Atualizado em 29/10/2026.
Quem descobre um registro antigo no Cadin costuma fazer a mesma pergunta: se a dívida tem mais de cinco anos, ela ainda pode ser cobrada e manter o nome no cadastro? A resposta exige cuidado. No caso de uma dívida prescrita, o Cadin não deveria conter o registro, porque o Código Tributário Nacional trata a prescrição como causa de extinção do crédito. Mas nem toda dívida antiga está prescrita: o prazo só começa a correr em certo momento e pode ter sido interrompido várias vezes.
Este artigo explica, em linguagem acessível, a diferença entre decadência e prescrição, quando o crédito tributário se considera constituído, o que interrompe e o que suspende o prazo, como funciona a prescrição intercorrente nas execuções fiscais e o que mudou com a Lei Complementar 236/2026. Em seguida, mostra o que fazer quando o registro continua ativo depois da prescrição, quais documentos reunir e quais são os caminhos administrativos e judiciais. As regras tratadas são, principalmente, as dos créditos tributários; os créditos não tributários têm regime próprio, comentado em seção específica.
Neste artigo
- A resposta curta: crédito prescrito não sustenta registro no Cadin
- Decadência e prescrição: dois prazos diferentes
- Quando o crédito se considera constituído
- Exigibilidade: o crédito precisa poder ser cobrado
- O que interrompe a prescrição: as novas regras de 2026
- Prescrição intercorrente: a execução que fica parada
- O juiz pode reconhecer a prescrição sem pedido
- Prescrição tributária e prescrição civil não são a mesma coisa
- Créditos não tributários: cautela com os prazos
- Por que uma dívida prescrita aparece no Cadin
- As consequências de manter ou cobrar uma dívida prescrita
- Como pedir a exclusão do registro
- Quando o caminho é judicial
- Documentos e provas
- Exemplos práticos
- Perguntas frequentes
- Conclusão
A resposta curta: crédito prescrito não sustenta registro no Cadin
O Cadin federal reúne, entre outras situações, as pessoas responsáveis por “obrigações pecuniárias vencidas e não pagas” com órgãos e entidades da Administração Pública Federal (art. 2º, I, da Lei 10.522/2002), as inscritas em dívida ativa de autarquias profissionais e conselhos (art. 2º, IV) e, quando houver convênio com a Procuradoria-Geral da Fazenda Nacional (PGFN), as inscritas em dívida ativa de estados, Distrito Federal e municípios (art. 2º, III). Em todos os casos, o registro pressupõe uma dívida que ainda pode ser exigida.
No direito tributário, a prescrição não apenas impede a cobrança judicial: ela extingue o próprio crédito. O art. 156, V, do Código Tributário Nacional (CTN) lista “a prescrição e a decadência” entre as causas de extinção do crédito tributário, ao lado do pagamento, da compensação e da decisão judicial definitiva. Consumada a prescrição, deixa de existir a obrigação que justificava o registro.
Há ainda duas normas recentes que reforçam essa conclusão:
- Controle de legalidade da inscrição. Desde a Lei Complementar 236/2026, o CTN diz que o controle de legalidade da inscrição em dívida ativa, que examina certeza, liquidez e exigibilidade do crédito, “constitui direito do contribuinte e dever da Fazenda Pública credora”, podendo ser feito “a qualquer tempo, de ofício ou a requerimento do interessado” (art. 201, § 2º).
- Vedação expressa de cadastros após a prescrição. A Resolução 547/2024 do Conselho Nacional de Justiça (CNJ), com a redação da Resolução 689/2026, prevê que, extinto o processo de execução fiscal pelo reconhecimento da prescrição, “ficam vedadas quaisquer outras medidas de cobrança, administrativa ou judicial, relativas ao mesmo crédito, incluindo a inscrição ou manutenção do devedor em cadastros de inadimplentes, o protesto da certidão de dívida ativa e a adoção de mecanismos de cobrança indireta” (art. 1º-B, § 4º). A regra está no dispositivo que trata das execuções fiscais antigas e é dirigida ao Judiciário, mas expressa a consequência que decorre do próprio CTN.
A dificuldade prática está em outro ponto: saber se a prescrição de fato ocorreu. O prazo de cinco anos não conta da data do fato gerador nem da data em que a pessoa deixou de pagar, mas da constituição definitiva do crédito, e pode ter sido interrompido por atos que o devedor nem sempre lembra, como um pedido de parcelamento. Por isso, antes de qualquer pedido, é preciso reconstruir a linha do tempo da dívida.
Decadência e prescrição: dois prazos diferentes
No direito tributário há dois prazos de cinco anos que costumam ser confundidos. Eles se aplicam a momentos distintos da vida do crédito.
Decadência: o prazo para constituir o crédito
A decadência atinge o direito de a Fazenda constituir o crédito, isto é, de fazer o lançamento. Pela regra geral do art. 173 do CTN, esse direito se extingue em cinco anos, contados:
- do primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido efetuado (inciso I); ou
- da data em que se tornar definitiva a decisão que anulou, por vício formal, o lançamento anterior (inciso II).
O parágrafo único do art. 173 antecipa o início do prazo quando o contribuinte é notificado de alguma medida preparatória indispensável ao lançamento. Para os tributos sujeitos a lançamento por homologação, em que o próprio contribuinte apura e paga, o art. 150, § 4º, prevê prazo de cinco anos contados do fato gerador, ressalvados os casos de dolo, fraude ou simulação.
Se a Fazenda deixa passar o prazo decadencial sem lançar, o crédito nem chega a existir validamente. Uma dívida lançada depois da decadência é tão indevida quanto uma dívida prescrita, e também está entre as causas de extinção do art. 156, V.
Prescrição: o prazo para cobrar o crédito constituído
A prescrição começa depois. Segundo o art. 174 do CTN, “a ação para a cobrança do crédito tributário prescreve em cinco anos, contados da data da sua constituição definitiva”. Ou seja: lançado o tributo e encerrada a fase em que o contribuinte pode discuti-lo administrativamente, a Fazenda tem cinco anos para cobrar, ressalvadas as causas de interrupção e de suspensão.
A distinção importa porque a defesa muda conforme o caso. Na decadência, discute-se se o lançamento foi feito a tempo. Na prescrição, discute-se se a cobrança foi feita a tempo depois do lançamento.
Quando o crédito se considera constituído
O ponto de partida da prescrição varia conforme a forma de lançamento do tributo. A jurisprudência do Superior Tribunal de Justiça (STJ) fixou parâmetros para as situações mais comuns, vários deles em julgamentos de recursos repetitivos, de observância obrigatória pelos tribunais.
Tributos declarados pelo próprio contribuinte
Nos tributos em que o contribuinte declara o valor devido (por exemplo, em declarações como a DCTF ou a GIA) e não paga, a declaração já constitui o crédito. É o que diz a Súmula 436 do STJ: “A entrega de declaração pelo contribuinte reconhecendo débito fiscal constitui o crédito tributário, dispensada qualquer outra providência por parte do fisco.”
No Tema 383 dos recursos repetitivos (REsp 1.120.295/SP, Primeira Seção, Rel. Min. Luiz Fux, julgado em 12/05/2010), o STJ fixou que, nesses tributos declarados e não pagos, o prazo prescricional “conta-se da data estipulada como vencimento para o pagamento da obrigação tributária declarada”, desde que não tenha ocorrido causa de suspensão ou de interrupção. A tese é vinculante, mas vale apenas para os tributos sujeitos a lançamento por homologação que foram declarados; não serve como regra geral para todos os tributos.
Lançamento de ofício e auto de infração
Quando a própria administração lança o tributo ou aplica multa em auto de infração, a notificação do lançamento faz cessar a contagem da decadência e abre a fase administrativa. A Súmula 622 do STJ resume o caminho: a notificação do auto de infração faz cessar a contagem da decadência; exaurida a instância administrativa, com o decurso do prazo para impugnar ou com a notificação do julgamento definitivo, “e esgotado o prazo concedido pela Administração para o pagamento voluntário, inicia-se o prazo prescricional para a cobrança judicial”.
Na prática, isso significa que, enquanto o contribuinte está discutindo o auto de infração na esfera administrativa, o prazo de prescrição ainda não começou.
IPVA e IPTU
Para os impostos lançados anualmente com base em cadastro, o STJ firmou duas teses vinculantes:
- IPVA (Tema 903). No REsp 1.320.825/RJ (Primeira Seção, Rel. Min. Gurgel de Faria, julgado em 10/08/2016), o tribunal fixou que a notificação para o recolhimento do IPVA constitui definitivamente o crédito, “iniciando-se o prazo prescricional para a execução fiscal no dia seguinte à data estipulada para o vencimento da exação”. O tema das consequências do IPVA atrasado está em IPVA atrasado: consequências e como regularizar.
- IPTU (Tema 980). Nos REsps 1.658.517/PA e 1.641.011/PA (Primeira Seção, Rel. Min. Napoleão Nunes Maia Filho, julgados em 14/11/2018), o STJ decidiu que o prazo prescricional da cobrança judicial do IPTU “inicia-se no dia seguinte à data estipulada para o vencimento da exação” e que o parcelamento feito de ofício pela prefeitura não interrompe a prescrição, porque o contribuinte não anuiu. A cobrança do imposto municipal é tratada em Cadin por dívida de IPTU.
Quando a legislação não fixa a data de vencimento, o CTN estabelece que ele ocorre 30 dias depois da notificação do lançamento (art. 160).
Exigibilidade: o crédito precisa poder ser cobrado
Entre a constituição e a prescrição há um conceito intermediário que também afeta o Cadin: a exigibilidade. Um crédito exigível é aquele que a Fazenda pode cobrar naquele momento. O art. 151 do CTN, ampliado pela Lei Complementar 236/2026, lista as causas que suspendem a exigibilidade:
- moratória;
- depósito do montante integral;
- impugnações, recursos e manifestação de inconformidade no processo administrativo;
- liminar em mandado de segurança;
- liminar ou tutela provisória em outras ações;
- parcelamento;
- instituição da arbitragem especial tributária e aduaneira;
- proposta de transação aceita pela administração;
- acordo de mediação, até sua dissolução;
- aceitação, pelo credor, de seguro garantia ou fiança bancária oferecidos em execução fiscal.
Enquanto a exigibilidade estiver suspensa, o registro no Cadin deve ser suspenso (art. 7º, II, da Lei 10.522/2002). A suspensão, porém, é diferente da extinção: terminada a causa suspensiva, o crédito volta a ser exigível, e o registro pode voltar a valer. Os efeitos de cada causa de suspensão sobre a contagem da prescrição dependem da hipótese e do entendimento dos tribunais sobre ela; a Súmula 622, por exemplo, mostra que o prazo prescricional só começa depois de encerrada a discussão administrativa do auto de infração. O caso específico do parcelamento está em parcelamento e Cadin.
O que interrompe a prescrição: as novas regras de 2026
Interromper a prescrição significa zerar a contagem: o prazo de cinco anos recomeça do início. Essa é a principal razão pela qual dívidas aparentemente antigas ainda podem estar válidas. A Lei Complementar 236/2026, publicada em 04/09/2026 e em vigor desde a publicação, transformou o antigo parágrafo único do art. 174 do CTN em § 1º e ampliou a lista de causas de interrupção.
A lista atual do art. 174, § 1º, do CTN
A prescrição se interrompe:
- pelo despacho do juiz que ordenar a citação em execução fiscal;
- pelo protesto extrajudicial da certidão de dívida ativa ou pelo protesto judicial;
- por qualquer ato judicial que constitua em mora o devedor;
- por qualquer ato inequívoco, ainda que extrajudicial, que importe em reconhecimento do débito pelo devedor;
- pela instauração do procedimento de mediação;
- pela instituição da arbitragem especial tributária e aduaneira, retroagindo à data do requerimento;
- pela sentença de extinção da execução fiscal por não localização do executado ou de bens penhoráveis, desde que a prescrição intercorrente ainda não tenha começado;
- pela informação do crédito na falência ou na liquidação extrajudicial do devedor, ficando o prazo suspenso até o encerramento do processo;
- pelo ato inicial da execução fiscal extrajudicial, nos termos da legislação específica.
Os itens 1, 3 e 4 já existiam. O item 2 foi alterado: antes, o texto falava apenas em “protesto judicial”; agora inclui o protesto extrajudicial da certidão de dívida ativa, feito em cartório. Os itens 5 a 9 são novos. O novo § 3º do art. 174 acrescenta que “a prescrição interrompida recomeça a correr da data do ato que a interrompeu, ou do último ato do processo judicial ou extrajudicial para a interromper”.
O protesto da CDA passou a interromper o prazo
A mudança mais relevante para o contribuinte comum é o protesto. O protesto de certidões de dívida ativa está expressamente previsto desde a Lei 12.767/2012, que alterou a Lei 9.492/1997 (art. 1º, parágrafo único); o STJ o admite mesmo antes disso (EREsp 1.109.579/PR, Primeira Seção, 2021). O STJ confirmou a possibilidade no Tema 777 (REsp 1.686.659/SP, Primeira Seção, Rel. Min. Herman Benjamin, julgado em 28/11/2018), e o Supremo Tribunal Federal (STF) declarou o protesto de CDA constitucional na ADI 5135 (Rel. Min. Luís Roberto Barroso, julgada em 09/11/2016), afirmando que ele não constitui sanção política.
Com a LC 236/2026, esse protesto passou a interromper a prescrição. Para protestos lavrados a partir de 04/09/2026, se a prescrição ainda estava correndo, ela se interrompe e o prazo de cinco anos recomeça da data do protesto (art. 174, § 1º, II, e § 3º, do CTN). Se a prescrição já havia se consumado antes do protesto, o protesto não a faz renascer: o crédito já estava extinto (art. 156, V). A aplicação da nova regra a protestos lavrados antes dessa data é uma questão de direito intertemporal que deve ser examinada caso a caso; até a mudança, o texto do CTN mencionava apenas o protesto judicial.
O pedido de parcelamento interrompe, mesmo indeferido
O ato de reconhecimento do débito (item 4) é a causa de interrupção mais frequente fora do processo judicial. A Súmula 653 do STJ afirma: “O pedido de parcelamento fiscal, ainda que indeferido, interrompe o prazo prescricional, pois caracteriza confissão extrajudicial do débito.” Também se costuma enquadrar nessa hipótese a confissão de dívida e outros atos em que o devedor admite o débito.
O contraponto está no Tema 980 do STJ: o parcelamento feito de ofício pela administração, sem a adesão do contribuinte, não interrompe a prescrição. A diferença é a manifestação de vontade do devedor.
O despacho de citação e a demora do Judiciário
Na execução fiscal, o que interrompe a prescrição é o despacho do juiz que ordena a citação, e não a citação em si (art. 174, § 1º, I, do CTN; art. 8º, § 2º, da Lei 6.830/1980). Se a Fazenda ajuizou a execução dentro do prazo e houve demora na citação por motivos ligados ao funcionamento da Justiça, a Súmula 106 do STJ impede que essa demora seja usada contra o credor.
Prescrição intercorrente: a execução que fica parada
Além da prescrição anterior ao processo, existe a prescrição intercorrente, que ocorre durante a execução fiscal quando a Fazenda não encontra o devedor nem bens penhoráveis.
O mecanismo do art. 40 da Lei de Execução Fiscal
A Lei 6.830/1980 (Lei de Execução Fiscal, LEF) prevê que o juiz suspende a execução enquanto não forem localizados o devedor ou bens penhoráveis, e que nesse período não corre a prescrição (art. 40, caput). Decorrido o prazo máximo de um ano, os autos são arquivados (§ 2º). Se, a partir do arquivamento, passar o prazo prescricional, o juiz, ouvida a Fazenda, pode reconhecer de ofício a prescrição intercorrente (§ 4º). A Súmula 314 do STJ resume: “Em execução fiscal, não localizados bens penhoráveis, suspende-se o processo por um ano, findo o qual se inicia o prazo da prescrição qüinqüenal intercorrente.”
As teses dos Temas 566 a 571
No REsp 1.340.553/RS (Primeira Seção, Rel. Min. Mauro Campbell Marques, julgado em 12/09/2018), o STJ detalhou a contagem em teses vinculantes:
- o prazo de um ano de suspensão começa automaticamente na data em que a Fazenda toma ciência da não localização do devedor ou da inexistência de bens penhoráveis (Tema 566);
- terminado esse ano, começa automaticamente o prazo prescricional, haja ou não petição da Fazenda ou decisão do juiz (Temas 567 e 569);
- só a efetiva constrição de bens ou a efetiva citação, ainda que por edital, interrompem a prescrição intercorrente; o simples pedido de penhora não basta (Tema 568);
- a Fazenda deve alegar a falta de intimação na primeira oportunidade e demonstrar o prejuízo, exceto quando faltar a intimação que marca o início do prazo (a ciência da não localização do devedor ou de bens), caso em que o prejuízo é presumido (Temas 570 e 571).
A LC 236/2026 acrescentou ao CTN uma nova causa de interrupção ligada a esse cenário: a sentença que extingue a execução fiscal por não localização do executado ou de bens interrompe a prescrição, desde que a prescrição intercorrente ainda não tenha começado (art. 174, § 1º, VII).
O mutirão das execuções antigas
A Resolução CNJ 547/2024, alterada pela Resolução 689/2026, determinou que os tribunais intimem a Fazenda em todas as execuções fiscais pendentes há mais de 15 anos ou suspensas há mais de 6 anos, advertindo que a falta de indicação de bens ou de causas suspensivas ou interruptivas pode levar à extinção, especialmente pela prescrição intercorrente (art. 1º-B, caput e §§ 1º e 2º). É nesse dispositivo que está a regra do § 4º: extinta a execução pelo reconhecimento da prescrição, ficam vedadas a inscrição e a manutenção do devedor em cadastros de inadimplentes, o protesto e outras formas de cobrança indireta, cessando as constrições. O § 5º ressalva a parcela do crédito não alcançada pela prescrição.
A resolução é dirigida ao Poder Judiciário e trata das execuções em curso, mas o texto expressa a consequência que decorre do próprio CTN: crédito extinto não pode continuar sendo cobrado por nenhum meio.
O juiz pode reconhecer a prescrição sem pedido
Como a prescrição extingue o crédito tributário, ela é matéria de ordem pública. A Súmula 409 do STJ afirma que, “em execução fiscal, a prescrição ocorrida antes da propositura da ação pode ser decretada de ofício”. A súmula foi editada com base no Código de Processo Civil de 1973; o Código atual prevê que o juiz decide, “de ofício ou a requerimento”, sobre a ocorrência de prescrição (art. 487, II, do CPC/2015). Para a prescrição intercorrente, o art. 40, § 4º, da LEF também admite o reconhecimento de ofício, depois de ouvida a Fazenda.
Na esfera administrativa, o art. 201, § 2º, do CTN impõe à Fazenda o dever de controlar a legalidade da inscrição, inclusive quanto à exigibilidade, e permite que o contribuinte peça essa revisão a qualquer tempo.
Prescrição tributária e prescrição civil não são a mesma coisa
Muita gente conhece a regra do direito privado e a aplica, por engano, às dívidas com o poder público. As diferenças são relevantes.
No Código Civil, a prescrição extingue a pretensão, isto é, o poder de exigir o cumprimento em juízo (art. 189), e não a dívida em si. Por isso, quem paga uma dívida civil prescrita não pode pedir o dinheiro de volta (art. 882 do Código Civil), e o devedor pode renunciar à prescrição já consumada (art. 191). Os prazos civis, que variam conforme o tipo de dívida, estão em prescrição de dívidas: prazos do Código Civil.
No direito tributário, o art. 156, V, do CTN coloca a prescrição entre as causas de extinção do crédito. Daí decorrem consequências próprias: crédito prescrito não pode ser cobrado nem mantido em cadastros, e há fundamento para sustentar que o valor pago depois da prescrição corresponde a tributo indevido, sujeito ao pedido de restituição (art. 165, I, do CTN) no prazo de cinco anos contados da extinção do crédito (art. 168, I). O cabimento da restituição em cada caso depende da análise do pagamento e da data em que a prescrição se consumou. O procedimento está em restituição de tributo pago a mais.
Para cadastros privados de crédito, como SPC e Serasa, há regra específica no Código de Defesa do Consumidor: consumada a prescrição da cobrança, os bancos de dados não podem fornecer informações que impeçam ou dificultem novo acesso ao crédito (art. 43, § 5º). Essa regra não se aplica diretamente ao Cadin, que é cadastro público regido pela Lei 10.522/2002. O tema dos cadastros privados está em negativação no SPC e Serasa: regras e prazo de 5 anos.
Créditos não tributários: cautela com os prazos
Nem toda dívida com o poder público é tributo. Multas administrativas de órgãos de fiscalização, taxas de ocupação de terrenos da União, ressarcimentos ao erário e valores decorrentes de contratos são exemplos de créditos não tributários que também podem ser inscritos em dívida ativa e gerar registro no Cadin.
Para esses créditos, os prazos e as causas de interrupção não são, necessariamente, os do art. 174 do CTN. A Constituição reserva à lei complementar as normas gerais sobre “prescrição e decadência tributários” (art. 146, III, b), e os créditos não tributários seguem a lei própria de cada matéria. A Lei de Execução Fiscal, por exemplo, prevê que a inscrição em dívida ativa suspende a prescrição por 180 dias ou até a distribuição da execução fiscal (art. 2º, § 3º), regra cujo alcance depende da natureza do crédito.
Na prática, quem tem um registro no Cadin por crédito não tributário deve identificar a natureza exata da dívida e a lei que a rege antes de afirmar que houve prescrição. O processo administrativo de origem, que pode ser pedido ao credor, costuma indicar o fundamento legal da cobrança. Neste artigo, não indicamos prazos para esses créditos porque eles variam conforme a legislação aplicável e o caso concreto.
Por que uma dívida prescrita aparece no Cadin
Se a regra é clara, por que o registro continua? As causas mais frequentes são estas.
O sistema não reconhece a prescrição automaticamente
O registro no Cadin é feito e mantido pelo órgão credor, “sob sua exclusiva responsabilidade” (art. 2º, § 1º, da Lei 10.522/2002, e art. 2º, § 4º, da Portaria PGFN/MF 819/2023). A passagem do tempo, por si só, não apaga o registro: alguém precisa constatar a prescrição e dar baixa. Em muitos casos, isso só acontece depois de um pedido do devedor ou de uma decisão judicial.
A execução foi extinta, mas a informação não chegou ao cadastro
Quando um juiz reconhece a prescrição numa execução fiscal, a decisão precisa ser comunicada ao órgão que fez o registro. Se essa comunicação falha, o registro pode continuar ativo. A Portaria 819/2023 prevê que, havendo determinação judicial definitiva ou provisória, cabe ao credor baixar ou suspender o registro (art. 8º).
Houve uma interrupção que o devedor não lembra
Um pedido de parcelamento feito anos atrás, uma confissão de dívida, um protesto ou um despacho de citação podem ter reiniciado a contagem. Nesses casos, a dívida que parece prescrita ainda pode ser exigível. Por isso a reconstrução da linha do tempo é indispensável.
O registro se refere a outra dívida
O mesmo devedor pode ter várias inscrições, umas prescritas e outras não. A Portaria 819/2023 permite agrupar no mesmo registro obrigações da mesma relação jurídica; nesse caso, a baixa só ocorre após a regularização de todas (art. 4º). Se o credor não deixa claro a que dívida o registro se refere, o devedor pode pedir a identificação da pendência, e o credor tem até 30 dias para complementá-la, sob pena de suspensão ou baixa do registro (art. 14-A da Portaria 819/2023, incluído pela Portaria PGFN/MF 364/2025).
As consequências de manter ou cobrar uma dívida prescrita
Manter no Cadin, protestar ou executar uma dívida prescrita é cobrança indevida. As consequências jurídicas variam conforme o tipo de medida, e os tribunais não tratam todas da mesma forma.
O registro deve ser baixado
A Lei 10.522/2002 manda o credor dar baixa no registro em 5 dias úteis depois de comprovada a regularização da situação que deu causa à inclusão (art. 2º, § 5º), e a Portaria 819/2023 fala em baixa após a “regularização definitiva” (art. 7º). Com a extinção do crédito pela prescrição, não há mais pendência a regularizar. Se a baixa não puder ser feita no prazo, o credor deve fornecer certidão de regularidade, se não houver outros débitos (art. 2º, § 6º). O descumprimento sujeita o servidor responsável às sanções da Lei 8.112/1990 e da CLT (art. 2º, § 7º).
Responsabilidade do Estado e do agente
A responsabilidade civil do Estado pelos danos causados por seus agentes é objetiva (art. 37, § 6º, da Constituição). O Código de Defesa do Contribuinte (Lei Complementar 225/2026) acrescenta que a autoridade que agir “com dolo, má-fé, abuso ou excesso ficará sujeita à responsabilidade civil, penal e administrativa cabível” (art. 3º, § 8º) e assegura ao contribuinte o direito à cobrança apenas “no montante legalmente devido” (art. 4º, XV).
Indenização: depende do tipo de medida
Os tribunais distinguem três situações, e é importante não misturá-las:
- Registro ou manutenção indevida no Cadin. A Segunda Turma do STJ tem precedentes que presumem o dano moral, dispensando a prova de prejuízo concreto. No REsp 915.593/RS (Rel. Min. Castro Meira, julgado em 10/04/2007), afirmou que “é indenizável por dano moral a simples circunstância de inscrição indevida em cadastro de inadimplentes”; no REsp 1.370.591/PR (Rel. Min. Herman Benjamin, julgado em 06/06/2013), tratou da manutenção no Cadin depois do pagamento da dívida ativa e manteve indenização de R$5.000,00. Esses precedentes são persuasivos e não tratam especificamente de dívida prescrita, mas de registro sem dívida exigível que o sustente.
- Inscrição em dívida ativa ou execução fiscal indevidas, por si sós. A orientação recente do STJ exige prova do abalo. No AgInt no AREsp 2.913.309/ES (Segunda Turma, Rel. Min. Marco Aurélio Bellizze, julgado em 24/06/2026), o tribunal afirmou que esses atos “não geram, per se, dano moral in re ipsa”; no AgInt no REsp 2.239.999/PB (Primeira Turma, Rel. Min. Paulo Sérgio Domingues, julgado em 31/08/2026), exigiu “prova de abalo concreto que ultrapasse meros dissabores administrativos”.
- Protesto indevido de CDA. Tribunais estaduais, como o Tribunal de Justiça de Pernambuco (TJPE) e o do Rio de Janeiro, têm presumido o dano no protesto indevido. Na Apelação Cível 0007412-31.2024.8.17.2640 (Núcleo 4.0 R2G, 1ª Turma, relator no sistema Alexandre Freire Pimentel, voto do Des. Ruy Trezena Patu Júnior, julgada em 25/07/2026), o TJPE afirmou que “o protesto extrajudicial de Certidão de Dívida Ativa nula configura ato ilícito e gera dano moral presumido” e manteve R$ 5.000,00. O caso tratava de lançamento nulo, não de prescrição, e o STJ não tem tese firmada sobre o protesto de CDA.
Há também um limite importante. A Súmula 385 do STJ estabelece que não cabe indenização por anotação irregular quando já existia inscrição legítima, ressalvado o direito ao cancelamento. O STJ a aplicou ao Cadin no AgRg no AREsp 779.661/RS (Segunda Turma, julgado em 19/11/2015). Quem já tinha outro registro legítimo anterior dificilmente obterá indenização, embora mantenha o direito à baixa. A análise do cabimento e do valor está em danos morais por inscrição indevida no Cadin.
Como pedir a exclusão do registro
O caminho começa pela via administrativa, que é mais rápida quando a prescrição pode ser demonstrada por documentos.
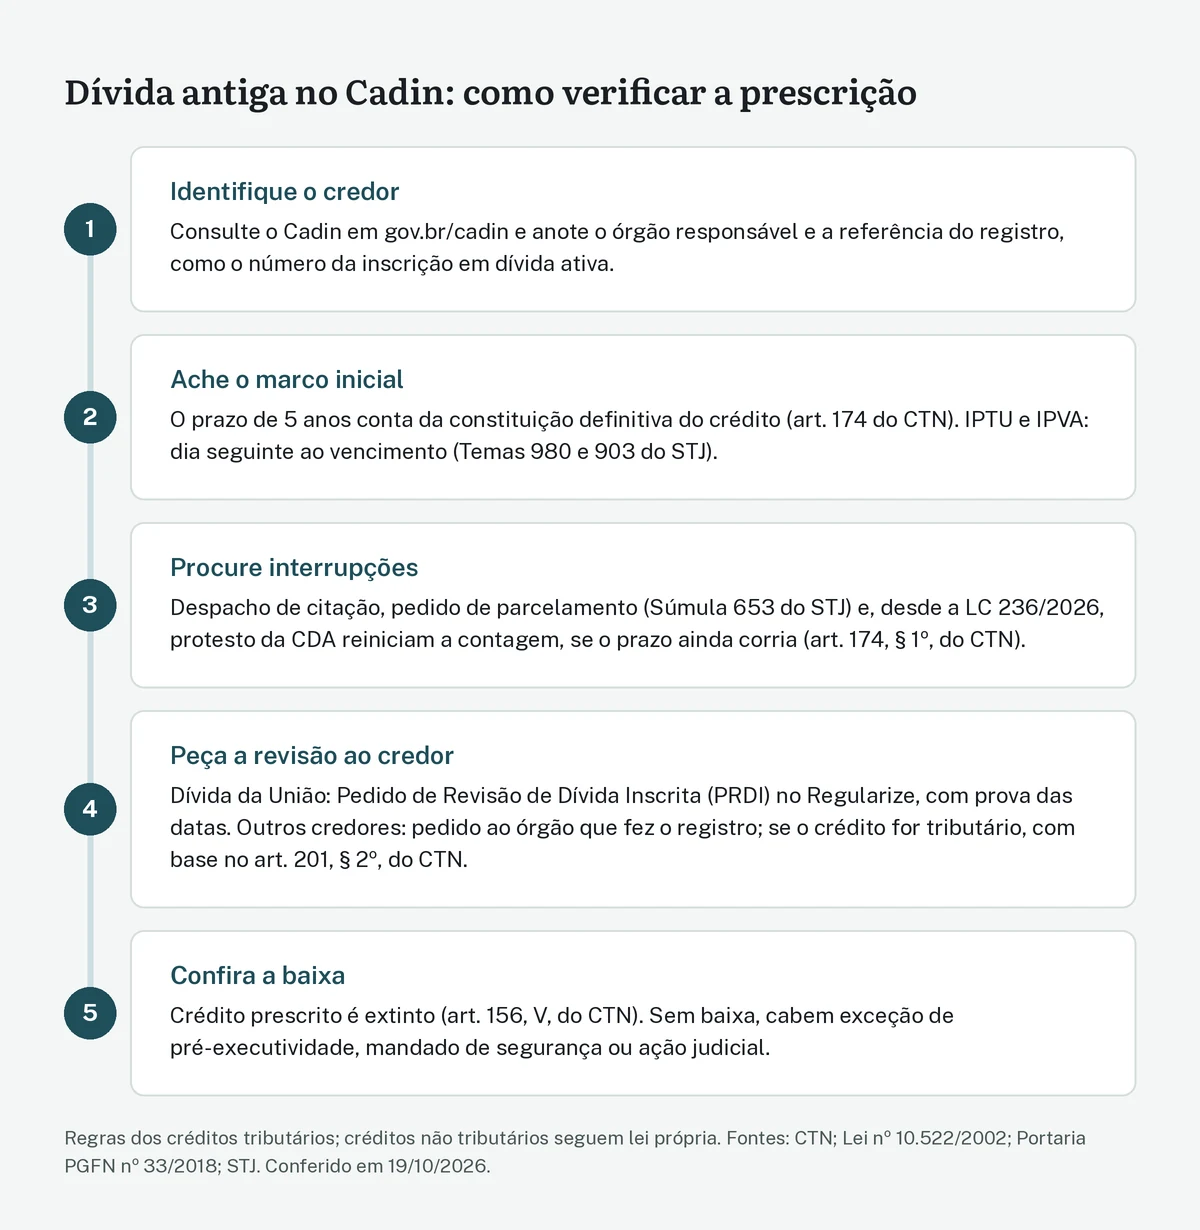
1. Identifique o credor e a dívida
A consulta ao Cadin é feita no sistema da PGFN (gov.br/cadin), com a conta gov.br, e mostra o órgão credor e as instruções de regularização de cada registro. O passo a passo está em como consultar o Cadin pelo CPF ou CNPJ. Anote a referência do registro, que pode ser o número da inscrição em dívida ativa, do processo ou do contrato.
2. Reconstrua a linha do tempo
Com os dados da inscrição, levante as datas que importam: fato gerador, lançamento ou declaração, vencimento, notificação, fim da discussão administrativa, inscrição em dívida ativa, eventuais pedidos de parcelamento, protestos, ajuizamento da execução, despacho de citação, suspensões e arquivamentos. Para dívidas da União, o portal Regularize permite consultar as inscrições; para execuções fiscais, a consulta processual do tribunal mostra o andamento.
3. Faça o pedido ao credor
Para inscrições em dívida ativa da União, a PGFN oferece o Pedido de Revisão de Dívida Inscrita (PRDI), pelo portal Regularize. Segundo a página oficial do serviço, o pedido pode alegar prescrição ou decadência, total ou parcial, e o requerente deve apresentar documentos que as comprovem; se deferido, a inscrição pode ser cancelada ou retificada. A página informa ainda que, quando o fato for anterior à inscrição, o procurador pode pedir informações ao órgão de origem, que tem até 60 dias para responder. O pedido se fundamenta nos arts. 15 a 20 da Portaria PGFN 33/2018.
O pedido de revisão, sozinho, não suspende a exigibilidade: o STJ decidiu, no REsp 1.389.892/SP (Segunda Turma, Rel. Min. Herman Benjamin, julgado em 27/08/2013), que o pedido administrativo de cancelamento de débito inscrito não impede a manutenção do nome no Cadin. Por isso, acolhido o PRDI, é preciso conferir se o registro foi baixado e, se não foi, usar o serviço de exclusão ou suspensão do Cadin no próprio Regularize.
Para registros de outros órgãos federais, o pedido vai ao canal do credor. Para estados e municípios, ao órgão de cobrança local, normalmente a procuradoria. Conforme o caso, o pedido pode se apoiar no art. 201, § 2º, do CTN (para créditos tributários), no art. 2º, § 5º, da Lei 10.522/2002, no direito de petição (art. 5º, XXXIV, da Constituição) e no direito de retificar dados incorretos mantidos pela administração tributária (art. 4º, V, da LC 225/2026). O roteiro geral está em como sair do Cadin.
4. Acompanhe o resultado e os outros registros
Acolhido o pedido, verifique o Cadin depois de 5 dias úteis. Confira também se houve protesto em cartório, comunicação a birôs de crédito ou execução fiscal em curso, porque cada registro tem sua própria forma de baixa. As diferenças estão em Cadin, protesto, SPC e Serasa.
Quando o caminho é judicial
Se o credor nega o pedido, demora a responder ou há urgência, existem instrumentos judiciais adequados a cada situação.
Na execução fiscal: exceção de pré-executividade
Se já existe execução fiscal, a prescrição pode ser alegada no próprio processo por exceção de pré-executividade, sem necessidade de garantir o juízo, quando puder ser comprovada por documentos. A Súmula 393 do STJ admite esse instrumento “relativamente às matérias conhecíveis de ofício que não demandem dilação probatória”. Reconhecida a prescrição, a decisão serve de base para pedir a baixa no Cadin e o cancelamento do protesto.
Mandado de segurança
Quando a prescrição está demonstrada por documentos e a autoridade mantém o registro, o mandado de segurança é uma via possível, com pedido de liminar. O prazo para impetração é de 120 dias contados da ciência do ato impugnado (art. 23 da Lei 12.016/2009), que pode ser, por exemplo, o indeferimento do pedido de baixa; a contagem em cada caso deve ser verificada com cuidado. Atenção: o pedido de reconsideração na via administrativa não interrompe esse prazo, conforme a Súmula 430 do STF: “Pedido de reconsideração na via administrativa não interrompe o prazo para o mandado de segurança”. Quem aguarda a resposta a um pedido de revisão não deve deixar o prazo correr sem avaliar a via judicial. O mandado de segurança não serve para pedir indenização (Súmulas 269 e 271 do STF). Veja mandado de segurança contra o Cadin.
Ação declaratória com tutela de urgência
A ação pelo procedimento comum permite pedir a declaração de inexistência do débito (art. 19, I, do CPC), a exclusão do registro com tutela de urgência (art. 300 do CPC) e, quando houver dano, a indenização. É a via adequada quando a contagem da prescrição depende de provas mais amplas ou quando há prejuízo a reparar. Os detalhes estão em ação judicial contra inscrição indevida no Cadin.
Protesto: atenção à regra do cartório
Se a CDA da dívida prescrita foi protestada, o cancelamento não é automático. Se o próprio credor reconhecer a prescrição, o cancelamento pode ser pedido no tabelionato com a declaração de anuência dele (art. 26, caput e § 1º, da Lei 9.492/1997); sem anuência, o cancelamento fundado em motivo diferente do pagamento é efetivado por determinação judicial, pagos os emolumentos (art. 26, § 3º); quando a extinção da obrigação decorre de processo judicial, a certidão do juízo com trânsito em julgado substitui o título (§ 4º). Na prática, convém incluir o pedido de cancelamento do protesto na ação ou na exceção, e confirmar com o tabelionato o documento exigido. O funcionamento do protesto fiscal está em Dívida ativa: como consultar, negociar e o que acontece se não pagar.
Documentos e provas
Uma alegação de prescrição se sustenta em datas. Reúna, sempre que possível:
- o comprovante da consulta ao Cadin, com data e hora, mostrando o credor e a referência do registro;
- o extrato da inscrição em dívida ativa ou a certidão de dívida ativa, com a data de inscrição, a origem do débito e o número do processo administrativo;
- a cópia do processo administrativo de lançamento, com a data da notificação e da decisão final, que pode ser pedida ao órgão de origem;
- a declaração entregue e o recibo, no caso de tributos declarados, com a data de vencimento;
- o carnê ou a notificação, no caso de IPTU e IPVA, com as datas de vencimento;
- os comprovantes de eventuais pedidos de parcelamento, deferidos ou não, e das datas de rescisão;
- a certidão do tabelionato de protesto, para saber se e quando houve protesto;
- a cópia integral da execução fiscal, se houver, com as datas do despacho de citação, das tentativas de localizar bens, da suspensão e do arquivamento;
- a sentença que reconheceu a prescrição e a certidão de trânsito em julgado, se já houver.
Para pedir documentos ao poder público, é possível usar o direito de petição e o direito de obter certidões (art. 5º, XXXIV, da Constituição) e, quando couber, a Lei de Acesso à Informação.
Exemplos práticos
Os exemplos são hipotéticos e servem apenas para ilustrar a aplicação das regras. A conclusão de cada caso real depende das datas e dos documentos.
O imposto declarado e nunca cobrado
Uma empresa declarou um tributo federal com vencimento em 2018 e não pagou. A dívida foi inscrita em dívida ativa da União, mas não houve protesto, pedido de parcelamento nem execução fiscal. Em 2026, a empresa encontra o registro no Cadin ao tentar renovar um contrato com órgão federal. Pela Súmula 436 e pelo Tema 383, o prazo começou no dia do vencimento declarado; sem causa de interrupção, os cinco anos terminaram em 2023. A empresa reúne a declaração, o extrato da inscrição e a certidão negativa de protesto e apresenta o PRDI no Regularize, alegando prescrição.
O parcelamento esquecido
Uma pessoa física deve um tributo federal vencido em 2017 e acredita que a dívida prescreveu em 2022. Ao levantar o histórico, descobre que pediu parcelamento em 2020, pagou duas parcelas e abandonou o acordo. Pela Súmula 653, o pedido interrompeu a prescrição, e a contagem recomeçou. Nesse cenário, a dívida pode ainda ser exigível, e a solução mais adequada passa pela negociação, e não pela alegação de prescrição.
A execução arquivada há anos
Uma execução fiscal foi suspensa em 2013 porque não se encontraram bens, e arquivada um ano depois. Desde então, não houve citação nem penhora. Em 2026, intimada pelo juiz na forma da Resolução CNJ 547/2024, a Fazenda não indica bens, e o juiz reconhece a prescrição intercorrente. O registro no Cadin, porém, continua ativo. O devedor pede a baixa ao credor com cópia da sentença, invocando o art. 1º-B, § 4º, da resolução e o art. 8º da Portaria 819/2023.
O IPTU em cadastro municipal
Um morador de Jaboatão dos Guararapes descobre que seu nome consta do Cadastro de Inadimplentes Municipal (CADIM) por IPTU vencido há muitos anos, sem execução fiscal nem protesto. O CADIM, criado pelo art. 182-A do Código Tributário Municipal, abrange débitos inscritos em dívida ativa que não estejam com a exigibilidade suspensa. Pelo Tema 980, o prazo do IPTU começa no dia seguinte ao vencimento. Ele pede à prefeitura a revisão da inscrição com fundamento no art. 201, § 2º, do CTN. Como o CADIM é cadastro municipal, as regras de baixa são as da legislação local, e não as da Lei 10.522/2002.
Perguntas frequentes
Depois de cinco anos, a dívida com o governo sempre prescreve?
Não necessariamente. Para créditos tributários, o prazo de cinco anos conta da constituição definitiva do crédito (art. 174 do CTN), e não do fato gerador. Ele pode ter sido interrompido por despacho de citação em execução fiscal, protesto, pedido de parcelamento e outras causas, e recomeça a cada interrupção. Só a análise das datas do caso concreto permite afirmar a prescrição.
O protesto da dívida em cartório interrompe a prescrição?
Desde a Lei Complementar 236/2026, publicada em 04/09/2026, sim: o art. 174, § 1º, II, do CTN passou a incluir o protesto extrajudicial da certidão de dívida ativa entre as causas de interrupção, desde que a prescrição ainda não tenha se consumado antes do protesto. Antes, o texto falava apenas em protesto judicial. A situação de protestos anteriores à nova lei deve ser examinada caso a caso.
Pedir parcelamento e desistir faz a dívida “renascer”?
O pedido de parcelamento, mesmo indeferido, interrompe a prescrição, segundo a Súmula 653 do STJ, porque equivale a confissão do débito. A contagem recomeça a partir dele. Já o parcelamento lançado de ofício pela administração, sem adesão do contribuinte, não interrompe o prazo (Tema 980 do STJ).
Se a dívida prescreveu, o nome sai do Cadin sozinho?
Nem sempre. O registro é mantido pelo órgão credor, e a prescrição precisa ser reconhecida por ele ou pelo Judiciário. Por isso, quem identifica a prescrição deve pedir a revisão da inscrição e a baixa do registro, com os documentos que comprovem as datas.
Paguei uma dívida tributária que já estava prescrita. Posso pedir de volta?
No direito tributário, a prescrição extingue o crédito (art. 156, V, do CTN), o que dá fundamento para sustentar que o valor pago depois dela é indevido e pode ser objeto de pedido de restituição, no prazo de cinco anos (arts. 165 e 168 do CTN). A regra é diferente da civil, em que o pagamento de dívida prescrita não pode ser repetido (art. 882 do Código Civil). O cabimento depende das datas e da prova de que a prescrição já havia ocorrido no momento do pagamento.
Multas de órgãos públicos seguem o mesmo prazo dos tributos?
Não necessariamente. Multas administrativas e outros créditos não tributários seguem a lei própria de cada matéria, e os prazos e as causas de interrupção podem ser diferentes dos do CTN. É preciso identificar a natureza do crédito e a lei aplicável antes de concluir pela prescrição.
O que é prescrição intercorrente?
É a prescrição que ocorre durante a execução fiscal parada. Não encontrados o devedor ou bens penhoráveis, o processo fica suspenso por um ano; depois disso, começa automaticamente o prazo prescricional, que só é interrompido por citação ou constrição efetiva de bens (art. 40 da LEF, Súmula 314 e Temas 566 a 571 do STJ).
Posso pedir indenização por ter ficado no Cadin com dívida prescrita?
Pode haver direito à indenização, mas o resultado depende das provas. A Segunda Turma do STJ tem precedentes que presumem o dano na inscrição ou manutenção indevida no Cadin. Por outro lado, a simples inscrição em dívida ativa ou execução fiscal indevida exige prova do abalo, segundo julgados de 2026, e a existência de inscrição legítima preexistente pode afastar a indenização (Súmula 385 do STJ).
O PRDI suspende o registro no Cadin enquanto é analisado?
A página oficial do serviço não atribui esse efeito ao pedido, e o STJ já decidiu que o pedido administrativo de cancelamento de débito inscrito não impede a manutenção no Cadin (REsp 1.389.892/SP). Se houver urgência, pode ser necessário buscar uma medida judicial.
Conclusão
No direito tributário, a resposta à pergunta do título é negativa: a prescrição extingue o crédito (art. 156, V, do CTN), e um crédito extinto não pode sustentar registro no Cadin, protesto ou qualquer outra forma de cobrança. A Lei Complementar 236/2026 reforçou o dever da Fazenda de controlar a legalidade das inscrições, e a Resolução CNJ 547/2024 tornou expressa, para as execuções extintas pela prescrição, a vedação de manter o devedor em cadastros de inadimplentes.
O desafio está na contagem. O prazo de cinco anos começa na constituição definitiva do crédito, cujo marco varia conforme o tributo, e pode ter sido interrompido por despacho de citação, pedido de parcelamento e, desde setembro de 2026, pelo protesto da certidão de dívida ativa. Quem pretende alegar prescrição deve reconstruir a linha do tempo com documentos, pedir a revisão ao credor, por exemplo pelo PRDI no caso da PGFN, e, se necessário, recorrer à exceção de pré-executividade, ao mandado de segurança ou à ação declaratória. Para créditos não tributários, a análise deve partir da lei específica, sem transpor automaticamente os prazos do CTN.
Leia também
- Inscrição indevida no Cadin: quando ela é ilegal e quais são os direitos do cidadão?
- Como pedir a exclusão do Cadin administrativamente: documentos e passo a passo
- Dívida ativa: como consultar, negociar e o que acontece se não pagar
- Prescrição de dívidas: em quanto tempo uma dívida prescreve
Mais artigos sobre o tema na página Direito Tributário.
Fontes
- Código Tributário Nacional, arts. 150, § 4º, 151, 156, 160, 165, 168, 173, 174 e 201
- Lei Complementar nº 236/2026
- Lei Complementar nº 225/2026 (Código de Defesa do Contribuinte), arts. 3º e 4º
- Lei nº 10.522/2002, texto compilado, arts. 2º e 7º
- Portaria PGFN/MF nº 819/2023, arts. 2º, 4º, 7º e 8º
- Portaria PGFN/MF nº 364/2025 (art. 14-A da Portaria nº 819/2023)
- Lei nº 6.830/1980 (Lei de Execução Fiscal), arts. 2º, 8º e 40
- CNJ, Resolução nº 547/2024, texto compilado, arts. 1º-B e 3º
- Gov.br: pedir revisão de dívida inscrita (PRDI)
- Gov.br: excluir ou suspender nome do Cadin (PGFN)
- Lei nº 9.492/1997 (protesto), arts. 1º e 26
- Código Civil, arts. 189, 191 e 882
- STJ, Tema 383 (REsp 1.120.295/SP)
- STJ, Tema 903 (REsp 1.320.825/RJ)
- STJ, Tema 980 (REsps 1.658.517/PA e 1.641.011/PA)
- STJ, Temas 566 a 571 (REsp 1.340.553/RS)
- STJ, Tema 777 (REsp 1.686.659/SP)
- STJ, Súmulas 106, 314, 385, 393, 409, 436, 622 e 653 (consulta no SCON)
- STJ, REsp 1.389.892/SP, Segunda Turma
- STJ, REsp 1.370.591/PR, Segunda Turma
- STF, ADI 5135 (protesto de CDA)
- TJPE, Consulta de Jurisprudência (Apelação Cível 0007412-31.2024.8.17.2640)
- Código Tributário Municipal de Jaboatão dos Guararapes, art. 182-A
Informações conferidas nas fontes em 19/10/2026.
Conteúdo informativo e geral. Não substitui a orientação de um advogado sobre o seu caso. Leis e decisões dos tribunais mudam: confira sempre a situação atual.