Atualizado em 19/10/2026.
Ter o nome incluído no Cadin por uma dívida que não existe, ou mantido no cadastro depois de pagar, é uma situação que pode bloquear contratos, financiamentos e convênios e afetar a reputação de quem precisa provar sua regularidade perante o poder público. A pergunta natural é se isso dá direito a indenização. Quanto aos danos morais por inscrição indevida no Cadin, a resposta dos tribunais é, em muitos casos, positiva, mas depende de distinções que nem sempre aparecem nas explicações simplificadas.
Este artigo explica a base legal da responsabilidade do Estado, o que é preciso demonstrar, quando o Superior Tribunal de Justiça (STJ) presume o dano e quando exige prova, como a inscrição no Cadin se diferencia da inscrição em dívida ativa e do protesto, quais são os limites da indenização e qual é o prazo para pedir. Os valores fixados pelos tribunais têm artigo próprio na série.
Neste artigo
- A base legal: responsabilidade civil do Estado
- Os três elementos: conduta, dano e nexo causal
- Dano presumido no Cadin: a orientação da Segunda Turma do STJ
- Dívida ativa e execução fiscal: aqui o STJ exige prova
- Protesto indevido de certidão de dívida ativa
- Quando a indenização não cabe
- O que dizem os acórdãos do TRF5
- Cadin não é cadastro de consumo: as diferenças
- Juros e correção monetária
- Quanto vale a indenização
- Prazo para pedir a indenização
- Como montar o pedido de indenização
- Exemplos práticos
- Perguntas frequentes
- Conclusão
A base legal: responsabilidade civil do Estado
A Constituição estabelece que “as pessoas jurídicas de direito público e as de direito privado prestadoras de serviços públicos responderão pelos danos que seus agentes, nessa qualidade, causarem a terceiros, assegurado o direito de regresso contra o responsável nos casos de dolo ou culpa” (art. 37, § 6º). O Código Civil repete a regra para as pessoas jurídicas de direito público interno (art. 43).
Essa é a chamada responsabilidade objetiva: para responsabilizar o ente público, não é preciso provar que o servidor agiu com culpa. Em regra, basta demonstrar a conduta do agente público, o dano e a relação de causa e efeito entre um e outro; nas omissões, como deixar de dar baixa no prazo, parte da jurisprudência exige também a demonstração da falha do serviço. A culpa ou o dolo do servidor só importam na relação entre o Estado e o próprio servidor, para o direito de regresso.
Duas outras regras do Código Civil completam o quadro. Comete ato ilícito quem, “por ação ou omissão voluntária, negligência ou imprudência, violar direito e causar dano a outrem, ainda que exclusivamente moral” (art. 186), e quem causa dano por ato ilícito fica obrigado a repará-lo (art. 927). A Constituição também assegura indenização pelo dano material ou moral decorrente da violação da honra e da imagem (art. 5º, X).
No plano tributário, o Código de Defesa do Contribuinte (Lei Complementar 225/2026) acrescentou que a autoridade que agir “com dolo, má-fé, abuso ou excesso ficará sujeita à responsabilidade civil, penal e administrativa cabível” (art. 3º, § 8º), e entre os deveres da administração tributária está o de informar ao contribuinte, de modo claro, a condição de inadimplência, com a orientação para a regularização (art. 3º, XVII).
Quem responde: o ente, não o servidor
A ação de indenização é proposta contra o ente público responsável pelo registro, e não contra o servidor que o fez. O Supremo Tribunal Federal fixou, no Tema 940 da repercussão geral (RE 1.027.633/SP, Rel. Min. Marco Aurélio, julgado em 14/08/2019), que “a ação por danos causados por agente público deve ser ajuizada contra o Estado ou a pessoa jurídica de direito privado prestadora de serviço público, sendo parte ilegítima para a ação o autor do ato, assegurado o direito de regresso contra o responsável nos casos de dolo ou culpa”. A tese é vinculante.
No Cadin, o responsável é o órgão ou a entidade credora que fez o registro, que inclui e exclui nomes “sob sua exclusiva responsabilidade” (art. 2º, § 1º, da Lei 10.522/2002). O STJ afirmou que a responsabilidade pela exclusão do nome do devedor adimplente é dos órgãos ou entidades credoras, e não do gestor do sistema (REsp 978.031/RS, Rel. Min. Denise Arruda, Primeira Turma, julgado em 23/04/2009). Assim, se o registro foi feito por uma autarquia federal, a ação é contra a autarquia; se pela Receita Federal ou pela PGFN, contra a União.
Os três elementos: conduta, dano e nexo causal
A conduta indevida
A indenização pressupõe que o registro tenha sido indevido. A Lei 10.522/2002 dá os parâmetros para identificar a irregularidade. Os casos mais comuns são:
- inclusão por dívida inexistente, já paga, prescrita ou lançada contra pessoa errada;
- inclusão sem a comunicação prévia ao devedor, hoje com prazo de “até 30 (trinta) dias após a comunicação” (art. 2º, § 2º, na redação da Lei 14.973/2024);
- manutenção do registro depois da regularização, quando o credor deveria ter dado baixa em 5 dias úteis (art. 2º, § 5º);
- manutenção do registro quando a exigibilidade do crédito estava suspensa, por parcelamento, depósito, liminar ou outra causa legal (art. 7º, II);
- manutenção em desobediência a ordem judicial de exclusão.
Inscrever no Cadin sem a comunicação prévia ou deixar de excluir o nome no prazo legal sujeita o servidor responsável às penalidades da Lei 8.112/1990 e da CLT (art. 2º, § 7º). A própria lei, portanto, trata essas condutas como descumprimento de dever. As hipóteses de irregularidade estão detalhadas em inscrição indevida no Cadin.
O dano
Dano moral, em linguagem simples, é a lesão a direitos da personalidade, como a honra, a imagem e o bom nome. No caso do Cadin, a lesão está em ser apresentado à Administração como devedor sem sê-lo, com as restrições que isso traz: o registro existente na consulta prévia é “fator impeditivo” para operações de crédito com recursos públicos, incentivos fiscais e financeiros e contratos ou convênios com desembolso de recursos públicos (art. 6º-A da Lei 10.522/2002).
O dano material é outra coisa: é o prejuízo econômico, como um contrato perdido, uma taxa de juros mais alta paga em outra instituição ou despesas para regularizar a situação. Ele sempre depende de prova. A Súmula 37 do STJ permite cumular as duas indenizações quando decorrem do mesmo fato.
O nexo causal
É preciso demonstrar que o dano decorreu do registro indevido, e não de outro fator. Esse elemento é decisivo em dois tipos de situação: quando o próprio interessado contribuiu para o erro, e quando havia outras restrições legítimas em seu nome, como se verá adiante.
Dano presumido no Cadin: a orientação da Segunda Turma do STJ
O ponto central da discussão é saber se o dano moral precisa ser provado ou se ele é presumido, o que os tribunais chamam de dano in re ipsa: o dano que decorre do próprio fato, sem necessidade de demonstrar sofrimento, constrangimento ou perda concreta.
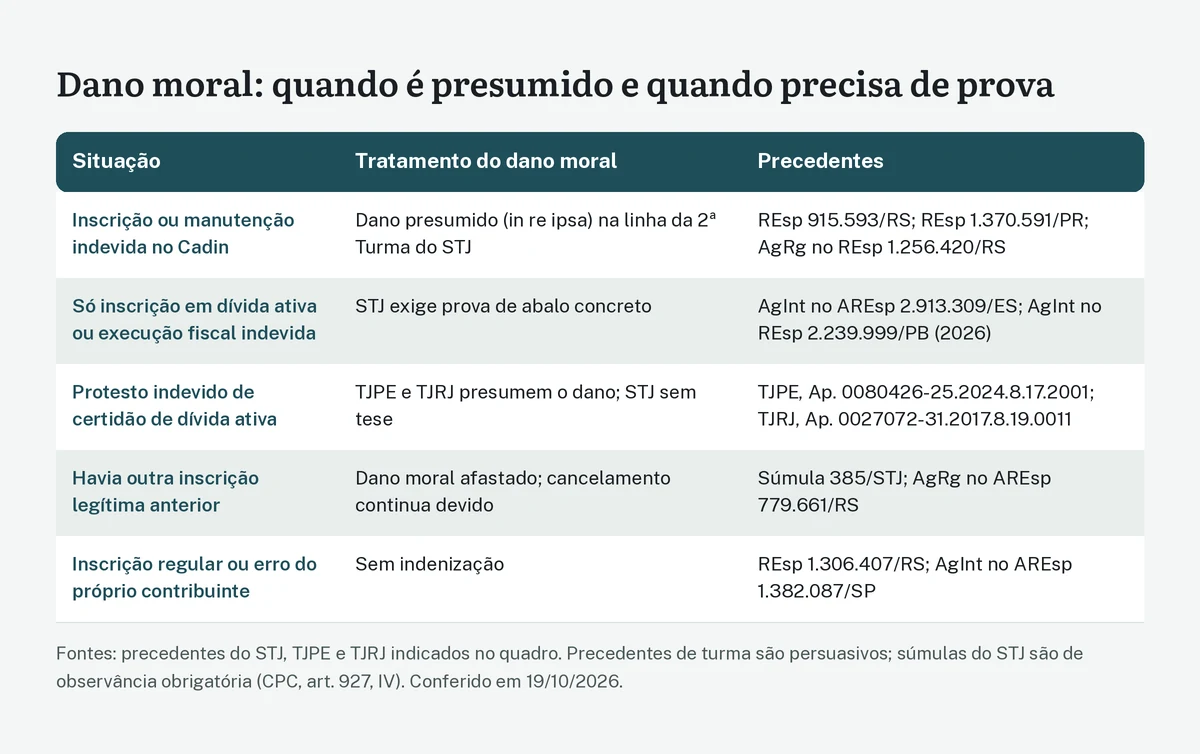
Para a inscrição ou a manutenção indevida no Cadin, a Segunda Turma do STJ tem uma linha de decisões que reconhece o dano presumido:
- REsp 915.593/RS (Rel. Min. Castro Meira, julgado em 10/04/2007): “É indenizável por dano moral a simples circunstância de inscrição indevida em cadastro de inadimplentes.” O processo voltou à origem para fixação do valor.
- REsp 639.969/PE (Rel. Min. Eliana Calmon, julgado em 08/11/2005), caso originário de Pernambuco: “Inscrição indevida no CADIN – dano moral presumido.”
- REsp 1.155.726/SC (Rel. Min. Eliana Calmon, julgado em 04/03/2010): inscrição indevida no Cadin, com dano moral presumido.
- REsp 1.370.591/PR (Rel. Min. Herman Benjamin, julgado em 06/06/2013): manutenção no Cadin depois do pagamento da dívida ativa. A indenização é cabível “com base na simples prova de que houve inscrição, ou manutenção, indevida de registro”, sendo “desnecessária a demonstração de efetivo prejuízo”.
- AgRg no REsp 1.256.420/RS (Rel. Min. Herman Benjamin, julgado em 20/09/2011): a manutenção no Cadin contra tutela antecipada que mandava excluir o registro “também dá ensejo à indenização por danos morais”.
Na Primeira Turma, o REsp 978.031/RS reconheceu dano moral pela manutenção no Cadin de empresa que tinha parcelamento deferido, situação em que a exigibilidade estava suspensa e o credor deveria ter excluído o registro.
Esses acórdãos são precedentes de turma, com valor persuasivo, e não teses vinculantes. Não foi localizado tema repetitivo do STJ sobre dano moral por inscrição no Cadin. Mesmo assim, a linha é consistente ao longo dos anos e é aplicada pelos tribunais regionais, como o Tribunal Regional Federal da 5ª Região (TRF5).
Na prática, a presunção do dano não dispensa provar o essencial: que houve o registro e que ele era indevido. O comprovante da consulta ao Cadin e os documentos que mostram a irregularidade continuam indispensáveis.
Dívida ativa e execução fiscal: aqui o STJ exige prova
A distinção mais importante deste artigo está aqui. Inscrever alguém em dívida ativa ou ajuizar uma execução fiscal indevida não é o mesmo que incluí-lo no Cadin, e o STJ trata as duas situações de forma diferente.
Há um precedente antigo no sentido do dano presumido: no REsp 1.139.492/PB (Rel. Min. Mauro Campbell Marques, Segunda Turma, julgado em 08/02/2011), o STJ afirmou que o ajuizamento de execução fiscal para cobrar valor já quitado ou débito cuja inexistência deveria ser de conhecimento da Fazenda “por si só faz presumir a ocorrência de dano moral”.
Os julgados recentes, porém, seguem outra orientação:
- AgInt no AREsp 2.107.835/SC (Rel. Min. Herman Benjamin, Segunda Turma, julgado em 28/11/2022): o STJ manteve decisão segundo a qual o dano pela inscrição indevida em dívida ativa “deveria ser devidamente comprovado, uma vez não se trata de dano moral in re ipsa, como ocorre com a inscrição ou manutenção indevida em cadastro de devedores”.
- AgInt no AREsp 2.913.309/ES (Rel. Min. Marco Aurélio Bellizze, Segunda Turma, julgado em 24/06/2026): “O ajuizamento de execução fiscal e a inscrição em dívida ativa não geram, per se, dano moral in re ipsa, impondo-se a comprovação do prejuízo para a configuração da responsabilidade civil.”
- AgInt no REsp 2.239.999/PB (Rel. Min. Paulo Sérgio Domingues, Primeira Turma, julgado em 31/08/2026): “A inscrição indevida em dívida ativa e o ajuizamento de execução fiscal não configuram, por si, dano moral presumido, exigindo prova de abalo concreto que ultrapasse meros dissabores administrativos.” A condenação foi afastada.
Hoje, portanto, as duas turmas de direito público do STJ entendem que a simples inscrição em dívida ativa ou a execução fiscal indevida, por si sós, não geram dano presumido. É preciso provar um abalo concreto. A decisão de origem mantida pelo STJ em 2022 deixa clara a diferença: a inscrição ou manutenção indevida em cadastro de devedores, como o Cadin, continua sendo tratada como hipótese de dano presumido.
Na prática, isso significa que é importante verificar se houve, de fato, registro no Cadin, e não apenas inscrição em dívida ativa. Muitas vezes as duas coisas acontecem juntas: segundo a página oficial do serviço, a PGFN registra o contribuinte no Cadin após 30 dias da notificação da primeira cobrança. Se o registro no Cadin não existiu, o pedido terá de vir acompanhado de prova do abalo concreto. A consulta ao cadastro, com data, é a prova mais simples; o passo a passo está em como consultar o Cadin pelo CPF ou CNPJ.
Protesto indevido de certidão de dívida ativa
A terceira situação é o protesto em cartório da certidão de dívida ativa (CDA). O protesto é legítimo: o STJ admitiu o protesto de CDA no Tema 777 dos recursos repetitivos, e o Supremo Tribunal Federal afirmou, na ADI 5135 (julgada em 09/11/2016), que ele não constitui sanção política. O problema é o protesto indevido, de dívida que não existe ou não é de quem foi protestado.
Os tribunais estaduais têm aplicado a presunção de dano ao protesto indevido de CDA. O Tribunal de Justiça de Pernambuco (TJPE) decidiu, na Apelação Cível 0080426-25.2024.8.17.2001 (2ª Câmara de Direito Público, Rel. Des. José Ivo de Paula Guimarães, julgada em 27/07/2026), em caso de IPTU lançado em nome de ex-proprietários, que “a inscrição indevida em dívida ativa e o protesto irregular configuram dano moral in re ipsa”, e que a falta de atualização do cadastro imobiliário não afasta a responsabilidade do Município. Na Apelação Cível 0007412-31.2024.8.17.2640 (Núcleo 4.0 R2G, 1ª Turma, julgada em 25/07/2026), o TJPE afirmou que “o protesto extrajudicial de Certidão de Dívida Ativa nula configura ato ilícito e gera dano moral presumido”. O Tribunal de Justiça do Rio de Janeiro seguiu a mesma linha na Apelação Cível 0027072-31.2017.8.19.0011 (1ª Câmara de Direito Público, Rel. Des. Jacqueline Lima Montenegro, 2025).
No STJ, não há tese sobre o tema. Um acórdão de 2008, o REsp 1.093.601/RJ, afirmou que o protesto de CDA não gera dano in re ipsa, mas partia da premissa de que o protesto era “desnecessário e inócuo”, superada pelo Tema 777 e pela ADI 5135. As decisões mais recentes do STJ sobre o assunto esbarram na impossibilidade de reexame de provas (Súmula 7) e não fixam orientação. As diferenças entre os registros estão em Cadin, protesto, SPC e Serasa.
Quando a indenização não cabe
A presunção do dano não é automática em todos os casos. Os tribunais identificaram situações em que a indenização é afastada.
Outras inscrições legítimas: Súmula 385
A Súmula 385 do STJ estabelece: “Da anotação irregular em cadastro de proteção ao crédito, não cabe indenização por dano moral, quando preexistente legítima inscrição, ressalvado o direito ao cancelamento.” Embora editada para cadastros de crédito, ela foi aplicada ao Cadin no AgRg no AREsp 779.661/RS (Rel. Min. Herman Benjamin, Segunda Turma, julgado em 19/11/2015): como havia outros débitos vencidos e não pagos, vinculados ao mesmo CNPJ e inscritos no Cadin, o dano moral foi afastado. O TRF5 aplicou a mesma súmula no processo 0801497-62.2015.4.05.8100 (Primeira Turma, documento de 31/03/2017), em que o autor tinha outras restrições em cadastros de crédito.
A súmula preserva o direito ao cancelamento do registro indevido. O que se perde é a indenização por dano moral, não o direito de excluir a anotação.
Inscrição regular
Se o registro tinha fundamento legal, não há ato ilícito. No REsp 1.306.407/RS (Rel. Min. Gurgel de Faria, Primeira Turma, julgado em 27/10/2016), o STJ decidiu que “a inscrição regular do responsável tributário no cadastro de inadimplentes, por não se qualificar como ato ilícito, não ocasiona dano moral indenizável”. O caso envolvia o adquirente de veículo, responsável pelo IPVA anterior à compra. A simples propositura de ação para discutir a dívida, sem garantia nem suspensão da exigibilidade, não torna o registro indevido (Tema 264 do STJ); se a dívida existir, não há ilícito, e se for depois declarada inexistente, a análise da indenização dependerá do caso concreto.
Culpa do próprio contribuinte
No AgInt no AREsp 1.382.087/SP (Rel. Min. Francisco Falcão, Segunda Turma, julgado em 04/06/2019), o dano moral foi afastado porque o próprio contribuinte havia errado ao preencher a guia de pagamento, o que levou ao registro. Quando o erro que causou a inscrição é do interessado, como pagar com código errado ou deixar de informar mudança de endereço, a relação de causa e efeito com a conduta do Estado fica comprometida.
Inércia e erro escusável: um contraponto do TJPE
Na Apelação/Remessa Necessária 0003502-59.2025.8.17.2640 (Núcleo 4.0 R2G, 2ª Turma, julgada em 06/05/2026), envolvendo o Estado de Pernambuco, o TJPE declarou inexistente débito de IPVA de veículo que havia sofrido perdimento em favor da União, mas afastou o dano moral que a sentença havia reconhecido. Os fundamentos foram a inércia do ex-proprietário, com base no dever de mitigar o próprio prejuízo e na boa-fé, e o erro escusável da Administração. O caso não tratava do Cadin federal, mas mostra que a conduta do próprio interessado pesa na análise.
Meros aborrecimentos
No AgInt no AREsp 1.206.474/SP (Rel. Min. Francisco Falcão, Segunda Turma, julgado em 12/06/2018), o tribunal de origem havia negado dano moral pela inclusão no Cadin decorrente de sanções do Tribunal de Contas, por considerar a situação mero aborrecimento, e o STJ não reexaminou os fatos (Súmula 7). Como os tribunais estaduais e regionais dão a palavra final sobre os fatos, a forma como o caso é demonstrado na primeira instância é decisiva.
O que dizem os acórdãos do TRF5
O TRF5, que julga os recursos das causas federais de Pernambuco, tem acórdãos que reconhecem dano moral em casos de Cadin e de cobrança indevida. São precedentes persuasivos.
- Processo 0800289-35.2014.4.05.8308 (Quarta Turma, Rel. Des. Federal Lázaro Guimarães; embargos de declaração julgados em 07/04/2015), originário de Pernambuco. Cobrança de taxa de ocupação de imóvel no Recife de que o autor “jamais fora proprietário”. O órgão de patrimônio pediu o cancelamento da inscrição, mas a cobrança foi mantida, com execução fiscal e registro no Cadin. O tribunal manteve a declaração de inexistência do débito e a indenização, afirmando que o dano por inscrição indevida no Cadin “é considerado in re ipsa”.
- Processo 0802213-33.2013.4.05.8400 (Quarta Turma, Rel. Des. Federal Rogério Fialho Moreira, julgado em 11/03/2014), do Rio Grande do Norte. Empresa incluída no Cadin sem a notificação e sem o prazo de 75 dias então previsto no art. 2º, § 2º, da Lei 10.522/2002. O acórdão aplicou a redação vigente na época; desde a Lei 14.973/2024, a lei fala em inclusão “em até 30 (trinta) dias após” a comunicação, e a Portaria PGFN/MF 819/2023 prevê o registro trinta dias após a comunicação (art. 3º). O tribunal reconheceu a responsabilidade objetiva e o dano presumido.
- Processo 0801777-42.2015.4.05.8000 (Primeira Turma, Rel. Des. Federal Élio Siqueira, documento de 14/06/2016), de Alagoas. Imposto de renda lançado com base em declaração que o autor comprovadamente não fez, com inscrição indevida no Cadin. Dano “presumido […] (in re ipsa)”.
- Processo 0804158-64.2013.4.05.8300 (Primeira Turma, Rel. Des. Federal Manoel de Oliveira Erhardt, documento de 18/01/2016), originário de Pernambuco. Execução fiscal de imposto de renda que já havia sido retido na fonte. O tribunal não tratou o dano como presumido: considerou demonstrado o constrangimento pela execução, com citação na residência e cobrança de mais de 30 mil reais, e manteve a indenização, ajustando apenas os juros. O acórdão menciona a praxe de inscrição no Cadin, mas não afirma que houve registro no caso.
Os dois últimos casos envolvem também cobrança indevida em dívida ativa ou execução fiscal. No 0804158, o dano foi reconhecido a partir de consequências concretas, o que está em linha com a exigência atual do STJ de prova do abalo nessas situações; quando houver registro no Cadin, a prova desse registro ganha peso na argumentação.
Cadin não é cadastro de consumo: as diferenças
É comum misturar o Cadin com os cadastros privados de proteção ao crédito, como SPC e Serasa. As regras são diferentes.
Nos cadastros de consumo, o Código de Defesa do Consumidor exige comunicação por escrito ao consumidor da abertura do cadastro (art. 43, § 2º) e limita as informações negativas a 5 anos (art. 43, § 1º). O STJ complementou essas regras com a Súmula 359 (“Cabe ao órgão mantenedor do Cadastro de Proteção ao Crédito a notificação do devedor antes de proceder à inscrição”) e a Súmula 404 (“É dispensável o aviso de recebimento (AR) na carta de comunicação ao consumidor sobre a negativação de seu nome em bancos de dados e cadastros”).
O Cadin é um cadastro público federal, regido pela Lei 10.522/2002. A comunicação prévia é feita pelo próprio credor, e a inclusão se faz “em até 30 (trinta) dias após” a comunicação (art. 2º, § 2º); a Portaria PGFN/MF 819/2023 prevê o registro trinta dias após a comunicação (art. 3º); a comunicação pelo correio para o endereço do instrumento que originou o débito considera-se entregue 15 dias após a expedição (art. 2º, § 3º). A Lei do Cadastro Positivo é expressa ao dizer que os bancos de dados mantidos por pessoas jurídicas de direito público interno são regidos por legislação específica (art. 1º, parágrafo único, da Lei 12.414/2011). A aplicação analógica das regras do Código de Defesa do Consumidor ao Cadin é matéria de interpretação, e as súmulas citadas devem ser usadas com cuidado, apenas para comparação.
A Súmula 385, como visto, é a exceção: o STJ a aplicou expressamente ao Cadin. Para o regime dos cadastros privados, veja negativação no SPC e Serasa.
Juros e correção monetária
Duas súmulas do STJ orientam a atualização da indenização por dano moral:
- Súmula 54: “Os juros moratórios fluem a partir do evento danoso, em caso de responsabilidade extracontratual.” A responsabilidade do Estado pelo registro indevido é extracontratual, e o STJ aplicou a súmula contra a Fazenda em caso de Cadin no AgRg no AREsp 12.223/PR (Rel. Min. Humberto Martins, Segunda Turma, julgado em 20/09/2011).
- Súmula 362: “A correção monetária do valor da indenização do dano moral incide desde a data do arbitramento.”
O TRF5 aplicou as duas súmulas nos processos 0800289-35.2014.4.05.8308 e 0802213-33.2013.4.05.8400. Em outro acórdão, o processo 0804158-64.2013.4.05.8300, o tribunal fixou juros de 0,5% ao mês desde a citação, conforme entendimento do Pleno do TRF5 de 17/06/2015. No TJPE, a Apelação Cível 0005249-85.2024.8.17.2670 (Gravatá, julgada em 27/08/2026) aplicou juros desde o evento danoso e correção desde o arbitramento, com a taxa Selic de forma exclusiva após a Emenda Constitucional 113/2021, segundo registrou o acórdão. Os índices aplicáveis a condenações contra a Fazenda dependem da época do dano e da legislação vigente, e devem ser conferidos no caso concreto.
Quanto vale a indenização
Os valores variam conforme o caso. A título de exemplo, no REsp 1.370.591/PR o STJ manteve indenização de R$5.000,00, e no processo 0800289-35.2014.4.05.8308 o TRF5 manteve R$ 10.000,00. Esses números refletem as circunstâncias de cada caso e não servem de tabela. Os critérios de fixação e os valores encontrados nos tribunais estão reunidos no artigo sobre o valor da indenização por Cadin indevido.
Prazo para pedir a indenização
A pretensão de indenização contra a Fazenda Pública prescreve em cinco anos. O Decreto 20.910/1932 estabelece que “todo e qualquer direito ou ação contra a Fazenda federal, estadual ou municipal, seja qual for a sua natureza, prescrevem em cinco anos contados da data do ato ou fato do qual se originarem” (art. 1º).
Dois cuidados práticos. Primeiro, quando o registro é mantido por longo período, a definição do momento exato em que o prazo começa a correr pode gerar discussão; o mais prudente é não deixar passar cinco anos a partir da ciência do registro. Segundo, o mesmo decreto prevê que não corre a prescrição durante a demora da repartição no estudo, no reconhecimento ou no pagamento de dívida considerada líquida, a partir do protocolo do requerimento do interessado (art. 4º e parágrafo único); a aplicação dessa regra ao caso concreto deve ser examinada com cuidado. Os prazos de prescrição em geral estão em prescrição de dívidas.
Como montar o pedido de indenização
O pedido pode ser feito em ação própria ou cumulado com a ação que pede a exclusão do registro. O mandado de segurança não serve para pedir indenização (Súmulas 269 e 271 do STF). O procedimento está em ação judicial contra inscrição indevida no Cadin.
Documentos que fortalecem o pedido
- consultas ao Cadin com data, mostrando o registro, o credor e, se possível, o período em que ele permaneceu ativo;
- prova da irregularidade: comprovantes de pagamento, termo de parcelamento, decisão que cancelou o débito, documentos que mostram que a pessoa não era a devedora, ausência de comunicação prévia;
- pedidos administrativos de baixa e as respostas, ou a falta delas;
- prova de consequências concretas, quando houver: recusa de financiamento, perda de contrato, impedimento em licitação, correspondência com o órgão consultante;
- certidões de outros cadastros, para demonstrar que não havia outras inscrições legítimas, o que afasta a Súmula 385.
Mesmo nos casos em que o dano é presumido, a demonstração de consequências concretas pode influenciar o valor fixado. Nos casos de inscrição em dívida ativa ou execução fiscal sem registro no Cadin, essa prova passa a ser indispensável.
O que esperar do processo
A ação contra a União ou entidade federal tramita na Justiça Federal; contra Estado ou Município, na Justiça Estadual. A sentença contra o ente público está sujeita, em regra, à remessa necessária (art. 496 do Código de Processo Civil), salvo nos limites de valor e nas hipóteses de dispensa. O pagamento da condenação segue o regime próprio da execução contra a Fazenda Pública.
Exemplos práticos
Os exemplos são hipotéticos e servem para ilustrar como as regras se aplicam. Cada caso depende das provas e das circunstâncias.
O registro mantido depois do pagamento
Uma professora pagou à vista uma dívida inscrita na PGFN. Quatro meses depois, o registro continuava ativo no Cadin, e ela não conseguiu assinar um contrato de bolsa com uma universidade federal. Como a manutenção após o pagamento descumpre o prazo de 5 dias úteis da lei, a situação se aproxima da que o STJ examinou no REsp 1.370.591/PR, em que o dano foi considerado presumido. A perda do contrato, se documentada, pode fundamentar também o pedido de dano material.
A execução fiscal sem registro no Cadin
Um aposentado é executado por imposto de renda que havia sido retido na fonte. A consulta mostra que seu nome nunca foi incluído no Cadin. Pela orientação atual do STJ (AgInt no REsp 2.239.999/PB), a execução indevida, por si só, não gera dano presumido. Se ele pedir indenização, precisará demonstrar abalo concreto, como bloqueio de valores, recusa de crédito ou outras consequências documentadas.
A empresa com outras pendências
Uma empresa foi incluída no Cadin por uma multa já anulada, mas tinha, na mesma época, dois outros registros legítimos por tributos em atraso. Ela tem direito ao cancelamento do registro indevido, mas o pedido de dano moral tende a esbarrar na Súmula 385, como no AgRg no AREsp 779.661/RS. A situação das pessoas jurídicas tem particularidades tratadas em Cadin indevido de pessoa jurídica.
O erro na guia
Um contribuinte pagou o tributo com o código de receita errado, e o débito permaneceu em aberto até ser registrado no Cadin. Como o erro que gerou o registro foi do próprio contribuinte, a indenização tende a ser afastada, como no AgInt no AREsp 1.382.087/SP. Ele deve corrigir a guia e pedir a baixa; a indenização só voltaria a ser discutida se, depois de corrigido o erro e comprovada a regularização, o credor mantivesse o registro além do prazo legal.
Perguntas frequentes
Preciso provar que sofri com a inscrição no Cadin?
Para a inscrição ou manutenção indevida no Cadin, a Segunda Turma do STJ tem presumido o dano, como no REsp 1.370.591/PR. Ainda assim, é preciso provar que o registro existiu e que era indevido. Provar consequências concretas pode ajudar na fixação do valor.
Inscrição em dívida ativa é o mesmo que estar no Cadin?
Não. A inscrição em dívida ativa é o ato de controle administrativo da legalidade que antecede a cobrança judicial (art. 2º, § 3º, da Lei 6.830/1980); o Cadin é um cadastro consultado pela Administração federal antes de certos atos. Para a inscrição em dívida ativa e a execução fiscal indevidas, o STJ hoje exige prova do abalo concreto (AgInt no AREsp 2.913.309/ES e AgInt no REsp 2.239.999/PB).
Se eu tiver outras dívidas, perco o direito à indenização?
Se havia outras inscrições legítimas anteriores, a Súmula 385 do STJ afasta o dano moral, como decidido para o Cadin no AgRg no AREsp 779.661/RS. O direito de cancelar o registro indevido continua. Se as outras anotações também forem indevidas, a análise é outra.
Contra quem devo propor a ação?
Contra o ente que fez o registro: a União, a autarquia ou fundação federal, o Estado ou o Município. Pelo Tema 940 do STF, o servidor que praticou o ato não pode ser réu na ação de indenização.
Qual é o prazo para pedir indenização?
Cinco anos, contados da data do ato ou fato que originou o direito (art. 1º do Decreto 20.910/1932). Quando o registro é mantido por muito tempo, convém não deixar passar o prazo a partir da ciência do registro.
Fui incluído sem aviso prévio. Cabe dano moral?
A inclusão sem a comunicação do art. 2º, § 2º, da Lei 10.522/2002 é irregular. O TRF5, no processo 0802213-33.2013.4.05.8400, reconheceu dano moral nessa situação, aplicando a redação então vigente, que previa 75 dias; hoje o prazo é de até 30 dias após a comunicação. Se a dívida existia e não foi paga, a análise pode considerar também a conduta do devedor.
O dano moral vale para empresas?
Sim. A Súmula 227 do STJ admite que a pessoa jurídica sofra dano moral, e o STJ já examinou caso de empresa inscrita indevidamente no Cadin, com dano moral reconhecido na origem (AgRg no AREsp 12.223/PR). Alguns tribunais, porém, exigem prova de abalo à reputação da empresa em situações como o protesto indevido. O tema está no artigo sobre Cadin indevido de pessoa jurídica.
Posso pedir indenização no mandado de segurança?
Não. O mandado de segurança não substitui ação de cobrança e não produz efeitos patrimoniais para o passado (Súmulas 269 e 271 do STF). A indenização é pedida em ação pelo procedimento comum, que pode ser proposta depois ou ao mesmo tempo.
O protesto indevido da certidão de dívida ativa também gera indenização?
Os tribunais estaduais, inclusive o TJPE, têm reconhecido dano presumido no protesto indevido de CDA. No STJ, não há tese firmada sobre o tema. O cancelamento do protesto por motivo diferente do pagamento depende de ordem judicial (art. 26, § 3º, da Lei 9.492/1997).
Conclusão
A inscrição ou a manutenção indevida no Cadin pode gerar indenização por dano moral, e a linha de decisões da Segunda Turma do STJ trata esse dano como presumido, dispensando a prova de prejuízo concreto. A base é a responsabilidade objetiva do Estado (art. 37, § 6º, da Constituição), e a ação é dirigida ao ente responsável pelo registro, não ao servidor.
O cuidado está nas distinções. A simples inscrição em dívida ativa ou a execução fiscal indevida, sem registro no Cadin, hoje exigem prova do abalo concreto segundo o STJ; o protesto indevido de CDA é tratado como dano presumido pelos tribunais estaduais, sem tese no STJ. A existência de outras inscrições legítimas, a regularidade do registro e a culpa do próprio interessado podem afastar a indenização. O prazo é de cinco anos contra a Fazenda, e a análise do caso concreto, com os documentos, define se o pedido tem fundamento.
Leia também
- Quanto vale uma indenização por inscrição indevida no Cadin?
- Ação judicial contra inscrição indevida no Cadin: procedimentos e tutela de urgência
- Jurisprudência sobre inscrição indevida no Cadin: decisões do STJ, STF, TRFs e Tribunais Estaduais
- Indenização do Estado: buraco na rua, queda de árvore e outros danos
Mais artigos sobre o tema na página Direito Administrativo.
Fontes
- Constituição Federal, arts. 5º, X, e 37, § 6º
- Código Civil, arts. 43, 186 e 927
- Lei nº 10.522/2002, texto compilado, arts. 2º, 6º-A e 7º
- Lei Complementar nº 225/2026, art. 3º
- Decreto nº 20.910/1932, arts. 1º e 4º
- Código de Defesa do Consumidor, art. 43
- Lei nº 12.414/2011 (cadastro positivo), art. 1º
- Lei nº 9.492/1997 (protesto), art. 26
- STF, Tema 940 da repercussão geral (RE 1.027.633/SP)
- STF, ADI 5135/DF (protesto de certidão de dívida ativa)
- STJ, Súmula 385
- STJ, Súmulas 37, 54, 227, 359, 362 e 404 (pesquisa de súmulas)
- STJ, REsp 915.593/RS, Segunda Turma
- STJ, REsp 639.969/PE, Segunda Turma
- STJ, REsp 1.155.726/SC, Segunda Turma
- STJ, REsp 1.370.591/PR, Segunda Turma
- STJ, AgRg no REsp 1.256.420/RS, Segunda Turma
- STJ, REsp 978.031/RS, Primeira Turma
- STJ, REsp 1.139.492/PB, Segunda Turma
- STJ, AgInt no AREsp 2.107.835/SC, Segunda Turma
- STJ, AgInt no AREsp 2.913.309/ES, Segunda Turma
- STJ, AgInt no REsp 2.239.999/PB, Primeira Turma
- STJ, AgRg no AREsp 779.661/RS, Segunda Turma
- STJ, REsp 1.306.407/RS, Primeira Turma
- STJ, AgInt no AREsp 1.382.087/SP, Segunda Turma
- STJ, AgInt no AREsp 1.206.474/SP, Segunda Turma
- STJ, AgRg no AREsp 12.223/PR, Segunda Turma
- STJ, REsp 1.093.601/RJ, Segunda Turma (registro histórico)
- TRF5, processo 0800289-35.2014.4.05.8308, Quarta Turma
- TRF5, processo 0802213-33.2013.4.05.8400, Quarta Turma
- TRF5, processo 0801777-42.2015.4.05.8000, Primeira Turma
- TRF5, processo 0804158-64.2013.4.05.8300, Primeira Turma
- TRF5, processo 0801497-62.2015.4.05.8100, Primeira Turma
- TJPE, Consulta de Jurisprudência (Apelações 0080426-25.2024.8.17.2001, 0007412-31.2024.8.17.2640, 0005249-85.2024.8.17.2670 e 0003502-59.2025.8.17.2640)
- TJRJ, Apelação Cível 0027072-31.2017.8.19.0011
Informações conferidas nas fontes em 19/10/2026.
Conteúdo informativo e geral. Não substitui a orientação de um advogado sobre o seu caso. Leis e decisões dos tribunais mudam: confira sempre a situação atual.