Atualizado em 29/10/2026.
Uma mesma dívida com o governo pode aparecer em lugares diferentes: no Cadin, em um cartório de protesto e nos birôs de crédito como SPC e Serasa. Para quem está do outro lado, tudo parece “nome sujo”. Mas Cadin, protesto e Serasa são instrumentos distintos, criados por leis diferentes, com finalidades, prazos, efeitos e formas de correção próprias. Confundi-los leva a pedidos feitos no lugar errado e a registros que continuam ativos mesmo depois de a dívida ser resolvida.
Este artigo compara os quatro mecanismos: o Cadin, cadastro público federal; o protesto da certidão de dívida ativa, ato praticado pelo tabelião; e os bancos de dados privados de proteção ao crédito, como SPC e Serasa. Explica como a dívida pública chega a cada um deles, quando é exigida comunicação prévia, quanto tempo o registro pode durar, quem responde por um registro indevido e o que fazer para corrigi-lo. No meio do texto, um quadro comparativo resume as diferenças.
Neste artigo
- Três naturezas jurídicas diferentes
- O Cadin: cadastro público federal
- O protesto da certidão de dívida ativa: ato do cartório
- SPC e Serasa: bancos de dados privados
- Comunicação prévia: uma regra para cada instrumento
- Quanto tempo o registro pode durar
- Quadro comparativo
- Quem responde por um registro indevido
- Como corrigir um registro indevido em cada caso
- O que dizem os tribunais
- Pernambuco, Recife e Jaboatão dos Guararapes
- Exemplos práticos
- Perguntas frequentes
- Conclusão
Três naturezas jurídicas diferentes
A diferença essencial está na natureza de cada instrumento.
- O Cadin é um cadastro público federal, regulado pela Lei 10.522/2002. Os registros são feitos por órgãos e entidades públicas credoras, e o sistema é gerido pela Procuradoria-Geral da Fazenda Nacional (PGFN) (art. 3º).
- O protesto é um ato notarial, praticado pelo tabelião de protesto. É definido pela Lei 9.492/1997 como “o ato formal e solene pelo qual se prova a inadimplência e o descumprimento de obrigação originada em títulos e outros documentos de dívida” (art. 1º). Desde 2012, as certidões de dívida ativa da União, dos estados, do Distrito Federal, dos municípios e de suas autarquias e fundações estão expressamente entre os títulos sujeitos a protesto (art. 1º, parágrafo único, incluído pela Lei 12.767/2012).
- SPC e Serasa são bancos de dados privados de proteção ao crédito, regidos pelo Código de Defesa do Consumidor (CDC) quando tratam de consumidores. O CDC os considera “entidades de caráter público” (art. 43, § 4º), mas eles são mantidos por entidades privadas e consultados por bancos, lojas e financeiras.
A Lei 12.414/2011, que trata dos bancos de dados de histórico de crédito (o chamado cadastro positivo), deixa clara a separação: “Os bancos de dados instituídos ou mantidos por pessoas jurídicas de direito público interno serão regidos por legislação específica” (art. 1º, parágrafo único). Ou seja, o Cadin não segue as regras da lei do cadastro positivo: é regido pela Lei 10.522/2002.
O Cadin: cadastro público federal
Finalidade
O Cadin existe para proteger os recursos públicos. Antes de liberar crédito com recursos públicos, conceder incentivos fiscais e financeiros ou celebrar convênios e contratos que envolvam desembolso de recursos públicos, os órgãos federais devem consultá-lo (art. 6º da Lei 10.522/2002). Desde a Lei 14.973/2024, a existência de registro nessa consulta é “fator impeditivo” para esses atos (art. 6º-A). As consequências estão detalhadas no artigo sobre restrições do Cadin.
Quem inclui e quem consulta
Cada órgão ou entidade credora inclui seus devedores “segundo normas próprias e sob sua exclusiva responsabilidade” (art. 2º, § 1º). A PGFN gere o sistema, mas não inclui nem exclui registros de outros credores. Além das dívidas com órgãos federais, o cadastro pode receber dívidas de estados e municípios conveniados com a União, de conselhos profissionais e situações irregulares perante o FGTS (art. 2º, III a V).
Um ponto que costuma surpreender: o Cadin não é consultado pelo comércio. Quando um órgão faz a consulta obrigatória, o sistema mostra apenas a existência ou não de pendência e o órgão responsável (art. 11 da Portaria PGFN/MF 819/2023). A pessoa registrada consulta a própria situação pelo endereço gov.br/cadin, como explica o artigo sobre o que é o Cadin.
Efeitos
O efeito do Cadin é restrito às relações com recursos públicos: crédito oficial, incentivos, convênios e contratos com desembolso. Ele não bloqueia contas, não impede compras a prazo no comércio e não aparece, por si, nas consultas de crédito privadas.
O protesto da certidão de dívida ativa: ato do cartório
Finalidade e legitimidade
O protesto prova publicamente a inadimplência. Durante anos, discutiu-se se a Fazenda Pública podia protestar a certidão de dívida ativa, já que dispõe da execução fiscal. A questão foi resolvida pelos tribunais superiores:
- O Supremo Tribunal Federal (STF), na ADI 5135 (Rel. Min. Luís Roberto Barroso, julgada em 09/11/2016), fixou que “o protesto das Certidões de Dívida Ativa constitui mecanismo constitucional e legítimo, por não restringir de forma desproporcional quaisquer direitos fundamentais garantidos aos contribuintes e, assim, não constituir sanção política”. É decisão de controle concentrado, com efeito vinculante.
- O Superior Tribunal de Justiça (STJ), no Tema 777 dos recursos repetitivos (REsp 1.686.659/SP, Rel. Min. Herman Benjamin, Primeira Seção, julgado em 28/11/2018), firmou a tese de que “a Fazenda pública possui interesse e pode efetivar o protesto da CDA, documento de dívida, na forma do art. 1º, parágrafo único, da Lei 9.492/1997, com a redação dada pela Lei 12.767/2012”. A Primeira Seção admitiu depois o protesto de certidão de dívida ativa mesmo antes da lei de 2012 (EREsp 1.109.579/PR, julgado em 27/10/2021), e a Primeira Turma dispensou lei local autorizativa (REsp 1.895.557/SP, julgado em 22/06/2021).
O protesto como etapa anterior à execução fiscal
O protesto ganhou peso com o Tema 1184 da repercussão geral (RE 1.355.208/SC, Rel. Min. Cármen Lúcia, julgado em 19/12/2023). Para as execuções fiscais de baixo valor, o STF fixou que o ajuizamento depende de tentativa de conciliação ou solução administrativa e de “protesto do título, salvo por motivo de eficiência administrativa, comprovando-se a inadequação da medida”. Os embargos de declaração esclareceram que a tese se aplica somente às execuções fiscais de baixo valor.
O Conselho Nacional de Justiça (CNJ) regulamentou o tema na Resolução 547/2024. O art. 2º condiciona o ajuizamento da execução fiscal a prévia tentativa de conciliação ou solução administrativa, e a simples notificação do devedor para pagamento antes do ajuizamento já conta como solução administrativa (§ 2º). O art. 3º exige o protesto prévio do título, mas seu parágrafo único permite dispensá-lo, conforme análise do juiz no caso concreto, quando houver: comunicação da inscrição em dívida ativa aos birôs de crédito (inciso I); averbação da certidão nos registros de bens (inciso II); indicação de bens penhoráveis (inciso III); ou, desde a Resolução 617/2025, inclusão do crédito no Cadin (inciso IV). Na prática, portanto, a inclusão no Cadin e a comunicação aos birôs podem ser aceitas pelo juiz, caso a caso, como substitutas do protesto prévio antes da execução.
Protesto interrompe a prescrição
A Lei Complementar 236/2026 alterou o Código Tributário Nacional (CTN) e passou a prever que a prescrição da cobrança do crédito tributário se interrompe “pelo protesto extrajudicial da certidão de dívida ativa ou pelo protesto judicial” (art. 174, § 1º, II). Interrompida, a prescrição recomeça a correr da data do ato que a interrompeu (art. 174, § 3º). Essa é uma diferença relevante em relação ao Cadin: o registro no Cadin não aparece entre as causas de interrupção do art. 174. A relação entre prescrição e cadastro está no artigo sobre dívida prescrita e Cadin.
Como funciona o procedimento
A Lei 9.492/1997 define o caminho:
- O credor apresenta o título (no caso, a certidão de dívida ativa) ao tabelionato.
- O tabelião examina apenas os requisitos formais. Ele não investiga “a ocorrência de prescrição ou caducidade” (art. 9º).
- O devedor é intimado no endereço fornecido pelo credor (art. 14), ou por edital nas hipóteses do art. 15, como endereço incerto ou recusa em receber.
- O protesto é registrado em até três dias úteis contados da protocolização (art. 12), se não houver pagamento ou outra causa que o impeça.
- Nesse período, o devedor pode pagar diretamente no tabelionato, com os emolumentos e despesas (art. 19).
Efeitos
O protesto é público. Os cartórios fornecem às entidades vinculadas à proteção do crédito, quando solicitado, certidão diária dos protestos tirados e dos cancelamentos efetuados (art. 29 da Lei 9.492/1997). É assim que um protesto de dívida pública pode passar a influenciar consultas de crédito privadas. A lei limita esse uso: os bancos de dados dessas entidades só podem prestar informações restritivas oriundas de títulos “regularmente protestados cujos registros não foram cancelados” (art. 29, § 2º).
O panorama geral da cobrança da dívida ativa, incluindo protesto e execução fiscal, está no artigo dívida ativa: protesto e execução fiscal.
SPC e Serasa: bancos de dados privados
Finalidade e regras
SPC, Serasa e outros birôs reúnem informações para subsidiar decisões de crédito no mercado. Nas relações de consumo, o art. 43 do CDC garante ao consumidor:
- acesso às informações existentes sobre ele e às respectivas fontes (caput);
- cadastros “objetivos, claros, verdadeiros”, sem informações negativas “referentes a período superior a cinco anos” (§ 1º);
- comunicação por escrito da abertura de cadastro, ficha ou registro, quando não solicitada por ele (§ 2º);
- correção imediata de dados inexatos, com comunicação da alteração aos destinatários em cinco dias úteis (§ 3º);
- vedação de informações que impeçam novo acesso ao crédito depois de consumada a prescrição da cobrança (§ 5º).
As regras práticas sobre prazos e negativação indevida no comércio estão no artigo sobre negativação no SPC e na Serasa.
Como a dívida pública chega aos birôs
Uma dívida com o governo não vai para o SPC ou a Serasa por meio do Cadin. Ela pode chegar por outros caminhos, cada um com regra própria:
- Comunicação feita pela Fazenda Nacional. Inscrito o crédito em dívida ativa da União e notificado o devedor para pagar em até cinco dias, a Fazenda pode, se não houver pagamento, “comunicar a inscrição em dívida ativa aos órgãos que operam bancos de dados e cadastros relativos a consumidores e aos serviços de proteção ao crédito e congêneres” (art. 20-B, caput e § 3º, I, da Lei 10.522/2002).
- Protesto da certidão de dívida ativa. Como visto, os cartórios fornecem aos birôs a relação dos protestos e cancelamentos (art. 29 da Lei 9.492/1997).
- Ordem judicial na execução fiscal. O Código de Processo Civil permite ao juiz, a requerimento da parte, determinar a inclusão do nome do executado em cadastros de inadimplentes (art. 782, § 3º). No Tema 1026 dos recursos repetitivos (REsp 1.814.310/RS e outros, Rel. Min. Og Fernandes, Primeira Seção, julgado em 24/02/2021), o STJ fixou que essa regra “é aplicável às execuções fiscais, devendo o magistrado deferir o requerimento de inclusão do nome do executado em cadastros de inadimplentes, preferencialmente pelo sistema SERASAJUD, independentemente do esgotamento prévio de outras medidas executivas, salvo se vislumbrar alguma dúvida razoável à existência do direito ao crédito previsto na Certidão de Dívida Ativa – CDA”.
- Lei local. Alguns municípios preveem o envio de dados de devedores a entidades de proteção ao crédito. É o caso de Jaboatão dos Guararapes e, em hipóteses específicas, do Recife, como se verá adiante.
Comunicação prévia: uma regra para cada instrumento
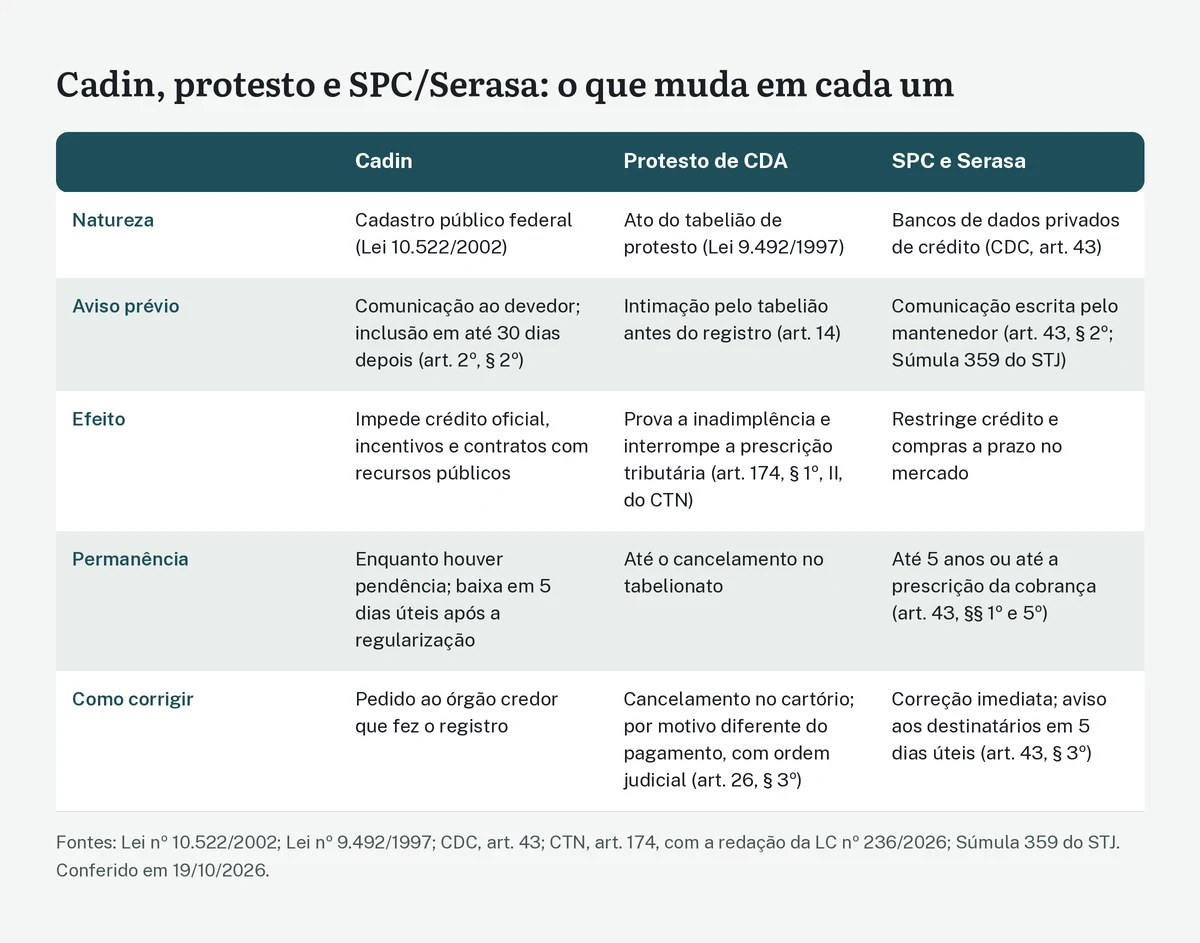
O aviso antes do registro é exigido no Cadin, no protesto e nos cadastros privados, com regras e responsáveis diferentes. Na inclusão determinada pelo juiz na execução fiscal, a lógica é outra: a medida decorre de decisão judicial no processo.
No Cadin
A inclusão “far-se-á em até 30 (trinta) dias após a comunicação ao devedor da existência do débito passível de inscrição naquele Cadastro, fornecendo-se todas as informações pertinentes ao débito” (art. 2º, § 2º, da Lei 10.522/2002, na redação da Lei 14.973/2024). A comunicação pelo correio ao endereço do documento que originou o débito é considerada entregue 15 dias após a expedição (§ 3º), e as notificações da Receita Federal, da PGFN e da Procuradoria-Geral Federal sobre o débito ou a inscrição em dívida ativa valem como essa comunicação (§ 4º). Acórdãos antigos que falam em 75 dias aplicavam a redação anterior da lei. O tema está no artigo sobre Cadin sem notificação prévia.
No protesto
O aviso é a intimação feita pelo tabelião, no endereço fornecido pelo apresentante (art. 14 da Lei 9.492/1997), ou o edital nas hipóteses do art. 15. A intimação abre a oportunidade de pagar no próprio tabelionato antes do registro (art. 19).
Nos cadastros privados
O CDC exige comunicação por escrito da abertura do registro, quando não solicitada pelo consumidor (art. 43, § 2º). Duas súmulas do STJ, editadas para cadastros privados, completam a regra:
- Súmula 359: “Cabe ao órgão mantenedor do Cadastro de Proteção ao Crédito a notificação do devedor antes de proceder à inscrição.”
- Súmula 404: “É dispensável o aviso de recebimento (AR) na carta de comunicação ao consumidor sobre a negativação de seu nome em bancos de dados e cadastros.”
Essas súmulas foram editadas para os cadastros de proteção ao crédito. O Cadin tem regra própria no art. 2º, § 2º, da Lei 10.522/2002. Também não substituem a intimação do tabelião no protesto.
Na execução fiscal
Quando a inclusão em cadastro de inadimplentes é determinada pelo juiz na execução fiscal (art. 782, § 3º, do Código de Processo Civil), a medida é tomada dentro do processo, por decisão judicial, e pode ser questionada pelos meios processuais próprios.
Quanto tempo o registro pode durar
Cadin
A Lei 10.522/2002 não fixa prazo máximo de permanência. O registro existe enquanto existir a pendência. Comprovada a regularização, a baixa deve ocorrer em 5 dias úteis (art. 2º, § 5º); se a exigibilidade for suspensa, por exemplo por parcelamento, o registro é suspenso (art. 7º), em até 5 dias úteis segundo a Portaria PGFN/MF 819/2023 (art. 6º). Extinta a execução fiscal pela prescrição, a Resolução 547/2024 do CNJ veda a inscrição ou manutenção do devedor em cadastros de inadimplentes e o protesto relativos ao mesmo crédito (art. 1º-B, § 4º, incluído pela Resolução 689/2026).
Protesto
O protesto permanece até ser cancelado. Não há, na Lei 9.492/1997, prazo de expiração automática do registro. As certidões do tabelionato abrangem, no mínimo, os cinco anos anteriores ao pedido, salvo quando se referem a protesto específico (art. 27), e delas não constam os registros cujos cancelamentos foram averbados (art. 27, § 2º). Na prática, quem pagou precisa providenciar o cancelamento, como se verá.
SPC e Serasa
Para as relações de consumo, o CDC limita as informações negativas a cinco anos (art. 43, § 1º) e proíbe informações que dificultem novo acesso ao crédito depois de consumada a prescrição da cobrança (art. 43, § 5º). Quando a anotação decorre de ordem judicial na execução fiscal, ela deve ser cancelada imediatamente “se for efetuado o pagamento, se for garantida a execução ou se a execução for extinta por qualquer outro motivo” (art. 782, § 4º, do Código de Processo Civil).
Quadro comparativo
| Aspecto | Cadin | Protesto de CDA | SPC e Serasa |
|---|---|---|---|
| Natureza | Cadastro público federal | Ato notarial do tabelião de protesto | Bancos de dados privados de proteção ao crédito |
| Lei principal | Lei 10.522/2002 | Lei 9.492/1997 | CDC, art. 43 (e Lei 12.414/2011 para o cadastro positivo) |
| Quem registra | O órgão público credor | O tabelião, a pedido do credor | O mantenedor do banco de dados, com base na informação da fonte, na comunicação da Fazenda (art. 20-B) ou em ordem judicial |
| Quem consulta | Órgãos federais, antes de liberar recursos públicos | Qualquer interessado, por certidão; birôs recebem a relação diária | Bancos, lojas, financeiras e demais consulentes |
| Aviso prévio | Comunicação ao devedor; inclusão em até 30 dias depois | Intimação pelo tabelião antes do registro | Comunicação escrita pelo mantenedor (art. 43, § 2º; Súmula 359) |
| Efeito principal | Impede crédito oficial, incentivos e contratos com recursos públicos | Prova pública da inadimplência; interrompe a prescrição tributária | Restringe crédito e compras a prazo no mercado |
| Permanência | Enquanto houver pendência; baixa em 5 dias úteis | Até o cancelamento | Até 5 anos ou até a prescrição, o que vier antes, nas relações de consumo |
| Como corrigir | Pedido ao órgão credor; baixa em 5 dias úteis | Cancelamento no tabelionato; por outro motivo que não o pagamento, com ordem judicial | Correção imediata, com comunicação aos destinatários em 5 dias úteis |
Quem responde por um registro indevido
No Cadin e no protesto de certidão de dívida ativa
Nos dois casos, quem decide registrar ou protestar é o ente público credor. No Cadin, a lei é expressa: a inclusão é feita sob a “exclusiva responsabilidade” do órgão credor (art. 2º, § 1º), e o STJ já afirmou que a responsabilidade pela exclusão do devedor adimplente é dos órgãos ou entidades credoras, e não do gestor do sistema (REsp 978.031/RS, Primeira Turma, Rel. Min. Denise Arruda, julgado em 23/04/2009). No protesto de certidão de dívida ativa, os acórdãos que reconhecem indenização atribuem a responsabilidade ao ente que levou a protesto o título indevido, como o município nos casos de IPTU julgados pelo Tribunal de Justiça de Pernambuco (TJPE).
A responsabilidade do Estado é objetiva (art. 37, § 6º, da Constituição), e a ação deve ser proposta contra o ente público, não contra o servidor, segundo o Tema 940 da repercussão geral do STF (RE 1.027.633/SP, julgado em 14/08/2019).
Nos cadastros privados
Pela Súmula 359 do STJ, cabe ao mantenedor do cadastro notificar o devedor antes da inscrição. Quando a anotação decorre de comunicação feita pela Fazenda Nacional com base no art. 20-B, § 3º, I, da Lei 10.522/2002, a origem da informação é a inscrição em dívida ativa, e a correção do débito passa pelo órgão de cobrança.
Dano moral: as regras não são as mesmas
Os tribunais tratam de forma diferente cada tipo de registro:
- Inscrição ou manutenção indevida no Cadin: a Segunda Turma do STJ tem precedentes que presumem o dano moral, como o REsp 1.370.591/PR (Rel. Min. Herman Benjamin, julgado em 06/06/2013), sobre manutenção após o pagamento.
- Simples inscrição em dívida ativa ou execução fiscal indevida: o STJ, em 2026, passou a exigir prova do abalo (AgInt no AREsp 2.913.309/ES, Segunda Turma, julgado em 24/06/2026; AgInt no REsp 2.239.999/PB, Primeira Turma, julgado em 31/08/2026).
- Protesto indevido de certidão de dívida ativa: o TJPE e o Tribunal de Justiça do Rio de Janeiro têm presumido o dano; no STJ, não há tese sobre o tema, e as decisões recentes esbarram em obstáculos processuais.
- Cadastros privados, em relações entre particulares: a Terceira Turma do STJ afirmou, no REsp 1.059.663/MS (Rel. Min. Nancy Andrighi, julgado em 02/12/2008), que, nos casos de protesto indevido ou inscrição irregular em cadastros de inadimplentes, o dano moral se configura in re ipsa, “ainda que a prejudicada seja pessoa jurídica”.
Nos cadastros, a Súmula 385 do STJ limita a indenização: não cabe dano moral por anotação irregular “quando preexistente legítima inscrição, ressalvado o direito ao cancelamento”. O STJ aplicou a súmula ao Cadin no AgRg no AREsp 779.661/RS (Segunda Turma, julgado em 19/11/2015). A discussão sobre o dano está no artigo sobre danos morais por inscrição indevida no Cadin, e os critérios de valor, em quanto vale a indenização por Cadin indevido.
Como corrigir um registro indevido em cada caso
No Cadin
O pedido vai ao órgão credor que fez o registro, identificado na consulta ao sistema. Regularizada a situação, a baixa deve ocorrer em 5 dias úteis (art. 2º, § 5º, da Lei 10.522/2002), e, se não puder ser feita no prazo, o credor deve fornecer certidão de regularidade (§ 6º). Se a pessoa não souber a origem do registro, pode pedir ao credor a identificação da pendência, que deve ser informada em até 30 dias, sob pena de suspensão ou baixa do registro (art. 14-A da Portaria PGFN/MF 819/2023). Para registros da PGFN, o pedido é feito no portal Regularize. O passo a passo está no artigo como sair do Cadin, e a situação de quem já pagou, em nome no Cadin após o pagamento.
No protesto
O cancelamento é pedido diretamente no tabelionato, por qualquer interessado, com a apresentação do documento protestado (art. 26 da Lei 9.492/1997) ou, na falta dele, com a declaração de anuência do credor (§ 1º). Há duas regras que fazem diferença:
- Se o cancelamento se fundar em motivo diferente do pagamento, como dívida inexistente, prescrita ou cobrada da pessoa errada, ele “será efetivado por determinação judicial, pagos os emolumentos devidos ao Tabelião” (art. 26, § 3º).
- Quando a extinção da obrigação decorrer de processo judicial, a certidão do juízo com menção ao trânsito em julgado substitui o título (art. 26, § 4º).
Pagar a dívida ao credor não cancela o protesto automaticamente. Enquanto o cancelamento não for averbado, o protesto pode continuar sendo informado aos birôs (art. 29, § 2º).
Nos cadastros privados
O consumidor pode exigir a correção imediata de dados inexatos, e o arquivista deve comunicar a alteração aos destinatários das informações incorretas em cinco dias úteis (art. 43, § 3º, do CDC). Se a anotação decorre de comunicação da Fazenda, convém resolver também a origem, com o órgão de cobrança, para evitar que a informação seja reenviada. Quando há cobrança indevida, o artigo sobre cobrança indevida e nome negativado trata da devolução e das medidas cabíveis nas relações privadas.
Na anotação determinada pelo juiz
Se a inclusão foi feita por ordem judicial na execução fiscal, o pedido de cancelamento é dirigido ao próprio juízo, com a prova do pagamento, da garantia da execução ou da extinção do processo (art. 782, § 4º, do Código de Processo Civil).
Quando a via administrativa não resolve
Nos casos de registro claramente ilegal, comprovado por documentos, o mandado de segurança pode ser usado contra o ato da autoridade pública, no prazo de 120 dias da ciência (art. 23 da Lei 12.016/2009). Quando é necessário produzir provas, cancelar protesto por motivo diferente do pagamento ou pedir indenização, a ação pelo procedimento comum, com pedido de tutela de urgência (art. 300 do Código de Processo Civil), é o caminho usual. Os detalhes estão nos artigos sobre mandado de segurança contra o Cadin e ação judicial contra o Cadin.
O que dizem os tribunais
Além dos precedentes já citados, algumas decisões ajudam a entender a relação entre os instrumentos:
- STF, ADI 1454 (Rel. Min. Ellen Gracie): em 15/06/2000, o Plenário manteve o art. 6º das medidas provisórias que antecederam a Lei 10.522/2002, que trata da consulta prévia ao Cadin; em 2007, a ação foi julgada prejudicada quanto ao art. 7º. É uma decisão anterior à Lei 14.973/2024. Não há precedente do STF ou do STJ que qualifique o Cadin como “sanção política”.
- STJ, Tema 264 dos recursos repetitivos (REsp 1.137.497/CE, Rel. Min. Luiz Fux, Primeira Seção, julgado em 14/04/2010): a mera discussão judicial da dívida, sem garantia idônea ou suspensão da exigibilidade, não impede a inclusão no Cadin. Tese vinculante.
- STJ, Tema 1263 dos recursos repetitivos (Rel. Min. Afrânio Vilela): vai definir se a oferta de seguro garantia impede o protesto e a inscrição do débito tributário no Cadin. Está pendente, sem tese firmada, e não é possível antecipar o resultado.
- STJ, REsp 1.093.601/RJ (Segunda Turma, Rel. Min. Eliana Calmon, julgado em 18/11/2008): afirmou que o protesto prévio da certidão de dívida ativa era “desnecessário e inócuo”. Essa premissa foi superada pelo Tema 777 e pela ADI 5135, e o julgado vale hoje apenas como registro histórico.
- TJPE, Apelação Cível 0007412-31.2024.8.17.2640 (Núcleo 4.0 R2G, 1ª Turma, julgada em 25/07/2026): o protesto de certidão de dívida ativa nula, em caso de ISS lançado com notificação apenas por aplicativo de mensagens, foi considerado ato ilícito, com dano moral presumido.
- TJPE, Recurso Inominado 0036444-48.2025.8.17.8201 (2ª Turma Recursal do I Colégio Recursal da Capital, julgado em 28/08/2026): caso do Município do Recife em que houve inscrição em dívida ativa de IPTU sem prova do fato gerador e “ameaça de CADIN, protesto e SERASA”, com indenização mantida. É decisão de turma recursal, sem força vinculante. Para a simples inscrição em dívida ativa, as decisões do STJ de 2026 exigem prova do abalo.
Os acórdãos de turmas e câmaras são precedentes persuasivos. As teses de repercussão geral, os temas repetitivos, as súmulas e as ADIs têm força obrigatória.
Pernambuco, Recife e Jaboatão dos Guararapes
As regras do Cadin federal não se aplicam automaticamente a cadastros e cobranças de estados e municípios. Na região, a situação encontrada na pesquisa para este guia é a seguinte:
- Pernambuco: não foi localizada lei estadual que crie cadastro de inadimplentes nos moldes do Cadin. A cobrança da dívida ativa estadual segue a legislação própria, e o protesto de certidão de dívida ativa tem base na Lei 9.492/1997.
- Recife: não foi localizado cadastro municipal de inadimplentes. O Código Tributário Municipal (Lei 15.563/1991) prevê a “comunicação aos órgãos de proteção ao crédito” quando o parcelamento é rescindido por falta de pagamento (art. 163, § 2º, e art. 164, § 1º). O Portal Recife em Dia oferece o serviço “Consulta de Débito Protestado e CDA”, que permite verificar, pelo número da certidão de dívida ativa, se o débito municipal foi protestado.
- Jaboatão dos Guararapes: o Código Tributário Municipal criou o Cadastro de Inadimplentes Municipal (CADIM), no art. 182-A (redação da Lei 1.321/2017; texto compilado oficial do Portal da Transparência, atualizado até 2022), para débitos inscritos em dívida ativa que não estejam com a exigibilidade suspensa, e prevê que os dados “podem ser informados e disponibilizados às instituições de proteção e restrição ao crédito”. O art. 182-B lista instrumentos de cobrança extrajudicial, entre eles a inscrição de devedores em órgãos de proteção ao crédito e o protesto, e o art. 182-C autoriza o protesto de certidão de dívida ativa com base na Lei 9.492/1997.
Não foi localizado convênio de Pernambuco, do Recife ou de Jaboatão com a PGFN para inclusão de devedores no Cadin federal, e não há lista pública oficial desses convênios. Por isso, uma dívida de IPTU com esses municípios, em regra, não aparece no Cadin federal, mas pode levar a protesto, à comunicação aos birôs nas hipóteses previstas na lei local e, no caso de Jaboatão, ao cadastro municipal. As diferenças entre cadastros estão no artigo sobre Cadin federal, estadual e municipal, e a cobrança do imposto, em Cadin por dívida de IPTU.
Exemplos práticos
Os exemplos são hipotéticos e servem apenas para ilustrar como os instrumentos se combinam.
A dívida federal em três lugares
Um profissional autônomo deixou de pagar um débito de imposto de renda, que foi inscrito em dívida ativa da União. Ele foi notificado, não pagou e passou a constar do Cadin. A Fazenda comunicou a inscrição aos birôs de crédito, com base no art. 20-B, § 3º, I, da Lei 10.522/2002, e levou a certidão a protesto. Ao quitar a dívida no Regularize, ele precisa conferir três coisas: a baixa no Cadin, em 5 dias úteis; o cancelamento do protesto no tabelionato, com a documentação exigida; e a retirada da anotação nos birôs. Cada uma segue regra própria.
O IPTU protestado de imóvel já vendido
Uma moradora do Recife vendeu um apartamento e, anos depois, descobriu protesto de certidão de dívida ativa de IPTU de exercícios posteriores à venda, lançados em seu nome. Ela pode pedir ao município a revisão do lançamento e a providência para cancelar o protesto. Se a questão não se resolver nessa via, o cancelamento fundado em motivo diferente do pagamento depende de determinação judicial (art. 26, § 3º, da Lei 9.492/1997). O Cadin federal, em princípio, não está envolvido, porque não há convênio localizado do município com a PGFN.
A anotação feita na execução fiscal
Uma empresa executada pela Fazenda teve o nome incluído em cadastro de inadimplentes por ordem do juiz, pelo sistema SERASAJUD, conforme o Tema 1026. Ela ofereceu seguro garantia aceito no processo. Com a execução garantida, a inscrição deve ser cancelada imediatamente (art. 782, § 4º, do Código de Processo Civil), e o pedido é feito ao próprio juízo.
O registro que só aparece no Cadin
Um produtor rural com multa ambiental vencida não tem protesto nem anotação no Serasa, mas não consegue contratar crédito com recursos de programa oficial. O impedimento vem do Cadin, consultado pelo banco nas operações com recursos públicos. Uma compra a prazo no comércio, por outro lado, não é afetada pelo registro.
Perguntas frequentes
Estar no Cadin suja o nome no Serasa?
Não diretamente. O Cadin não é consultado pelo comércio, e o sistema mostra aos órgãos públicos apenas a existência da pendência e o credor. A dívida pública pode chegar aos birôs por outros caminhos: comunicação da Fazenda Nacional (art. 20-B, § 3º, I, da Lei 10.522/2002), protesto da certidão de dívida ativa ou ordem judicial na execução fiscal.
O governo pode protestar dívida de imposto?
Sim. A Lei 9.492/1997 inclui as certidões de dívida ativa entre os títulos sujeitos a protesto (art. 1º, parágrafo único). O STF declarou o mecanismo constitucional na ADI 5135, e o STJ confirmou a possibilidade no Tema 777 dos recursos repetitivos.
O protesto da dívida ativa tem prazo para sair?
A Lei 9.492/1997 não prevê expiração automática do protesto. Ele permanece até o cancelamento, que deve ser pedido no tabelionato. As certidões abrangem, no mínimo, os cinco anos anteriores ao pedido, e os protestos cancelados não constam delas.
As Súmulas 359 e 404 do STJ valem para o Cadin?
Elas foram editadas para os cadastros privados de proteção ao crédito. No Cadin, a comunicação prévia segue o art. 2º, § 2º, da Lei 10.522/2002: inclusão em até 30 dias após a comunicação ao devedor, com as informações pertinentes ao débito.
Paguei a dívida. O que preciso cancelar?
Depende de onde a dívida foi registrada. No Cadin, a baixa é obrigação do credor em 5 dias úteis. No protesto, o cancelamento é pedido no cartório, com o título ou a anuência do credor. Nos birôs, a anotação deve ser retirada; se decorreu de ordem judicial, o cancelamento é imediato após o pagamento (art. 782, § 4º, do Código de Processo Civil).
O protesto da certidão de dívida ativa interrompe a prescrição?
Sim, para créditos tributários, desde a Lei Complementar 236/2026, que alterou o art. 174, § 1º, II, do CTN. A prescrição recomeça a correr da data do protesto (art. 174, § 3º).
Dívida prescrita pode ser protestada?
O tabelião não investiga prescrição (art. 9º da Lei 9.492/1997), o que significa que o protesto pode ocorrer mesmo assim. Se a dívida estiver prescrita, o cancelamento por esse motivo depende de determinação judicial (art. 26, § 3º). A prescrição extingue o crédito tributário (art. 156, V, do CTN), e o registro em cadastros perde o fundamento.
Quem devo procurar para corrigir cada registro?
No Cadin, o órgão credor que fez o registro. No protesto, o tabelionato, com a documentação ou, se o motivo não for pagamento, com ordem judicial. Nos birôs, o mantenedor do cadastro e a fonte da informação. Na anotação feita na execução fiscal, o juízo do processo.
Conclusão
Cadin, protesto de certidão de dívida ativa, SPC e Serasa respondem a lógicas diferentes. O Cadin é um cadastro público que protege os recursos do Estado e impede operações com dinheiro público. O protesto é um ato do cartório que prova a inadimplência, é reconhecido como legítimo pelo STF e pelo STJ e, desde 2026, interrompe a prescrição tributária. SPC e Serasa são bancos de dados privados de crédito, que podem receber a dívida pública pela comunicação da Fazenda, pelo protesto ou por ordem judicial.
Essas diferenças têm consequências práticas: cada registro tem sua regra de aviso prévio, seu prazo de permanência e seu caminho de correção. Quem resolve a dívida ou identifica um registro indevido precisa verificar cada um separadamente, procurar o responsável certo e guardar os comprovantes. Quando a via administrativa não basta, as medidas judiciais variam conforme o registro e as provas, e a análise do caso concreto por um advogado ou pela Defensoria Pública ajuda a escolher o caminho.
Leia também
- Nome no SPC e Serasa: regras da negativação, prazo de 5 anos e inclusão indevida
- Dívida ativa: como consultar, negociar e o que acontece se não pagar
- Cobrança indevida e abusiva: devolução em dobro e como contestar
- O que é Cadin e como funciona o cadastro de inadimplentes do poder público
Mais artigos sobre o tema na página Direito Tributário.
Fontes
- Lei nº 10.522/2002, texto compilado, arts. 2º, 3º, 6º, 6º-A, 7º e 20-B
- Portaria PGFN/MF nº 819/2023, arts. 6º, 11 e 14-A
- Lei nº 9.492/1997 (protesto), arts. 1º, 9º, 12, 14, 15, 19, 26, 27 e 29
- Código de Defesa do Consumidor, art. 43
- Lei nº 12.414/2011, art. 1º, parágrafo único
- Código Tributário Nacional, arts. 156 e 174, com a redação da LC nº 236/2026
- Código de Processo Civil, arts. 300 e 782
- CNJ, Resolução nº 547/2024, arts. 1º-B, 2º e 3º
- STF, ADI 5135/DF (protesto de certidão de dívida ativa)
- STF, ADI 1454/DF
- STF, Tema 1184 da repercussão geral e Tema 940
- STJ, Tema 777, Tema 1026, Tema 264 e Tema 1263 (pendente) dos recursos repetitivos
- STJ, Súmulas 359, 385 e 404
- STJ, REsp 978.031/RS, REsp 1.370.591/PR, REsp 1.059.663/MS e REsp 1.093.601/RJ
- STJ, AgInt no AREsp 2.913.309/ES, AgInt no REsp 2.239.999/PB e AgRg no AREsp 779.661/RS
- TJPE, Consulta de Jurisprudência (processos citados pelo número)
- Portal Recife em Dia: consulta de débito protestado e CDA
- Código Tributário Municipal de Jaboatão dos Guararapes, arts. 182-A a 182-C
Informações conferidas nas fontes em 19/10/2026.
Conteúdo informativo e geral. Não substitui a orientação de um advogado sobre o seu caso. Leis e decisões dos tribunais mudam: confira sempre a situação atual.