Atualizado em 29/10/2026.
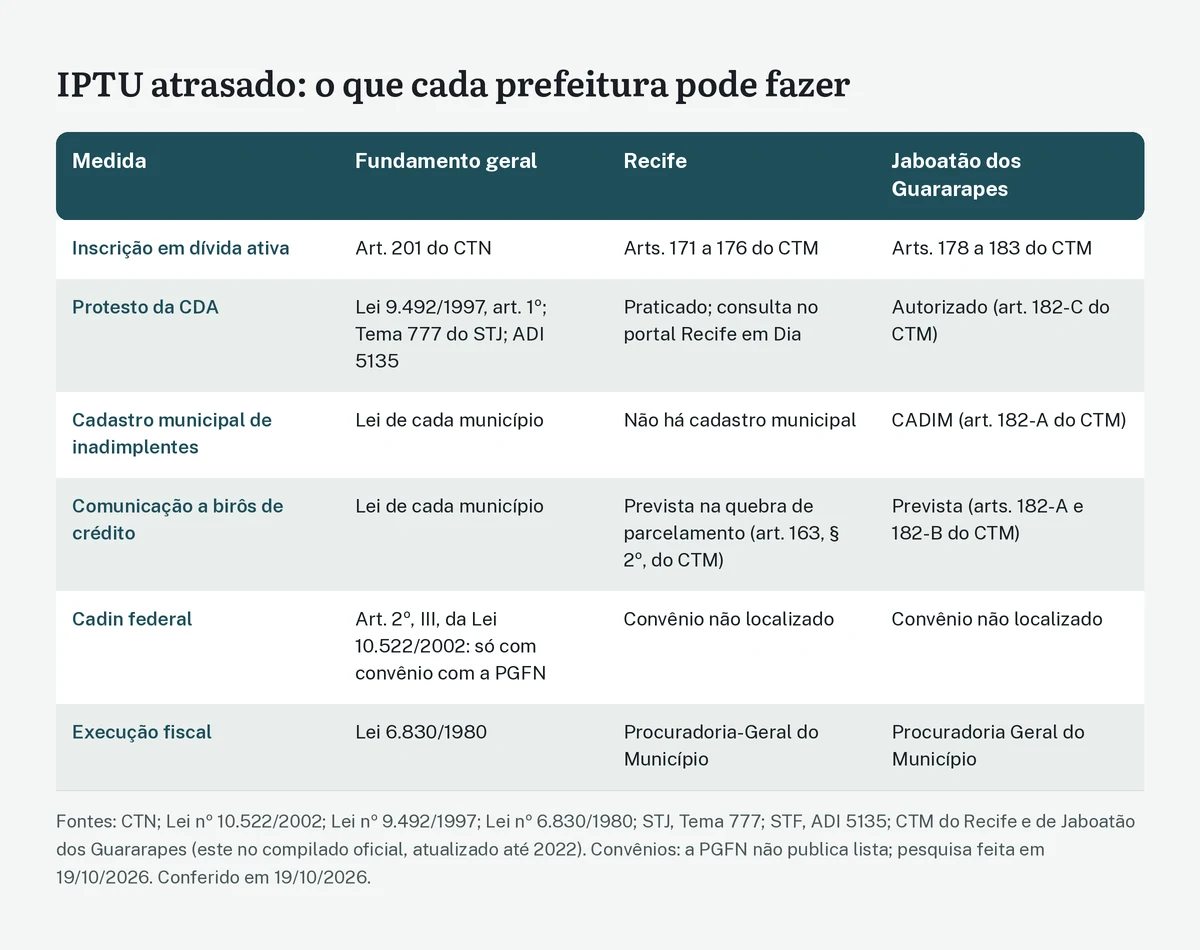
Atrasar o IPTU pode levar o nome do proprietário a cadastros de devedores, mas o caminho não é tão direto quanto parece. Quando se fala em Cadin por dívida de IPTU, é preciso distinguir três coisas: o Cadin federal, que só recebe dívidas municipais quando a prefeitura tem convênio com a Procuradoria-Geral da Fazenda Nacional (PGFN); os cadastros de inadimplentes criados pelos próprios municípios; e medidas como o protesto da certidão de dívida ativa e a comunicação a birôs de crédito, que muita gente chama genericamente de “negativação”.
Este artigo explica quem deve o IPTU, como a prefeitura constitui e cobra a dívida, em que condições o nome pode ser incluído em cada cadastro e quais são as situações mais comuns de inscrição indevida, com base na legislação federal, nos códigos tributários do Recife e de Jaboatão dos Guararapes e em decisões recentes do Tribunal de Justiça de Pernambuco (TJPE). Ao final, mostra como contestar a cobrança e quais documentos reunir.
Neste artigo
- A resposta curta: depende do cadastro e do município
- O IPTU: o que é e quem deve pagar
- Venda do imóvel: quem responde pelas dívidas antigas
- Lançamento e notificação: o ponto de partida da cobrança
- O caminho da dívida até os cadastros
- Quando a dívida de IPTU chega ao Cadin federal
- Requisitos de uma inscrição regular
- Situações de inscrição indevida: o que dizem os tribunais de Pernambuco
- Dano moral: as três situações que os tribunais distinguem
- Prescrição do IPTU
- Como contestar a cobrança e a inscrição
- Documentos e provas
- Exemplos práticos
- Perguntas frequentes
- Conclusão
A resposta curta: depende do cadastro e do município
A prefeitura não inclui, por conta própria, o nome do contribuinte no Cadin federal. O Cadin é regulado pela Lei 10.522/2002 e reúne principalmente débitos com órgãos e entidades federais. Desde a Lei 14.973/2024, a lei permite incluir também as pessoas inscritas em dívida ativa de estados, Distrito Federal e municípios, mas apenas “conforme convênio firmado com a União, representada pela Procuradoria-Geral da Fazenda Nacional” (art. 2º, III).
Ou seja, para uma dívida de IPTU aparecer no Cadin federal, são necessárias, no mínimo, três condições:
- o débito deve estar inscrito na dívida ativa do município;
- o município deve ter convênio com a PGFN para registrar seus devedores no Cadin;
- o registro deve observar as regras da Lei 10.522/2002 e da Portaria PGFN/MF 819/2023, inclusive a comunicação prévia ao devedor.
Mesmo sem convênio, a dívida de IPTU pode gerar outras consequências: inscrição em dívida ativa, protesto em cartório, inclusão em cadastro municipal, quando a lei local o criou, comunicação a serviços de proteção ao crédito e execução fiscal. Cada uma dessas medidas tem fundamento e efeitos próprios. A diferença entre o Cadin federal e os cadastros estaduais e municipais está detalhada em Cadin federal, estadual e municipal.
O IPTU: o que é e quem deve pagar
O IPTU é o imposto municipal sobre a propriedade predial e territorial urbana (art. 156, I, da Constituição). O Código Tributário Nacional (CTN) define o fato gerador como “a propriedade, o domínio útil ou a posse de bem imóvel por natureza ou por acessão física”, localizado na zona urbana do município (art. 32), e o contribuinte como “o proprietário do imóvel, o titular do seu domínio útil, ou o seu possuidor a qualquer título” (art. 34).
O que dizem os códigos do Recife e de Jaboatão
Cada município detalha essas regras em sua lei. No Recife, o Código Tributário Municipal (Lei 15.563/1991) define o fato gerador (art. 14), fixa sua ocorrência em 1º de janeiro de cada ano (art. 16) e repete que o contribuinte “é o proprietário do imóvel, o titular do domínio útil ou o seu possuidor” (art. 21). O art. 22 permite considerar responsável, no lançamento, qualquer possuidor, direto ou indireto, com responsabilidade solidária dos demais, e trata do espólio e da massa falida. O art. 15 prevê que a obrigação se transmite ao adquirente do imóvel.
Em Jaboatão dos Guararapes, o Código Tributário Municipal (Lei 155/1991) define o contribuinte no art. 8º e, no art. 9º, com redação da Lei 1.480/2021, lista responsáveis solidários, entre eles qualquer possuidor, direto ou indireto, e o promitente comprador. As referências a Jaboatão neste artigo seguem o texto compilado oficial publicado pelo município, atualizado até 2022.
Proprietário, possuidor ou os dois
O Superior Tribunal de Justiça (STJ) resolveu a dúvida mais comum no Tema 122 dos recursos repetitivos (REsps 1.111.202/SP e 1.110.551/SP, Primeira Seção, Rel. Min. Mauro Campbell Marques, julgados em 10/06/2009). A tese, vinculante, afirma que tanto o promitente comprador (possuidor a qualquer título) quanto o proprietário que tem o imóvel registrado em seu nome “são contribuintes responsáveis pelo pagamento do IPTU”, e que “cabe à legislação municipal estabelecer o sujeito passivo do IPTU”. Desse julgamento nasceu a Súmula 399 do STJ, com o mesmo conteúdo.
Na prática, a prefeitura pode escolher cobrar o proprietário registrado ou o possuidor, conforme a lei local. Segundo a anotação oficial do STJ ao Tema 122, o proprietário só deixa de ser contribuinte se a própria legislação municipal retirar sua responsabilidade. A situação do comprador que não registrou a escritura tem particularidades e está tratada em IPTU de imóvel sem registro.
Contratos entre particulares não vinculam a prefeitura
Um contrato de locação ou de compra e venda pode dizer que o inquilino ou o comprador pagará o IPTU, mas essa cláusula não muda quem a prefeitura pode cobrar. O art. 123 do CTN estabelece que as convenções particulares sobre responsabilidade pelo pagamento de tributos não podem ser opostas à Fazenda Pública, salvo disposição de lei em contrário. A FAQ do portal Recife em Dia segue a mesma linha: na locação, o contribuinte é o proprietário, e o inquilino que assumiu o ônus no contrato paga ao locador. A divisão de despesas entre proprietário, inquilino e condomínio está em IPTU, condomínio e imóvel alugado: quem paga.
Venda do imóvel: quem responde pelas dívidas antigas
Quando o imóvel muda de dono, o CTN prevê que os créditos de IPTU se sub-rogam no adquirente, “salvo quando conste do título a prova de sua quitação” (art. 130). Por isso, quem compra deve exigir a certidão negativa de débitos imobiliários antes de assinar a escritura.
A sub-rogação não libera automaticamente quem vendeu. No AgInt no AREsp 942.940/RJ (Segunda Turma, Rel. Min. Herman Benjamin, julgado em 15/08/2017), o STJ afirmou que “o alienante possui legitimidade passiva para figurar em ação de execução fiscal de débitos constituídos em momento anterior à alienação voluntária de imóvel”, porque a responsabilidade do adquirente reforça a garantia do crédito, sem excluir o devedor original. É um precedente persuasivo, de turma.
O outro lado da regra é igualmente importante: como contribuinte, o antigo proprietário responde pelos fatos geradores anteriores à venda, e não pelos exercícios posteriores. Atenção, porém, à lei local: no Recife, quem deixa de pedir a atualização do CADIMO em 30 dias, inclusive o alienante, responde solidariamente pela obrigação tributária decorrente (art. 36, § 1º, do CTM). Mesmo assim, o TJPE já decidiu que essa omissão não afasta a responsabilidade do município pelo lançamento indevido. Lançar em nome do ex-proprietário o IPTU de anos em que ele já não era dono nem possuidor é uma das causas mais frequentes de inscrição indevida, como mostram os julgados do TJPE comentados adiante.
No Recife, o CTM determina a atualização do Cadastro Imobiliário (CADIMO) em 30 dias após a transferência, sob pena de responsabilidade solidária (art. 36, § 1º). No plano nacional, a Resolução 547/2024 do Conselho Nacional de Justiça (CNJ) determina que os cartórios de notas e de registro de imóveis comuniquem às prefeituras, em periodicidade não superior a 60 dias, as mudanças na titularidade de imóveis, para atualização cadastral (art. 4º; o parágrafo único, sobre a gratuidade para os entes públicos, foi incluído pela Resolução 617/2025).
Lançamento e notificação: o ponto de partida da cobrança
Antes de qualquer inscrição, a prefeitura precisa lançar o imposto e notificar o contribuinte. O lançamento do IPTU é feito de ofício, com base no cadastro imobiliário.
O carnê como notificação
A Súmula 397 do STJ afirma: “O contribuinte do IPTU é notificado do lançamento pelo envio do carnê ao seu endereço.” O tema foi julgado como repetitivo (Tema 116, REsp 1.111.124/PR, Primeira Seção, Rel. Min. Teori Albino Zavascki, julgado em 22/04/2009), com a tese de que “a remessa do carnê de pagamento do IPTU ao endereço do contribuinte é ato suficiente para a notificação do lançamento tributário”. Na formulação da questão julgada, cabe ao contribuinte comprovar que não teve ciência do lançamento. Isso torna difícil alegar desconhecimento quando o carnê foi enviado ao endereço cadastrado.
As regras do Recife
No Recife, o lançamento é anual, por unidade imobiliária, com base no CADIMO (art. 31 do CTM), e feito em nome do proprietário, do titular do domínio útil, do possuidor, do espólio ou da massa falida (art. 32). O antigo art. 33, que tratava dos meios de notificação do IPTU, foi revogado pela Lei 19.457/2025. Pela leitura do CTM anotado oficial, passa a valer a regra geral do art. 183, que admite, alternativamente, a ciência pessoal, a comunicação com aviso de recebimento, a publicação no Diário Oficial do Município, a publicação eletrônica no portal da prefeitura, o envio de carnê ao endereço cadastral e o meio eletrônico, inclusive pelo Domicílio Tributário Eletrônico (DTE).
O contribuinte que discorda do lançamento tem 30 dias para reclamar (art. 181); no lançamento anual, o prazo conta do vencimento da primeira parcela ou da cota única (art. 181, § 2º).
As regras de Jaboatão
Em Jaboatão dos Guararapes, o lançamento é feito em nome do proprietário, do titular do domínio útil, do possuidor, do espólio ou da massa falida (art. 20 do CTM), e a notificação ocorre pela entrega do Documento de Arrecadação Municipal (DAM) no endereço do cadastro fiscal ou por edital em jornal de grande circulação ou no Diário Oficial do Município (art. 21).
Por que o endereço cadastral importa
Como a notificação se presume feita pelo envio ao endereço do cadastro, manter os dados atualizados na prefeitura protege o contribuinte. Quem mudou de endereço ou vendeu o imóvel e não comunicou a prefeitura corre o risco de não receber o carnê e só descobrir a dívida quando ela já estiver protestada.
O caminho da dívida até os cadastros
Vencido o IPTU sem pagamento, a cobrança segue etapas. Entender cada uma ajuda a identificar em que ponto houve irregularidade.
Inscrição em dívida ativa
O débito vencido e não pago é inscrito em dívida ativa (art. 201 do CTN). No Recife, a inscrição é feita pela Secretaria de Finanças (art. 172, I, do CTM), dentro do prazo prescricional (art. 173), e a competência da Secretaria cessa com o envio da certidão de dívida ativa (CDA) à Procuradoria-Geral do Município (art. 176). Em Jaboatão, a inscrição cabe à Secretaria Executiva da Receita (art. 179) e deve ocorrer até o último dia do exercício seguinte ao da constituição definitiva (art. 180), passando a cobrança depois à Procuradoria Geral do Município (art. 183).
A certidão de dívida ativa deve indicar, entre outros dados, o nome do devedor e dos corresponsáveis (art. 202, I, do CTN). A inscrição tem presunção de certeza e liquidez, que pode ser afastada por prova inequívoca (art. 204).
Protesto da certidão de dívida ativa
A Lei 9.492/1997 inclui as certidões de dívida ativa dos municípios entre os títulos sujeitos a protesto (art. 1º, parágrafo único). O STJ confirmou que a Fazenda pode protestar a CDA no Tema 777 (REsp 1.686.659/SP, Primeira Seção, Rel. Min. Herman Benjamin, julgado em 28/11/2018), e o Supremo Tribunal Federal (STF), na ADI 5135 (Rel. Min. Luís Roberto Barroso, julgada em 09/11/2016), declarou que o protesto de CDA é “mecanismo constitucional e legítimo” e não constitui sanção política. Ambas as decisões são vinculantes.
O protesto também passou a ser, em regra, etapa prévia ao ajuizamento da execução fiscal. No Tema 1184 da repercussão geral, o STF condicionou o ajuizamento à tentativa de conciliação ou solução administrativa e ao protesto do título, salvo inadequação comprovada, e esclareceu nos embargos que a tese vale para as execuções fiscais de baixo valor. A Resolução CNJ 547/2024 reproduz essas condições (arts. 2º e 3º).
No Recife, o portal Recife em Dia oferece o serviço “Consulta de Débito Protestado e CDA” e lista os tabelionatos de protesto da capital; o CTM, porém, não traz dispositivo específico sobre o protesto. Em Jaboatão, o protesto é expressamente autorizado pelo art. 182-C do CTM, apenas para créditos regularmente inscritos e com CDA emitida (§ 1º).
Cadastros municipais e birôs de crédito
Jaboatão dos Guararapes criou o Cadastro de Inadimplentes Municipal (CADIM), no art. 182-A do CTM (redação da Lei 1.321/2017), destinado a débitos inscritos em dívida ativa, tributários ou não, “que não estejam com a exigibilidade suspensa”. Os dados podem ser informados às instituições de proteção ao crédito. O art. 182-B, incluído pela Lei 1.480/2021, lista os instrumentos de cobrança extrajudicial do município, entre eles a notificação extrajudicial, a inscrição em dívida ativa, a inscrição de devedores em órgãos de proteção ao crédito e o protesto. O art. 182-A não disciplina comunicação prévia, prazos ou baixa, e não foi localizado regulamento específico do CADIM.
O Código Tributário do Recife não cria cadastro municipal de inadimplentes, e não foi localizada lei que o faça. O CTM prevê a “comunicação aos órgãos de proteção ao crédito” quando o contribuinte deixa de pagar três parcelas de um parcelamento (arts. 163, § 2º, e 164, § 1º).
Execução fiscal
Se a dívida não é paga, a procuradoria do município pode ajuizar execução fiscal. O processo segue a Lei 6.830/1980. No Recife, as execuções fiscais municipais tramitam no TJPE, em varas especializadas em executivos fiscais municipais da Capital.
Quando a dívida de IPTU chega ao Cadin federal
O registro de dívidas municipais no Cadin federal depende de convênio entre o município e a PGFN (art. 2º, III, da Lei 10.522/2002). A Portaria PGFN/MF 819/2023, com as alterações das Portarias 1.580/2024 e 364/2025, regula esse mecanismo:
- estados, Distrito Federal e municípios podem registrar no Cadin seus inscritos em dívida ativa mediante convênio com a União, representada pela PGFN (art. 2º-A, caput);
- o ente conveniado deve oferecer um serviço para pedido de exclusão do registro (art. 2º-A);
- “a obrigatoriedade de consulta e a consequência jurídica dos registros” feitos por esses entes seguem a legislação do ente titular do crédito (art. 2º-A, § 4º).
Esse último ponto é decisivo. O efeito mais conhecido do Cadin federal, o impedimento para operações de crédito, incentivos e contratos com a Administração Federal (art. 6º-A da Lei 10.522/2002), está ligado à consulta obrigatória, que, pela Portaria 819/2023, alcança os registros de órgãos e entidades federais (art. 11-A, § 4º). Para os registros de IPTU feitos por convênio, o efeito depende do que a lei do município disser.
Segundo a página da PGFN, desde maio de 2026 os convênios são feitos por fluxo automatizado no Portal de Convênios da PGFN, e o extrato é publicado no Diário Oficial da União. A PGFN não publica lista consolidada dos entes conveniados. Em pesquisa feita em 19/10/2026, não foi localizado convênio do Estado de Pernambuco, do Recife ou de Jaboatão dos Guararapes; como não há lista pública, essa informação deve ser confirmada no Diário Oficial ou diretamente com os entes. A forma mais direta de saber se uma dívida de IPTU foi registrada é consultar o Cadin: o sistema mostra o órgão responsável por cada registro, como explicado em como consultar o Cadin pelo CPF ou CNPJ.
A inclusão no Cadin depende de comunicação prévia: a lei manda fazê-la “em até 30 (trinta) dias após a comunicação ao devedor da existência do débito”, com todas as informações pertinentes (art. 2º, § 2º, da Lei 10.522/2002). O tema está em inclusão no Cadin sem notificação prévia.
Requisitos de uma inscrição regular
Seja no Cadin federal, seja em cadastro municipal ou no protesto, a cobrança de IPTU só se sustenta se a dívida for válida e exigível. Na prática, os pontos a conferir são estes:
- Sujeito passivo correto. A pessoa cobrada deve ser proprietária, titular do domínio útil ou possuidora do imóvel no exercício cobrado, ou responsável nos termos da lei.
- Lançamento notificado. O carnê ou outra forma de notificação prevista na lei local deve ter sido enviado ao endereço cadastral.
- Dívida vencida e não paga. Pagamentos feitos, mesmo que não identificados pela prefeitura, afastam a cobrança.
- Exigibilidade não suspensa. Reclamação administrativa pendente, parcelamento em dia, depósito integral ou decisão judicial suspendem a exigibilidade (art. 151 do CTN). O próprio CADIM de Jaboatão exclui os débitos com exigibilidade suspensa.
- Dívida não prescrita. A cobrança do IPTU prescreve em cinco anos (art. 174 do CTN), com as regras próprias explicadas adiante.
- Inscrição regular em dívida ativa. A CDA deve conter os requisitos do art. 202 do CTN, e a Fazenda tem o dever de controlar sua legalidade (art. 201, § 2º).
Situações de inscrição indevida: o que dizem os tribunais de Pernambuco
O TJPE julgou, em 2025 e 2026, vários casos de cobrança indevida de IPTU com inscrição em dívida ativa, protesto ou cadastros de inadimplentes. Os acórdãos abaixo são precedentes persuasivos, ou seja, orientam, mas não obrigam outros julgadores, e cada um reflete as provas do respectivo processo. Os valores de indenização são os que constam das decisões.
IPTU lançado em nome de ex-proprietários
Na Apelação Cível 0080426-25.2024.8.17.2001 (2ª Câmara de Direito Público, Rel. Des. José Ivo de Paula Guimarães, julgada em 27/07/2026), o município do Recife lançou débitos de IPTU em nome de ex-proprietários, com inscrição em dívida ativa e protesto da CDA. O tribunal reformou a sentença que havia negado o dano, afirmou que “a inscrição indevida em dívida ativa e o protesto irregular configuram dano moral in re ipsa” e fixou indenização de R$ 5.000,00. Também decidiu que a falta de atualização do CADIMO não afasta a responsabilidade do município nem configura culpa exclusiva da vítima.
Erro grosseiro no cadastro imobiliário
Na Apelação/Remessa Necessária 0027023-20.2019.8.17.2001 (4ª Câmara de Direito Público, Rel. Des. André Oliveira da Silva Guimarães, julgada em 20/08/2026), o cadastro do Recife atribuiu imóveis a uma pessoa que “sequer era nascido à época do registro”, e houve protesto de CDA de IPTU sobre débito “superior a R$ 200.000,00”. O tribunal manteve a indenização de R$ 20.000,00.
Cobrança sem prova do fato gerador
No Recurso Inominado 0036444-48.2025.8.17.8201 (2ª Turma Recursal do I Colégio Recursal da Capital, relatora no sistema Ana Carolina Fernandes Paiva, voto da Juíza Patrícia Rodrigues Ramos Galvão, julgado em 28/08/2026), o município do Recife cobrou IPTU e taxa de resíduos de 2020 e 2021 sem prova do fato gerador, com cadastro desatualizado havia décadas, inscrição em dívida ativa e “ameaça de CADIN, protesto e SERASA”. A indenização de R$ 5.000,00 foi mantida.
Cobrança dirigida a quem não é proprietário nem possuidor
Na Apelação/Remessa Necessária 0110139-45.2024.8.17.2001 (3ª Câmara de Direito Público, relator no sistema Des. Carlos Frederico Gonçalves de Moraes, voto do Des. Waldemir Tavares de Albuquerque Filho, julgada em 08/09/2026), o município do Recife cobrou IPTU de uma pessoa jurídica que não tinha propriedade nem posse do imóvel, porque a permuta que daria origem à titularidade havia sido desfeita. As CDAs foram declaradas ineficazes, os protestos cancelados, e o tribunal afirmou que o protesto e a negativação indevidos de pessoa jurídica configuram dano moral presumido, mantendo R$ 10.000,00.
Na Apelação Cível 0002254-73.2017.8.17.2370 (4ª Câmara de Direito Público, Rel. Des. André Oliveira da Silva Guimarães, julgada em 25/08/2026), oriunda do Cabo de Santo Agostinho, o IPTU foi cobrado de um condomínio sobre área comum, e o tribunal reconheceu que o condomínio era parte ilegítima. Houve inscrição em cadastro de inadimplentes, que o acórdão identifica como Cadin. O dano moral da pessoa jurídica foi reconhecido com base na Súmula 227 do STJ, e a indenização de R$ 10.000,00, mantida.
Um acórdão do próprio TJPE cita ainda a Apelação/Remessa Necessária 0014310-61.2024.8.17.8201 (Rel. Waldemir Tavares de Albuquerque Filho, julgada em 28/08/2025), sobre IPTU cobrado pelo município de Jaboatão dos Guararapes de imóvel que não pertencia à autora, com inscrição em CDA e negativação, em que foi mantida a indenização de R$ 5.000,00.
IPTU pago e protestado
Na Apelação Cível 0005249-85.2024.8.17.2670 (1ª Câmara Regional de Caruaru, 2ª Turma, relator em substituição Des. Evanildo Coelho de Araújo Filho, julgada em 27/08/2026), oriunda de Gravatá, o contribuinte pagou o IPTU no vencimento com o boleto emitido pelo próprio município, mas em banco não credenciado, e mesmo assim a CDA foi protestada. O tribunal afirmou que o protesto indevido gera dano moral presumido, com referência à Súmula 131 do TJPE (Órgão Especial, 24/04/2017), segundo a qual “o protesto indevido de título de crédito gera dano moral in re ipsa”, aplicada por analogia ao protesto de CDA.
O contraponto: quando o dano não é reconhecido
Nem toda cobrança indevida resulta em indenização. Na Apelação/Remessa Necessária 0003502-59.2025.8.17.2640 (Núcleo 4.0 R2G, 2ª Turma, relator no sistema Francisco Assis de Morais Júnior, voto da Juíza Priscila Vasconcelos Areal Cabral Farias Patriota, julgada em 06/05/2026), sobre IPVA cobrado pelo Estado de Pernambuco de veículo que havia sofrido perdimento em favor da União, o débito foi declarado inexistente, mas a indenização fixada na sentença foi afastada, porque o tribunal considerou a inércia do ex-proprietário e o erro escusável da administração. O caso não trata de IPTU, mas mostra que a conduta do contribuinte entra na análise.
No STJ, a Primeira Turma decidiu no REsp 1.306.407/RS (Rel. Min. Gurgel de Faria, julgado em 27/10/2016) que a inscrição regular do responsável tributário em cadastro de inadimplentes, por não ser ato ilícito, não gera dano moral. Quem é legitimamente responsável pelo IPTU, como o adquirente pelas dívidas anteriores do imóvel, não tem direito a indenização apenas por ter sido cobrado.
Dano moral: as três situações que os tribunais distinguem
Os julgados acima tratam principalmente de protesto e de inscrição em dívida ativa. A jurisprudência distingue três hipóteses, com exigências diferentes de prova:
- Inscrição ou manutenção indevida no Cadin: a Segunda Turma do STJ presume o dano, como no REsp 1.370.591/PR (Rel. Min. Herman Benjamin, julgado em 06/06/2013).
- Simples inscrição em dívida ativa ou execução fiscal indevidas: o STJ exige prova do abalo concreto, conforme o AgInt no AREsp 2.913.309/ES (Segunda Turma, julgado em 24/06/2026) e o AgInt no REsp 2.239.999/PB (Primeira Turma, julgado em 31/08/2026). A maior parte dos acórdãos do TJPE que presumiram o dano envolvia também protesto ou negativação; no Recurso Inominado 0036444-48.2025.8.17.8201, porém, a Turma Recursal manteve a indenização com inscrição em dívida ativa e apenas ameaça de Cadin, protesto e Serasa, o que mostra que nem todos os julgados locais seguem a orientação recente do STJ.
- Protesto indevido de CDA: o TJPE e o Tribunal de Justiça do Rio de Janeiro têm presumido o dano; no STJ, não há tese firmada sobre o tema.
A Súmula 385 do STJ afasta a indenização por dano moral quando já existia inscrição legítima anterior, ressalvado o direito ao cancelamento. A análise detalhada está em danos morais por inscrição indevida no Cadin.
Prescrição do IPTU
A cobrança do IPTU prescreve em cinco anos contados da constituição definitiva do crédito (art. 174 do CTN). Para o IPTU, o STJ fixou no Tema 980 (REsps 1.658.517/PA e 1.641.011/PA, Primeira Seção, Rel. Min. Napoleão Nunes Maia Filho, julgados em 14/11/2018) que o prazo “inicia-se no dia seguinte à data estipulada para o vencimento da exação” e que o parcelamento de ofício, feito pela prefeitura sem adesão do contribuinte, não interrompe a prescrição.
Por outro lado, o pedido de parcelamento feito pelo contribuinte, ainda que indeferido, interrompe a prescrição (Súmula 653 do STJ), assim como o despacho do juiz que ordena a citação na execução fiscal. Desde a Lei Complementar 236/2026, publicada em 04/09/2026, o protesto extrajudicial da CDA também interrompe o prazo (art. 174, § 1º, II, do CTN). Como a prescrição extingue o crédito tributário (art. 156, V), a dívida prescrita não pode ser mantida em cadastros nem protestada. As regras de contagem e o pedido de exclusão estão em dívida prescrita e Cadin.
Como contestar a cobrança e a inscrição
O caminho adequado depende da fase em que a dívida está e do tipo de irregularidade.
Na prefeitura, antes da dívida ativa
Se o problema está no lançamento, como imóvel que não é seu, área cobrada a mais ou exercício posterior à venda, o primeiro passo é a reclamação contra o lançamento. No Recife, o prazo é de 30 dias, contado do vencimento da primeira parcela ou da cota única (art. 181 do CTM). A reclamação tempestiva suspende a exigibilidade, nos termos da lei que regula o processo administrativo tributário (art. 151, III, do CTN), o que impede a cobrança enquanto não houver decisão. Também é o momento de atualizar o cadastro imobiliário com a escritura, o registro ou o contrato que comprove a transferência. Perdido esse prazo, a cobrança ainda pode ser questionada pelo pedido de revisão da inscrição e pelas vias judiciais descritas a seguir.
Depois da inscrição em dívida ativa
Inscrita a dívida, o pedido é de revisão da inscrição, dirigido à procuradoria do município, com fundamento no controle de legalidade que o art. 201, § 2º, do CTN impõe à Fazenda “a qualquer tempo, de ofício ou a requerimento do interessado”. No Recife, a Procuradoria da Fazenda Municipal, ligada à Procuradoria-Geral do Município, controla a legalidade, a certeza e a liquidez dos créditos inscritos. O extrato de débitos e a consulta de débitos protestados ficam no portal Recife em Dia. Se o registro estiver no Cadin federal por convênio, o município deve oferecer serviço para pedido de exclusão (art. 2º-A da Portaria 819/2023).
O pedido pode se apoiar também nos direitos previstos no Código de Defesa do Contribuinte (Lei Complementar 225/2026), que vale para União, estados e municípios: acessar e retificar dados incorretos mantidos pela administração tributária (art. 4º, V) e impugnar atos que imponham ônus, sanções ou restrições (art. 4º, VI). O processo administrativo e seus prazos estão em processo administrativo: direitos, prazos e recurso.
Certidão de regularidade
A certidão é a prova mais simples da situação do imóvel e do contribuinte. No Recife, a certidão negativa de débitos imobiliários é emitida no portal Recife em Dia. Em Jaboatão, o CTM assegura o direito a certidão da situação tributária, sem taxa, emitida em até 10 dias do protocolo (art. 138, § 7º).
Na Justiça
Quando a via administrativa não resolve, há instrumentos judiciais:
- Ação declaratória ou anulatória, com pedido de tutela de urgência (art. 300 do CPC) para suspender o protesto ou o registro, e de indenização quando houver dano. Causas contra o município de até 60 salários mínimos podem tramitar no Juizado Especial da Fazenda Pública, cuja competência é absoluta onde estiver instalado (art. 2º, § 4º, da Lei 12.153/2009); a lei exclui dos juizados as execuções fiscais e o mandado de segurança. Veja ação judicial contra inscrição indevida no Cadin.
- Exceção de pré-executividade, na execução fiscal já ajuizada, para matérias que o juiz pode conhecer de ofício sem produção de provas, como a ilegitimidade evidente ou a prescrição (Súmula 393 do STJ).
- Embargos à execução, depois de garantido o juízo, no prazo de 30 dias (art. 16 da Lei 6.830/1980), quando a defesa exige provas.
- Mandado de segurança, quando a ilegalidade é demonstrável por documentos, no prazo de 120 dias contados da ciência do ato (art. 23 da Lei 12.016/2009). O pedido de reconsideração na via administrativa não interrompe esse prazo (Súmula 430 do STF: “Pedido de reconsideração na via administrativa não interrompe o prazo para o mandado de segurança”); por isso, quem opta por pedir primeiro a revisão da inscrição deve acompanhar a contagem.
Se a prefeitura reconhecer o erro, o cancelamento do protesto pode ser pedido no tabelionato com a declaração de anuência do município (art. 26, caput e § 1º, da Lei 9.492/1997); sem anuência, o cancelamento por motivo diferente do pagamento depende de determinação judicial (art. 26, § 3º). Por isso, se houver ação, convém incluir esse pedido. O funcionamento do protesto e da execução fiscal está em Dívida ativa: como consultar, negociar e o que acontece se não pagar.
Imóvel sem registro e proprietário falecido
Duas situações exigem análise própria e são tratadas em artigos específicos: o IPTU de imóvel comprado por contrato sem escritura ou sem registro, em que comprador e vendedor podem ser cobrados, conforme o Tema 122 (IPTU de imóvel sem registro), e o IPTU de imóvel cujo proprietário morreu, em que a cobrança contra pessoa já falecida tem limites definidos pelo STJ (IPTU de proprietário falecido).
Documentos e provas
Para contestar uma cobrança de IPTU ou uma inscrição em cadastro, reúna o que for pertinente ao seu caso:
- o comprovante da consulta ao Cadin, com data e hora, e a identificação do órgão responsável pelo registro, se houver;
- o extrato de débitos do imóvel e a certidão de dívida ativa, com os exercícios cobrados;
- a certidão do tabelionato de protesto, se houver protesto;
- a certidão de matrícula atualizada do imóvel, que mostra quem é o proprietário registrado e desde quando;
- a escritura de compra e venda, o contrato de promessa ou o documento que comprove a data da venda ou da compra;
- comprovantes de entrega das chaves, contas de consumo ou outros documentos que mostrem quem tinha a posse em cada período;
- os comprovantes de pagamento dos carnês, com o código do imóvel e o exercício;
- o protocolo de pedidos de atualização cadastral feitos à prefeitura;
- correspondências recebidas, como notificações, intimações do cartório ou avisos de birôs de crédito;
- documentos que mostrem prejuízos concretos causados pela inscrição, como recusa de crédito ou perda de negócio, se houver pedido de indenização.
Exemplos práticos
Os exemplos são hipotéticos e servem apenas para ilustrar a aplicação das regras. O resultado de cada caso real depende dos documentos e da lei do município.
A venda que não chegou ao cadastro
Uma pessoa vendeu seu apartamento no Recife em 2021, com escritura registrada. Em 2026, descobre que o IPTU de 2022 a 2025 foi lançado em seu nome, inscrito em dívida ativa e protestado. Pelo art. 34 do CTN, ela não era contribuinte nesses exercícios, porque já não era proprietária nem possuidora. Se não pediu a atualização do CADIMO no prazo, o município pode invocar o art. 36, § 1º, do CTM, ponto que precisará ser enfrentado. Ela reúne a matrícula com o registro da venda e pede à prefeitura a revisão das inscrições. Como o protesto foi feito, ela avalia também a ação judicial para cancelar o protesto, com base no art. 26, § 3º, da Lei 9.492/1997, e para pedir a reparação, levando em conta precedentes como o da Apelação 0080426-25.2024.8.17.2001.
O débito anterior à compra
Um casal comprou uma casa em Jaboatão dos Guararapes sem exigir a certidão negativa. Depois, descobre que havia IPTU atrasado de anos anteriores e que o município passou a cobrá-lo deles. Pelo art. 130 do CTN, os débitos se sub-rogaram nos compradores, porque o título não continha prova de quitação. A cobrança, nesse caso, tende a ser regular, desde que a inscrição em dívida ativa e o eventual registro no CADIM estejam em nome de quem é cobrado (a CDA emitida contra o antigo dono não pode ser trocada para o nome dos compradores, conforme a Súmula 392 e o Tema 166 do STJ), e o caminho é negociar ou parcelar a dívida com o município, além de avaliar eventual direito de regresso contra o vendedor, conforme o contrato.
O carnê que nunca chegou
Um proprietário mudou de endereço e não atualizou o cadastro. Os carnês foram enviados ao endereço antigo, e a dívida foi protestada. Pela Súmula 397 e pelo Tema 116 do STJ, o envio do carnê ao endereço cadastrado é suficiente para a notificação, o que dificulta a alegação de desconhecimento. Ele confere se a dívida está prescrita, pelo Tema 980, e, não estando, negocia o débito e atualiza o cadastro.
O registro no Cadin federal
Uma empresa sediada em outro estado encontra, na consulta ao Cadin, um registro feito por um município conveniado com a PGFN, por IPTU de um galpão. Ela verifica com o município a origem do registro e usa o serviço de exclusão que o ente conveniado deve oferecer. Como as consequências desse registro seguem a lei do município (art. 2º-A, § 4º, da Portaria 819/2023), ela também verifica, na legislação local, quais restrições ele produz.
Perguntas frequentes
A prefeitura pode colocar meu nome no Cadin por IPTU atrasado?
Só no Cadin federal se o município tiver convênio com a PGFN e a dívida estiver inscrita em dívida ativa (art. 2º, III, da Lei 10.522/2002). Sem convênio, a prefeitura pode adotar outras medidas previstas em lei, como protesto da CDA, inclusão em cadastro municipal próprio, quando existir, comunicação a birôs de crédito e execução fiscal.
O Recife tem cadastro municipal de inadimplentes?
Não foi localizada lei que crie cadastro municipal de inadimplentes no Recife. O Código Tributário Municipal prevê a comunicação aos órgãos de proteção ao crédito quando o contribuinte deixa de pagar parcelas de um parcelamento, e a prefeitura protesta certidões de dívida ativa, com consulta no portal Recife em Dia.
E Jaboatão dos Guararapes?
Jaboatão tem o Cadastro de Inadimplentes Municipal (CADIM), criado pelo art. 182-A do Código Tributário Municipal, para débitos inscritos em dívida ativa que não estejam com a exigibilidade suspensa. O município também autoriza o protesto de CDA (art. 182-C).
Vendi o imóvel. Posso ser cobrado pelo IPTU?
Pelos exercícios anteriores à venda, sim: o STJ entende que o alienante continua legitimado para responder por débitos anteriores (AgInt no AREsp 942.940/RJ), ao lado do adquirente, que responde por sub-rogação (art. 130 do CTN). Pelos exercícios posteriores, em que você já não era proprietário nem possuidor, a cobrança tende a ser indevida, e o TJPE já reconheceu indenização em caso assim.
Não recebi o carnê. A cobrança é ilegal?
Não necessariamente. Pela Súmula 397 do STJ, o envio do carnê ao endereço do contribuinte é suficiente para a notificação do lançamento, e cabe ao contribuinte provar que não teve ciência. Manter o endereço atualizado no cadastro da prefeitura é a melhor forma de evitar o problema.
Meu inquilino deveria pagar o IPTU, mas não pagou. Quem a prefeitura cobra?
A prefeitura pode cobrar o proprietário, porque a cláusula do contrato de locação não pode ser oposta à Fazenda (art. 123 do CTN). O proprietário que pagar pode cobrar o inquilino com base no contrato.
Em quanto tempo prescreve a dívida de IPTU?
Em cinco anos, contados do dia seguinte ao vencimento (art. 174 do CTN e Tema 980 do STJ), salvo interrupção, como pedido de parcelamento pelo contribuinte, despacho de citação em execução fiscal ou, desde 04/09/2026, protesto da certidão de dívida ativa.
Fui protestado por IPTU que não devo. Tenho direito a indenização?
Pode haver, mas o resultado depende das provas. O TJPE tem presumido o dano moral no protesto indevido de CDA de IPTU, com valores que variaram conforme o caso. A existência de anotação legítima preexistente pode afastar a indenização (Súmula 385 do STJ), e a conduta do próprio contribuinte também é considerada.
Como sei se a dívida de IPTU foi parar no Cadin federal?
Consultando o Cadin no sistema da PGFN, com a conta gov.br. A consulta mostra cada registro ativo e o órgão responsável por ele. Se o órgão for uma prefeitura, o registro foi feito por convênio.
Conclusão
Dívida de IPTU e Cadin federal não andam juntos automaticamente. O registro só é possível se o município tiver convênio com a PGFN, e mesmo então as consequências do registro seguem a lei municipal. Até a pesquisa de 19/10/2026, não foi localizado convênio do Recife, de Jaboatão dos Guararapes ou do Estado de Pernambuco, o que não impede essas prefeituras de usar outros meios de cobrança: inscrição em dívida ativa, protesto da CDA, cadastro municipal próprio em Jaboatão, comunicação a birôs de crédito e execução fiscal.
A pergunta central, em qualquer desses cadastros, é se a pessoa cobrada é de fato a devedora do IPTU naquele exercício e se a dívida é válida e exigível. Os julgados recentes do TJPE mostram que erros de cadastro, lançamentos em nome de ex-proprietários e cobranças sem fato gerador comprovado são as causas mais comuns de inscrição indevida. Quem está nessa situação deve reunir a matrícula, os documentos da compra ou da venda e os comprovantes de pagamento, pedir a revisão à prefeitura e, se necessário, buscar a via judicial, considerando que o enquadramento depende do caso concreto e dos documentos.
Leia também
- IPTU de imóvel comprado sem escritura ou registro: quem responde pela dívida?
- IPTU de antigo proprietário falecido: quem pode ser cobrado e como contestar irregularidades?
- IPTU e condomínio no imóvel alugado: o que paga o inquilino e o que paga o dono
- Cadin federal, estadual e municipal: quais são as diferenças e as regras de cada cadastro
Mais artigos sobre o tema na página Direito Tributário.
Fontes
- Constituição Federal, art. 156, I
- Código Tributário Nacional, arts. 32, 34, 123, 130, 151, 156, 174, 201, 202 e 204
- Lei nº 10.522/2002, texto compilado, arts. 2º e 6º-A
- Portaria PGFN/MF nº 1.580/2024 (art. 2º-A da Portaria nº 819/2023)
- Portaria PGFN/MF nº 364/2025 (arts. 2º-A, § 4º, e 11-A, § 4º, da Portaria nº 819/2023)
- PGFN: Cadin para órgãos e entidades de estados e municípios (convênios)
- Código Tributário do Município do Recife (Lei nº 15.563/1991), CTM anotado
- Recife em Dia: consulta de débito protestado e CDA
- Código Tributário Municipal de Jaboatão dos Guararapes (Lei nº 155/1991), arts. 8º, 9º, 20, 21, 138 e 178 a 183
- Lei nº 9.492/1997 (protesto), arts. 1º e 26
- CNJ, Resolução nº 547/2024, texto compilado, arts. 2º a 4º
- Lei nº 12.153/2009 (Juizados Especiais da Fazenda Pública), art. 2º
- STJ, Tema 122 (REsps 1.111.202/SP e 1.110.551/SP)
- STJ, Tema 116 (REsp 1.111.124/PR)
- STJ, Tema 777 (REsp 1.686.659/SP)
- STJ, Tema 980 (REsps 1.658.517/PA e 1.641.011/PA)
- STJ, Súmulas 227, 385, 393, 397, 399 e 653 (consulta no SCON)
- STJ, AgInt no AREsp 942.940/RJ, Segunda Turma
- STF, ADI 5135 (protesto de CDA)
- STF, Tema 1184 da repercussão geral
- TJPE, Consulta de Jurisprudência (processos 0080426-25.2024.8.17.2001, 0027023-20.2019.8.17.2001, 0036444-48.2025.8.17.8201, 0110139-45.2024.8.17.2001, 0002254-73.2017.8.17.2370, 0005249-85.2024.8.17.2670 e 0003502-59.2025.8.17.2640)
Informações conferidas nas fontes em 19/10/2026.
Conteúdo informativo e geral. Não substitui a orientação de um advogado sobre o seu caso. Leis e decisões dos tribunais mudam: confira sempre a situação atual.