Atualizado em 29/10/2026.
Comprar um imóvel com um contrato particular, pagar o preço, receber as chaves e deixar a escritura e o registro “para depois” é uma prática antiga no Brasil. O problema aparece quando chega a cobrança do imposto: o carnê continua saindo em nome de quem vendeu, a dívida vai para a dívida ativa e, às vezes, a certidão é protestada em cartório. Nessa hora surge a pergunta sobre o IPTU de imóvel sem registro: quem deve pagar, o vendedor que ainda aparece como dono no cartório ou o comprador que mora no imóvel?
A resposta curta é que, em regra, os dois podem ser cobrados, e o que eles combinaram entre si não muda isso perante a Prefeitura. Este artigo explica por quê, com base no Código Civil, no Código Tributário Nacional (CTN) e na jurisprudência do Superior Tribunal de Justiça (STJ), mostra o que dizem as leis do Recife e de Jaboatão dos Guararapes sobre o cadastro imobiliário e indica o que cada um pode fazer: o vendedor que continua sendo cobrado e o comprador que quer regularizar a situação.
Neste artigo
- Escritura, registro e posse: três coisas diferentes
- Quem é contribuinte do IPTU segundo o CTN
- O que o STJ decidiu: Tema 122 e Súmula 399
- O vendedor que não transferiu o registro
- O comprador sem registro
- Acordos particulares não valem contra o Fisco
- Solidariedade: o que significa poder cobrar de dois
- O cadastro imobiliário municipal e o seu peso
- Se você vendeu e continua sendo cobrado: o que fazer
- Se você comprou sem registro: como se proteger
- Documentos e provas
- Notificação, prazos e defesa contra a cobrança
- Dívida ativa, protesto, Cadin e cadastros de inadimplentes
- O que os tribunais têm decidido
- Exemplos práticos
- Perguntas frequentes
- Conclusão
Escritura, registro e posse: três coisas diferentes
Boa parte da confusão sobre o IPTU vem de tratar como sinônimos três situações que o direito separa com cuidado. Entender cada uma delas é o primeiro passo para saber quem responde pela dívida.
A escritura pública
A escritura é o documento lavrado pelo tabelião de notas que formaliza o negócio. O Código Civil exige a escritura pública para os negócios que visem transferir direitos reais sobre imóveis de valor superior a trinta vezes o maior salário mínimo vigente no país, salvo disposição de lei em contrário (art. 108 do Código Civil). Ter a escritura, porém, ainda não faz do comprador o dono.
O registro no Cartório de Registro de Imóveis
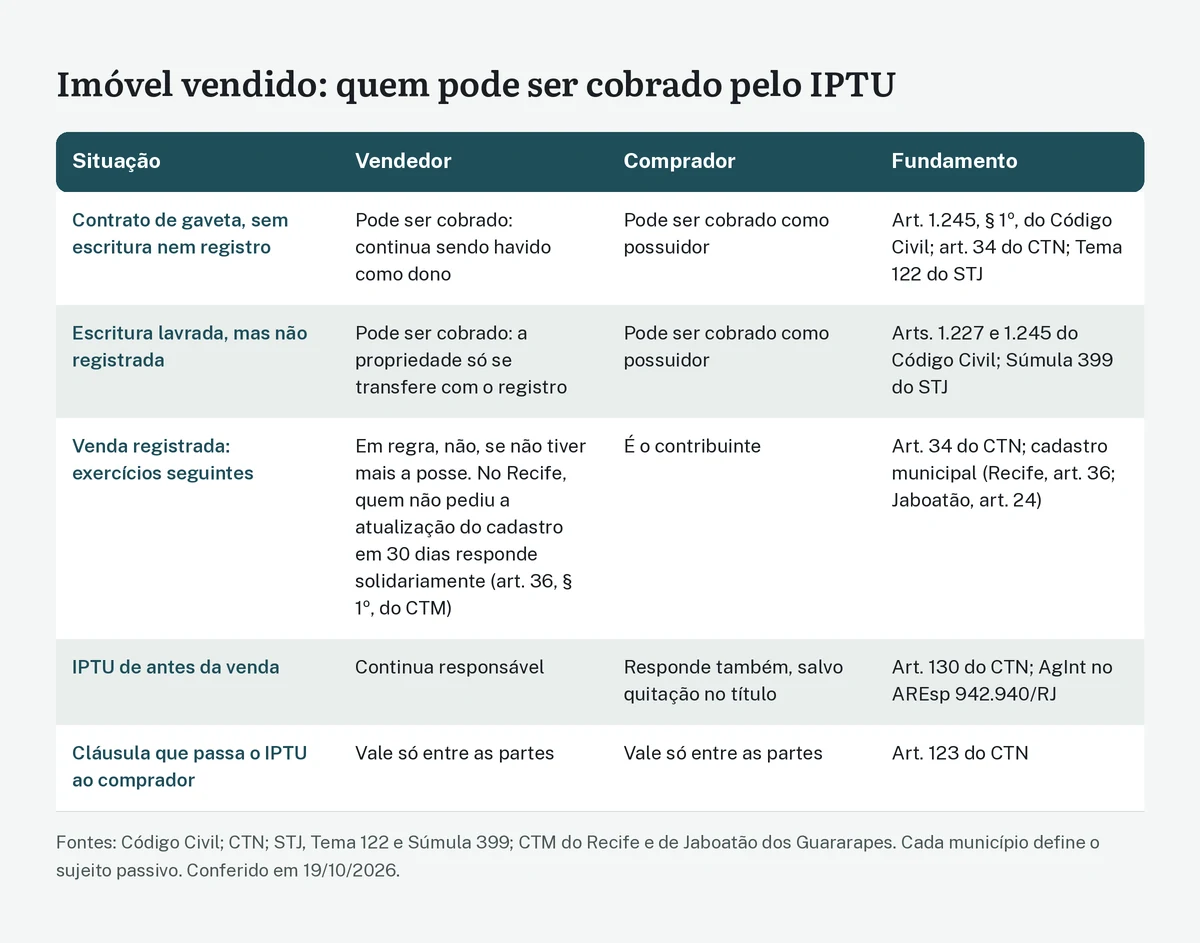
A propriedade imóvel só se transfere entre vivos com o registro do título no Registro de Imóveis (art. 1.245 do Código Civil). O Código é explícito sobre o que acontece enquanto isso não ocorre: “Enquanto não se registrar o título translativo, o alienante continua a ser havido como dono do imóvel” (art. 1.245, § 1º). O registro vale desde o momento em que o título é apresentado ao oficial e prenotado no protocolo (art. 1.246). A regra geral está no art. 1.227: os direitos reais sobre imóveis constituídos ou transmitidos por atos entre vivos só se adquirem com o registro.
Na prática, isso significa que o vendedor que assinou o contrato, recebeu o dinheiro e entregou as chaves, mas não viu a escritura ser registrada, continua sendo o proprietário perante o direito.
A posse
Posse é uma situação de fato. Considera-se possuidor quem tem de fato o exercício, pleno ou não, de algum dos poderes inerentes à propriedade (art. 1.196 do Código Civil), como usar, morar, alugar ou reformar. O comprador que recebeu as chaves e passou a agir como dono é possuidor, mesmo sem registro. A posse direta de quem está com o imóvel não anula a posse indireta de quem a transferiu (art. 1.197).
A promessa de compra e venda e o “contrato de gaveta”
Muitas vendas começam com uma promessa (ou compromisso) de compra e venda, em que as partes se obrigam a celebrar o contrato definitivo. Se a promessa não tem cláusula de arrependimento e é registrada no Registro de Imóveis, o promitente comprador adquire direito real à aquisição do imóvel (art. 1.417 do Código Civil) e pode exigir a escritura definitiva e, havendo recusa, pedir ao juiz a adjudicação (art. 1.418).
“Contrato de gaveta” é a expressão popular para o contrato particular que fica guardado, sem escritura e sem registro. Ele pode ser válido entre as partes, mas não transfere a propriedade e, como se verá, não altera quem pode ser cobrado pelo imposto. Juridicamente, o comprador com contrato de gaveta costuma estar na posição de possuidor, e o vendedor continua sendo o proprietário registral.
Quem é contribuinte do IPTU segundo o CTN
O IPTU tem como fato gerador a propriedade, o domínio útil ou a posse de bem imóvel localizado na zona urbana do município (art. 32 do CTN). O art. 34 define o contribuinte: “o proprietário do imóvel, o titular do seu domínio útil, ou o seu possuidor a qualquer título”.
O CTN distingue duas formas de sujeição passiva. O contribuinte é quem tem relação pessoal e direta com o fato gerador. O responsável é quem, sem ser contribuinte, tem a obrigação por disposição expressa de lei (art. 121, parágrafo único, I e II). No caso do imóvel vendido sem registro, tanto o vendedor (proprietário) quanto o comprador (possuidor) têm relação direta com o fato gerador. Por isso a lei permite que ambos figurem como contribuintes.
O fato gerador do IPTU é anual. No Recife, considera-se ocorrido em 1º de janeiro de cada ano, com as ressalvas previstas na lei, como construções e reformas concluídas no exercício, parcelamento do solo, desapropriação e arrematação em hasta pública (art. 16 do Código Tributário Municipal do Recife). Por isso, para saber quem responde por um exercício específico, a pergunta-chave é: quem era proprietário ou possuidor em 1º de janeiro daquele ano?
O que o STJ decidiu: Tema 122 e Súmula 399
A dúvida sobre quem paga o IPTU quando há compromisso de compra e venda chegou ao STJ e foi resolvida em recurso repetitivo. No Tema 122 (REsp 1.111.202/SP e REsp 1.110.551/SP, Rel. Min. Mauro Campbell Marques, Primeira Seção, julgados em 10/06/2009 e publicados em 18/06/2009), a tese firmada foi:
“1-Tanto o promitente comprador (possuidor a qualquer título) do imóvel quanto seu proprietário/promitente vendedor (aquele que tem a propriedade registrada no Registro de Imóveis) são contribuintes responsáveis pelo pagamento do IPTU; 2-cabe à legislação municipal estabelecer o sujeito passivo do IPTU.”
O núcleo de gerenciamento de precedentes do STJ (NUGEPNAC) registrou uma anotação que esclarece o alcance da tese: “Só há a exclusão do proprietário do imóvel da qualidade de contribuinte do IPTU caso a própria legislação municipal retire sua responsabilidade.” Ou seja, a regra é a coexistência: o município pode escolher cobrar de um ou de outro, salvo se a lei municipal tiver afastado o proprietário.
A segunda parte da tese originou a Súmula 399 do STJ: “Cabe à legislação municipal estabelecer o sujeito passivo do IPTU.” Como tema repetitivo e súmula, esses entendimentos são de observância obrigatória por juízes e tribunais (art. 927, III e IV, do Código de Processo Civil).
Na prática, quem vendeu sem registrar e é cobrado não pode simplesmente alegar “o imóvel não é mais meu”. Perante o direito, ele continua sendo o proprietário (art. 1.245, § 1º, do Código Civil), e o Tema 122 confirma que isso basta para a cobrança.
O vendedor que não transferiu o registro
A posição do vendedor merece atenção separada, porque é dele a reclamação mais frequente: “vendi há anos e o IPTU continua vindo no meu nome”. O direito trata de forma diferente os débitos anteriores e os posteriores à venda.
Débitos de antes da venda
Para os exercícios em que o vendedor era proprietário e possuidor, não há dúvida: ele era contribuinte e continua devedor. A venda posterior não apaga essa obrigação. O STJ examinou o tema no AgInt no AREsp 942.940/RJ (Rel. Min. Herman Benjamin, Segunda Turma, julgado em 15/08/2017, DJe 12/09/2017), e afirmou que “o alienante possui legitimidade passiva para figurar em ação de execução fiscal de débitos constituídos em momento anterior à alienação voluntária de imóvel”. O acórdão explica que a sub-rogação no adquirente prevista no art. 130 do CTN tem efeito de reforço, e não de exclusão: ela soma um novo devedor, mas não libera o anterior. É um precedente de turma, com valor persuasivo.
Débitos de depois da venda
Para os exercícios posteriores, a resposta depende do registro. Se a venda foi registrada, o vendedor deixou de ser proprietário e, sem posse, deixou de ser contribuinte. Lançamentos posteriores em nome dele, nesse caso, têm sido considerados indevidos pelos tribunais (veja a seção sobre jurisprudência).
Se a venda não foi registrada, a situação é outra. O vendedor continua sendo havido como dono (art. 1.245, § 1º), e o Tema 122 autoriza o município a cobrá-lo como proprietário, mesmo que outra pessoa esteja morando no imóvel. Por isso, para quem vendeu, a medida mais eficaz de proteção é providenciar a transferência no registro e a atualização do cadastro municipal, e não apenas guardar o contrato.
A comunicação ao cadastro faz diferença
Além do registro, as leis municipais costumam exigir que a mudança de titularidade seja informada ao cadastro imobiliário. No Recife, quem deixa de pedir a atualização no prazo de 30 dias responde solidariamente pela obrigação tributária decorrente (art. 36, § 1º, do Código Tributário Municipal), como se verá adiante. Essa regra pesa contra o vendedor omisso, mas também serve de argumento para quem comunicou a venda e, mesmo assim, continuou sendo cobrado.
O comprador sem registro
Do outro lado está o comprador que tem apenas o contrato particular ou a escritura sem registro. Ele não é proprietário, mas, se está na posse do imóvel como se dono fosse, é possuidor e pode ser contribuinte (art. 34 do CTN). O Tema 122 refere-se ao promitente comprador justamente como “possuidor a qualquer título”.
O comprador também herda os débitos do passado. O art. 130 do CTN estabelece que os créditos de impostos sobre a propriedade imobiliária, taxas sobre serviços referentes ao imóvel e contribuições de melhoria “sub-rogam-se na pessoa dos respectivos adquirentes, salvo quando conste do título a prova de sua quitação”. O art. 131, I, por sua vez, torna o adquirente pessoalmente responsável pelos tributos relativos aos bens adquiridos.
Duas consequências práticas decorrem disso. Primeiro, quem compra um imóvel com IPTU atrasado pode ser cobrado por esses atrasados, mesmo que o vendedor tenha prometido pagá-los. Segundo, a única ressalva do art. 130 é a prova de quitação constante do título, o que torna essencial exigir a certidão negativa de débitos imobiliários e fazê-la constar da escritura ou do contrato.
Há uma situação diferente: a do comprador que arremata o imóvel em leilão judicial. Nesse caso, a sub-rogação ocorre sobre o preço (art. 130, parágrafo único, do CTN). A arrematação tem regras próprias e não é tratada em detalhe aqui.
Acordos particulares não valem contra o Fisco
É comum o contrato de compra e venda trazer uma cláusula do tipo “a partir da entrega das chaves, todos os impostos e taxas correm por conta do comprador”. Essa cláusula vale entre comprador e vendedor, mas não obriga a Prefeitura. O art. 123 do CTN é direto: “Salvo disposições de lei em contrário, as convenções particulares, relativas à responsabilidade pelo pagamento de tributos, não podem ser opostas à Fazenda Pública, para modificar a definição legal do sujeito passivo das obrigações tributárias correspondentes”. O AgInt no AREsp 942.940/RJ aplicou esse artigo ao IPTU, qualificando o contrato como ato negocial privado que não atinge a Fazenda.
Isso não significa que a cláusula seja inútil. Se o vendedor pagar um IPTU que, pelo contrato, era do comprador, ele pode cobrar o valor do comprador (direito de regresso). O mesmo vale ao contrário. A cláusula funciona dentro da relação privada; o que ela não faz é impedir a cobrança pelo município.
A mesma lógica se aplica ao imóvel alugado: o contrato pode atribuir o IPTU ao inquilino, mas a Prefeitura do Recife informa que, na locação, o contribuinte é o proprietário. O tema é tratado no artigo sobre IPTU de imóvel alugado e em condomínio.
Solidariedade: o que significa poder cobrar de dois
Quando duas pessoas respondem pela mesma dívida tributária, a regra é a solidariedade. São solidariamente obrigadas as pessoas que tenham interesse comum na situação que constitua o fato gerador e as pessoas expressamente designadas por lei (art. 124, I e II, do CTN), e essa solidariedade “não comporta benefício de ordem” (art. 124, parágrafo único). Ou seja, o município não precisa cobrar primeiro um e depois o outro: pode escolher qualquer um.
O art. 125 do CTN explica os efeitos práticos:
- o pagamento feito por um dos obrigados aproveita aos demais;
- a isenção ou remissão do crédito exonera todos os obrigados, salvo se concedida pessoalmente a um deles, caso em que os demais continuam solidários pelo saldo;
- a interrupção da prescrição, em favor ou contra um dos obrigados, favorece ou prejudica os demais.
Este último ponto tem relevância concreta. Se a Prefeitura interromper a prescrição em relação ao comprador, por exemplo com o protesto da certidão de dívida ativa ou com o despacho que ordena a citação em execução fiscal (art. 174, § 1º, I e II, do CTN), a interrupção também atinge o vendedor, e vice-versa. A contagem da prescrição do IPTU está no artigo sobre dívida prescrita e Cadin.
O cadastro imobiliário municipal e o seu peso
Como o STJ deixou a definição do sujeito passivo para a lei municipal (Súmula 399), é indispensável conferir o Código Tributário do município onde está o imóvel. Abaixo, os pontos centrais das leis do Recife e de Jaboatão dos Guararapes, conferidos nos textos oficiais compilados. Outros municípios têm regras próprias, que podem ser diferentes.
Recife
O Código Tributário Municipal do Recife (Lei 15.563/1991), em texto anotado pela Secretaria de Finanças e atualizado até 2026, traz estas regras:
- Contribuinte: é o proprietário do imóvel, o titular do domínio útil ou o seu possuidor (art. 21).
- Responsáveis: qualquer dos possuidores, diretos ou indiretos, pode ser considerado responsável no lançamento, sem prejuízo da responsabilidade solidária dos demais (art. 22).
- Transmissão: o imposto é anual e a obrigação de pagá-lo se transmite ao adquirente da propriedade do imóvel ou dos direitos a ele relativos (art. 15).
- Lançamento: é feito em nome do proprietário, do titular do domínio útil, do possuidor, do espólio ou da massa falida (art. 32), com base no Cadastro Imobiliário (CADIMO).
- Atualização do CADIMO: o cadastro deve ser atualizado sempre que houver alteração relativa à propriedade, ao domínio útil ou à posse (art. 36). A atualização deve ser requerida, no prazo de 30 dias da alteração, por qualquer das pessoas listadas no art. 35, § 2º, entre elas o adquirente ou alienante e o compromissário vendedor ou comprador; quem não o faz responde solidariamente pela obrigação tributária decorrente (art. 36, § 1º).
- Certidão: nessa hipótese, a prova de regularidade fiscal é feita por certidão negativa que contém informações relativas ao último responsável inscrito no CADIMO, resguardado o direito da Fazenda em relação aos demais responsáveis solidários (art. 36, § 1º-A).
O art. 36, § 2º, com a redação da Lei 19.457/2025, prevê ainda que os serviços notariais e de registro devem compartilhar com o município as informações das operações com imóveis, conforme regulamento. Mesmo assim, não convém contar com a comunicação automática: a obrigação de pedir a atualização continua sendo das partes.
Jaboatão dos Guararapes
O Código Tributário Municipal de Jaboatão (Lei 155/1991), no arquivo compilado oficial com alterações até 2022, dispõe:
- contribuinte do IPTU é o proprietário, o titular do domínio útil ou o possuidor (art. 8º); uma nota do próprio compilado orienta que “possuidor” seja entendido com a conotação de proprietário;
- além do contribuinte, respondem solidariamente pelo imposto, inclusive pelos acréscimos legais, qualquer dos possuidores diretos ou indiretos, o promitente comprador e o promitente vendedor, entre outros (art. 9º, I a III);
- o lançamento é feito em nome do proprietário, do titular do domínio útil, do possuidor, do espólio ou da massa falida (art. 20);
- o cadastro imobiliário deve ser atualizado sempre que houver alteração relativa à propriedade, ao domínio útil ou à posse, a pedido do contribuinte, do interessado ou das demais pessoas do art. 23, § 2º (entre elas o compromissário vendedor ou comprador), no prazo de 30 dias da alteração (art. 24, § 1º, com a redação da Lei 1.321/2017).
Em Jaboatão, portanto, a própria lei municipal coloca promitente comprador e promitente vendedor lado a lado como responsáveis solidários. Como o arquivo compilado só registra alterações até 2022, vale conferir mudanças posteriores no Diário Oficial do Município.
Se você vendeu e continua sendo cobrado: o que fazer
O caminho depende da situação do registro e das datas. Um roteiro útil, adaptável ao caso concreto:
- Separe os exercícios: identifique quais anos de IPTU estão sendo cobrados e compare com a data da venda, da entrega das chaves e, se houver, do registro. Débitos de antes da venda são, em regra, seus.
- Verifique o registro: peça a certidão de matrícula atualizada no Registro de Imóveis. Se a venda não foi registrada, você continua sendo o proprietário perante o direito, e a cobrança tem base legal.
- Promova ou exija a regularização: se o comprador não registrou a escritura, notifique-o por escrito para que o faça; se a escritura sequer foi lavrada, notifique o comprador para comparecer ao tabelionato e assinar a escritura definitiva; se ele se recusar, avalie com um advogado as medidas cabíveis para regularizar a transferência (o art. 1.418 do Código Civil, que permite exigir a escritura, é direito do comprador, não do vendedor).
- Peça a atualização do cadastro municipal: no Recife, com base no art. 36, § 1º, do Código Tributário Municipal; em Jaboatão, no art. 24, § 1º. Junte o contrato, a escritura, a certidão de matrícula e comprovantes da posse do comprador. Guarde o protocolo.
- Conteste o lançamento indevido: se a venda foi registrada e mesmo assim o IPTU dos anos seguintes saiu em seu nome, apresente reclamação contra o lançamento. No Recife, o prazo é de 30 dias, contado, no lançamento anual, do vencimento da primeira parcela ou da cota única (art. 181, caput e § 2º, do Código Tributário Municipal).
- Cobre o comprador quando o contrato previr: se você pagar IPTU que, pelo contrato, era do comprador, guarde os comprovantes para pedir o reembolso.
- Acompanhe a dívida ativa e o cartório: consulte se há certidão de dívida ativa ou protesto em seu nome e, se houver cobrança indevida, peça o cancelamento.
O pedido administrativo é feito por escrito ao órgão fazendário do município (no Recife, a Secretaria de Finanças; em Jaboatão, a Secretaria Municipal da Fazenda), ou à Procuradoria, se o débito já estiver inscrito ou em execução. O direito de petição independe do pagamento de taxas (art. 5º, XXXIV, “a”, da Constituição). O passo a passo de pedidos administrativos em geral está no artigo sobre processo administrativo, direitos, prazos e recursos.
Se você comprou sem registro: como se proteger
Quem comprou e ainda não registrou também tem interesse em regularizar, por motivos que vão além do IPTU.
- Registre o quanto antes. Só o registro transfere a propriedade (art. 1.245 do Código Civil). Sem ele, o imóvel pode ser alcançado por dívidas do vendedor, e você depende dele para qualquer ato futuro.
- Peça a atualização do cadastro imobiliário para o seu nome assim que tiver a posse, e não apenas depois do registro. As leis do Recife e de Jaboatão permitem que o compromissário comprador e o possuidor peçam a atualização (art. 35, § 2º, do Código Tributário Municipal do Recife; art. 23, § 2º, do de Jaboatão).
- Antes de assinar, exija a certidão negativa de débitos imobiliários e faça-a constar do título. É o que afasta a sub-rogação do art. 130 do CTN quanto aos débitos anteriores.
- Pague o IPTU dos anos em que estiver na posse, mesmo que o carnê venha em nome do vendedor, e guarde os comprovantes. Isso evita que a dívida cresça e protege a relação com o vendedor.
- Se houver atrasados de antes da compra que o vendedor se comprometeu a pagar, documente a obrigação e acompanhe o pagamento. Perante o município, você pode ser cobrado por eles.
A regularização registral envolve, em regra, a lavratura da escritura, o recolhimento do imposto de transmissão e o registro. Cada etapa tem custos e documentos próprios, e a forma de regularizar depende de como o negócio foi feito, o que justifica avaliar o caso com os documentos em mãos.
Documentos e provas
Seja para defender o vendedor, seja para regularizar a situação do comprador, os documentos decidem. Vale reunir:
- certidão de matrícula atualizada do imóvel, emitida pelo Registro de Imóveis;
- contrato particular, promessa de compra e venda ou escritura, com datas e assinaturas;
- recibos de pagamento do preço;
- termo ou declaração de entrega das chaves e comprovantes da posse do comprador (contas de energia, água ou condomínio em nome dele, correspondências);
- extrato de débitos do imóvel no portal da Prefeitura, com os exercícios cobrados e o nome que consta no lançamento;
- protocolo do pedido de atualização cadastral;
- carnês, notificações de lançamento, certidões de dívida ativa e intimações de protesto recebidos;
- certidão do tabelionato de protesto, quando houver protesto.
No Recife, o extrato de débitos e as certidões são emitidos no portal Recife em Dia, pelo sequencial do imóvel. O mesmo portal permite consultar certidões de dívida ativa protestadas.
Notificação, prazos e defesa contra a cobrança
O IPTU é lançado de ofício pelo município, e a notificação costuma ser feita pelo envio do carnê. O STJ firmou, no Tema 116 (REsp 1.111.124/PR, Rel. Min. Teori Albino Zavascki, julgado em 22/04/2009), a tese de que “a remessa do carnê de pagamento do IPTU ao endereço do contribuinte é ato suficiente para a notificação do lançamento tributário”, que originou a Súmula 397. Isso cria um risco para o vendedor: se o cadastro continua com o endereço dele, o carnê chega a ele, e a notificação é considerada feita.
No Recife, o art. 33 do Código Tributário Municipal, que tratava da notificação do IPTU, foi revogado pela Lei 19.457/2025, e a comunicação dos atos segue a regra geral do art. 183, que inclui, entre os meios alternativos, o envio de carnê ao endereço cadastral e o Domicílio Tributário Eletrônico. Em Jaboatão, a notificação é feita por documento de arrecadação entregue no endereço do cadastro fiscal ou por edital (art. 21 do Código Tributário Municipal).
Depois da inscrição em dívida ativa, as defesas mudam de forma:
- Exceção de pré-executividade: é admissível na execução fiscal para matérias conhecíveis de ofício que não dependam de produção de provas (Súmula 393 do STJ). A ilegitimidade de quem já não era proprietário nem possuidor, comprovada por documentos como a matrícula com a venda registrada, costuma ser discutida por esse meio.
- Embargos à execução: exigem garantia do juízo e devem ser apresentados em 30 dias (art. 16 da Lei 6.830/1980).
- Ação anulatória ou declaratória: pode ser proposta antes ou independentemente da execução, para declarar a inexistência do débito em relação a quem não é sujeito passivo (art. 19 do Código de Processo Civil).
Um ponto técnico importante: a Fazenda pode substituir a certidão de dívida ativa até a sentença dos embargos para corrigir erro material ou formal, mas é vedada a modificação do sujeito passivo da execução (Súmula 392 do STJ). No Tema 166 (REsp 1.045.472/BA, Rel. Min. Luiz Fux, Primeira Seção, julgado em 25/11/2009), o STJ acrescentou que a vedação vale “ainda que tenha havido mudança de titularidade do imóvel sobre o qual incide o IPTU”. Se a execução foi proposta contra quem não devia, o município não pode simplesmente trocar o nome do executado no processo; precisa, se ainda houver prazo, constituir o crédito contra o sujeito passivo correto.
Dívida ativa, protesto, Cadin e cadastros de inadimplentes
Quando o IPTU não é pago, o débito é inscrito em dívida ativa e pode ser protestado em cartório. Para o vendedor que continua no cadastro, isso significa que o nome dele pode aparecer em certidões positivas, em protestos e, por meio dos cartórios, em bancos de dados de proteção ao crédito (art. 29 da Lei 9.492/1997). O protesto da certidão de dívida ativa é admitido pela lei federal (art. 1º, parágrafo único, da Lei 9.492/1997) e foi considerado legítimo pelo Supremo Tribunal Federal (ADI 5135).
Já o Cadin federal tem uma lógica diferente. Débitos de estados e municípios só entram nele “conforme convênio firmado com a União, representada pela Procuradoria-Geral da Fazenda Nacional” (art. 2º, III, da Lei 10.522/2002, incluído pela Lei 14.973/2024). A pesquisa feita para este artigo não localizou convênio do Recife, de Jaboatão dos Guararapes ou do Estado de Pernambuco com a PGFN, e a PGFN não publica lista dos entes conveniados; os extratos saem no Diário Oficial da União. A forma de verificar está no artigo sobre como consultar o Cadin pelo CPF ou CNPJ, e a relação entre Cadin e IPTU está no artigo sobre Cadin por dívida de IPTU.
No plano municipal:
- Jaboatão dos Guararapes tem o Cadastro de Inadimplentes Municipal (CADIM), destinado a débitos inscritos em dívida ativa que não estejam com a exigibilidade suspensa, cujos dados podem ser repassados a instituições de proteção ao crédito (art. 182-A do Código Tributário Municipal).
- O Código Tributário do Recife não cria cadastro municipal de inadimplentes, e não foi localizada lei que o faça. O Código Tributário Municipal prevê a comunicação aos órgãos de proteção ao crédito em caso de parcelamento não pago (arts. 163, § 2º, e 164, § 1º), e o portal Recife em Dia informa os débitos protestados.
Se a dívida ativa ou o protesto em nome do vendedor se referem a exercícios posteriores a uma venda registrada, em regra não há fundamento para cobrá-lo como contribuinte, e a cobrança pode ser contestada. No Recife, porém, o município pode invocar a responsabilidade solidária de quem não pediu a atualização do CADIMO no prazo (art. 36, § 1º, do CTM), argumento que o TJPE já considerou insuficiente para afastar a responsabilidade do município (Apelação 0080426-25.2024.8.17.2001). As diferenças entre os cadastros estão no artigo sobre Cadin, protesto, SPC e Serasa, e o que fazer diante de dívida ativa e protesto está em dívida ativa, protesto e execução fiscal.
O que os tribunais têm decidido
A jurisprudência sobre o tema tem uma base vinculante e um conjunto de decisões que mostram como ela é aplicada aos casos concretos.
A base é o Tema 122 do STJ, com a Súmula 399: promitente comprador e proprietário registral são contribuintes, e cabe à lei municipal definir o sujeito passivo. Complementam essa base a Súmula 392 e o Tema 166, que impedem a troca do sujeito passivo na certidão de dívida ativa depois de proposta a execução, mesmo com mudança de titularidade do imóvel.
No STJ, o AgInt no AREsp 942.940/RJ (Segunda Turma, 2017) firmou que o alienante continua legitimado a responder pelo IPTU de fatos geradores anteriores à venda, porque a sub-rogação do art. 130 do CTN não o libera, e porque as convenções particulares não se opõem ao Fisco (art. 123). É precedente persuasivo.
No Tribunal de Justiça de Pernambuco (TJPE), a Apelação Cível 0080426-25.2024.8.17.2001 (2ª Câmara de Direito Público, Rel. Des. José Ivo de Paula Guimarães, julgada em 27/07/2026) tratou de IPTU lançado em nome de ex-proprietários do Recife, com inscrição em dívida ativa e protesto. O tribunal registrou que, demonstrado que os autores já não eram proprietários à época dos lançamentos, a constituição do crédito em nome deles foi ilegítima. Afirmou ainda que “a alegada ausência de atualização cadastral perante o CADIMO não afasta a responsabilidade do ente público, nem caracteriza culpa exclusiva da vítima”, e fixou indenização por dano moral de R$ 5.000,00, reformando a sentença que a havia negado. É decisão de câmara, com valor persuasivo, e a ementa não detalha como a transferência foi formalizada; o resultado de outro caso depende das provas sobre a propriedade e a posse em cada exercício.
Contrapontos que precisam ser considerados
A mesma jurisprudência traz limites que quem foi cobrado deve conhecer antes de buscar indenização:
- Cobrança legítima não gera dano. No REsp 1.306.407/RS (Rel. Min. Gurgel de Faria, Primeira Turma, julgado em 27/10/2016), o STJ afirmou que a inscrição regular do responsável tributário em cadastro de inadimplentes não é ato ilícito e não gera dano moral. Se a venda não foi registrada, o vendedor continua sendo proprietário, e a cobrança contra ele tende a ser considerada regular.
- A inércia do ex-proprietário pesa. No TJPE, a Apelação/Remessa Necessária 0003502-59.2025.8.17.2640 (Núcleo 4.0 R2G, 2ª Turma, julgada em 06/05/2026) declarou inexistente um débito de IPVA, mas afastou o dano moral fixado em sentença, com fundamento na inércia do ex-proprietário e no erro escusável da Administração. Embora trate de IPVA, a lógica pode ser invocada contra quem não comunicou a venda.
- Dívida ativa e execução, sozinhas, exigem prova do dano no STJ. Decisões de 2026 das duas Turmas de direito público (AgInt no AREsp 2.913.309/ES, Segunda Turma, julgado em 24/06/2026; AgInt no REsp 2.239.999/PB, Primeira Turma, julgado em 31/08/2026) afirmam que a inscrição indevida em dívida ativa e o ajuizamento de execução fiscal não geram, por si sós, dano moral presumido. Os tribunais estaduais, inclusive o TJPE, têm presumido o dano quando há protesto indevido; no STJ, não há tese firmada sobre o protesto de certidão de dívida ativa.
- Anotações anteriores legítimas afastam a indenização. Pela Súmula 385 do STJ, não cabe dano moral por anotação irregular quando há inscrição legítima preexistente, ressalvado o direito ao cancelamento.
O tema da indenização é tratado em detalhes no artigo sobre danos morais por inscrição indevida no Cadin.
Exemplos práticos
Os exemplos são hipotéticos e servem apenas para ilustrar como as regras se aplicam. O resultado de cada caso depende dos documentos e da lei do município.
A venda de gaveta no Recife
Uma pessoa vendeu um apartamento no Recife por contrato particular em 2018, recebeu o preço e entregou as chaves. O comprador nunca lavrou a escritura. Em 2026, ela descobre que o IPTU de 2020 a 2024 foi inscrito em dívida ativa e protestado em seu nome. Como a venda não foi registrada, ela continua sendo proprietária perante o direito (art. 1.245, § 1º, do Código Civil), e o Tema 122 permite a cobrança. A defesa contra o município tende a ser difícil. As medidas úteis são: pagar ou negociar para evitar o agravamento, cobrar do comprador o que o contrato lhe atribuía, notificá-lo para regularizar a escritura e o registro e pedir a atualização do CADIMO com os documentos da posse dele.
A venda registrada e o cadastro esquecido
Outra pessoa vendeu uma casa em Jaboatão dos Guararapes em 2021, com escritura registrada no mesmo ano, mas ninguém pediu a atualização do cadastro imobiliário. Em 2025, os carnês de 2022 em diante continuam saindo em nome dela. Aqui a situação é diferente: desde o registro, ela não é proprietária nem possuidora. Ela pode pedir a atualização cadastral com a certidão de matrícula e contestar os lançamentos posteriores ao registro. Como deixou de comunicar a alteração no prazo de 30 dias (art. 24, § 1º, do Código Tributário Municipal de Jaboatão), pode ficar sujeita à multa prevista no art. 24, § 3º, e o município pode alegar a omissão; a discussão sobre eventual responsabilidade e sobre indenização dependerá do caso concreto. A regra de responsabilidade solidária do Recife (art. 36, § 1º, do CTM do Recife) não se aplica automaticamente a Jaboatão.
O comprador surpreendido pelos atrasados
Um comprador adquiriu um terreno com contrato particular e, ao procurar a Prefeitura para regularizar, descobriu IPTU de cinco anos anteriores à compra. O vendedor havia declarado no contrato que não havia dívidas, mas não apresentou certidão. Pelo art. 130 do CTN, o comprador responde pelos débitos anteriores, porque não há prova de quitação no título. Ele pode pagar e cobrar o valor do vendedor com base no contrato. O vendedor, por sua vez, também continua responsável por esses exercícios.
Perguntas frequentes
Vendi o imóvel por contrato de gaveta. A Prefeitura pode me cobrar o IPTU?
Pode. Enquanto o título não for registrado, quem vendeu continua sendo havido como dono (art. 1.245, § 1º, do Código Civil), e o STJ decidiu no Tema 122 que o proprietário registral e o promitente comprador são contribuintes do IPTU. O contrato que atribui o imposto ao comprador vale entre vocês, mas não contra a Prefeitura (art. 123 do CTN).
Quem comprou sem escritura pode ser cobrado também?
Sim. O comprador que está na posse do imóvel como dono é possuidor e pode ser contribuinte (art. 34 do CTN). Além disso, ele responde pelos débitos anteriores à compra, salvo se a quitação constar do título (art. 130 do CTN). Em Jaboatão, a lei municipal lista expressamente o promitente comprador e o promitente vendedor como responsáveis solidários (art. 9º do Código Tributário Municipal).
Se a escritura foi registrada, ainda posso ser cobrado como vendedor?
Pelos exercícios anteriores à venda, sim: o STJ reconhece a legitimidade do alienante para responder por débitos de antes da alienação (AgInt no AREsp 942.940/RJ). Pelos exercícios posteriores ao registro, em que você já não era proprietário nem possuidor, o lançamento em seu nome tende a ser indevido, e você pode pedir a correção do cadastro e contestar a cobrança. No Recife, se você não pediu a atualização do cadastro no prazo, o município pode alegar a responsabilidade solidária do art. 36, § 1º, do Código Tributário Municipal.
O que significa que a lei municipal define o sujeito passivo?
Significa que, dentro do que o CTN permite (proprietário, titular do domínio útil ou possuidor), cada município pode escolher de quem cobrar e criar regras de responsabilidade. É o que diz a Súmula 399 do STJ. Por isso, as regras do Recife e de Jaboatão podem ser diferentes das de outras cidades.
Preciso comunicar a venda à Prefeitura?
Sim. No Recife e em Jaboatão, a lei exige o pedido de atualização do cadastro imobiliário em 30 dias da alteração. No Recife, quem não o faz responde solidariamente pela obrigação tributária decorrente (art. 36, § 1º, do Código Tributário Municipal). Guarde o protocolo do pedido.
O município pode trocar o nome do devedor no meio da execução fiscal?
Não. A Súmula 392 do STJ permite substituir a certidão de dívida ativa apenas para corrigir erro material ou formal, e veda a modificação do sujeito passivo. O Tema 166 do STJ esclarece que a vedação vale mesmo quando houve mudança de titularidade do imóvel.
Meu nome pode ir para o Cadin por causa desse IPTU?
O Cadin federal só recebe débitos municipais quando há convênio entre o município e a PGFN (art. 2º, III, da Lei 10.522/2002). A pesquisa feita para este artigo não localizou convênio do Recife ou de Jaboatão. Em Jaboatão, porém, existe o cadastro municipal de inadimplentes (CADIM), e em qualquer município a dívida pode ser protestada.
Tenho direito a indenização se fui cobrado indevidamente?
Depende do caso. O TJPE já reconheceu dano moral a ex-proprietários do Recife cobrados com inscrição em dívida ativa e protesto. Mas o STJ entende que a cobrança regular de quem continua responsável não é ilícita, e decisões recentes exigem prova do dano quando há apenas dívida ativa ou execução fiscal. A existência de outras anotações legítimas também pode afastar a indenização (Súmula 385 do STJ).
Paguei o IPTU que era do comprador. Posso cobrar dele?
Se o contrato atribuía o imposto ao comprador, sim. O pagamento feito por um dos devedores solidários aproveita aos demais perante o Fisco (art. 125, I, do CTN), e o acerto entre as partes segue o que foi combinado no contrato.
Conclusão
Imóvel comprado sem escritura ou sem registro gera uma situação em que, perante a Prefeitura, há mais de um possível devedor. O Código Civil mantém o vendedor como proprietário até o registro; o CTN permite cobrar também o possuidor; o STJ, no Tema 122 e na Súmula 399, confirmou que ambos podem ser contribuintes e que a escolha cabe à lei municipal. Os acordos entre comprador e vendedor organizam a relação entre eles, mas não vinculam o Fisco.
Para quem vendeu, a proteção está em registrar a transferência e atualizar o cadastro municipal no prazo, e não apenas em guardar o contrato. Para quem comprou, está em exigir a certidão negativa antes de fechar o negócio, pagar o imposto do período de posse e regularizar o registro. Quando a cobrança alcança exercícios em que a pessoa comprovadamente já não era proprietária nem possuidora, há caminhos administrativos e judiciais para contestá-la, e a análise dos documentos e da lei do município é o que define qual deles cabe em cada caso.
Leia também
- Cadin por dívida de IPTU: quando a prefeitura pode inscrever o proprietário?
- IPTU de antigo proprietário falecido: quem pode ser cobrado e como contestar irregularidades?
- IPTU e condomínio no imóvel alugado: o que paga o inquilino e o que paga o dono
- Dívida ativa: como consultar, negociar e o que acontece se não pagar
Mais artigos sobre o tema na página Direito Tributário.
Fontes
- Código Civil, arts. 108, 1.196, 1.197, 1.227, 1.245, 1.246, 1.417 e 1.418
- Código Tributário Nacional, arts. 32, 34, 121, 123 a 125, 130, 131 e 174
- Lei nº 6.830/1980 (execução fiscal), art. 16
- Lei nº 10.522/2002, texto compilado, art. 2º, III
- Lei nº 9.492/1997 (protesto), arts. 1º e 29
- Código Tributário Municipal do Recife (anotado), arts. 15, 16, 21, 22, 32, 35, 36, 163, 181 e 183
- Código Tributário Municipal de Jaboatão dos Guararapes, arts. 8º, 9º, 20, 21, 23, 24 e 182-A
- STJ, Tema 122 dos recursos repetitivos (REsp 1.111.202/SP e REsp 1.110.551/SP)
- STJ, Súmula 399
- STJ, Tema 166 dos recursos repetitivos e Súmula 392
- STJ, Tema 116 dos recursos repetitivos e Súmula 397
- STJ, AgInt no AREsp 942.940/RJ, Segunda Turma
- STJ, REsp 1.306.407/RS, Primeira Turma
- STJ, AgInt no REsp 2.239.999/PB, Primeira Turma
- TJPE, Consulta de Jurisprudência (Apelações 0080426-25.2024.8.17.2001 e 0003502-59.2025.8.17.2640)
Informações conferidas nas fontes em 19/10/2026.
Conteúdo informativo e geral. Não substitui a orientação de um advogado sobre o seu caso. Leis e decisões dos tribunais mudam: confira sempre a situação atual.