Atualizado em 29/10/2026.
A morte do dono de um imóvel costuma trazer, além do luto, uma sequência de papéis: inventário, partilha, transferência no cartório. No meio disso, os carnês do imposto continuam chegando em nome de quem morreu, às vezes por anos. Quando a dívida se acumula, a Prefeitura inscreve o débito em dívida ativa, protesta a certidão ou entra com execução fiscal, e a família se pergunta quem, afinal, responde pelo IPTU de proprietário falecido.
A resposta depende de duas datas: a do falecimento e a dos exercícios cobrados. Este artigo explica a diferença entre a dívida que o falecido deixou e o imposto que surge depois da morte, os limites da responsabilidade do espólio, dos herdeiros, do cônjuge meeiro e do inventariante, o que o Superior Tribunal de Justiça (STJ) decidiu sobre execução fiscal contra pessoa falecida no Tema 1393, as regras do Recife e de Jaboatão dos Guararapes e os caminhos para regularizar o cadastro e contestar cobranças irregulares.
Neste artigo
- O que acontece com o imóvel quando o proprietário morre
- Duas dívidas diferentes: antes e depois do óbito
- Quem responde e até onde
- Partilha, quitação de tributos e ITCMD
- Lançamento em nome do falecido depois do óbito
- Execução fiscal contra quem já morreu: o Tema 1393 do STJ
- Limites para alterar o devedor da cobrança
- Bens do falecido e bem de família
- Como regularizar o cadastro do imóvel
- Como contestar cobranças irregulares
- Documentos e provas
- Protesto, Cadin e outros cadastros
- O que os tribunais têm decidido
- Exemplos práticos
- Perguntas frequentes
- Conclusão
O que acontece com o imóvel quando o proprietário morre
O Código Civil adota a regra de que, aberta a sucessão, “a herança transmite-se, desde logo, aos herdeiros legítimos e testamentários” (art. 1.784). Ou seja, no momento da morte, os herdeiros passam a ser titulares da herança, mesmo antes do inventário. Até a partilha, porém, a herança é tratada como um todo unitário, e o direito dos herdeiros sobre ela é indivisível, regulado pelas normas do condomínio (art. 1.791 e parágrafo único).
Esse conjunto de bens, direitos e dívidas deixado pelo falecido, enquanto não é partilhado, é chamado de espólio. O espólio não é uma pessoa, mas pode ser parte em processos e ser cobrado, representado pelo inventariante (art. 75, VII, do Código de Processo Civil). Até que o inventariante seja nomeado e preste compromisso, quem representa o espólio é o administrador provisório (arts. 613 e 614 do Código de Processo Civil), que, pela ordem do Código Civil, é o cônjuge ou companheiro que convivia com o falecido, o herdeiro que estiver na posse e administração dos bens, o testamenteiro ou pessoa de confiança do juiz (art. 1.797 do Código Civil).
O inventário deve ser aberto em até 2 meses do falecimento e concluído nos 12 meses seguintes, prazos que o juiz pode prorrogar (art. 611 do Código de Processo Civil). Se todos os interessados forem capazes e estiverem de acordo, e não houver testamento, o inventário e a partilha podem, em regra, ser feitos por escritura pública em cartório, com assistência de advogado ou defensor público (art. 610 do Código de Processo Civil). Na prática, muitos inventários demoram muito mais, e é nesse intervalo que o IPTU costuma se acumular.
Duas dívidas diferentes: antes e depois do óbito
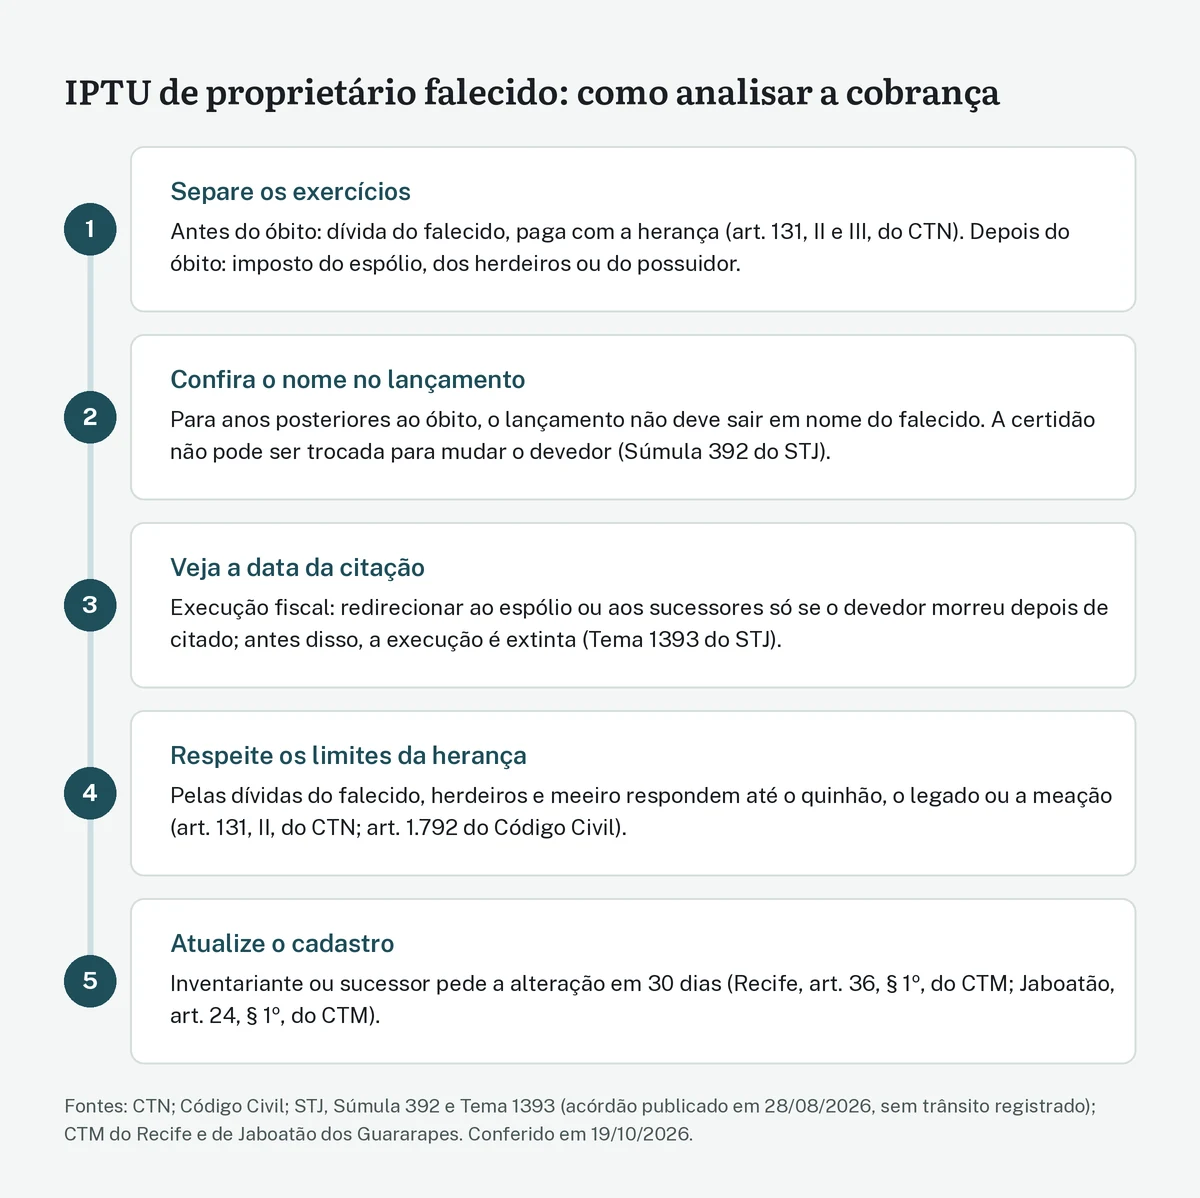
O IPTU é um imposto anual. No Recife, o fato gerador ocorre em 1º de janeiro de cada ano (art. 16 do Código Tributário Municipal). Por isso, quando o proprietário morre, é preciso separar dois grupos de exercícios.
IPTU de exercícios anteriores ao falecimento
São débitos do próprio falecido, que era o contribuinte quando o fato gerador ocorreu (art. 34 do Código Tributário Nacional, CTN). Com a morte, eles passam a ser cobrados de quem a lei designa como responsável por sucessão:
- o espólio, “pelos tributos devidos pelo de cujus até a data da abertura da sucessão” (art. 131, III, do CTN);
- o sucessor a qualquer título e o cônjuge meeiro, pelos tributos devidos pelo falecido até a data da partilha ou adjudicação, “limitada esta responsabilidade ao montante do quinhão do legado ou da meação” (art. 131, II, do CTN).
O Código Civil diz o mesmo em linguagem civil: a herança responde pelo pagamento das dívidas do falecido, e, feita a partilha, cada herdeiro responde na proporção da parte que lhe coube (art. 1.997). O Código de Processo Civil repete a regra para a execução (art. 796).
IPTU de exercícios posteriores ao falecimento
O imposto de 1º de janeiro do ano seguinte à morte já não é dívida do falecido, porque ele não era mais proprietário nem possuidor quando o fato gerador ocorreu. Esse imposto nasce em relação a quem, naquela data, tinha a propriedade ou a posse: os herdeiros, que receberam a herança no momento da morte (art. 1.784 do Código Civil), ou quem estiver na posse do imóvel.
As leis municipais costumam resolver a cobrança desse período por meio do espólio:
- no Recife, “o espólio é responsável pelo pagamento do imposto relativo aos imóveis que pertenciam ao ‘de cujus'” (art. 22, § 1º, do Código Tributário Municipal), e o lançamento pode ser feito em nome do espólio (art. 32);
- em Jaboatão dos Guararapes, o espólio é responsável solidário pelo imposto relativo aos imóveis que pertenciam ao falecido (art. 9º, VI, do Código Tributário Municipal, com a redação da Lei 1.480/2021), e o lançamento também pode ser feito em nome do espólio (art. 20).
A consequência prática é importante: para os anos posteriores ao óbito, o lançamento deve indicar o espólio, os herdeiros ou o possuidor, e não a pessoa falecida. Esse ponto será retomado adiante, na seção sobre lançamento em nome do falecido.
Quem responde e até onde
Cada pessoa ligada ao falecido tem uma posição diferente perante o IPTU. Confundir essas posições é uma das principais fontes de cobrança irregular.
O espólio
O espólio responde com os bens da herança pelas dívidas do falecido (art. 131, III, do CTN; art. 1.997 do Código Civil) e, nos municípios cuja lei o prevê, pelo IPTU dos imóveis do falecido enquanto não houver partilha. É contra ele que a Prefeitura deve, em regra, dirigir a cobrança enquanto o inventário não termina.
Herdeiros e legatários
Os herdeiros não respondem pelas dívidas do falecido com o próprio patrimônio. O Código Civil é claro: “O herdeiro não responde por encargos superiores às forças da herança” (art. 1.792), cabendo a ele provar o excesso, salvo se houver inventário que demonstre o valor dos bens herdados. O CTN segue a mesma linha ao limitar a responsabilidade do sucessor ao montante do quinhão ou do legado (art. 131, II).
Na prática, se o falecido deixou um imóvel de R$ 200 mil e dívidas de IPTU de R$ 30 mil, essas dívidas são pagas com a herança, e o herdeiro não precisa pagá-las com o salário ou com bens próprios. Se as dívidas superarem a herança, o excedente não passa aos herdeiros.
Situação diferente é a do herdeiro que mora no imóvel depois do falecimento. Em relação aos exercícios posteriores à morte, ele pode ser cobrado como possuidor (art. 34 do CTN) ou, como cotitular da herança, conforme a lei municipal.
O cônjuge ou companheiro meeiro
O cônjuge sobrevivente casado em regime de comunhão tem a meação, que é a metade dos bens comuns. Essa metade é dele por direito próprio, e não por herança. Por isso, sua posição perante o IPTU é dupla: como meeiro, responde pelas dívidas do falecido até o limite da meação (art. 131, II, do CTN, que o menciona ao lado do sucessor); como coproprietário, pode ser contribuinte em nome próprio (art. 34 do CTN).
O STJ examinou essa diferença no REsp 1.124.685/RJ (Rel. Min. Luiz Fux, Primeira Turma, julgado em 21/10/2010, DJe 03/11/2010). O tribunal afirmou que o cônjuge meeiro deve ser incluído no lançamento e na certidão de dívida ativa para poder ser executado e que, se o lançamento foi feito apenas em nome do falecido, não é possível executar diretamente o cônjuge sobrevivente, que não é sucessor do falecido, “senão titular da metade do imóvel”. O mesmo acórdão registrou que “o falecimento do contribuinte não impede o Fisco de prosseguir na execução dos seus créditos”, porque o espólio responde (art. 131, III, do CTN), observada a Súmula 392. É precedente de turma, com valor persuasivo.
O inventariante
O inventariante administra e representa o espólio (art. 618, I e II, do Código de Processo Civil; art. 1.991 do Código Civil), mas isso não faz dele devedor do IPTU com o próprio patrimônio. O art. 134, IV, do CTN prevê que o inventariante responde solidariamente pelos tributos devidos pelo espólio apenas “nos casos de impossibilidade de exigência do cumprimento da obrigação principal pelo contribuinte” e “nos atos em que intervierem ou pelas omissões de que forem responsáveis”. Em matéria de penalidades, essa responsabilidade alcança só as de caráter moratório (art. 134, parágrafo único).
Em outras palavras, a regra é cobrar o espólio, representado pelo inventariante. A responsabilidade pessoal do inventariante é excepcional e depende de que a cobrança do espólio seja impossível e de um ato ou omissão dele relacionado à dívida, como a partilha dos bens sem o pagamento dos tributos.
Partilha, quitação de tributos e ITCMD
O CTN estabelece que nenhuma sentença de julgamento de partilha ou adjudicação será proferida sem prova da quitação de todos os tributos relativos aos bens do espólio ou às suas rendas (art. 192). Por isso, o IPTU atrasado costuma aparecer justamente no inventário, quando se pede a certidão negativa do imóvel.
O IPTU não se confunde com o imposto sobre a herança. O imposto estadual sobre transmissão causa mortis e doação (ITCMD, chamado em Pernambuco de ICD) incide sobre a transmissão dos bens aos herdeiros, enquanto o IPTU incide sobre a propriedade do imóvel, ano a ano. As regras do imposto sobre a herança estão no artigo sobre ITCMD: como funciona o imposto sobre herança e doação.
Uma recomendação prática: pagar o IPTU dos exercícios posteriores ao óbito durante o inventário, com recursos do espólio ou adiantados pelos herdeiros e depois compensados na partilha, evita que a dívida cresça com multa e juros e que a certidão negativa trave o encerramento do inventário.
Lançamento em nome do falecido depois do óbito
Uma das irregularidades mais comuns é o lançamento do IPTU, anos depois da morte, ainda em nome do falecido. Isso acontece porque o cadastro imobiliário não foi atualizado e o sistema continua emitindo o carnê com o nome que nele consta.
O CTN exige que o termo de inscrição em dívida ativa indique o nome do devedor e dos corresponsáveis (art. 202, I, com a redação da Lei Complementar 236/2026), e a omissão ou o erro nesses requisitos são causa de nulidade da inscrição e da cobrança, sanável apenas até a decisão de primeira instância, com substituição da certidão (art. 203). A Lei de Execução Fiscal tem regra semelhante (art. 2º, §§ 5º, I, e 8º, da Lei 6.830/1980).
O problema é que a substituição da certidão não pode servir para trocar o devedor. Pela Súmula 392 do STJ, “A Fazenda Pública pode substituir a certidão de dívida ativa (CDA) até a prolação da sentença de embargos, quando se tratar de correção de erro material ou formal, vedada a modificação do sujeito passivo da execução”. Colocar o espólio ou os herdeiros no lugar do falecido é justamente modificar o sujeito passivo.
O STJ aplicou essa lógica em situações em que o devedor já tinha morrido antes de o crédito ser constituído. No AgRg no AREsp 524.349/MG (Rel. Min. Benedito Gonçalves, Primeira Turma, julgado em 02/10/2014), envolvendo cobrança municipal em que o devedor faleceu “antes mesmo da constituição do crédito tributário”, o tribunal afirmou que o redirecionamento só cabe quando o óbito ocorre depois da citação válida e que a emenda da certidão é vedada. No AgInt no AREsp 526.009/MG (Rel. Min. Gurgel de Faria, Primeira Turma, julgado em 27/06/2017), especificamente sobre IPTU, decidiu que não é possível substituir a certidão quando a execução é proposta contra pessoa já falecida.
Na prática, se o IPTU de anos posteriores ao óbito foi lançado e inscrito em nome do falecido, a cobrança está mal dirigida. Isso não significa que o imposto deixa de existir: a Prefeitura pode, em tese, fazer novo lançamento contra o sujeito passivo correto, desde que ainda dentro do prazo de decadência de 5 anos (art. 173 do CTN). Se esse prazo já passou para algum exercício, há forte argumento de que o crédito correspondente não pode mais ser constituído, ponto que deve ser examinado caso a caso (a Fazenda pode tentar invocar o art. 173, II, do CTN). A análise de cada exercício depende das datas do óbito, dos lançamentos e das notificações.
O Código Tributário Municipal do Recife, aliás, prevê expressamente o lançamento em nome do espólio (art. 32), o que reforça que a lei municipal oferece o caminho correto para o período posterior ao falecimento.
Execução fiscal contra quem já morreu: o Tema 1393 do STJ
A questão mais litigiosa sobre o tema é a execução fiscal ajuizada contra pessoa falecida, ou contra devedor que morre antes de ser citado. O STJ resolveu a controvérsia em recurso repetitivo.
A tese do Tema 1393
No Tema 1393 (REsp 2.237.254/SC e REsp 2.227.141/SC, Rel. Min. Maria Thereza de Assis Moura, Primeira Seção, julgados em 20/08/2026, acórdãos publicados em 28/08/2026), a questão submetida foi “se é possível prosseguir a execução fiscal contra o espólio ou os sucessores caso o executado venha a falecer sem ser citado”. A tese firmada foi:
“O redirecionamento da execução fiscal contra o espólio ou os sucessores só é admitido quando o falecimento do contribuinte ocorrer depois de ele ter sido devidamente citado nos respectivos autos.”
A ementa acrescenta que, caso o óbito seja anterior à citação, a execução fiscal deve ser extinta, porque a identificação do devedor é requisito da inscrição e do título (art. 2º, §§ 5º, I, e 6º, da Lei 6.830/1980). O tema faz referência expressa à Súmula 392. Segundo a página oficial do tema, consultada em 29/10/2026, a decisão transitou em julgado em 23/10/2026. Por se tratar de tese repetitiva, ela orienta os juízes e tribunais (art. 927, III, do Código de Processo Civil).
As três situações possíveis
Com o Tema 1393, é possível organizar as hipóteses assim:
- Óbito antes do ajuizamento: a execução foi proposta contra quem já não existia. Há ilegitimidade passiva, e o processo é extinto sem resolução do mérito. Foi o que decidiram o REsp 1.222.561/RS (Rel. Min. Mauro Campbell Marques, Segunda Turma, julgado em 26/04/2011), segundo o qual “o redirecionamento pressupõe que o ajuizamento tenha sido feito corretamente”, e o REsp 1.826.150/RS (Rel. Min. Herman Benjamin, Segunda Turma, julgado em 10/09/2019).
- Óbito depois do ajuizamento, mas antes da citação: pelo Tema 1393, também não cabe redirecionamento, e a execução deve ser extinta.
- Óbito depois da citação válida: o processo já estava formado, e é possível a sucessão processual pelo espólio ou pelos sucessores (art. 110 do Código de Processo Civil), com base na responsabilidade do art. 131 do CTN.
O que o TJPE tem decidido
O Tribunal de Justiça de Pernambuco (TJPE) tem decidido no mesmo sentido em execuções de IPTU, com base na Súmula 392 do STJ. Na Apelação Cível 0011545-39.2008.8.17.0810 (2ª Câmara de Direito Público, julgada em 11/06/2026, com embargos de declaração rejeitados em 14/09/2026; relator no sistema Carlos Gil Rodrigues Filho, voto assinado pelo Des. Ricardo Paes Barreto), o tribunal manteve a extinção de execução fiscal de IPTU do Município de Jaboatão dos Guararapes em que o executado morreu depois do ajuizamento e antes da citação. A tese registrada foi: “É inviável o redirecionamento da execução fiscal contra o espólio ou sucessores quando o falecimento do devedor ocorre antes da sua citação válida”. O mesmo órgão julgou casos idênticos, como as Apelações 0019607-53.2017.8.17.0810 (julgada em 15/06/2026) e 0028856-38.2011.8.17.0810 (julgada em 11/06/2026), ambas com embargos de declaração rejeitados em 11/09/2026.
Quando a execução é proposta contra o espólio
Se o município ajuíza a execução diretamente contra o espólio, precisa indicar quem o representa. No AREsp 2.670.058/TO (Rel. Min. Gurgel de Faria, Primeira Turma, julgado em 22/10/2024, Informativo 832), o STJ decidiu que, na execução contra espólio, cabe à Fazenda indicar na petição inicial o inventariante ou o administrador provisório.
O TJPE aplicou essa orientação a uma execução de IPTU do Recife na Apelação Cível 0099658-91.2022.8.17.2001 (4ª Câmara de Direito Público, Rel. Des. André Oliveira da Silva Guimarães, julgada em 14/09/2026). O município não indicou o representante do espólio nem juntou a certidão de óbito, apesar de intimado para emendar a inicial, e o tribunal manteve o indeferimento da petição inicial (art. 321, parágrafo único, do Código de Processo Civil), afirmando que o ônus da diligência é da Fazenda.
Limites para alterar o devedor da cobrança
O conjunto de regras e precedentes mostra que a Fazenda não pode simplesmente “trocar o nome” do devedor quando descobre que ele morreu. Os limites principais são estes:
- a certidão de dívida ativa pode ser corrigida por erro material ou formal, mas não para mudar o sujeito passivo (Súmula 392 do STJ e Tema 166, REsp 1.045.472/BA, Rel. Min. Luiz Fux, Primeira Seção, julgado em 25/11/2009);
- o redirecionamento ao espólio ou aos sucessores só é admitido se o devedor morreu depois de citado (Tema 1393);
- o cônjuge meeiro que não constou do lançamento não pode ser executado diretamente com base em lançamento feito só em nome do falecido (REsp 1.124.685/RJ);
- a responsabilidade dos herdeiros e do meeiro por dívidas do falecido é limitada ao quinhão, ao legado ou à meação (art. 131, II, do CTN; art. 1.792 do Código Civil).
Isso não impede a Prefeitura de cobrar o que é devido. Ela pode lançar e inscrever o crédito em nome do espólio ou dos responsáveis corretos, observados os prazos de decadência e prescrição, e cobrar no inventário, onde as dívidas do falecido devem ser pagas antes da partilha.
Bens do falecido e bem de família
Mesmo quando a execução contra o espólio é válida, há limites sobre os bens que podem ser penhorados. No AgInt no REsp 2.168.820/RS (Rel. Min. Benedito Gonçalves, Primeira Turma, julgado em 18/08/2025, Informativo 861), o STJ afirmou que o bem de família continua impenhorável na execução fiscal mesmo quando incluído em inventário. É um precedente de turma, com valor persuasivo. A aplicação depende de demonstrar que o imóvel se enquadra como bem de família no caso concreto, por exemplo por servir de moradia à família.
Como regularizar o cadastro do imóvel
A maior parte das cobranças irregulares nasce de um cadastro desatualizado. Regularizá-lo é a medida preventiva mais eficaz.
No Recife, o Cadastro Imobiliário (CADIMO) deve ser atualizado sempre que houver alteração relativa à propriedade, ao domínio útil ou à posse (art. 36 do Código Tributário Municipal). Entre as pessoas que podem promover a inscrição e a alteração está o inventariante ou o sucessor, quando se tratar de imóvel pertencente ao espólio (art. 35, § 2º, V). A atualização deve ser requerida em 30 dias da alteração, e quem não o faz responde solidariamente pela obrigação tributária decorrente (art. 36, § 1º).
Em Jaboatão dos Guararapes, a inscrição pode ser promovida pelo inventariante ou sucessor quando o imóvel pertence ao espólio (art. 23, § 2º, IV, do Código Tributário Municipal), e a atualização deve ser requerida em 30 dias da alteração (art. 24, § 1º).
O procedimento costuma ter duas etapas:
- Durante o inventário: pedir a alteração do cadastro para o espólio, com a certidão de óbito, o documento que comprova quem representa o espólio (termo de compromisso de inventariante ou escritura de nomeação) e os documentos do imóvel. A partir daí, os carnês passam a sair em nome do espólio, com o endereço do inventariante.
- Depois da partilha: registrar o formal de partilha ou a escritura de inventário no Registro de Imóveis e pedir a atualização do cadastro para o nome do herdeiro que ficou com o imóvel.
Com o cadastro em nome do espólio, a notificação do lançamento passa a chegar a quem pode pagar ou contestar. Isso tem importância porque o STJ considera suficiente, para notificar o lançamento do IPTU, a remessa do carnê ao endereço do contribuinte (Tema 116 e Súmula 397).
Como contestar cobranças irregulares
Quando a cobrança atinge a pessoa errada, o exercício errado ou foi feita em nome do falecido depois da morte, há caminhos administrativos e judiciais.
Na via administrativa
O primeiro passo é pedir ao órgão fazendário do município (no Recife, a Secretaria de Finanças; em Jaboatão, a Secretaria Municipal da Fazenda) a revisão do lançamento e a correção do cadastro. No Recife, a reclamação contra o lançamento deve ser apresentada em 30 dias, contados, no lançamento anual, do vencimento da primeira parcela ou da cota única (art. 181, caput e § 2º, do Código Tributário Municipal).
Se o débito já estiver inscrito em dívida ativa, o CTN, com a redação da Lei Complementar 236/2026, estabelece que o controle de legalidade da inscrição, quanto à certeza, liquidez e exigibilidade, “constitui direito do contribuinte e dever da Fazenda Pública credora” e pode ser feito a qualquer tempo, de ofício ou a requerimento do interessado (art. 201, § 2º). Esse dispositivo dá base ao pedido de cancelamento de inscrição feita em nome de pessoa falecida para exercícios posteriores ao óbito.
O pedido deve ser instruído com a certidão de óbito, a prova de quem representa o espólio e a demonstração de quais exercícios são posteriores ao falecimento. No Recife, débitos já em fase de cobrança judicial passam pela Procuradoria da Fazenda Municipal.
Na execução fiscal
Se já existe execução fiscal, a defesa pode ser feita no próprio processo:
- por exceção de pré-executividade, admitida para matérias conhecíveis de ofício que não exijam produção de provas (Súmula 393 do STJ), como a ilegitimidade passiva demonstrada pela certidão de óbito anterior à citação;
- por embargos à execução, com garantia do juízo, no prazo de 30 dias (art. 16 da Lei 6.830/1980), quando a discussão exigir provas.
As matérias mais comuns são a extinção pelo Tema 1393, a nulidade da certidão de dívida ativa em nome de quem já tinha morrido, a falta de indicação do representante do espólio, a limitação da responsabilidade às forças da herança e a prescrição. Sobre esta, o STJ fixou no Tema 980 que o prazo de cobrança do IPTU começa no dia seguinte ao vencimento. O tema é aprofundado no artigo sobre dívida prescrita e Cadin.
Por ação própria
Também é possível propor ação declaratória ou anulatória, para declarar a inexistência da relação jurídica em relação a quem foi indevidamente cobrado (art. 19 do Código de Processo Civil), com pedido de tutela de urgência para suspender protestos ou inscrições quando houver risco de dano (art. 300).
Documentos e provas
Organizar os documentos encurta o caminho, seja para regularizar, seja para contestar:
- certidão de óbito;
- certidão de casamento ou prova da união estável, quando houver cônjuge ou companheiro meeiro;
- termo de compromisso do inventariante, escritura de nomeação de inventariante ou prova de quem é o administrador provisório;
- certidão de matrícula atualizada do imóvel;
- formal de partilha ou escritura de inventário, quando já concluídos;
- extrato de débitos do imóvel, com os exercícios e o nome que consta em cada lançamento;
- carnês, notificações, certidões de dívida ativa e intimações de protesto;
- cópia da execução fiscal, se houver, com a data do ajuizamento e a data da citação;
- protocolos de pedidos de atualização cadastral e de revisão.
A comparação entre a data do óbito, a data de cada fato gerador, a data do ajuizamento e a data da citação é o que define, na maioria dos casos, qual defesa é cabível.
Protesto, Cadin e outros cadastros
A dívida de IPTU inscrita em nome do falecido ou do espólio pode ser protestada em cartório, porque a lei federal inclui as certidões de dívida ativa entre os títulos sujeitos a protesto (art. 1º, parágrafo único, da Lei 9.492/1997). Desde a Lei Complementar 236/2026 (04/09/2026), o protesto também interrompe a prescrição que ainda estiver em curso (art. 174, § 1º, II, do CTN). Se o protesto foi lavrado com base em certidão irregular e o município não fornecer anuência para o cancelamento (art. 26, caput e § 1º, da Lei 9.492/1997), o cancelamento por motivo diferente do pagamento depende de determinação judicial (art. 26, § 3º).
Quanto aos cadastros de inadimplentes:
- Cadin federal: débitos municipais só entram nele se houver convênio entre o município e a Procuradoria-Geral da Fazenda Nacional (art. 2º, III, da Lei 10.522/2002). A pesquisa feita para este artigo não localizou convênio do Recife, de Jaboatão dos Guararapes ou do Estado de Pernambuco, e a PGFN não publica lista dos conveniados. Os detalhes estão no artigo sobre Cadin por dívida de IPTU.
- Jaboatão dos Guararapes: o Cadastro de Inadimplentes Municipal (CADIM) abrange débitos inscritos em dívida ativa que não estejam com a exigibilidade suspensa, e seus dados podem ser repassados a instituições de proteção ao crédito (art. 182-A do Código Tributário Municipal).
- Recife: não há cadastro municipal de inadimplentes. O portal Recife em Dia permite consultar débitos protestados e certidões de dívida ativa.
Se herdeiros ou o cônjuge meeiro tiverem o próprio nome protestado ou negativado por débito lançado só em nome do falecido, a cobrança pode ser contestada, e eventual pedido de indenização depende da prova do caso. A orientação recente do STJ exige prova do abalo quando há apenas inscrição em dívida ativa ou execução fiscal (AgInt no REsp 2.239.999/PB, Primeira Turma, julgado em 31/08/2026), enquanto o TJPE tem presumido o dano em casos de protesto indevido. As diferenças estão no artigo sobre danos morais por inscrição indevida no Cadin.
O que os tribunais têm decidido
Em resumo, o quadro jurisprudencial é este:
| Precedente | O que decidiu | Natureza |
|---|---|---|
| STJ, Tema 1393 (2026) | Redirecionamento ao espólio ou sucessores só se o óbito ocorrer depois da citação; antes disso, a execução é extinta | Repetitivo, acórdão publicado em 28/08/2026, trânsito em julgado em 23/10/2026 |
| STJ, Súmula 392 e Tema 166 | Certidão de dívida ativa não pode ser substituída para mudar o sujeito passivo | Súmula e repetitivo |
| STJ, REsp 1.222.561/RS (2011) e REsp 1.826.150/RS (2019) | Execução contra devedor já falecido: ilegitimidade e extinção | Persuasivos |
| STJ, AgRg no AREsp 524.349/MG (2014) | Óbito antes da constituição do crédito: sem redirecionamento nem emenda da certidão | Persuasivo |
| STJ, AgInt no AREsp 526.009/MG (2017) | IPTU contra pessoa falecida: substituição da certidão vedada | Persuasivo |
| STJ, REsp 1.124.685/RJ (2010) | Meeiro deve constar do lançamento; espólio responde pelo crédito | Persuasivo |
| STJ, AREsp 2.670.058/TO (2024) | Fazenda deve indicar o inventariante ou administrador provisório | Persuasivo |
| STJ, AgInt no REsp 2.168.820/RS (2025) | Bem de família segue impenhorável mesmo em inventário | Persuasivo |
| TJPE, 0011545-39.2008.8.17.0810 (2026) | IPTU de Jaboatão: óbito antes da citação, execução extinta | Persuasivo |
| TJPE, 0099658-91.2022.8.17.2001 (2026) | IPTU do Recife contra espólio sem representante indicado: inicial indeferida | Persuasivo |
Exemplos práticos
Os exemplos são hipotéticos e servem apenas para ilustrar como as regras se aplicam. O resultado de cada caso depende das datas, dos documentos e da lei do município.
A execução proposta depois da morte
Uma proprietária no Recife morreu em 2019. Em 2023, o município ajuizou execução fiscal do IPTU de 2017 a 2021, tudo em nome dela. Para 2017, 2018 e 2019, cujos fatos geradores ocorreram quando ela ainda estava viva, a dívida era dela e passou a ser do espólio, mas a execução foi proposta contra pessoa já falecida, o que leva à extinção (Tema 1393 e REsp 1.222.561/RS). Para 2020 e 2021, além disso, o lançamento sequer deveria ter sido feito em nome dela. Os herdeiros podem apresentar exceção de pré-executividade com a certidão de óbito. Isso não impede que o município, se ainda houver prazo, cobre do espólio de forma correta, o que torna recomendável organizar o pagamento no inventário.
O devedor que morreu depois de citado
Um contribuinte de Jaboatão foi citado em execução de IPTU em 2022 e morreu em 2024. Nesse caso, o processo já estava formado, e o município pode pedir a sucessão pelo espólio, representado pelo inventariante (art. 110 do Código de Processo Civil). Os herdeiros respondem até o limite da herança, e, se o imóvel for a moradia da família, pode ser discutida a impenhorabilidade do bem de família.
A viúva cobrada em nome próprio
Um casal em regime de comunhão parcial tinha um apartamento comprado durante o casamento. O marido morreu, e o município passou a protestar no CPF da viúva certidões de IPTU lançadas apenas em nome dele. Como a viúva é coproprietária, ela poderia ser contribuinte, mas para isso precisaria constar do lançamento e da certidão (REsp 1.124.685/RJ). Ela pode pedir o cancelamento do protesto e, ao mesmo tempo, regularizar o cadastro para que os lançamentos futuros saiam corretamente.
Perguntas frequentes
Os herdeiros têm de pagar o IPTU atrasado do falecido com dinheiro próprio?
Não. A herança responde pelas dívidas do falecido, e o herdeiro não responde por encargos superiores às forças da herança (arts. 1.792 e 1.997 do Código Civil; art. 131, II, do CTN). Se a dívida for maior que a herança, o excedente não passa aos herdeiros. A prova do excesso cabe ao herdeiro, salvo se houver inventário que demonstre o valor dos bens.
O IPTU pode continuar vindo em nome de quem morreu?
Não deveria. Para os exercícios posteriores ao óbito, o lançamento deve indicar o espólio, os herdeiros ou o possuidor. No Recife, a lei prevê o lançamento em nome do espólio (art. 32 do Código Tributário Municipal). O carnê continua saindo em nome do falecido porque o cadastro não foi atualizado, o que deve ser pedido pelo inventariante ou sucessor.
A Prefeitura pode mover execução fiscal contra pessoa falecida?
Se a pessoa já tinha morrido quando a execução foi proposta, ou morreu antes de ser citada, o STJ decidiu no Tema 1393 que não cabe redirecionar o processo ao espólio ou aos sucessores, e a execução deve ser extinta. Se a morte ocorreu depois da citação, o processo pode prosseguir contra o espólio ou os sucessores.
Se a execução for extinta, a dívida desaparece?
Não necessariamente. A extinção do processo não apaga o imposto. O município pode, em tese, lançar ou inscrever o débito corretamente contra o espólio ou os responsáveis e cobrar de novo, desde que não tenham passado os prazos de decadência e prescrição. Por isso, a extinção da execução é uma defesa contra a cobrança mal dirigida, e não uma garantia de que a dívida não será mais exigida.
O inventariante paga o IPTU do próprio bolso?
Em regra, não. O inventariante representa o espólio, que paga com os bens da herança. Ele só responde solidariamente quando não for possível cobrar do espólio e houver ato ou omissão dele relacionado à dívida (art. 134, IV, do CTN), e, quanto às multas, apenas as moratórias.
A viúva ou o viúvo responde pelo IPTU do imóvel do casal?
Depende. Como meeiro, responde pelas dívidas do falecido até o limite da meação (art. 131, II, do CTN). Como coproprietário, pode ser contribuinte em nome próprio, mas o STJ exige que conste do lançamento e da certidão de dívida ativa para ser executado (REsp 1.124.685/RJ).
É possível terminar o inventário com IPTU atrasado?
O CTN exige prova da quitação dos tributos relativos aos bens do espólio para o julgamento da partilha (art. 192). Por isso, o IPTU atrasado costuma ser pago ou negociado durante o inventário. Pagar os exercícios correntes evita que a dívida cresça.
O imóvel herdado pode ser penhorado por dívida de IPTU?
O imóvel do espólio pode ser penhorado em execução válida, mas o STJ já decidiu que o bem de família continua impenhorável na execução fiscal mesmo incluído em inventário (AgInt no REsp 2.168.820/RS). A aplicação depende da situação concreta do imóvel e da família.
O nome dos herdeiros pode ir para o Cadin por causa do IPTU do falecido?
O Cadin federal só recebe débitos municipais se houver convênio com a PGFN, e a pesquisa para este artigo não localizou convênio do Recife ou de Jaboatão. Em Jaboatão, há o cadastro municipal de inadimplentes (CADIM). Em qualquer caso, o registro só deve atingir quem consta como devedor na certidão de dívida ativa.
Conclusão
O falecimento do proprietário não extingue o IPTU, mas reorganiza quem pode ser cobrado. As dívidas anteriores ao óbito são do falecido e passam a ser pagas com a herança, pelo espólio e, depois da partilha, pelos herdeiros e pelo meeiro, sempre dentro do limite do que receberam. O imposto dos anos seguintes deve ser lançado em nome do espólio, dos herdeiros ou do possuidor, e não da pessoa que morreu.
Do lado da cobrança, o STJ fixou no Tema 1393 que a execução fiscal só pode ser redirecionada ao espólio ou aos sucessores se o devedor morreu depois de citado, e a Súmula 392 impede trocar o devedor na certidão de dívida ativa. Para as famílias, a medida mais eficaz é atualizar o cadastro imobiliário em nome do espólio logo no início do inventário e organizar o pagamento dos exercícios correntes. Quando a cobrança já chegou de forma irregular, os documentos e as datas, do óbito, dos lançamentos, do ajuizamento e da citação, definem qual defesa cabe em cada caso.
Leia também
- ITCMD: imposto sobre herança e doação, alíquotas e o que mudou em 2026
- IPTU de imóvel comprado sem escritura ou registro: quem responde pela dívida?
- Cadin por dívida de IPTU: quando a prefeitura pode inscrever o proprietário?
- Dívida ativa: como consultar, negociar e o que acontece se não pagar
Mais artigos sobre o tema na página Direito Tributário.
Fontes
- Código Civil, arts. 1.784, 1.791, 1.792, 1.797, 1.991 e 1.997
- Código Tributário Nacional, arts. 34, 131, 134, 173, 174, 192, 201, 202 e 203, com a redação da LC nº 236/2026
- Código de Processo Civil, arts. 19, 75, 110, 300, 321, 610, 611, 613, 614, 618 e 796
- Lei nº 6.830/1980 (execução fiscal), arts. 2º e 16
- Lei nº 10.522/2002, texto compilado, art. 2º, III
- Lei nº 9.492/1997 (protesto), arts. 1º e 26
- Código Tributário Municipal do Recife (anotado), arts. 16, 22, 32, 35, 36 e 181
- Código Tributário Municipal de Jaboatão dos Guararapes, arts. 9º, 20, 23, 24 e 182-A
- STJ, Tema 1393 dos recursos repetitivos (REsp 2.237.254/SC e REsp 2.227.141/SC)
- STJ, Tema 166 dos recursos repetitivos e Súmula 392
- STJ, REsp 1.222.561/RS, Segunda Turma
- STJ, AgRg no AREsp 524.349/MG, Primeira Turma
- STJ, AgInt no AREsp 526.009/MG, Primeira Turma
- STJ, REsp 1.826.150/RS, Segunda Turma
- STJ, REsp 1.124.685/RJ, Primeira Turma
- STJ, Informativo 832 (AREsp 2.670.058/TO)
- STJ, Informativo 861 (AgInt no REsp 2.168.820/RS)
- TJPE, Consulta de Jurisprudência (Apelações 0011545-39.2008.8.17.0810 e 0099658-91.2022.8.17.2001)
Informações conferidas nas fontes em 19/10/2026.
Conteúdo informativo e geral. Não substitui a orientação de um advogado sobre o seu caso. Leis e decisões dos tribunais mudam: confira sempre a situação atual.