Atualizado em 29/10/2026.
Descobrir uma restrição no Cadin quase sempre acontece no pior momento: na hora de assinar um contrato com o governo, de liberar um financiamento com recursos públicos ou de receber um incentivo. A boa notícia é que dá para consultar o Cadin pelo CPF ou CNPJ de forma gratuita, pela internet, antes que o problema apareça. A consulta mostra se há registro e qual órgão o fez. O detalhamento da dívida, porém, fica com o credor, e é aí que muita gente se perde.
Este guia mostra os canais oficiais de consulta disponíveis em outubro de 2026, o que cada resultado significa, como consultar em nome de uma empresa e, principalmente, como chegar à origem da dívida: o número do processo, o valor, a data e o motivo do registro. Também explica o que fazer quando o credor não informa a pendência.
Neste artigo
- Onde consultar: o sistema oficial da PGFN
- Passo a passo para consultar pelo CPF
- Como consultar o CNPJ de uma empresa
- O que o resultado significa
- Como descobrir a origem da dívida
- Quando o credor não informa: o pedido de identificação
- Documentos que ajudam na consulta e no pedido
- Consultas complementares para um diagnóstico completo
- Prazos que vale conhecer depois de descobrir o registro
- Consulta preventiva para empresas que contratam com o governo
- Cuidados com segurança e dados pessoais
- Erros comuns na consulta
- Se a consulta revelar um registro indevido
- Exemplos práticos
- Perguntas frequentes
- Conclusão
Onde consultar: o sistema oficial da PGFN
Desde dezembro de 2023, o Cadin é operado pela Procuradoria-Geral da Fazenda Nacional (PGFN). A gestão do cadastro saiu do Banco Central por força da Lei 14.195/2021, que deu nova redação ao art. 3º da Lei 10.522/2002, e a Portaria PGFN/MF 819/2023 fixou o cronograma de transição: as consultas ao antigo Cadin do Banco Central terminaram às 8h de 06/12/2023, no mesmo momento em que o Cadin-PGFN começou a funcionar.
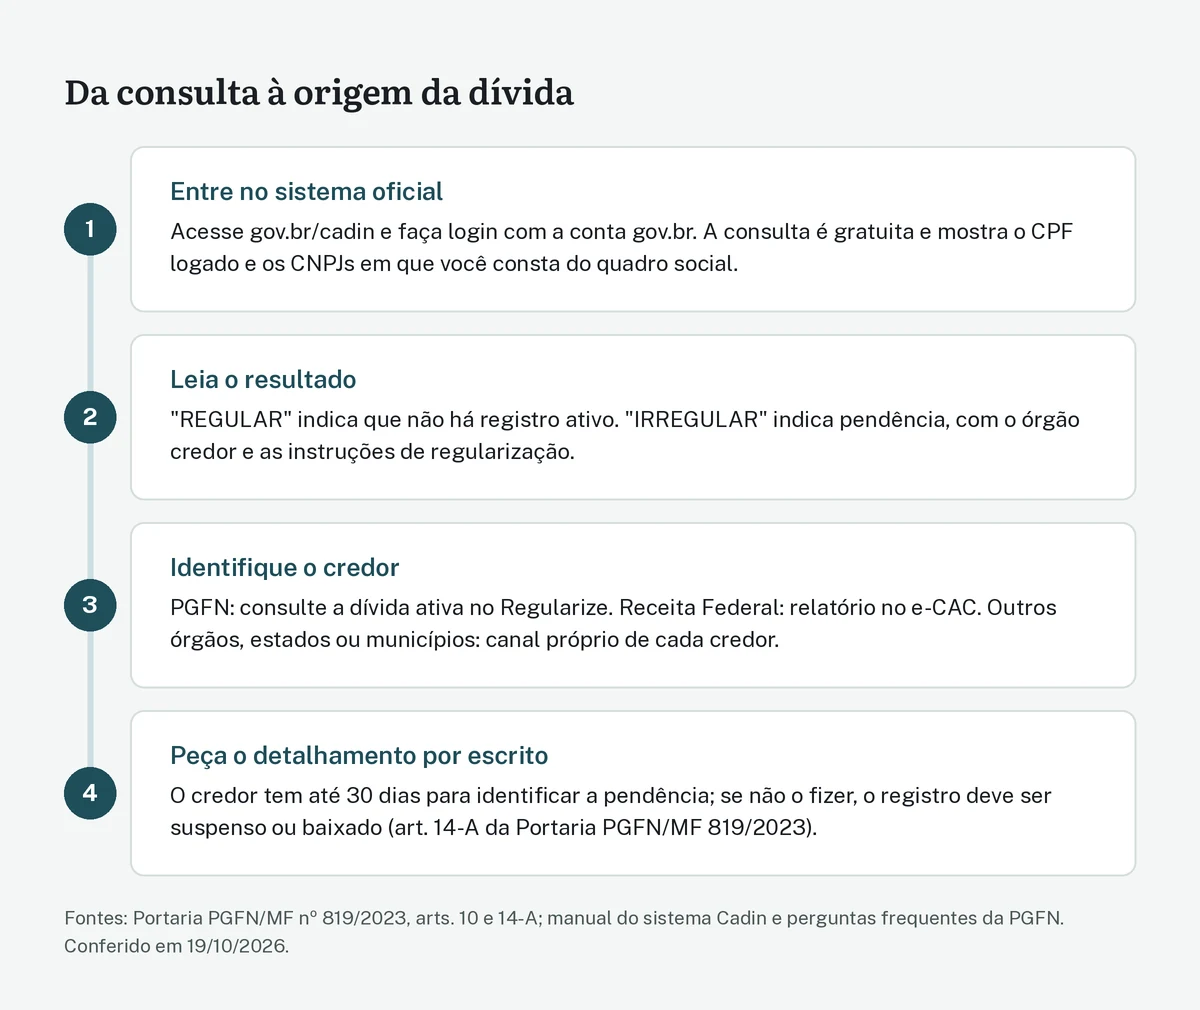
A própria Portaria 819/2023 indica o caminho: as pessoas incluídas no cadastro têm acesso direto ao sistema “por meio do endereço gov.br/cadin” (art. 10). Esse endereço leva à página do Cadin na PGFN, que dá acesso ao sistema em cadin.pgfn.gov.br.
Alguns pontos práticos sobre o acesso:
- O login é feito com a conta gov.br. Segundo as perguntas frequentes da PGFN, o sistema do Cadin não exige um nível específico de conta (bronze, prata ou ouro).
- A consulta é gratuita.
- Não é preciso cadastro prévio nem intermediário.
Informações antigas que mandam consultar o Cadin pelo Registrato, do Banco Central, ou pelo Sisbacen devem ser vistas com cautela. Não foi possível confirmar em fonte oficial que o Registrato mostre dados do Cadin, e o cadastro deixou de ser operado pelo Banco Central em 2023.
Passo a passo para consultar pelo CPF
O manual do sistema publicado pela PGFN descreve a funcionalidade “Visão Cidadão”, com o card “Consulta Cidadão”. O caminho é o seguinte:
- Acesse gov.br/cadin e clique para entrar no sistema do Cadin.
- Faça login com a sua conta gov.br (CPF e senha, ou outro meio de autenticação que você use no gov.br).
- Escolha a opção “Visão Cidadão” e, em seguida, “Consulta Cidadão”.
- O sistema mostra a situação do CPF logado.
- Anote ou salve o resultado, com data e hora. Ele será útil em qualquer pedido ao credor.
Como os sistemas públicos mudam de layout com frequência, os nomes dos botões podem variar. A lógica, porém, permanece: a consulta é sempre feita com a conta gov.br do próprio interessado.
Como consultar o CNPJ de uma empresa
A mesma tela permite consultar CNPJs vinculados ao usuário. Segundo o manual da PGFN, para ver a situação de uma empresa, o usuário logado precisa constar do quadro de sócios e administradores do CNPJ na Receita Federal. O sistema também permite consultar a situação de entes públicos.
Isso tem consequências práticas:
- O sócio-administrador consegue consultar diretamente a empresa com o próprio gov.br.
- Um funcionário ou contador que não esteja no quadro societário não consegue, pelo manual, consultar o CNPJ nessa tela com o próprio login. Nesse caso, o caminho é o administrador fazer a consulta e compartilhar o resultado, ou pedir a informação diretamente ao órgão credor.
- Se o quadro de sócios na Receita estiver desatualizado, a consulta pode falhar. Vale conferir o cartão do CNPJ antes.
Lembre que uma empresa pode estar no Cadin sem dever tributos: o CNPJ declarado inapto também gera registro (art. 2º, II, da Lei 10.522/2002).
O que o resultado significa
Segundo o manual e as perguntas frequentes da PGFN, a consulta mostra apenas registros ativos.
| Resultado | O que significa | O que fazer |
|---|---|---|
| REGULAR | Não há registro ativo no Cadin para o CPF ou CNPJ consultado. | Guardar o comprovante. Lembrar que isso não equivale a certidão negativa (art. 4º da Lei 10.522/2002). |
| IRREGULAR | Há um ou mais registros ativos. O sistema indica o órgão credor e as instruções de regularização. | Identificar cada credor e pedir o detalhamento da pendência. |
| Referência da pendência | Nos registros feitos no novo leiaute, aparece um identificador, como número de inscrição, contrato ou processo. | Usar essa referência no contato com o credor. |
Dois cuidados na leitura. Primeiro, a situação “REGULAR” no Cadin não prova que você não tem dívidas com o poder público. A própria lei diz que a inexistência de registro não implica reconhecimento de regularidade nem dispensa os documentos exigidos em lei (art. 4º). Débitos abaixo de R$ 10.000,00, por exemplo, podem não ter sido registrados, porque o registro é facultativo nessa faixa (art. 2º, § 2º, da Portaria 819/2023). Segundo, o Cadin não mostra o valor da dívida nem o histórico de cobrança. Essas informações estão com o credor.
Como descobrir a origem da dívida
Encontrado um registro, o próximo passo é transformar a informação genérica (“há pendência com o órgão X”) em dados concretos. A Portaria 819/2023 exige que cada registro contenha o credor, o nome e o CPF ou CNPJ do devedor, o número da inscrição, contrato, processo ou outro identificador, a data da comunicação ao devedor e a data do registro (art. 5º). O caminho para chegar a esses dados depende de quem é o credor.
Se o credor for a PGFN
A PGFN registra no Cadin os débitos inscritos em dívida ativa da União e do FGTS. Para saber quais são:
- acesse o portal Regularize (regularize.pgfn.gov.br) com a conta gov.br e use a opção de consulta de dívida ativa;
- confira o número de cada inscrição, a natureza do débito (imposto de renda, contribuição previdenciária, multa trabalhista, débito do microempreendedor individual etc.), o valor atualizado e a situação (ativa, parcelada, suspensa);
- emita os documentos de que precisar, como o extrato da inscrição.
Pela página oficial do serviço de exclusão ou suspensão do Cadin, a PGFN registra o contribuinte no cadastro após 30 dias da notificação da primeira cobrança.
Se o credor for a Receita Federal
A Receita Federal registra no Cadin pendências que ainda estão sob sua administração, antes da inscrição em dívida ativa. O serviço oficial “Consultar inclusão no Cadin pela Receita Federal”, no gov.br, gera um relatório no e-CAC (Centro Virtual de Atendimento da Receita) com essas pendências. A página do serviço adverte que o relatório não mostra pendências incluídas por outros órgãos e entidades. Para ver todas as pendências fiscais com a Receita, o caminho é o relatório de situação fiscal, também no e-CAC. Ele lista débitos, declarações em atraso e outras divergências que podem explicar o registro, mesmo antes da inscrição em dívida ativa.
Se o credor for outro órgão federal
Autarquias, fundações e ministérios mantêm seus próprios canais. O Ibama, por exemplo, tem serviço próprio no gov.br para pedir a regularização de registro no Cadin, por meio do sistema eletrônico de processos do órgão ou da plataforma Fala.BR. Outros órgãos, como agências reguladoras e conselhos profissionais, costumam ter setores de cobrança ou de dívida ativa. Quando a dívida de uma autarquia ou fundação federal já foi inscrita em dívida ativa, a cobrança passa à Procuradoria-Geral Federal (PGF).
A lei garante esse acesso: as pessoas incluídas no Cadin têm acesso às informações a elas referentes diretamente junto ao órgão responsável pelo registro (art. 3º, parágrafo único, da Lei 10.522/2002).
Se o credor for um estado ou município conveniado
Desde a Lei 14.973/2024, estados e municípios com convênio com a PGFN podem registrar no Cadin pessoas inscritas em suas dívidas ativas (art. 2º, III, da Lei 10.522/2002). Nesse caso, o detalhamento está na dívida ativa do próprio ente. A Portaria 819/2023 exige que o ente conveniado ofereça um serviço para pedido de exclusão (art. 2º-A). Em Pernambuco, por exemplo, débitos estaduais são consultados na Secretaria da Fazenda e na Procuradoria-Geral do Estado; no Recife, o portal Recife em Dia oferece extrato de débitos municipais. As diferenças entre os cadastros estão no artigo sobre Cadin federal, estadual e municipal.
Quando o credor não informa: o pedido de identificação
Às vezes o credor demora a responder, ou responde de forma genérica. Para essa situação, a Portaria PGFN/MF 364/2025 incluiu o art. 14-A na Portaria 819/2023, que vale a pena conhecer em detalhe:
- a pessoa incluída no Cadin pode solicitar ao credor a identificação da irregularidade que motivou o registro;
- o credor tem prazo máximo de trinta dias para complementar a informação;
- se não o fizer, “o registro deverá ser suspenso ou baixado”;
- identificada a pendência depois, o registro pode ser reativado.
Na prática, o pedido deve ser feito por escrito, com protocolo, identificando o registro (credor, data, referência que aparece na consulta). A data do protocolo marca o início do prazo. Se os 30 dias passarem sem resposta, o próprio descumprimento é um fundamento objetivo para pedir a suspensão ou a baixa, administrativamente ou na Justiça.
Outras garantias reforçam esse pedido. O Código de Defesa do Contribuinte (Lei Complementar 225/2026) assegura o direito de acessar as próprias informações mantidas pela administração tributária e de obter a retificação de dados incorretos (art. 4º, V) e impõe à administração o dever de informar de modo claro a condição de inadimplência, com orientação para a regularização (art. 3º, XVII). A Constituição garante a obtenção de certidões em repartições públicas para defesa de direitos, sem pagamento de taxas (art. 5º, XXXIV). E a Lei de Acesso à Informação permite pedir informações pessoais ao órgão que as detém, pelo canal Fala.BR no caso de órgãos federais (veja como pedir em Lei de Acesso à Informação).
Documentos que ajudam na consulta e no pedido
Separar os documentos antes de procurar o credor agiliza o atendimento:
- documento de identidade e CPF; para empresas, contrato social ou ato constitutivo atualizado e cartão do CNPJ;
- comprovante da consulta ao Cadin, com data, credor e referência;
- notificações ou cartas de cobrança recebidas, com os envelopes, se houver;
- comprovantes de pagamento, termos de parcelamento ou decisões administrativas e judiciais relacionadas;
- procuração, se o pedido for feito por advogado ou representante.
O comprovante da consulta é especialmente importante. Ele prova que o registro existia em determinada data, o que pode ser decisivo se for necessário discutir a demora na baixa ou o prejuízo causado.
Consultas complementares para um diagnóstico completo
Como o Cadin mostra só uma parte da situação de quem tem relações com o poder público, quem precisa de um retrato completo, por exemplo antes de participar de uma licitação ou de pedir um financiamento, costuma combinar várias consultas. Cada uma responde a uma pergunta diferente.
Certidão de débitos federais
A certidão relativa a tributos federais e à dívida ativa da União é emitida pela internet, gratuitamente, pela Receita Federal e pela PGFN, que podem fornecer certidões por meio eletrônico (art. 35 da Lei 10.522/2002). Ela pode sair negativa, positiva ou positiva com efeitos de negativa. Esta última é emitida quando há débitos com a exigibilidade suspensa, ainda não vencidos ou em execução com penhora efetivada (art. 206 do Código Tributário Nacional). O prazo de validade vem impresso no próprio documento. Se a certidão não puder ser emitida pela internet, o relatório de situação fiscal do e-CAC aponta as pendências que impedem a emissão.
Dívida ativa da União
No portal Regularize, a consulta de dívida ativa mostra todas as inscrições em nome do CPF ou CNPJ, inclusive as que já estão parceladas ou suspensas, com o valor atualizado. É a forma mais direta de saber se uma pendência registrada pela PGFN no Cadin continua ativa.
Regularidade com o FGTS
Para empregadores, a irregularidade perante o FGTS também pode gerar registro no Cadin desde a Lei 14.973/2024 (art. 2º, V, da Lei 10.522/2002). A situação é verificada pelo Certificado de Regularidade do FGTS, emitido pela Caixa Econômica Federal na internet.
Situação fiscal estadual e municipal
Dívidas com o estado e com o município só aparecem no Cadin federal se houver convênio com a PGFN. Por isso, vale consultar cada ente separadamente. Em Pernambuco, a Secretaria da Fazenda emite a Certidão de Regularidade Fiscal e a Certidão Negativa de Débitos (CND). No Recife, o portal Recife em Dia emite certidão negativa e extrato de débitos municipais. Em Jaboatão dos Guararapes, a certidão é pedida à Prefeitura, e o Código Tributário Municipal prevê o prazo de 10 dias para seu fornecimento (art. 138, § 7º).
Protestos em cartório
Dívidas públicas inscritas em dívida ativa podem ser protestadas em cartório (art. 1º, parágrafo único, da Lei 9.492/1997). A consulta de protestos pode ser feita nos tabelionatos de protesto ou nos serviços eletrônicos mantidos pelos tabelionatos de protesto, que permitem pesquisar a existência de protestos por CPF ou CNPJ. Um protesto de certidão de dívida ativa não aparece no Cadin, mas pode aparecer nos birôs de crédito, porque os cartórios fornecem a essas entidades, quando solicitada, certidão diária dos protestos e cancelamentos (art. 29).
Conselhos profissionais
Profissionais registrados em conselhos, como os de engenharia, medicina, contabilidade ou enfermagem, devem verificar a situação das anuidades no próprio conselho. Desde 2024, anuidades inscritas em dívida ativa dos conselhos podem levar ao Cadin (art. 2º, IV, da Lei 10.522/2002).
Prazos que vale conhecer depois de descobrir o registro
Ao descobrir um registro no Cadin, vale conhecer os prazos que podem estar correndo. Cada um tem seu próprio termo inicial, indicado na tabela.
| Prazo | O que é | Conta a partir de | Base |
|---|---|---|---|
| 30 dias | Prazo máximo para o credor identificar a pendência. Sem resposta, o registro deve ser suspenso ou baixado. | Pedido de identificação | Art. 14-A da Portaria 819/2023 |
| 5 dias úteis | Prazo para o credor dar baixa ou suspender o registro. | Regularização comprovada ou suspensão da exigibilidade | Art. 2º, § 5º, da Lei 10.522/2002; arts. 6º e 7º da Portaria 819/2023 |
| 120 dias | Prazo para impetrar mandado de segurança. | Ciência do ato impugnado | Art. 23 da Lei 12.016/2009 |
| 10 dias | Prazo geral para recurso administrativo em processos federais, salvo regra específica. | Ciência ou divulgação oficial da decisão | Art. 59 da Lei 9.784/1999 |
| 5 anos | Prescrição da cobrança judicial do crédito tributário, sujeita a interrupções. | Constituição definitiva do crédito | Art. 174 do Código Tributário Nacional |
O prazo do mandado de segurança merece atenção especial. Se a consulta for o momento em que a pessoa toma ciência do registro, a data da consulta pode servir de referência para os 120 dias. Mas, se houve comunicação anterior do credor, ou outra forma de ciência, o prazo pode ter começado antes; lembre que a carta enviada ao endereço que consta do documento do débito se presume entregue 15 dias após a expedição (art. 2º, § 3º, da Lei 10.522/2002). Na dúvida, conte da data mais antiga. E lembre que pedidos de reconsideração ao credor não interrompem esse prazo (Súmula 430 do Supremo Tribunal Federal). Guardar o comprovante da consulta com data e hora ajuda a documentar esse marco. O tema é aprofundado no artigo sobre mandado de segurança contra o Cadin.
Consulta preventiva para empresas que contratam com o governo
Para empresas que vendem ou prestam serviços ao poder público, a consulta ao Cadin deve fazer parte da rotina, e não só ser feita quando surge um problema. Desde a Lei 14.973/2024, o registro é fator impeditivo para contratos com desembolso de recursos públicos federais (art. 6º-A da Lei 10.522/2002), e a Portaria 819/2023 estende o impedimento expressamente aos contratos decorrentes de licitação (art. 11-A, III). O Decreto 13.106/2026, que regulamenta o sistema federal de compras expressas, determina que a oferta de fornecedor com restrição no Cadin não será considerada apta (art. 17, § 1º).
A consulta é feita pelo órgão no momento da análise cadastral ou da celebração do contrato ou aditamento (art. 11-A, § 2º, da Portaria 819/2023). Por isso, um registro que surge entre a habilitação e a assinatura pode impedir a contratação. Uma rotina mensal de consulta, somada ao acompanhamento das certidões, permite agir antes. As consequências estão detalhadas no artigo sobre restrições do Cadin.
Cuidados com segurança e dados pessoais
A consulta ao Cadin exige login com a conta gov.br, que dá acesso a diversos serviços públicos. Alguns cuidados reduzem riscos:
- acesse o sistema digitando o endereço oficial (gov.br/cadin) ou a partir do portal da PGFN, e não por links recebidos por mensagem;
- desconfie de mensagens que afirmam que seu nome “foi incluído no Cadin” e oferecem link para regularizar mediante pagamento imediato;
- não compartilhe senha nem códigos de verificação da conta gov.br, nem com o contador; quando necessário, use as formas de procuração previstas nos sistemas públicos;
- boletos de dívidas federais são emitidos nos sistemas oficiais, como o Regularize; confira o beneficiário antes de pagar.
Erros comuns na consulta
- Confundir o Cadin com a Serasa. Consultas em birôs privados de crédito não mostram o Cadin. Uma dívida pública pode aparecer na Serasa por protesto ou por comunicação da PGFN, mas isso é outro registro. Veja as diferenças em Cadin, protesto, SPC e Serasa.
- Usar o relatório da Receita como se fosse a consulta completa. O relatório do e-CAC mostra só pendências incluídas pela Receita Federal.
- Tratar “REGULAR” como certidão negativa. A ausência de registro não comprova regularidade fiscal.
- Procurar a PGFN para um registro de outro órgão. A PGFN informa, em suas perguntas frequentes, que não tem atribuição para incluir, baixar ou suspender registros feitos por outros credores.
- Recorrer a sites que cobram pela consulta. A consulta oficial é gratuita. Serviços pagos de terceiros não têm acesso privilegiado ao cadastro e podem expor seus dados.
Se a consulta revelar um registro indevido
Nem todo registro está correto. Situações comuns de problema incluem dívida já paga, débito prescrito, cobrança de imóvel já vendido, homônimo, erro de CPF, falta de comunicação prévia ou registro mantido apesar de parcelamento em dia. Em todos esses casos, o primeiro passo é o pedido administrativo ao credor, com documentos e protocolo.
Se a resposta não vier, ou vier negativa sem fundamento, há medidas judiciais possíveis, como o mandado de segurança, quando a prova for documental e pré-constituída, e a ação judicial com pedido de tutela de urgência. As hipóteses de irregularidade são examinadas no artigo sobre inscrição indevida no Cadin.
Exemplos práticos
Os exemplos são hipotéticos e servem para ilustrar o procedimento.
O registro com credor desconhecido
Ao consultar o Cadin, um aposentado encontra registro em nome de uma autarquia federal com a qual não se lembra de ter tido relação. A consulta mostra apenas o credor e uma referência numérica. Ele protocola pedido de identificação da pendência pelo canal do órgão, com base no art. 14-A da Portaria 819/2023. A resposta revela uma devolução de benefício cobrada por suposto pagamento indevido. Com o processo em mãos, ele pode verificar se foi notificado, se o valor está correto e se cabe defesa.
A empresa e o sócio que saiu
Uma empresa de engenharia precisa consultar o próprio CNPJ, mas o único sócio que consta na Receita saiu da sociedade há anos, sem atualização cadastral. O administrador atual não consegue ver o CNPJ no sistema do Cadin. Antes de qualquer outra providência, a empresa atualiza o quadro de sócios na Receita Federal e na Junta Comercial. Depois disso, a consulta funciona normalmente.
A dívida do município conveniado
Um comerciante de uma capital cujo município tem convênio com a PGFN encontra registro com a prefeitura como credora. O detalhamento não está no Regularize, mas no portal da dívida ativa municipal. Ele emite o extrato, confirma que se trata de uma taxa já paga e usa o canal de exclusão que o município é obrigado a manter, anexando o comprovante.
O microempreendedor e o DAS atrasado
Um microempreendedor individual deixou de pagar as guias mensais do MEI por um ano. Os débitos foram inscritos em dívida ativa da União e, depois da notificação, registrados no Cadin pela PGFN. Ele só percebe o problema quando um banco público informa que não pode liberar uma linha de crédito com recursos de programa oficial. A consulta ao Cadin mostra a PGFN como credora; o Regularize mostra as inscrições, uma por período de apuração. Ele avalia as opções de pagamento, parcelamento e, quando houver edital aplicável, transação com a PGFN. Com o parcelamento formalizado e a primeira parcela paga, a exigibilidade fica suspensa, e o registro deve ser suspenso em até 5 dias úteis.
Perguntas frequentes
A consulta mostra registros antigos, já baixados?
Não. Segundo a PGFN, a consulta do cidadão mostra apenas os registros ativos. Para comprovar que houve um registro no passado, por exemplo para discutir um prejuízo, é importante ter guardado o comprovante da consulta feita na época ou pedir ao credor uma certidão sobre o histórico do registro.
A tela “REGULAR” serve como certidão?
Não. O resultado da consulta indica apenas que não há registro ativo no Cadin naquele momento. A própria Lei 10.522/2002 diz que a inexistência de registro não comprova regularidade nem dispensa os documentos exigidos em lei (art. 4º). Para comprovar regularidade fiscal, use as certidões emitidas pela Receita Federal, pela PGFN, pelo estado e pelo município.
Multa de trânsito federal pode levar ao Cadin?
Pode, porque o Cadin alcança obrigações em dinheiro vencidas e não pagas a órgãos e entidades federais (art. 2º, I, da Lei 10.522/2002), o que inclui, por exemplo, multas aplicadas pela Polícia Rodoviária Federal ou pela Agência Nacional de Transportes Terrestres. O registro depende de comunicação prévia ao devedor e respeita as regras do credor sobre valores mínimos.
A consulta ao Cadin é paga?
Não. A consulta no sistema oficial da PGFN é gratuita e feita com a conta gov.br do próprio interessado.
Preciso de conta gov.br prata ou ouro?
Segundo as perguntas frequentes da PGFN, o sistema do Cadin não exige nível específico de conta. Outros serviços, como o Regularize e o e-CAC, podem ter exigências próprias.
Consigo consultar o Cadin de outra pessoa?
Não pela consulta do cidadão. O sistema mostra o CPF logado, os CNPJs em que o usuário consta do quadro social e entes públicos. Órgãos públicos consultam terceiros para os fins do art. 6º da Lei 10.522/2002, e essa consulta mostra apenas a existência de pendência e o órgão responsável.
O Cadin mostra o valor da dívida?
Não. O sistema mostra o órgão credor, as instruções de regularização e, nos registros mais recentes, uma referência. Valor, encargos e histórico ficam com o credor.
O registro aparece no Registrato do Banco Central?
Não foi possível confirmar em fonte oficial que o Registrato mostre o Cadin. Desde 06/12/2023, o Cadin é operado pela PGFN e consultado em gov.br/cadin.
Quanto tempo depois de pagar o registro some da consulta?
O credor tem 5 dias úteis, após a comprovação da regularização, para dar baixa (art. 2º, § 5º, da Lei 10.522/2002). Se o prazo passar, peça a baixa ao credor com o comprovante. Veja mais em nome no Cadin após o pagamento.
O contador pode consultar o Cadin da empresa?
Pelo manual da PGFN, a consulta de CNPJ na tela do cidadão exige que o usuário conste do quadro social da empresa. O contador que não é sócio pode obter as informações com o administrador ou diretamente com o credor, quando tiver procuração.
Conclusão
Consultar o Cadin pelo CPF ou CNPJ é simples: basta a conta gov.br e o acesso ao sistema da PGFN em gov.br/cadin. O resultado, porém, é só o começo. Ele informa se há registro e qual órgão o fez, mas não diz quanto se deve nem por quê. Para isso, é preciso ir ao credor, seja a própria PGFN, a Receita Federal, uma autarquia, um conselho profissional ou um estado ou município conveniado.
Também vale lembrar que o Cadin é apenas uma das fotografias da vida fiscal. Uma consulta “REGULAR” não dispensa as certidões federais, estaduais e municipais, nem a verificação de protestos em cartório, que são os registros que efetivamente chegam ao comércio e aos bancos privados. Para empresas que contratam com o poder público, a consulta periódica, e não apenas às vésperas de uma assinatura, é a forma mais segura de evitar que um registro esquecido impeça um contrato. E, para quem encontra um registro que não reconhece, a primeira providência é sempre documentar a consulta, com data e hora, antes de qualquer contato com o credor.
Desde 2025, o cidadão tem um instrumento importante para essa etapa: o pedido de identificação da pendência, que obriga o credor a informar a irregularidade em até 30 dias, sob pena de suspensão ou baixa do registro. Com a consulta salva, os documentos organizados e os pedidos protocolados, fica mais fácil decidir se o caso é de pagar, parcelar, corrigir um erro ou contestar o registro.
Leia também
- O que é Cadin e como funciona o cadastro de inadimplentes do poder público
- Como pedir a exclusão do Cadin administrativamente: documentos e passo a passo
- Inscrição indevida no Cadin: quando ela é ilegal e quais são os direitos do cidadão?
- Lei de Acesso à Informação: como pedir dados ao governo e os prazos de resposta
Mais artigos sobre o tema na página Direito Tributário.
Fontes
- Lei nº 10.522/2002, texto compilado, arts. 2º a 6º
- Portaria PGFN/MF nº 819/2023, arts. 2º, 5º, 10 e 11
- Portaria PGFN/MF nº 364/2025 (art. 14-A da Portaria nº 819/2023)
- PGFN: perguntas frequentes sobre o Cadin
- PGFN: manual do sistema Cadin
- Gov.br: consultar inclusão no Cadin pela Receita Federal
- Gov.br: excluir ou suspender nome do Cadin (PGFN)
- Gov.br: solicitar regularização junto ao Cadin (Ibama)
- Lei Complementar nº 225/2026, arts. 3º e 4º
Informações conferidas nas fontes em 19/10/2026.
Conteúdo informativo e geral. Não substitui a orientação de um advogado sobre o seu caso. Leis e decisões dos tribunais mudam: confira sempre a situação atual.