Atualizado em 29/10/2026.
Quando alguém diz que “está no Cadin”, a primeira pergunta útil é: em qual deles? O cadastro mais conhecido é o federal, regulado pela Lei 10.522/2002. Mas a expressão Cadin federal, estadual e municipal descreve uma realidade mais complexa: cada ente da federação cobra os próprios créditos e pode criar, por lei própria, um cadastro de devedores com regras diferentes. Desde 2024, há ainda uma ponte entre eles: estados e municípios podem levar seus devedores ao cadastro federal por convênio com a União.
Este artigo explica por que existem cadastros diferentes, o que cada um exige para incluir um nome, quais efeitos produzem e como sair de cada um. Também mostra o que foi possível verificar sobre Pernambuco, Recife e Jaboatão dos Guararapes, sem presumir que as regras de um ente valem para outro.
Neste artigo
- Por que existem cadastros diferentes
- O Cadin federal em resumo
- A ponte criada em 2024: dívidas locais no Cadin federal
- Cadastros estaduais de inadimplentes
- Cadastros municipais de inadimplentes
- Comparação: o que muda de um cadastro para outro
- Garantias que valem para qualquer cadastro
- O devedor contumaz: uma ponte que dispensa convênio
- Outros instrumentos de cobrança de estados e municípios
- Como sair de cada tipo de cadastro
- Quem julga a disputa sobre cada cadastro
- O que a jurisprudência tem dito
- Exemplos práticos
- Como identificar em qual cadastro você está
- Perguntas frequentes
- Conclusão
Por que existem cadastros diferentes
O Brasil é uma federação. União, estados, Distrito Federal e municípios têm competências tributárias próprias e administram seus créditos de forma autônoma. A União cobra o imposto de renda e as multas de suas autarquias. O estado cobra ICMS, IPVA e o imposto sobre heranças e doações. O município cobra IPTU, ISS e ITBI. Cada um inscreve os próprios créditos em sua dívida ativa e decide, dentro da lei, como cobrá-los.
O mesmo vale para os cadastros de devedores. A Lei 10.522/2002 regula o “Cadastro Informativo de créditos não quitados do setor público federal” (art. 1º). Ela vincula a administração federal, mas não cria, por si, um cadastro estadual ou municipal. Se um estado ou um município quiser ter o seu próprio cadastro, precisa de lei local. E, ao criá-lo, define as próprias regras sobre quem entra, como o devedor é avisado, quais restrições se aplicam e como o nome sai.
Daí a regra prática mais importante deste artigo: não é seguro aplicar a um cadastro municipal o prazo de aviso do Cadin federal, nem atribuir a um cadastro estadual os efeitos previstos na lei federal. Cada registro deve ser examinado à luz da norma que o criou.
O Cadin federal em resumo
O Cadin federal reúne pessoas físicas e jurídicas com obrigações vencidas e não pagas a órgãos e entidades da administração federal, além de outras situações previstas no art. 2º da Lei 10.522/2002, como CPF cancelado e CNPJ inapto. O sistema é gerido pela Procuradoria-Geral da Fazenda Nacional (PGFN), mas cada credor inclui e exclui os próprios registros (arts. 2º, § 1º, e 3º).
As regras centrais são estas:
- Aviso prévio: a inclusão é feita em até 30 dias após a comunicação ao devedor, com todas as informações pertinentes ao débito (art. 2º, § 2º, na redação da Lei 14.973/2024).
- Efeitos: os órgãos federais devem consultar o cadastro antes de operações de crédito com recursos públicos, incentivos fiscais e financeiros e convênios ou contratos com desembolso de recursos públicos, e o registro é fator impeditivo para esses atos (arts. 6º e 6º-A).
- Suspensão: quando há ação judicial com garantia idônea e suficiente ou quando a exigibilidade do crédito está suspensa (art. 7º).
- Baixa: em 5 dias úteis após a regularização (art. 2º, § 5º).
O funcionamento detalhado está no guia o que é o Cadin.
A ponte criada em 2024: dívidas locais no Cadin federal
A Lei 14.973/2024 incluiu no art. 2º da Lei 10.522/2002 o inciso III: podem ser registradas no Cadin as pessoas inscritas na dívida ativa dos estados, do Distrito Federal e dos municípios, “conforme convênio firmado com a União, representada pela Procuradoria-Geral da Fazenda Nacional”. O § 9º do mesmo artigo permite que esse convênio estabeleça regras de cooperação para a recuperação dos créditos.
A regulamentação está no art. 2º-A da Portaria PGFN/MF 819/2023, incluído em 2024 e alterado em 2025. Alguns pontos merecem atenção:
- Sem convênio, não há registro. A dívida de IPTU, ICMS ou IPVA só chega ao Cadin federal se o ente credor tiver convênio com a PGFN.
- O ente deve oferecer um canal de exclusão. A Portaria exige que o estado ou o município conveniado ofereça serviço para o pedido de exclusão do registro.
- Os efeitos seguem a lei do ente. Pelo § 4º do art. 2º-A, incluído pela Portaria PGFN/MF 364/2025, a obrigatoriedade da consulta e a consequência jurídica dos registros feitos por estados e municípios seguem a legislação do ente titular do crédito.
Esse último ponto é decisivo. Pela Portaria 819/2023 (arts. 2º-A, § 4º, e 11-A, § 4º), o registro feito por um município no sistema federal não ganha, por isso, o efeito impeditivo do art. 6º-A da Lei 10.522/2002 perante a União. A Portaria também esclarece que a obrigatoriedade de consulta federal alcança os registros feitos por órgãos e entidades federais (art. 11-A, § 4º).
Segundo a página da PGFN sobre o tema, desde maio de 2026 o convênio é solicitado pelo Portal de Convênios da PGFN, em fluxo automatizado, e o extrato é publicado no Diário Oficial da União. A página não traz uma lista consolidada de entes conveniados. A Prefeitura de Salvador, por exemplo, divulgou em seu site oficial a celebração de convênio com a União para inscrever seus devedores no Cadin.
Para Pernambuco, Recife e Jaboatão dos Guararapes, a pesquisa feita para este artigo, em 19/10/2026, não localizou convênio publicado. Como não há lista pública oficial, a confirmação definitiva exige consulta aos extratos no Diário Oficial da União ou ao próprio ente.
Cadastros estaduais de inadimplentes
Vários estados criaram, por lei própria, cadastros de devedores semelhantes ao Cadin federal. Eles costumam reproduzir a lógica da lei federal, mas com prazos e exceções diferentes. Um exemplo útil para comparação é o de São Paulo.
O exemplo do Cadin Estadual de São Paulo
A Lei paulista 12.799/2008 criou o Cadin Estadual. Pelo texto compilado da Assembleia Legislativa de São Paulo:
- entram no cadastro os responsáveis por obrigações pecuniárias vencidas e não pagas à administração estadual direta e indireta e quem deixou de prestar contas exigíveis ou teve as contas rejeitadas (art. 2º);
- a inclusão ocorre 75 dias após a comunicação ao devedor, feita por publicação no Diário Oficial, com possibilidade complementar de via postal ou eletrônica, considerando-se realizada 15 dias após a publicação ou o envio (art. 3º, caput, §§ 2º e 6º);
- a baixa deve ocorrer em até 5 dias úteis após a regularização (art. 3º, § 3º);
- a consulta é obrigatória antes de convênios e contratos com desembolso, repasses, auxílios, subvenções e incentivos, e o registro impede esses atos (art. 6º);
- o registro é suspenso quando a exigibilidade da pendência for suspensa, e durante a suspensão o impedimento não se aplica (art. 8º).
Repare na diferença: em São Paulo, o prazo é de 75 dias após a comunicação, enquanto no Cadin federal, desde 2024, é de até 30 dias. Esse contraste mostra por que a lei aplicável precisa ser identificada caso a caso.
Pernambuco
A pesquisa realizada para este artigo, em fontes oficiais do Estado, não localizou lei pernambucana que institua um cadastro estadual de inadimplentes nos moldes do Cadin. O Decreto estadual 36.775/2011, que às vezes aparece em buscas, trata de outro assunto: a regularidade do próprio Estado perante cadastros federais, como o Cauc e o Cadin, para receber transferências da União.
Isso não significa que o Estado não tenha instrumentos de cobrança. Pernambuco inscreve seus créditos em dívida ativa, pela Procuradoria-Geral do Estado, e, segundo notícias divulgadas em 2017, passou a protestar certidões de dívida ativa em cartório com base em convênio entre a PGE, o Instituto de Estudos de Protesto de Títulos e a Secretaria da Fazenda. O protesto de certidões de dívida ativa de estados é autorizado pela lei federal de protesto (art. 1º, parágrafo único, da Lei 9.492/1997). Para os créditos não tributários estaduais, a Lei estadual 13.178/2006 exige intimação pessoal, por carta com aviso de recebimento ou, quando esses meios falharem, por publicação no Diário Oficial, e considera nula a intimação irregular (art. 3º).
A regularidade fiscal estadual é comprovada pelas certidões emitidas pela Secretaria da Fazenda de Pernambuco, como a Certidão de Regularidade Fiscal e a Certidão Negativa de Débitos (CND).
Cadastros municipais de inadimplentes
Os municípios também podem criar cadastros de devedores por lei local. Na prática, muitos preferem outros instrumentos, como o protesto da certidão de dívida ativa e a comunicação aos birôs de crédito. A situação dos dois maiores municípios da Região Metropolitana do Recife ilustra bem essa variedade.
Recife
O Código Tributário do Município do Recife (Lei 15.563/1991), na versão anotada pela Prefeitura até a Lei 19.490/2026, não cria um cadastro municipal de inadimplentes. O Código prevê a inscrição em dívida ativa (arts. 171 a 176), com encaminhamento da certidão à Procuradoria-Geral do Município para cobrança (art. 176), e permite o parcelamento em até 60 parcelas (arts. 163 a 165). Em caso de rescisão do parcelamento, o Código prevê a comunicação aos órgãos de proteção ao crédito (arts. 163, § 2º, e 164, § 1º).
O Município também protesta certidões de dívida ativa. O portal Recife em Dia oferece consulta às certidões protestadas e à lista de cartórios, além da emissão de certidão negativa e de extrato de débitos.
Jaboatão dos Guararapes
Em Jaboatão dos Guararapes, o Código Tributário Municipal (Lei 155/1991) tem uma regra específica. O art. 182-A, na redação da Lei municipal 1.321/2017, criou o Cadastro de Inadimplentes Municipal (CADIM), destinado aos débitos inscritos em dívida ativa, tributários ou não, que não estejam com a exigibilidade suspensa. Os dados podem ser informados e disponibilizados às instituições de proteção e restrição ao crédito.
O art. 182-B, incluído pela Lei municipal 1.480/2021, e os arts. 182-C e 182-D organizam a cobrança extrajudicial, com notificação extrajudicial, inscrição em dívida ativa, inscrição em órgãos de proteção ao crédito, protesto extrajudicial e programas de incentivo à regularização. Segundo o texto compilado, essa cobrança foi regulamentada pelo Decreto municipal 10/2022.
Um ponto importante: o art. 182-A não traz regras próprias sobre comunicação prévia, prazo de inclusão, efeitos ou prazo de baixa do CADIM, e a pesquisa não localizou regulamento específico do cadastro. Isso não autoriza a inclusão sem aviso. As garantias gerais de processo e de informação ao contribuinte continuam valendo, como se verá adiante.
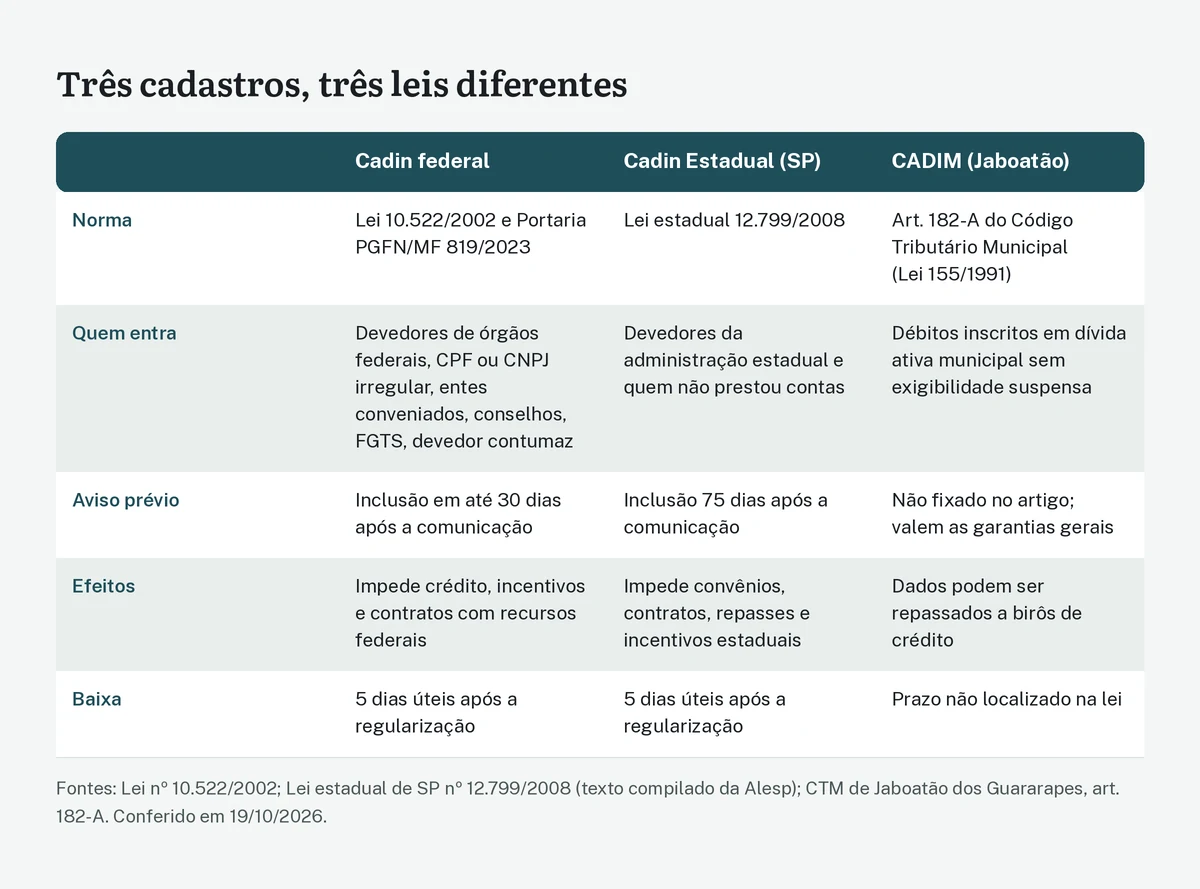
Comparação: o que muda de um cadastro para outro
| Aspecto | Cadin federal | Cadastro estadual (exemplo: SP) | Cadastro municipal (exemplo: Jaboatão) |
|---|---|---|---|
| Norma | Lei 10.522/2002 e Portaria PGFN/MF 819/2023 | Lei estadual própria (em SP, Lei 12.799/2008) | Lei municipal própria (em Jaboatão, art. 182-A do CTM) |
| Quem gere | PGFN, com registros feitos por cada credor federal | Órgão definido na lei estadual (em SP, Secretaria da Fazenda) | Órgão definido na lei local |
| Aviso prévio | Inclusão em até 30 dias após a comunicação | Definido na lei estadual (em SP, 75 dias após a comunicação) | Lei local não fixa prazo; aplicam-se as garantias gerais |
| Efeitos | Impede crédito com recursos públicos, incentivos e contratos com desembolso federal | Definidos na lei estadual (em SP, contratos, repasses e incentivos estaduais) | Definidos na lei local (em Jaboatão, possível repasse a birôs de crédito) |
| Suspensão | Ação com garantia ou exigibilidade suspensa | Definida na lei estadual | Débito com exigibilidade suspensa não entra no cadastro |
| Baixa | 5 dias úteis após a regularização | Definida na lei estadual (em SP, 5 dias úteis) | Sem prazo expresso localizado |
Garantias que valem para qualquer cadastro
Mesmo quando a lei local é omissa, quem é incluído em um cadastro público de devedores não fica sem proteção. Algumas garantias decorrem da Constituição ou de leis nacionais e se aplicam a todos os entes.
Contraditório e ampla defesa
A Constituição assegura contraditório e ampla defesa nos processos administrativos (art. 5º, LV). Um registro que restringe direitos, feito sem que o interessado saiba da dívida e possa contestá-la, é questionável à luz dessa garantia, ainda que a lei local não detalhe o procedimento.
O Código de Defesa do Contribuinte
A Lei Complementar 225/2026, o Código de Defesa do Contribuinte, aplica-se à União, aos estados, ao Distrito Federal e aos municípios (arts. 1º e 2º). Entre os deveres da administração tributária está o de informar ao contribuinte, de modo claro, a condição de inadimplência, com a orientação necessária para a regularização (art. 3º, XVII). Entre os direitos do contribuinte, estão o de acessar as próprias informações e obter a correção de dados incorretos (art. 4º, V) e o de ser intimado e impugnar atos que lhe imponham restrições (art. 4º, VI). Essas regras alcançam também os cadastros tributários municipais e estaduais.
Processo administrativo estadual e municipal
Em Pernambuco, a Lei estadual 11.781/2000 regula o processo administrativo estadual. Ela garante ao administrado acesso aos autos e o direito de apresentar alegações antes da decisão (art. 3º), exige intimação dos atos que imponham restrições (art. 28), declara nulas as intimações feitas sem observância das regras legais (art. 26, § 5º) e fixa prazo de 30 dias para decidir após a instrução, prorrogável por igual período com justificativa (art. 49, combinado com o art. 24, parágrafo único). Muitos municípios têm leis semelhantes; na falta delas, os tribunais costumam aplicar, por analogia, a Lei federal 9.784/1999.
Controle de legalidade da dívida
Se o cadastro se baseia em dívida ativa tributária, vale o art. 201, § 2º, do Código Tributário Nacional, incluído pela Lei Complementar 236/2026: o controle de legalidade da inscrição é direito do contribuinte e dever da Fazenda, e pode ser feito a qualquer tempo, inclusive a pedido do interessado. A regra é nacional e vale para estados e municípios.
O devedor contumaz: uma ponte que dispensa convênio
Há uma segunda ligação entre os cadastros locais e o federal, criada pela Lei Complementar 225/2026. O devedor contumaz é aquele com inadimplência tributária substancial, reiterada e injustificada, qualificado em processo administrativo com notificação prévia e prazo de 30 dias para defesa com efeito suspensivo (arts. 11 e 12 da LC 225/2026).
No plano federal, a lei fixa critérios objetivos, como débitos irregulares a partir de R$ 15 milhões e superiores ao patrimônio conhecido. Nos âmbitos estadual e municipal, o critério de inadimplência substancial é definido por lei própria de cada ente (art. 11, § 2º). Os entes têm prazo de um ano a partir da entrada em vigor da lei complementar, que ocorreu em janeiro de 2026, para adaptar suas leis (art. 57). Na falta de lei própria depois desse prazo, aplicam-se os critérios federais (art. 11, § 4º).
O ponto que interessa aqui está no art. 2º da Lei 10.522/2002, alterado pela LC 225/2026. O inciso VI inclui no Cadin federal os devedores contumazes, e o § 10 determina que estados, Distrito Federal e municípios informem ao Ministério da Fazenda a inclusão e a exclusão de contribuintes nessa condição, para registro no Cadin. Ou seja: a qualificação de devedor contumaz feita por um estado ou município chega ao cadastro federal por força da própria lei, sem depender de convênio. É uma hipótese restrita a grandes devedores, mas mostra como os sistemas passaram a conversar.
Outros instrumentos de cobrança de estados e municípios
Em muitos casos, quem tem dívida com o estado ou com o município não está em cadastro algum, mas sofre efeitos parecidos por outros caminhos. Conhecer esses instrumentos evita confusões.
Protesto da certidão de dívida ativa
Desde 2012, a lei federal de protesto inclui expressamente as certidões de dívida ativa da União, dos estados, do Distrito Federal, dos municípios e de suas autarquias e fundações entre os títulos sujeitos a protesto (art. 1º, parágrafo único, da Lei 9.492/1997). O protesto é registrado no cartório, e os cartórios fornecem às entidades de proteção ao crédito, quando solicitada, certidão diária dos protestos e cancelamentos (art. 29). Na prática, o protesto de uma CDA de IPTU ou IPVA é o que mais frequentemente faz uma dívida pública aparecer na Serasa. Desde a Lei Complementar 236/2026, o protesto da certidão de dívida ativa também interrompe a prescrição da cobrança (art. 174, § 1º, II, do Código Tributário Nacional).
Exigência de tentativa extrajudicial antes da execução
A Resolução 547/2024 do Conselho Nacional de Justiça condiciona o ajuizamento de execuções fiscais à tentativa prévia de solução administrativa e, em regra, ao protesto prévio da certidão de dívida ativa (arts. 2º e 3º). A inclusão do crédito no Cadin federal está entre as hipóteses que dispensam esse protesto prévio (art. 3º, parágrafo único, IV, incluído pela Resolução 617/2025). Isso ajuda a explicar por que estados e municípios passaram a usar mais o protesto e, onde há convênio, o próprio Cadin.
Certidões negativas
A certidão negativa de débitos de cada ente é outro ponto de pressão. Ela é exigida para licitações, financiamentos e diversos atos. Pernambuco emite suas certidões pela Secretaria da Fazenda; o Recife, pelo portal Recife em Dia; Jaboatão dos Guararapes prevê no seu Código Tributário que a certidão seja fornecida em até 10 dias (art. 138, § 7º). Quando a dívida está suspensa, por parcelamento ou decisão judicial, por exemplo, o contribuinte tem direito à certidão positiva com efeitos de negativa (art. 206 do Código Tributário Nacional).
Como sair de cada tipo de cadastro
O caminho para a exclusão depende de quem fez o registro.
- Registro de órgão federal no Cadin: o pedido vai ao órgão credor. Se o registro for da PGFN, o pedido de exclusão ou suspensão é feito pelo portal Regularize. O credor tem 5 dias úteis para dar baixa após a regularização, e desde 2025 a pessoa pode exigir a identificação da pendência em até 30 dias (art. 14-A da Portaria 819/2023).
- Registro de estado ou município no Cadin federal, por convênio: o pedido vai ao ente credor, pelo canal de exclusão que ele é obrigado a manter. Os efeitos do registro seguem a lei do ente (art. 2º-A, § 4º, da Portaria 819/2023), e as regras de inclusão e baixa no sistema federal estão na Lei 10.522/2002 e na Portaria 819/2023.
- Cadastro estadual próprio: segue a lei estadual. Em São Paulo, por exemplo, a baixa deve ocorrer em 5 dias úteis após a regularização.
- Cadastro municipal próprio: segue a lei municipal. Em Jaboatão dos Guararapes, a própria regra do CADIM exclui os débitos com exigibilidade suspensa, de modo que o parcelamento ou uma decisão judicial que suspenda a cobrança deve levar à retirada do registro.
O passo a passo do requerimento, com documentos e modelos de pedido, está no artigo como sair do Cadin.
Quem julga a disputa sobre cada cadastro
A identificação do cadastro também define onde eventual ação judicial deve ser proposta.
- Cadin federal: quando o registro é feito pela União, por autarquia ou por fundação federal, a causa é da Justiça Federal (art. 109, I, da Constituição). Em Pernambuco, a segunda instância é o Tribunal Regional Federal da 5ª Região.
- Cadastros estaduais e municipais: ações contra o Estado ou o Município são julgadas pela Justiça Estadual. No Recife, as ações contra o Município tramitam nas varas da Fazenda Pública e, nas causas de menor valor, no Juizado Especial da Fazenda Pública. Em Jaboatão dos Guararapes, segundo informação do TJPE, há hoje uma única Vara da Fazenda Pública, após a Resolução TJPE 585/2025.
- Juizados Especiais da Fazenda Pública: pela Lei 12.153/2009, julgam causas de estados e municípios de até 60 salários mínimos (art. 2º), com competência absoluta onde estiverem instalados (art. 2º, § 4º). Execuções fiscais estão excluídas (art. 2º, § 1º).
As opções de ação estão detalhadas no artigo sobre ação judicial contra inscrição indevida no Cadin.
O que a jurisprudência tem dito
Os precedentes abaixo ilustram como os tribunais tratam registros federais e locais e como a competência para julgar depende de quem fez o registro.
No plano federal, o Superior Tribunal de Justiça (STJ) fixou no Tema 264 dos recursos repetitivos (REsp 1.137.497/CE, Primeira Seção, julgado em 14/04/2010) que a mera discussão judicial da dívida, sem garantia idônea ou suspensão da exigibilidade, não impede a inclusão no Cadin, aplicando os requisitos do art. 7º da Lei 10.522/2002. Sobre a competência, a Primeira Seção do STJ decidiu, no Conflito de Competência 56.667/SP (Rel. Min. Teori Zavascki, julgado em 26/04/2006), que a ação contra a União por inclusão indevida no Cadin é da Justiça Federal.
Os cadastros estaduais aparecem em decisões que envolvem outros instrumentos de cobrança. No AgInt no AREsp 1.620.766/SP (Rel. Min. Assusete Magalhães, Segunda Turma, julgado em 16/11/2020), o STJ deixou de revisar, por questão processual, indenização de R$ 5.000,00 fixada pelas instâncias de São Paulo em caso de protesto indevido por taxa municipal, com retirada do nome do Cadin Estadual e de birôs de crédito. A decisão não fixa tese, mas ilustra como os registros se acumulam.
Na Justiça Estadual de Pernambuco, há decisões recentes sobre cobranças municipais indevidas acompanhadas de restrições cadastrais. Na Apelação Cível 0002254-73.2017.8.17.2370 (4ª Câmara de Direito Público do TJPE, Rel. Des. André Oliveira da Silva Guimarães, julgada em 25/08/2026), o tribunal manteve indenização de R$ 10.000,00 a um condomínio do Cabo de Santo Agostinho cobrado de IPTU sobre área comum, com inscrição em cadastro de inadimplentes, reconhecendo o dano da pessoa jurídica com base na Súmula 227 do STJ. Em acórdão de 2025 envolvendo o Município de Jaboatão dos Guararapes (Apelação/Remessa Necessária 0014310-61.2024.8.17.8201), citado em decisão posterior do próprio TJPE, foi mantida indenização de R$ 5.000,00 por IPTU de imóvel que não pertencia à autora, com inscrição em dívida ativa e negativação. São precedentes persuasivos, ligados às circunstâncias de cada caso.
Exemplos práticos
Os exemplos são hipotéticos e servem para ilustrar a aplicação das regras.
O IPTU em Jaboatão e a dívida federal
Uma moradora de Jaboatão dos Guararapes tem IPTU atrasado, já inscrito em dívida ativa municipal, e uma multa de trânsito federal da Polícia Rodoviária Federal vencida. A dívida de IPTU pode levar seu nome ao CADIM do município e, por meio dele, aos birôs de crédito, porque o art. 182-A prevê esse repasse. Já a multa federal pode levar ao Cadin federal, após comunicação e prazo de até 30 dias. São dois registros distintos, em sistemas diferentes, e a regularização de um não resolve o outro.
A associação que perdeu um convênio estadual em São Paulo
Uma associação sediada em Pernambuco celebra convênios com o governo paulista. Por não ter prestado contas de um convênio antigo, ela é incluída no Cadin Estadual de São Paulo, o que impede novo convênio naquele estado. Esse registro não aparece no Cadin federal e não impede, por si, contratos com a União. A solução passa pela prestação de contas ao órgão paulista e pelo pedido de baixa segundo a lei estadual.
O município conveniado
Um contribuinte de outra capital nordestina descobre registro no Cadin federal com o nome da prefeitura como credora. Como o município tem convênio com a PGFN, o registro é válido no sistema, mas o pedido de exclusão deve ser feito no canal que o próprio município é obrigado a oferecer, e os efeitos seguem a lei municipal (art. 2º-A da Portaria 819/2023).
Como identificar em qual cadastro você está
- Consulte o Cadin federal no sistema da PGFN (gov.br/cadin), com a conta gov.br. O resultado mostra o órgão credor de cada registro ativo. Veja o passo a passo em como consultar o Cadin pelo CPF ou CNPJ.
- Se o credor for um estado ou um município, confirme se há convênio com a PGFN e procure o canal de exclusão do ente.
- Para dívidas estaduais em Pernambuco, consulte a situação fiscal na Secretaria da Fazenda e a dívida ativa na Procuradoria-Geral do Estado.
- Para dívidas municipais, consulte o portal do município. No Recife, o Recife em Dia emite extrato de débitos e certidão negativa.
- Verifique se a dívida foi protestada: o protesto aparece na consulta aos cartórios e, por repasse, nos birôs de crédito. As diferenças estão em Cadin, protesto, SPC e Serasa.
Perguntas frequentes
Existe um Cadin único para todo o país?
Não. O Cadin da Lei 10.522/2002 é federal. Estados e municípios podem ter cadastros próprios, por lei local. Desde 2024, os entes que firmarem convênio com a PGFN podem registrar seus devedores inscritos em dívida ativa no sistema federal, mas os efeitos desses registros seguem a lei do próprio ente.
Pernambuco tem Cadin estadual?
A pesquisa feita em fontes oficiais, em 19/10/2026, não localizou lei estadual que crie cadastro estadual de inadimplentes nos moldes do Cadin. O Estado cobra seus créditos por inscrição em dívida ativa, protesto da certidão de dívida ativa e execução fiscal. Como a legislação muda, vale confirmar com a Procuradoria-Geral do Estado.
O Recife tem cadastro municipal de inadimplentes?
O Código Tributário do Município do Recife, na versão anotada até a Lei 19.490/2026, não cria um cadastro municipal de inadimplentes. O Município usa a dívida ativa, o protesto de certidões e a comunicação aos órgãos de proteção ao crédito em caso de rescisão de parcelamento.
O que é o CADIM de Jaboatão?
É o Cadastro de Inadimplentes Municipal criado pelo art. 182-A do Código Tributário de Jaboatão dos Guararapes, para débitos inscritos em dívida ativa que não estejam com a exigibilidade suspensa. A lei permite repassar os dados a instituições de proteção ao crédito.
O prazo de 30 dias do Cadin federal vale para cadastros municipais?
Não automaticamente. O prazo do art. 2º, § 2º, da Lei 10.522/2002 vale para o cadastro federal. Cadastros estaduais e municipais seguem suas próprias leis. Quando a lei local é omissa, continuam valendo o contraditório, a ampla defesa e o dever de informação previsto no Código de Defesa do Contribuinte.
Se eu pagar a dívida municipal, o nome sai do Cadin federal?
Se o registro no Cadin federal foi feito pelo município, por convênio, a baixa depende do município, que é o responsável pelo registro e deve oferecer um canal de exclusão. Se houver registros de outros credores, cada um deve ser baixado pelo respectivo órgão.
Onde entro com ação contra um cadastro municipal?
Na Justiça Estadual. Causas de até 60 salários mínimos contra o município podem ir ao Juizado Especial da Fazenda Pública, onde houver, sem custas em primeiro grau. Ações contra o Cadin federal, quando o registro é de órgão federal, vão à Justiça Federal.
Conclusão
O Cadin federal, os cadastros estaduais e os cadastros municipais têm nomes parecidos, mas são instrumentos distintos, criados por leis diferentes e com regras próprias. O cadastro federal tem regras detalhadas, prazo de aviso de até 30 dias e efeito impeditivo expresso para operações com recursos da União. Os cadastros locais dependem do que cada lei estadual ou municipal estabelece, e há entes, como o Recife, que não têm cadastro próprio, enquanto outros, como Jaboatão dos Guararapes, têm.
A conexão criada pela Lei 14.973/2024, que permite levar dívidas locais ao sistema federal por convênio, não apaga essas diferenças: os efeitos desses registros continuam regidos pela lei do ente credor. Para resolver um registro, o caminho é sempre o mesmo: identificar o credor, a lei que rege o cadastro e o canal de exclusão, conferindo se o aviso prévio e a própria dívida estão corretos.
Leia também
- O que é Cadin e como funciona o cadastro de inadimplentes do poder público
- Cadin por dívida de IPTU: quando a prefeitura pode inscrever o proprietário?
- Inscrição no Cadin sem notificação prévia: é legal? O que fazer?
- Dívida ativa: como consultar, negociar e o que acontece se não pagar
Mais artigos sobre o tema na página Direito Tributário.
Fontes
- Lei nº 10.522/2002, texto compilado, arts. 1º a 7º
- Portaria PGFN/MF nº 364/2025 (art. 2º-A, § 4º, e art. 11-A da Portaria nº 819/2023)
- PGFN: Cadin para órgãos e entidades de estados e municípios
- Prefeitura de Salvador: convênio para inscrição de devedores no Cadin
- Lei estadual de São Paulo nº 12.799/2008 (Cadin Estadual), texto compilado
- Lei estadual de Pernambuco nº 11.781/2000 (processo administrativo)
- Lei estadual de Pernambuco nº 13.178/2006 (créditos não tributários)
- Código Tributário do Município do Recife (Lei nº 15.563/1991), versão anotada
- Código Tributário Municipal de Jaboatão dos Guararapes (Lei nº 155/1991), arts. 182-A a 182-D
- Lei Complementar nº 225/2026, arts. 1º a 4º
- Lei nº 12.153/2009 (Juizados Especiais da Fazenda Pública)
- STJ, Tema 264 dos recursos repetitivos (REsp 1.137.497/CE)
- STJ, CC 56.667/SP, Primeira Seção
- STJ, AgInt no AREsp 1.620.766/SP, Segunda Turma
- TJPE, Consulta de Jurisprudência (Apelação Cível 0002254-73.2017.8.17.2370)
Informações conferidas nas fontes em 19/10/2026.
Conteúdo informativo e geral. Não substitui a orientação de um advogado sobre o seu caso. Leis e decisões dos tribunais mudam: confira sempre a situação atual.