Atualizado em 29/10/2026.
Para muita gente com o nome no Cadin, o parcelamento é o caminho mais viável: a dívida é reconhecida, o pagamento cabe no orçamento e a restrição deixa de impedir contratos e financiamentos. Mas a relação entre parcelamento de dívida e Cadin tem detalhes que fazem diferença. O parcelamento não apaga o registro, ele o suspende. A suspensão tem prazo para acontecer, depende de o parcelamento estar formalizado e pode ser desfeita se as parcelas atrasarem.
Este artigo explica o que muda no Cadin quando a dívida é parcelada, a diferença entre suspensão e baixa, as modalidades de parcelamento e transação na esfera federal, as regras de rescisão, os efeitos sobre certidões, protestos e execuções fiscais e o que vale para dívidas com o Estado de Pernambuco e os municípios do Recife e de Jaboatão dos Guararapes.
Neste artigo
- Parcelar suspende a dívida, não a extingue
- O efeito no Cadin: suspensão do registro
- Quando a suspensão começa
- Modalidades na esfera federal
- Antes de parcelar: o que conferir
- Atraso nas parcelas e rescisão
- O que dizem os tribunais
- Parcelamento de dívidas estaduais e municipais
- Certidões, protesto e execução fiscal durante o parcelamento
- Cuidados com programas especiais e editais
- Exemplos práticos
- Passo a passo para garantir a suspensão
- Perguntas frequentes
- Conclusão
Parcelar suspende a dívida, não a extingue
O primeiro ponto é conceitual, mas tem efeitos práticos. O parcelamento é uma das causas de suspensão da exigibilidade do crédito tributário previstas no art. 151 do Código Tributário Nacional (inciso VI). Suspender a exigibilidade significa que a dívida continua existindo, mas o credor não pode cobrá-la enquanto o parcelamento estiver em dia.
Isso é diferente da extinção. A dívida só se extingue com o pagamento integral, a compensação, a transação cumprida, a prescrição e as demais hipóteses do art. 156 do Código Tributário Nacional. Enquanto houver parcelas a pagar, o crédito permanece, apenas suspenso.
Na esfera federal, a Lei 10.522/2002 reforça esse ponto: o pedido de parcelamento deferido “constitui confissão de dívida e instrumento hábil e suficiente para a exigência do crédito tributário” (art. 12). Ou seja, ao parcelar, o devedor reconhece o débito. Isso tem duas consequências relevantes:
- se houver dúvida sobre a existência ou o valor da dívida, ou suspeita de prescrição, vale examinar a situação antes de parcelar;
- o pedido de parcelamento, por ser ato de reconhecimento do débito, interrompe a prescrição (art. 174, § 1º, IV, do Código Tributário Nacional). Segundo a Súmula 653 do Superior Tribunal de Justiça, isso vale mesmo que o pedido seja indeferido.
A situação da dívida que pode estar prescrita é tratada em dívida prescrita e Cadin.
O efeito no Cadin: suspensão do registro
A Lei 10.522/2002 prevê que o registro no Cadin “será suspenso” quando o devedor comprovar que a exigibilidade do crédito está suspensa, nos termos da lei (art. 7º, II). Como o parcelamento suspende a exigibilidade, ele leva à suspensão do registro.
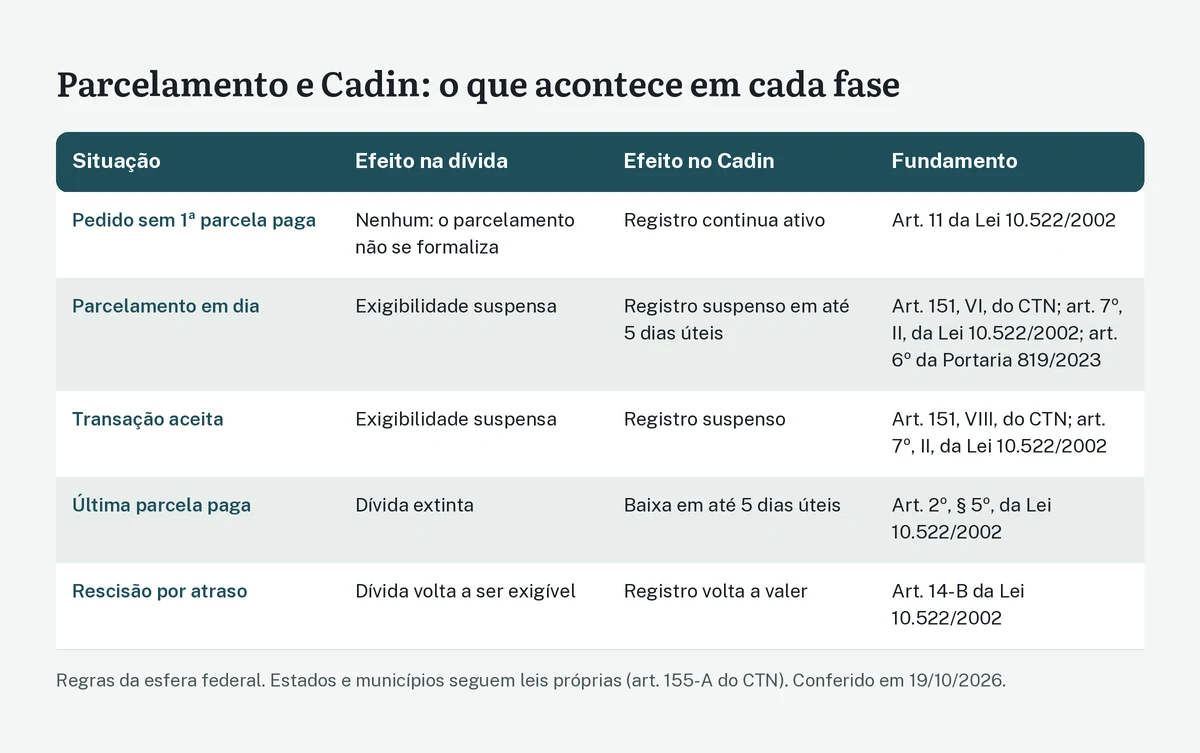
A Portaria PGFN/MF 819/2023, que regulamenta o cadastro, fixa o prazo: o credor deve suspender o registro em até 5 dias úteis após a suspensão da exigibilidade (art. 6º, I). Segundo a página oficial do serviço da PGFN, a suspensão dos registros da própria PGFN ocorre automaticamente nesse prazo quando a dívida é negociada e está em dia.
Suspensão não é baixa
A distinção entre suspender e baixar o registro é importante:
| Situação | O que acontece no Cadin | Base |
|---|---|---|
| Parcelamento ou transação em dia | Registro suspenso. A dívida continua, mas a pendência deixa de constar como ativa. | Art. 7º, II, da Lei 10.522/2002; art. 6º da Portaria 819/2023 |
| Pagamento integral ou cumprimento total do acordo | Baixa do registro em até 5 dias úteis. | Art. 2º, § 5º, da Lei 10.522/2002; art. 7º da Portaria 819/2023 |
| Rescisão do parcelamento | Registro volta a produzir efeitos. Pode haver novo registro ou reativação. | Art. 14-B da Lei 10.522/2002 |
Como a lei determina a suspensão do registro enquanto a exigibilidade estiver suspensa (art. 7º), a pendência deixa de constar como registro ativo, e a consulta do cidadão, segundo a PGFN, mostra apenas registros ativos.
O registro suspenso ainda impede contratos?
O art. 6º-A da Lei 10.522/2002, incluído em 2024, diz que a existência de registro no Cadin, quando da consulta prévia, é fator impeditivo para operações de crédito com recursos públicos, incentivos e contratos com desembolso. A suspensão serve exatamente para afastar esse efeito: enquanto a exigibilidade está suspensa, o registro deixa de ser ativo. Se, mesmo com o parcelamento em dia, a consulta continuar acusando pendência ativa, o devedor deve pedir a suspensão ao credor, com o comprovante do parcelamento.
Quando a suspensão começa
O registro só é suspenso quando a exigibilidade já está suspensa. Por isso, importa saber em que momento o parcelamento produz efeitos.
A primeira parcela
Na esfera federal, a formalização do parcelamento depende do “prévio pagamento da primeira prestação” (art. 11 da Lei 10.522/2002). O simples pedido, sem o pagamento da primeira parcela, não suspende a dívida. Enquanto o pedido não é deferido, o devedor deve recolher, a cada mês, o valor correspondente a uma parcela; se não o fizer, o pedido é indeferido (art. 11, §§ 2º e 3º).
O deferimento
O parcelamento é consolidado na data do pedido e considerado automaticamente deferido se a Fazenda não se manifestar em 90 dias (art. 12, § 1º, da Lei 10.522/2002). Nos parcelamentos feitos pela internet, como os da PGFN no portal Regularize, o processamento costuma ser imediato após o pagamento da primeira parcela.
Comprovação ao credor
Se o parcelamento foi feito com o mesmo órgão que fez o registro, a suspensão tende a ser automática. Se foi feito com outro órgão, por exemplo quando o registro é da Receita e o parcelamento foi feito na PGFN após a inscrição em dívida ativa, pode ser necessário comunicar e comprovar o parcelamento ao órgão que registrou.
Modalidades na esfera federal
Na União, há várias formas de negociar dívidas. Cada uma tem regras próprias, mas todas, uma vez formalizadas e em dia, suspendem a exigibilidade.
Parcelamento ordinário
A Lei 10.522/2002 permite o parcelamento de débitos de qualquer natureza com a Fazenda Nacional em até 60 parcelas mensais, a critério da autoridade fazendária (art. 10). Cada parcela é acrescida dos juros pela taxa Selic acumulada a partir do mês seguinte ao da consolidação, mais 1% no mês do pagamento (art. 13). O valor mínimo da parcela é fixado em ato conjunto da Receita Federal e da PGFN (art. 13, § 1º). Segundo a página oficial do serviço da PGFN para dívidas inscritas de até R$ 15 milhões, a parcela mínima é de R$ 200 para pessoa física e de R$ 500 para pessoa jurídica.
Para débitos inscritos em dívida ativa, a lei prevê que o parcelamento pode depender de garantia, nos limites fixados pelo Ministro da Fazenda (art. 11, § 1º). Na prática, a PGFN oferece parcelamento sem garantia para dívidas inscritas de até R$ 15 milhões, conforme a página do serviço.
Parcelamento simplificado e reparcelamento
O parcelamento simplificado pode ser concedido de ofício ou a pedido, e as vedações do art. 14 não se aplicam a ele (art. 14-C). O reparcelamento de débitos já parcelados antes é admitido, com primeira parcela de 10% do total consolidado, ou de 20% se já houver histórico de reparcelamento (art. 14-A).
Débitos que não podem ser parcelados pela regra comum
O art. 14 da Lei 10.522/2002 veda o parcelamento ordinário de alguns débitos, como tributos retidos na fonte ou descontados de terceiros e não recolhidos, o imposto de renda devido pelo carnê-leão, a estimativa mensal de IRPJ e CSLL e débitos de quem teve falência decretada, entre outros. Para essas situações, é preciso verificar se há outra modalidade disponível, como a transação.
Transação tributária
A transação, regulada pela Lei 13.988/2020, permite descontos em multas, juros e encargos e prazos maiores, conforme a capacidade de pagamento do devedor e os editais publicados pela PGFN. Há um detalhe importante sobre a suspensão:
- a Lei 13.988/2020 diz que “a proposta de transação não suspende a exigibilidade dos créditos por ela abrangidos nem o andamento das respectivas execuções fiscais” (art. 12);
- desde a Lei Complementar 236/2026, o Código Tributário Nacional prevê como causa de suspensão “a proposta de transação aceita pela administração” (art. 151, VIII).
A leitura conjunta indica que a simples apresentação da proposta não suspende a dívida, mas a proposta aceita, sim. Essa compatibilização é interpretação dos dois textos, e não regra escrita expressamente. Na prática, só conte com a suspensão do registro depois que a transação estiver formalizada e a primeira parcela, quando houver, estiver paga.
Dívidas de autarquias e fundações federais
Multas e outros créditos de autarquias e fundações federais, como o Ibama, as agências reguladoras e o Inmetro, também podem ser parcelados. Depois de inscritos em dívida ativa e centralizados nas procuradorias federais, esses créditos podem ser divididos em até 60 prestações mensais (art. 37-B da Lei 10.522/2002, incluído pela Lei 11.941/2009). As regras seguem a mesma lógica do parcelamento da Fazenda Nacional:
- a formalização depende do pagamento prévio da primeira prestação (§ 2º);
- enquanto o pedido não é deferido, o devedor recolhe, a cada mês, o valor de uma prestação (§ 3º);
- o parcelamento é considerado automaticamente deferido se não houver manifestação em 90 dias do protocolo (§ 5º);
- o pedido deferido constitui confissão de dívida, mas a exatidão dos valores parcelados pode ser verificada (§ 6º);
- o valor mínimo da prestação é definido por ato do Procurador-Geral Federal (§ 9º);
- as prestações são acrescidas da Selic acumulada e de 1% no mês do pagamento (§ 10);
- a falta de 3 parcelas, consecutivas ou não, ou de uma parcela, estando pagas todas as demais, implica rescisão imediata (§ 11).
O registro no Cadin feito pela autarquia, ou pela Procuradoria-Geral Federal após a inscrição, deve ser suspenso da mesma forma quando o parcelamento é formalizado. Como o registro pode ter sido feito pela autarquia antes da inscrição, vale confirmar na consulta ao Cadin quem é o credor responsável e pedir a suspensão a ele, se necessário.
Quanto custa parcelar
O parcelamento não elimina os acréscimos da dívida. Salvo disposição de lei em contrário, ele não exclui a incidência de juros e multas (art. 155-A, § 1º, do Código Tributário Nacional). Na esfera federal, além da multa e dos juros já incorporados ao débito, cada parcela recebe juros pela taxa Selic até o mês do pagamento. Para débitos inscritos em dívida ativa, o devedor arca ainda com custas, emolumentos e o encargo legal, que substitui os honorários advocatícios na cobrança (art. 13, § 2º, e art. 37-A, § 1º, da Lei 10.522/2002).
Por isso, antes de aderir, vale simular o parcelamento no sistema do credor e comparar com outras opções. Editais de transação da PGFN podem oferecer descontos sobre multas, juros e encargos para quem se enquadra nos critérios de capacidade de pagamento, e programas especiais de estados e municípios costumam reduzir acréscimos em troca de pagamento em prazo menor.
Antes de parcelar: o que conferir
Como o parcelamento é confissão de dívida, a decisão de parcelar deve vir depois de uma verificação mínima. Os pontos abaixo evitam que se reconheça um débito que poderia ser contestado.
- A dívida existe e é sua? Confira o número da inscrição, a origem, o período e o valor. Erros de identificação, como cobrança de imóvel já vendido ou de empresa da qual você já saiu, devem ser discutidos antes.
- Há prescrição ou decadência? Se o crédito foi constituído há mais de cinco anos e não houve causa de interrupção, a cobrança pode estar prescrita (art. 174 do Código Tributário Nacional). Em matéria tributária, a prescrição extingue o próprio crédito (art. 156, V), e não há fundamento para registro no Cadin de crédito extinto. Já o pedido de parcelamento feito enquanto o prazo ainda corre interrompe a prescrição, que recomeça do zero. Por isso, a verificação deve vir antes da adesão.
- Cabe impugnação ou recurso administrativo? Se a dívida ainda está em discussão administrativa, a impugnação e o recurso também suspendem a exigibilidade (art. 151, III, do Código Tributário Nacional), sem necessidade de reconhecer o débito. A Lei Complementar 236/2026 proibiu a exigência de caução ou depósito para apresentar impugnação ou recurso (art. 151, § 2º).
- Há créditos a compensar? Quem tem valores a restituir pode avaliar a compensação. Veja restituição de tributo pago a mais.
- O registro no Cadin foi precedido de comunicação? Se não houve aviso prévio, o registro pode ser irregular, independentemente da dívida. Veja inclusão no Cadin sem notificação prévia.
Se a dívida tem problemas, parcelar pode não ser a melhor saída. Se é devida, o parcelamento costuma ser o caminho mais rápido para afastar o impedimento do Cadin.
Atraso nas parcelas e rescisão
A suspensão dura enquanto o parcelamento estiver em dia. Atrasos podem levar à rescisão, e com ela a dívida volta a ser exigível.
Na esfera federal, a Lei 10.522/2002 prevê a “imediata rescisão do parcelamento e remessa do débito para inscrição em Dívida Ativa da União ou prosseguimento da execução” quando faltar o pagamento de 3 parcelas, consecutivas ou não, ou de 1 parcela, estando pagas todas as demais (art. 14-B). A página oficial do serviço de parcelamento da PGFN descreve a regra de forma ligeiramente diferente, mencionando a falta de até 2 parcelas quando as demais estiverem quitadas ou quando estiver vencida a última prestação. Diante da diferença, o mais seguro é não deixar parcelas em atraso e conferir as regras do termo de adesão.
Com a rescisão:
- a exigibilidade deixa de estar suspensa;
- o registro no Cadin volta a produzir efeitos, por reativação ou novo registro;
- a dívida pode ser inscrita em dívida ativa ou a execução fiscal retomada;
Parcelamentos especiais e transações têm regras próprias de rescisão, previstas na lei ou no edital correspondente.
O que dizem os tribunais
O Superior Tribunal de Justiça (STJ) tem decisões importantes sobre a relação entre parcelamento, suspensão da exigibilidade e Cadin.
A primeira é o Tema 264 dos recursos repetitivos (REsp 1.137.497/CE, Rel. Min. Luiz Fux, Primeira Seção, julgado em 14/04/2010). A tese firmada é que a mera discussão judicial da dívida, “sem garantia idônea ou suspensão da exigibilidade do crédito, nos termos do art. 151 do CTN”, não impede a inclusão no Cadin. O raciocínio inverso também vale: havendo suspensão da exigibilidade, como no parcelamento, a lei determina a suspensão do registro.
Na Primeira Turma, o REsp 978.031/RS (Rel. Min. Denise Arruda, julgado em 23/04/2009) tratou de empresa que teve o parcelamento deferido e continuou no Cadin. O tribunal afirmou que, com o parcelamento, a exigibilidade estava suspensa, que a exclusão era responsabilidade do órgão credor e que a manutenção indevida gerou dano moral.
Há, porém, um limite relevante sobre a notificação. No REsp 1.238.650/MG (Rel. Min. Benedito Gonçalves, Primeira Turma, julgado em 05/06/2012), o STJ entendeu que, quando o contribuinte é excluído de programa de parcelamento, a reativação da inscrição antes suspensa não exige nova notificação prévia. Segundo esse precedente, isolado e ligado à exclusão do Refis, quem tem o parcelamento rescindido não deve contar com novo aviso antes de o registro voltar a valer.
Sobre a prescrição, a Súmula 653 do STJ estabelece que “o pedido de parcelamento fiscal, ainda que indeferido, interrompe o prazo prescricional, pois caracteriza confissão extrajudicial do débito”. Já o parcelamento concedido de ofício pelo município, sem adesão do contribuinte, não interrompe a prescrição do IPTU, segundo o Tema 980 dos recursos repetitivos (REsp 1.658.517/PA e 1.641.011/PA, julgados em 14/11/2018).
Por fim, está pendente no STJ o Tema 1263 dos recursos repetitivos, que vai definir se a oferta de seguro garantia impede o protesto e a inscrição do débito tributário no Cadin. Enquanto não houver tese, não é possível afirmar o resultado. O tema não se confunde com a situação do seguro garantia já aceito pelo credor na execução fiscal, que, desde a Lei Complementar 236/2026, suspende a exigibilidade (art. 151, X, do Código Tributário Nacional).
Parcelamento de dívidas estaduais e municipais
O Código Tributário Nacional estabelece que o parcelamento é concedido na forma e nas condições estabelecidas em lei específica (art. 155-A). Cada estado e cada município tem suas próprias regras, e a relação com cadastros de inadimplentes depende da legislação local.
Pernambuco
No Estado de Pernambuco, o parcelamento de créditos tributários segue a legislação estadual de cada tributo, e o Estado tem editado, periodicamente, programas especiais de regularização com descontos. Para créditos não tributários, a Lei estadual 13.178/2006 prevê o parcelamento em até 60 parcelas (art. 15) e o parcelamento perante a Procuradoria-Geral do Estado dos créditos inscritos e executados (art. 16). Como os programas especiais têm prazos de adesão curtos, vale consultar a Secretaria da Fazenda e a Procuradoria-Geral do Estado antes de decidir.
Recife
O Código Tributário do Município do Recife (Lei 15.563/1991) permite o parcelamento em até 60 parcelas (arts. 163 a 165). O não pagamento de 3 parcelas antecipa o vencimento do saldo e autoriza a inscrição imediata em dívida ativa e a comunicação aos órgãos de proteção ao crédito (arts. 163, § 2º, e 164, § 1º). Não foi localizada lei do Recife que crie cadastro municipal de inadimplentes, mas a rescisão pode levar a anotação nos birôs de crédito e ao protesto da certidão de dívida ativa.
Jaboatão dos Guararapes
O Código Tributário Municipal de Jaboatão dos Guararapes (Lei 155/1991) prevê parcelamento em até 48 ou 60 meses, conforme o caso (art. 184). Há um ponto relevante para quem está no cadastro municipal: o Cadastro de Inadimplentes Municipal (CADIM), criado pelo art. 182-A, destina-se a débitos inscritos em dívida ativa que não estejam com a exigibilidade suspensa. Como o parcelamento suspende a exigibilidade, o débito parcelado e em dia não deve permanecer ativo no CADIM.
Certidões, protesto e execução fiscal durante o parcelamento
O parcelamento afeta outros instrumentos de cobrança além do Cadin. Vale conferir cada um.
Certidão positiva com efeitos de negativa
Com a exigibilidade suspensa, o devedor tem direito à certidão positiva com efeitos de negativa (art. 206 do Código Tributário Nacional). Ela tem o mesmo valor da certidão negativa para fins de licitação, financiamento e demais exigências legais. Se o parcelamento estiver em dia e a certidão for negada, o devedor pode pedir sua emissão ao credor e, se necessário, buscar a via judicial.
Protesto
O parcelamento não cancela automaticamente o protesto da certidão de dívida ativa. O cancelamento é feito no cartório, com a anuência do credor e o pagamento dos emolumentos (art. 26 da Lei 9.492/1997). Para dívidas da União, a PGFN orienta quem pagou ou parcelou a procurar o cartório que lavrou o protesto. Veja mais em Cadin, protesto, SPC e Serasa.
Execução fiscal
Se já havia execução fiscal, o parcelamento suspende a cobrança enquanto estiver em dia. O devedor deve comunicar o parcelamento no processo. Bens já penhorados e bloqueios anteriores não são liberados automaticamente; essa questão depende de decisão judicial no caso concreto.
Cuidados com programas especiais e editais
Programas especiais de regularização, federais, estaduais ou municipais, e editais de transação costumam ter condições mais vantajosas, mas também regras próprias que nem sempre coincidem com as do parcelamento comum. Antes de aderir, leia o termo ou o edital com atenção a quatro pontos: o prazo final de adesão, que costuma ser curto; a exigência de desistência de ações judiciais ou recursos administrativos sobre os mesmos débitos; as hipóteses de rescisão, que podem ser mais rígidas que as da lei geral; e o que acontece com os descontos se o acordo for rescindido. Guarde o termo de adesão e os comprovantes de cada parcela até a quitação final. São esses documentos que permitirão pedir a suspensão do registro no Cadin e, ao final, a baixa definitiva.
Exemplos práticos
Os exemplos são hipotéticos e servem para ilustrar a aplicação das regras.
O parcelamento em dia e o financiamento
Uma pequena indústria tinha débitos de contribuições inscritos em dívida ativa da União, registrados no Cadin pela PGFN. Para obter um financiamento de máquinas em um programa oficial, ela parcela os débitos no Regularize e paga a primeira parcela. A exigibilidade fica suspensa, e o registro deve ser suspenso em até 5 dias úteis. Na data da consulta pelo banco, o registro já não aparece como ativo, e a empresa apresenta também a certidão positiva com efeitos de negativa.
A parcela esquecida
Um profissional liberal parcelou uma dívida de imposto de renda em 40 vezes e pagou 30 parcelas em dia. Depois, deixou de pagar a 31ª, a 33ª e a 35ª. Com a falta de 3 parcelas, o parcelamento é rescindido (art. 14-B, I, da Lei 10.522/2002), a dívida volta a ser exigível pelo saldo e o registro no Cadin volta a valer. Para regularizar, ele pode avaliar o reparcelamento, que exige primeira parcela de 10% do saldo consolidado (art. 14-A), ou outra modalidade disponível.
O IPTU parcelado em Jaboatão
Um morador de Jaboatão dos Guararapes, com IPTU inscrito em dívida ativa e incluído no CADIM, parcela o débito na Prefeitura. Como o cadastro municipal se destina a débitos que não estejam com a exigibilidade suspensa, ele pede a retirada do registro, apresentando o termo de parcelamento e o comprovante da primeira parcela.
Passo a passo para garantir a suspensão
- Antes de parcelar, confira se a dívida é devida e se não há prescrição.
- Escolha a modalidade e simule as parcelas no sistema do credor.
- Pague a primeira parcela no prazo. Sem ela, o parcelamento não se formaliza.
- Guarde o termo de adesão ou o recibo de consolidação e o comprovante de pagamento.
- Após 5 dias úteis, consulte o Cadin em gov.br/cadin.
- Se o registro continuar ativo, peça a suspensão ao credor, com os comprovantes. Na PGFN, o pedido é feito no Regularize. O procedimento está em como sair do Cadin.
- Emita a certidão positiva com efeitos de negativa e verifique se há protesto a cancelar.
- Mantenha as parcelas em dia. Programe débito automático, se disponível.
Perguntas frequentes
Parcelar a dívida tira o nome do Cadin?
O parcelamento formalizado e em dia suspende o registro, que deixa de constar como ativo, em até 5 dias úteis (art. 7º, II, da Lei 10.522/2002 e art. 6º da Portaria 819/2023). A baixa definitiva só ocorre com a quitação total.
O simples pedido de parcelamento já suspende o registro?
Não. Na esfera federal, o parcelamento só se formaliza com o pagamento da primeira parcela (art. 11 da Lei 10.522/2002). Na transação, a proposta apenas apresentada não suspende a exigibilidade (art. 12 da Lei 13.988/2020); a proposta aceita, sim (art. 151, VIII, do Código Tributário Nacional).
Se eu atrasar uma parcela, volto para o Cadin?
Pela lei, a falta de 3 parcelas, consecutivas ou não, ou de 1 parcela quando todas as demais já estiverem pagas, leva à rescisão (art. 14-B da Lei 10.522/2002). Os atos da PGFN detalham a regra, por isso o mais seguro é não deixar parcelas em atraso. Com a rescisão, o registro volta a valer.
Parcelar a dívida significa que eu admito que devo?
Sim. Na esfera federal, o parcelamento deferido é confissão de dívida (art. 12 da Lei 10.522/2002), e o pedido interrompe a prescrição. Por isso, quando houver dúvida sobre a validade do débito, vale analisar antes de aderir.
Posso participar de licitação com a dívida parcelada?
Com o parcelamento em dia, a exigibilidade está suspensa, o que permite obter a certidão positiva com efeitos de negativa (art. 206 do Código Tributário Nacional) e afastar o impedimento do Cadin. A habilitação fiscal na licitação exige regularidade perante as Fazendas (art. 68 da Lei 14.133/2021), e a certidão positiva com efeitos de negativa atende a essa exigência.
O parcelamento da dívida municipal tira o nome do Cadin federal?
Se o registro no Cadin federal foi feito pelo município, por convênio com a PGFN, a suspensão deve ser pedida ao município, que é o responsável pelo registro. Os efeitos do registro seguem a lei municipal (art. 2º-A, § 4º, da Portaria 819/2023).
Quanto tempo depois de parcelar posso emitir a certidão?
Assim que o parcelamento estiver formalizado, com a primeira parcela paga e processada pelo credor, a exigibilidade está suspensa e a certidão positiva com efeitos de negativa pode ser emitida (art. 206 do Código Tributário Nacional). Se o sistema ainda não reconhecer o parcelamento, aguarde o processamento ou peça a emissão ao credor com o comprovante.
Parcelamento e transação têm o mesmo efeito no Cadin?
Ambos, depois de formalizados e em dia, suspendem a exigibilidade e, com isso, o registro. A diferença está nas condições: a transação pode ter descontos e prazos maiores, conforme os editais da PGFN, mas também tem regras próprias de rescisão.
Conclusão
O parcelamento é a forma mais comum de afastar os efeitos do Cadin sem quitar a dívida de uma vez. Formalizado e em dia, ele suspende a exigibilidade do crédito, e o registro deve ser suspenso em até 5 dias úteis. A suspensão, porém, não é baixa: ela dura enquanto as parcelas estiverem sendo pagas e cai com a rescisão.
Antes de parcelar, vale conferir se a dívida é devida, porque o parcelamento federal é confissão de débito e interrompe a prescrição. Depois de parcelar, vale acompanhar o Cadin, as certidões e eventuais protestos, que têm regras próprias. Para dívidas com estados e municípios, as regras de parcelamento e os efeitos sobre cadastros locais dependem da legislação de cada ente, como mostram os exemplos de Pernambuco, Recife e Jaboatão dos Guararapes.
Leia também
- Nome no Cadin mesmo após o pagamento da dívida: como solicitar a exclusão
- Como pedir a exclusão do Cadin administrativamente: documentos e passo a passo
- Estar no Cadin impede financiamento, contratos com o governo ou participação em licitações?
- Dívida ativa: como consultar, negociar e o que acontece se não pagar
Mais artigos sobre o tema na página Direito Tributário.
Fontes
- Lei nº 10.522/2002, texto compilado, arts. 6º-A, 7º e 10 a 14-C
- Portaria PGFN/MF nº 819/2023, arts. 6º e 7º
- Gov.br: parcelar débitos inscritos em dívida ativa da União até R$ 15 milhões
- Gov.br: excluir ou suspender nome do Cadin (PGFN)
- Código Tributário Nacional, arts. 151, 155-A, 156, 174 e 206, com a redação da LC nº 236/2026
- Lei nº 13.988/2020 (transação), art. 12
- Lei estadual de Pernambuco nº 13.178/2006, arts. 15 e 16
- Código Tributário do Município do Recife, arts. 163 a 165
- Código Tributário Municipal de Jaboatão dos Guararapes, arts. 182-A e 184
- STJ, Tema 264 dos recursos repetitivos (REsp 1.137.497/CE)
- STJ, REsp 978.031/RS, Primeira Turma
- STJ, REsp 1.238.650/MG, Primeira Turma
- STJ, Súmula 653
- STJ, Tema 980 dos recursos repetitivos
- STJ, Tema 1263 dos recursos repetitivos (pendente)
Informações conferidas nas fontes em 19/10/2026.
Conteúdo informativo e geral. Não substitui a orientação de um advogado sobre o seu caso. Leis e decisões dos tribunais mudam: confira sempre a situação atual.