Atualizado em 29/10/2026.
Descobrir o próprio nome no Cadin costuma vir acompanhado de uma pergunta imediata: isso está certo? Muitas vezes está, porque o cadastro existe justamente para registrar dívidas vencidas com órgãos federais. Mas há casos em que o registro não deveria existir ou não deveria continuar ativo. A inscrição indevida no Cadin acontece quando falta algum dos requisitos que a lei exige para incluir alguém no cadastro, ou quando o registro é mantido depois que o motivo dele desapareceu.
Este artigo apresenta um panorama: quais são os requisitos de uma inscrição regular, quais são as hipóteses mais frequentes de irregularidade, quando a inscrição é legítima mesmo que pareça injusta, quais direitos tem a pessoa registrada e quais medidas existem para corrigir o problema. Os pontos que exigem mais detalhe, como a falta de notificação, a dívida prescrita, a dívida paga, o mandado de segurança e a indenização, têm artigos próprios, indicados ao longo do texto.
Neste artigo
- O que significa dizer que a inscrição no Cadin é indevida
- Os requisitos de uma inscrição regular
- As principais hipóteses de inscrição indevida
- Quando a inscrição não é indevida
- Os direitos de quem está no Cadin
- Como corrigir uma inscrição indevida
- Documentos e provas que fazem diferença
- Cadastros estaduais e municipais: as regras mudam
- O que os tribunais têm decidido
- Exemplos práticos
- Perguntas frequentes
- Conclusão
O que significa dizer que a inscrição no Cadin é indevida
O Cadin, Cadastro Informativo de créditos não quitados do setor público federal, é regulado pela Lei 10.522/2002 e pela Portaria PGFN/MF 819/2023. A gestão do sistema cabe à Procuradoria-Geral da Fazenda Nacional (PGFN), mas cada registro é feito pelo órgão ou pela entidade credora, “segundo normas próprias e sob sua exclusiva responsabilidade” (art. 2º, § 1º, da Lei 10.522/2002). Uma explicação geral do cadastro está no artigo o que é o Cadin.
A inscrição no Cadin não é uma escolha livre do credor. Ela depende de condições previstas em lei e no regulamento. Por isso, dizer que uma inscrição é indevida significa, em termos jurídicos, que o ato de registro foi praticado sem um de seus pressupostos, ou que o registro deixou de ter fundamento e não foi suspenso nem baixado no prazo.
Na prática, as irregularidades se dividem em três grupos:
- Irregularidade de origem. A pendência não existe, não pertence à pessoa registrada ou não é do tipo que pode ir para o Cadin.
- Irregularidade de procedimento. A pendência existe, mas o registro foi feito sem a comunicação prévia ao devedor ou sem os dados exigidos.
- Irregularidade superveniente. O registro nasceu correto, mas a dívida foi paga, parcelada, suspensa ou extinta, ou uma decisão judicial mandou retirá-lo, e o credor não agiu.
Essa divisão ajuda a escolher o pedido certo. No primeiro grupo, o que se discute é a própria dívida ou a responsabilidade por ela. No segundo, discute-se a forma do registro. No terceiro, o problema é a demora ou a omissão do credor.
Os requisitos de uma inscrição regular
Para avaliar se um registro é indevido, o ponto de partida é saber o que a lei exige. Os requisitos podem ser organizados em cinco perguntas.
Existe uma pendência que a lei permite registrar?
O art. 2º da Lei 10.522/2002 lista quem pode constar do Cadin:
- responsáveis por obrigações pecuniárias vencidas e não pagas com órgãos e entidades da Administração Pública Federal, direta e indireta (inciso I);
- pessoas com CPF cancelado ou CNPJ declarado inapto (inciso II);
- inscritos na dívida ativa de estados, Distrito Federal e municípios, conforme convênio com a União, representada pela PGFN (inciso III, incluído pela Lei 14.973/2024);
- inscritos na dívida ativa de autarquias profissionais e conselhos de classe (inciso IV);
- pessoas irregulares perante o FGTS (inciso V);
- devedores contumazes, na forma da legislação específica (inciso VI, incluído pela Lei Complementar 225/2026).
A Portaria 819/2023 detalha essas hipóteses no art. 2º e acrescenta os inadimplentes em convênios, contratos de repasse e termos de parceria. Para obrigações pecuniárias com a Administração federal que não estejam inscritas em dívida ativa, o regulamento fala em valores “iguais ou superiores a R$ 1.000,00” (art. 2º, II), e o registro de obrigações inferiores a R$ 10.000,00 é facultativo, a critério do credor (art. 2º, § 2º).
Há também exclusões expressas: a lei não se aplica aos débitos referentes a “preços de serviços públicos ou a operações financeiras que não envolvam recursos orçamentários” (art. 2º, § 8º, da Lei 10.522/2002, repetido no art. 2º, § 1º, da Portaria).
A pessoa registrada é a responsável pela pendência?
O registro deve identificar o devedor principal ou o corresponsável, com nome e CPF ou CNPJ (art. 5º, I, da Lei 10.522/2002 e arts. 2º e 5º, II, da Portaria 819/2023). Para dívidas inscritas em dívida ativa, o termo de inscrição deve indicar “o nome do devedor e dos corresponsáveis” (art. 202, I, do Código Tributário Nacional). Se o registro recai sobre alguém que não é devedor nem corresponsável, falta o requisito subjetivo.
A dívida está vencida e é exigível?
O inciso I do art. 2º fala em obrigações “vencidas e não pagas”. E o art. 7º manda suspender o registro quando o devedor comprovar que ajuizou ação com garantia idônea e suficiente ou que a exigibilidade do crédito está suspensa. As causas de suspensão da exigibilidade dos créditos tributários estão no art. 151 do Código Tributário Nacional: moratória, depósito integral, impugnações e recursos administrativos, liminares e tutelas provisórias, parcelamento, arbitragem, transação aceita, mediação e seguro garantia ou fiança aceitos na execução fiscal (arbitragem, transação, mediação e seguro garantia ou fiança foram incluídos pela Lei Complementar 236/2026, nos incisos VII a X).
O devedor foi comunicado antes?
“A inclusão no Cadin far-se-á em até 30 (trinta) dias após a comunicação ao devedor da existência do débito passível de inscrição naquele Cadastro, fornecendo-se todas as informações pertinentes ao débito” (art. 2º, § 2º, da Lei 10.522/2002, com a redação da Lei 14.973/2024). Antes de 2024, o texto previa 75 dias. A comunicação postal enviada ao endereço do instrumento que originou o débito considera-se entregue 15 dias após a expedição (§ 3º), e a notificação da Receita Federal, da PGFN ou da Procuradoria-Geral Federal sobre o débito ou sobre a inscrição em dívida ativa atende à exigência (§ 4º). O tema é tratado em detalhe no artigo sobre Cadin sem notificação prévia.
Quem fez o registro tinha competência para isso?
Cada credor só pode registrar as próprias pendências, e a inclusão, a manutenção, a suspensão e a exclusão ficam sob sua “exclusiva responsabilidade” (art. 2º, § 4º, da Portaria 819/2023). Estados e municípios só registram no Cadin federal se tiverem convênio com a PGFN (art. 2º, III, da Lei e art. 2º-A da Portaria).
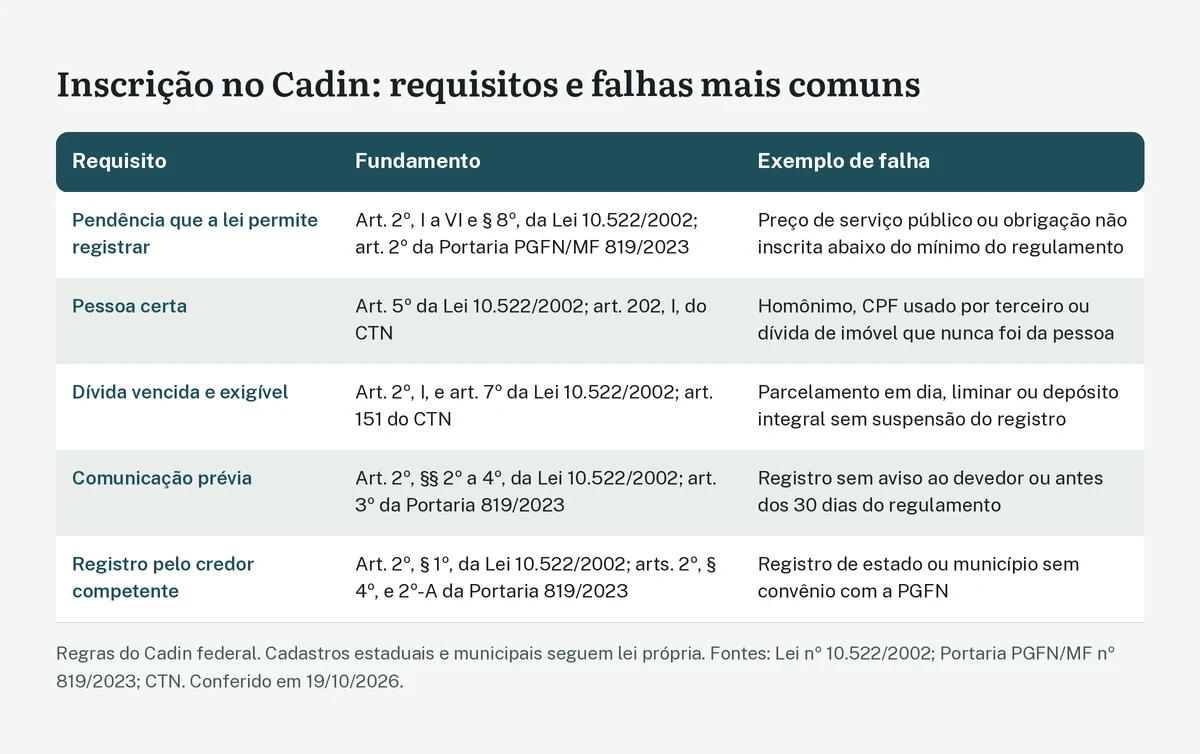
O quadro a seguir resume os requisitos e o que costuma dar errado em cada um.
| Requisito | Fundamento | Exemplo de falha |
|---|---|---|
| Pendência registrável | Art. 2º, I a VI e § 8º, da Lei 10.522/2002; art. 2º da Portaria 819/2023 | Débito de tarifa de serviço público; obrigação não inscrita abaixo do mínimo regulamentar |
| Pessoa certa | Art. 5º da Lei; art. 202, I, do CTN | Homônimo, CPF usado por terceiro, imóvel que nunca foi da pessoa |
| Exigibilidade | Art. 2º, I, e art. 7º da Lei; art. 151 do CTN | Parcelamento em dia, liminar, depósito integral |
| Comunicação prévia | Art. 2º, §§ 2º a 4º, da Lei; art. 3º da Portaria | Registro sem qualquer aviso ou antes dos 30 dias do regulamento |
| Competência do credor | Art. 2º, § 1º, da Lei; art. 2º, § 4º, e art. 2º-A da Portaria | Registro de ente local sem convênio |
As principais hipóteses de inscrição indevida
As situações abaixo são as que mais aparecem nos pedidos de exclusão e nas ações judiciais. Em todas elas, o enquadramento depende dos documentos do caso concreto.
Dívida inexistente ou cobrada da pessoa errada
É a hipótese mais grave: a pessoa é registrada por uma dívida que não existe ou que pertence a outra pessoa. Os exemplos vão do homônimo e do CPF usado por terceiro até a cobrança de tributo sobre fato que nunca ocorreu.
O Tribunal Regional Federal da 5ª Região (TRF5) julgou casos assim. No processo 0800289-35.2014.4.05.8308, de Pernambuco (4ª Turma, Des. Federal Lázaro Guimarães; embargos de declaração na apelação julgados em 07/04/2015), uma pessoa foi cobrada por taxa de ocupação de imóvel no bairro do Pina, no Recife, do qual “jamais fora proprietário”; mesmo depois de o órgão de patrimônio da União pedir o cancelamento da inscrição em dívida ativa, a cobrança foi mantida, com execução fiscal e registro no Cadin. O tribunal manteve a sentença que declarou o débito inexistente e condenou ao pagamento de R$ 10.000,00 por dano moral. No processo 0801777-42.2015.4.05.8000, de Alagoas (1ª Turma, Des. Federal Élio Siqueira), o imposto de renda havia sido lançado com base em declaração que o autor comprovadamente não fez, e a inscrição no Cadin foi considerada indevida. São decisões persuasivas, isto é, orientam, mas não obrigam outros juízes.
Dívida já paga ou extinta
Comprovada a regularização, o credor deve dar baixa “no prazo de 5 (cinco) dias úteis” (art. 2º, § 5º, da Lei 10.522/2002). Manter o registro depois disso é irregular. O mesmo vale para dívidas extintas por outras causas, como compensação, decisão definitiva favorável ao devedor ou transação cumprida (art. 156 do Código Tributário Nacional). No REsp 1.370.591/PR (Rel. Min. Herman Benjamin, Segunda Turma do Superior Tribunal de Justiça, julgado em 06/06/2013), o STJ manteve indenização a quem permaneceu no Cadin depois de pagar a dívida ativa. O passo a passo da baixa está em nome no Cadin após o pagamento.
Exigibilidade suspensa
Se a dívida está parcelada e em dia, se há liminar ou depósito integral, ou se outra causa do art. 151 do CTN está presente, o registro deve ser suspenso (art. 7º, II, da Lei 10.522/2002), em até 5 dias úteis, prazo fixado pelo art. 6º da Portaria 819/2023. No REsp 978.031/RS (Rel. Min. Denise Arruda, Primeira Turma do STJ, julgado em 23/04/2009), o tribunal entendeu que, deferido o parcelamento, o credor deveria ter retirado a empresa do Cadin, e reconheceu o dano moral pela manutenção. O tema está aprofundado no artigo sobre parcelamento e Cadin.
Registro sem comunicação prévia
A lei exige que o devedor seja avisado antes e receba “todas as informações pertinentes ao débito”. O registro feito sem esse aviso contraria o art. 2º, § 2º, e sujeita o servidor responsável às penalidades do § 7º. O registro feito antes dos 30 dias previstos no regulamento (art. 3º da Portaria 819/2023), contados da entrega da comunicação ou da data em que ela se presume entregue (§ 3º), contraria a Portaria. A forma da comunicação, quem deve prová-la, o que muda nos cadastros estaduais e municipais e quando a falta de aviso não basta para derrubar o registro são temas do artigo Cadin sem notificação prévia.
Dívida prescrita ou decaída
A prescrição e a decadência extinguem o crédito tributário (art. 156, V, do Código Tributário Nacional). Extinta a dívida, desaparece o fundamento do registro. Para execuções fiscais antigas extintas pela prescrição no procedimento do art. 1º-B da Resolução CNJ 547/2024 (incluído pela Resolução 689/2026), o § 4º desse artigo diz expressamente que ficam vedadas “a inscrição ou manutenção do devedor em cadastros de inadimplentes”. A contagem dos prazos e as causas de interrupção são assunto do artigo sobre dívida prescrita e Cadin.
Débito que não pode ir para o Cadin
Alguns débitos estão fora do alcance do cadastro. É o caso dos preços de serviços públicos e das operações financeiras sem recursos orçamentários (art. 2º, § 8º). Também merece atenção o valor: o regulamento prevê, para obrigações pecuniárias não inscritas em dívida ativa, o patamar de R$ 1.000,00 (art. 2º, II, da Portaria 819/2023). Um registro fora dessas balizas pode ser questionado com base no próprio regulamento.
Manutenção contra ordem judicial
Quando há decisão judicial, definitiva ou provisória, mandando suspender ou excluir o registro, cabe ao credor cumpri-la (art. 8º da Portaria 819/2023). No AgRg no REsp 1.256.420/RS (Rel. Min. Herman Benjamin, Segunda Turma do STJ, julgado em 20/09/2011), o STJ entendeu que a manutenção no Cadin contra tutela antecipada que mandava excluir o registro “também dá ensejo à indenização por danos morais”.
Registro que o credor não consegue identificar
Desde 2025, a pessoa registrada pode pedir ao credor a identificação da irregularidade que motivou o registro. O credor tem “prazo máximo de trinta dias” para complementar a informação; se não o fizer, “o registro deverá ser suspenso ou baixado” (art. 14-A da Portaria 819/2023, incluído pela Portaria PGFN/MF 364/2025). Manter um registro cuja origem o próprio credor não demonstra, depois desse prazo, contraria o regulamento.
Multa ou lançamento anulados
Se a multa ou o tributo que gerou o registro é anulado, administrativa ou judicialmente, o registro perde a base. No REsp 1.790.577/SP (Rel. Min. Herman Benjamin, Segunda Turma do STJ, julgado em 23/04/2019), uma multa de trânsito anulada levou ao reconhecimento de inscrição indevida no Cadin e de dano moral; o tribunal de origem havia reduzido o valor de R$ 10.000,00 para R$ 3.000,00, e o STJ manteve.
Imóveis e sucessões
Dívidas ligadas a imóveis e a pessoas falecidas geram dúvidas frequentes sobre quem é o responsável. O IPTU, por exemplo, é tributo municipal e só chega ao Cadin federal se o município tiver convênio com a PGFN; já o cadastro próprio de um município segue a lei local. As situações específicas estão em Cadin por dívida de IPTU, IPTU de imóvel sem registro e IPTU de proprietário falecido.
Quando a inscrição não é indevida
Nem todo registro incômodo é ilegal. Conhecer os limites evita pedidos sem fundamento e ajuda a concentrar esforços onde há chance real de correção.
Discutir a dívida na Justiça, sem garantia, não basta
O Superior Tribunal de Justiça firmou, no Tema 264 dos recursos repetitivos (REsp 1.137.497/CE, Rel. Min. Luiz Fux, Primeira Seção, julgado em 14/04/2010), a tese de que “a mera discussão judicial da dívida, sem garantia idônea ou suspensão da exigibilidade do crédito, nos termos do art. 151 do CTN, não obsta a inclusão do nome do devedor no CADIN”. É um precedente vinculante, que juízes e tribunais devem observar (art. 927, III, do Código de Processo Civil). Uma decisão antiga em sentido contrário, o REsp 575.872/PB, de 2007, foi superada por esse tema.
Na mesma linha, a Primeira Turma do STJ decidiu que a execução fiscal suspensa não autoriza, por si só, a retirada do Cadin (REsp 977.704/SP, julgado em 02/12/2008), e a Segunda Turma decidiu que o pedido administrativo de cancelamento de débito já inscrito em dívida ativa não suspende a exigibilidade nem impede a manutenção no cadastro (REsp 1.389.892/SP, Rel. Min. Herman Benjamin, julgado em 27/08/2013).
O responsável tributário pode ser registrado
A responsabilidade tributária de terceiros, como o adquirente de um bem, é prevista em lei. No REsp 1.306.407/RS (Rel. Min. Gurgel de Faria, Primeira Turma do STJ, julgado em 27/10/2016), o STJ afirmou que “a inscrição regular do responsável tributário no cadastro de inadimplentes, por não se qualificar como ato ilícito, não ocasiona dano moral indenizável”.
A reativação após a perda do parcelamento
Se o registro estava suspenso por causa de um parcelamento e o devedor é excluído do programa, a reativação não exige nova comunicação prévia: foi o que decidiu a Primeira Turma do STJ no REsp 1.238.650/MG (Rel. Min. Benedito Gonçalves, julgado em 05/06/2012), em caso de exclusão do Refis.
O Cadin, em si, é constitucional
O Supremo Tribunal Federal examinou o cadastro na ADI 1454 (Rel. Min. Ellen Gracie). Em 15/06/2000, julgou improcedente o pedido quanto à consulta prévia obrigatória (art. 6º), e em 2007 a ação foi julgada prejudicada quanto ao art. 7º das medidas provisórias que antecederam a Lei 10.522/2002. A decisão é anterior à Lei 14.973/2024, que passou a tratar o registro como “fator impeditivo” (art. 6º-A). Não foi localizado precedente do STF ou do STJ que qualifique o Cadin como “sanção política”. Assim, a discussão sobre registro indevido é, em regra, uma discussão sobre o caso concreto, e não sobre a validade do cadastro.
Os direitos de quem está no Cadin
A pessoa registrada não é mera espectadora. A legislação lhe garante um conjunto de direitos, que servem tanto para prevenir quanto para corrigir registros indevidos.
- Ser avisada antes. Comunicação prévia com as informações pertinentes ao débito (art. 2º, § 2º, da Lei 10.522/2002).
- Saber o que está registrado. Acesso às informações diretamente no órgão responsável pelo registro (art. 3º, parágrafo único, da Lei) e consulta pelo sistema da PGFN, em gov.br/cadin (art. 10 da Portaria 819/2023), que mostra o credor e as instruções de regularização (art. 12). O passo a passo está em como consultar o Cadin pelo CPF ou CNPJ.
- Exigir a identificação da pendência em até 30 dias, sob pena de suspensão ou baixa (art. 14-A da Portaria).
- Obter a suspensão do registro quando a exigibilidade estiver suspensa ou houver ação com garantia integral (art. 7º da Lei), em até 5 dias úteis (art. 6º da Portaria).
- Obter a baixa em até 5 dias úteis após a regularização ou, quando a baixa não puder ser feita no prazo, a certidão de regularidade do débito, caso não haja outros pendentes (art. 2º, §§ 5º e 6º, da Lei).
- Pedir o controle de legalidade da inscrição em dívida ativa, que “constitui direito do contribuinte e dever da Fazenda Pública credora” e pode ser feito “a qualquer tempo, de ofício ou a requerimento do interessado” (art. 201, § 2º, do Código Tributário Nacional, incluído pela Lei Complementar 236/2026).
- Acessar as próprias informações e obter a “retificação, complementação, esclarecimento ou atualização de dados incorretos”, e ser intimado e impugnar atos que imponham restrições (art. 4º, V e VI, da Lei Complementar 225/2026, o Código de Defesa do Contribuinte).
- Receber informação clara sobre a condição de inadimplência, com orientação para a regularização (art. 3º, XVII, da mesma lei complementar).
- Peticionar e obter certidões em repartições públicas sem pagamento de taxas (art. 5º, XXXIV, da Constituição), sem exigência de custas, garantia ou prova de quitação para o exercício dos direitos do contribuinte, salvo previsão em lei (art. 4º, § 2º, da LC 225/2026).
- No processo administrativo federal, ter ciência da tramitação, formular alegações antes da decisão e obter decisão explícita, em até 30 dias após a instrução, prorrogáveis por igual período com motivação (arts. 3º, 48 e 49 da Lei 9.784/1999). Mais sobre esses direitos em processo administrativo: direitos, prazos e recurso.
- Levar a questão ao Poder Judiciário, pois “a lei não excluirá da apreciação do Poder Judiciário lesão ou ameaça a direito” (art. 5º, XXXV, da Constituição).
- Ser indenizada quando o registro indevido causar dano, pela responsabilidade objetiva do Estado (art. 37, § 6º, da Constituição).
Há ainda uma garantia que não beneficia diretamente o registrado, mas reforça o sistema: o servidor que incluir alguém sem a comunicação prévia ou deixar de excluir o registro no prazo fica sujeito às penalidades da Lei 8.112/1990 e da CLT (art. 2º, § 7º, da Lei 10.522/2002).
Como corrigir uma inscrição indevida
O caminho depende da hipótese, das provas disponíveis e da urgência. Em linhas gerais, a sequência é esta.
Identificar o registro e o credor
A consulta ao Cadin mostra o órgão responsável por cada registro. A PGFN, embora gestora, não inclui nem baixa registros de outros órgãos; em suas perguntas frequentes, informa que não tem atribuição legal para isso. No REsp 978.031/RS, o STJ registrou que a responsabilidade pela exclusão é dos órgãos ou entidades credoras, sendo o gestor do sistema, à época o Banco Central, “mero gestor”. Pedir ao órgão errado é a causa mais comum de demora.
Pedido administrativo ao credor
Na maior parte dos casos, a correção começa por um requerimento ao credor, com os fatos, o fundamento e os documentos. Para registros da PGFN, o pedido é feito no portal Regularize; para outros órgãos, pelo canal próprio ou por protocolo, com base no direito de petição. Se a origem do registro é desconhecida, o primeiro pedido pode ser o de identificação da pendência (art. 14-A da Portaria). Roteiro, documentos e prazos estão em como sair do Cadin.
Recurso e reclamação
Se o pedido for negado, cabe recurso administrativo. No processo federal, o prazo geral é de 10 dias (art. 59 da Lei 9.784/1999), salvo norma específica. Enquanto o pedido e o recurso tramitam, o prazo de 120 dias do mandado de segurança continua correndo (Súmula 430 do STF). A ouvidoria do órgão e a plataforma Fala.BR recebem reclamações sobre demora, o que ajuda a documentar a omissão.
Mandado de segurança
Quando a ilegalidade pode ser demonstrada só com documentos, como o pagamento comprovado, o parcelamento em dia ou a decisão judicial descumprida, o mandado de segurança é uma via rápida. O prazo é de 120 dias, contados da ciência do ato impugnado (art. 23 da Lei 12.016/2009), e o pedido administrativo de reconsideração não interrompe esse prazo (Súmula 430 do STF). Quem pretende usar essa via deve acompanhar a contagem desde a data em que soube do registro, mesmo enquanto aguarda a resposta do credor. Não há condenação em honorários (art. 25) e não é possível pedir indenização nessa ação. Os requisitos, a autoridade coatora e as limitações estão no artigo mandado de segurança para retirar o nome do Cadin.
Ação judicial pelo procedimento comum
Quando é preciso produzir provas, como perícia ou testemunhas, ou quando há prejuízo a reparar, a ação pelo procedimento comum permite pedir a exclusão do registro com tutela de urgência (art. 300 do Código de Processo Civil), a declaração de inexistência do débito (art. 19) e a indenização. A ação contra a União por inclusão indevida no Cadin é da competência da Justiça Federal, como decidiu a Primeira Seção do STJ no CC 56.667/SP (Rel. Min. Teori Zavascki, julgado em 26/04/2006). Veja ação judicial contra inscrição indevida no Cadin.
Indenização
A responsabilidade civil do Estado é objetiva (art. 37, § 6º, da Constituição), e a ação deve ser proposta contra o ente público, e não contra o servidor, conforme o Tema 940 da repercussão geral do STF (RE 1.027.633/SP). Mas é preciso distinguir situações que os tribunais tratam de forma diferente:
- Inscrição ou manutenção indevida no Cadin: a linha da Segunda Turma do STJ reconhece o dano moral presumido, isto é, sem necessidade de provar o prejuízo concreto (REsp 1.370.591/PR, entre outros).
- Simples inscrição indevida em dívida ativa ou execução fiscal indevida, sem registro em cadastro: o STJ, em 2026, passou a exigir prova do abalo concreto (AgInt no AREsp 2.913.309/ES, Segunda Turma, julgado em 24/06/2026, e AgInt no REsp 2.239.999/PB, Primeira Turma, julgado em 31/08/2026).
- Protesto indevido de certidão de dívida ativa: tribunais de justiça, como o de Pernambuco, têm presumido o dano, mas o STJ não fixou tese sobre o tema.
Além disso, se a pessoa já tinha outra anotação legítima, a indenização pode ser negada. A Súmula 385 do STJ (“da anotação irregular em cadastro de proteção ao crédito, não cabe indenização por dano moral, quando preexistente legítima inscrição, ressalvado o direito ao cancelamento”) foi aplicada ao Cadin no AgRg no AREsp 779.661/RS (Rel. Min. Herman Benjamin, Segunda Turma, julgado em 19/11/2015). O tema completo está em danos morais por inscrição indevida no Cadin, e os critérios de valor em valor da indenização por inscrição indevida no Cadin.
Documentos e provas que fazem diferença
Em qualquer caminho, administrativo ou judicial, a qualidade das provas define o resultado. Reúna, conforme a hipótese:
- o comprovante da consulta ao Cadin, com data e hora, mostrando o credor e a referência do registro;
- a cópia da comunicação prévia recebida, se houver, ou a indicação de que nenhuma chegou, com comprovantes de endereço da época;
- os comprovantes de pagamento, o termo de parcelamento ou a decisão que suspendeu a exigibilidade;
- a decisão administrativa ou judicial que anulou o débito ou mandou retirar o registro, com a certidão de intimação do credor;
- documentos que mostrem que a dívida pertence a outra pessoa: documentos pessoais, registros de imóvel, boletim de ocorrência por uso indevido de CPF, declarações de rendimentos;
- os protocolos de pedidos feitos ao credor e as respostas recebidas;
- a prova do prejuízo, se houver: recusa de crédito, contrato não assinado, convênio negado, licitação perdida, com a indicação de que o motivo foi o registro.
Uma observação sobre a prova da comunicação: o regulamento exige que cada registro contenha a “data de comunicação” ao devedor (art. 5º, IV, da Portaria 819/2023) e atribui ao órgão credor a “exclusiva responsabilidade” pela expedição da comunicação e pelo controle dos prazos (art. 3º, § 2º). Quem afirma que não foi avisado alega um fato negativo, difícil de provar. Por isso, o credor, que tem o dever de expedir a comunicação e de registrar a data dela, é quem está em condições de demonstrá-la. Foi o que entendeu o TRF5 na APELREEX 16230/CE, citada na AC 0802213-33.2013.4.05.8400. Atenção, porém: se o credor provar que enviou a carta ao endereço indicado no instrumento que deu origem ao débito, a lei presume a entrega 15 dias após a expedição (art. 2º, § 3º, da Lei 10.522/2002). A notificação da Receita Federal, da PGFN ou da Procuradoria-Geral Federal sobre o débito ou sobre a inscrição em dívida ativa também vale como comunicação (§ 4º).
Cadastros estaduais e municipais: as regras mudam
Tudo o que foi dito acima vale para o Cadin federal. Estados e municípios podem ter cadastros próprios, criados por lei local, com requisitos, prazos e efeitos diferentes. E, quando registram seus devedores no Cadin federal por convênio, a obrigatoriedade de consulta e a consequência jurídica desses registros seguem a legislação do ente titular do crédito (art. 2º-A, § 4º, da Portaria 819/2023). Por isso, a primeira pergunta diante de um registro local é: qual lei se aplica?
Alguns exemplos mostram a diferença. Em São Paulo, a Lei estadual 12.799/2008 criou um Cadin Estadual com inclusão 75 dias após a comunicação ao devedor. Desde a Lei estadual 17.843/2023, essa comunicação é feita por publicação no Diário Oficial (art. 3º, § 2º); antes, era postal ou telegráfica. Em Pernambuco, a pesquisa em fontes oficiais não localizou lei que institua cadastro estadual de inadimplentes. No Recife, o Código Tributário Municipal não cria cadastro municipal de inadimplentes, embora preveja a comunicação aos órgãos de proteção ao crédito na rescisão de parcelamento. Em Jaboatão dos Guararapes, o art. 182-A do Código Tributário Municipal, na redação da Lei municipal 1.321/2017, criou o Cadastro de Inadimplentes Municipal (CADIM) para débitos inscritos em dívida ativa que não estejam com a exigibilidade suspensa, sem regras próprias sobre comunicação prévia ou baixa.
Também não foi localizado convênio de Pernambuco, do Recife ou de Jaboatão com a PGFN para registro de seus devedores no Cadin federal; a PGFN não publica lista desses convênios, e os extratos saem no Diário Oficial da União. Na prática, isso significa que um registro no Cadin federal em nome de um morador da região, em regra, vem de um credor federal, e não do Estado ou do município. A comparação completa está em Cadin federal, estadual e municipal.
Mesmo onde a lei local é silenciosa, há garantias gerais. O Código de Defesa do Contribuinte se aplica à União, aos estados, ao Distrito Federal e aos municípios (arts. 1º e 2º da LC 225/2026), e assegura o direito de ser intimado e impugnar atos que imponham restrições (art. 4º, VI).
O que os tribunais têm decidido
As decisões abaixo foram conferidas nas fontes oficiais. A indicação da natureza de cada uma ajuda a medir o seu peso.
- STF, ADI 1454 (Rel. Min. Ellen Gracie): manteve, em 2000, a consulta prévia obrigatória ao Cadin. Controle concentrado, anterior à Lei 14.973/2024.
- STJ, Tema 264 (REsp 1.137.497/CE, Primeira Seção, 2010): a mera discussão judicial, sem garantia ou suspensão da exigibilidade, não impede a inclusão. Vinculante.
- STJ, REsp 978.031/RS (Primeira Turma, 2009): com o parcelamento deferido, o credor deve excluir o registro; a responsabilidade é do credor, e não do gestor. Persuasivo.
- STJ, REsp 1.370.591/PR (Segunda Turma, 2013): manutenção após o pagamento gera dano moral sem prova de prejuízo; valor de R$5.000,00 mantido. Persuasivo.
- STJ, AgRg no REsp 1.256.420/RS (Segunda Turma, 2011): manutenção contra tutela antecipada gera dano moral. Persuasivo.
- STJ, REsp 1.790.577/SP (Segunda Turma, 2019): multa anulada e inscrição indevida no Cadin; dano moral configurado. Persuasivo.
- STJ, REsp 1.238.650/MG (Primeira Turma, 2012): a reativação após exclusão do Refis dispensa nova notificação. Persuasivo.
- STJ, REsp 1.306.407/RS (Primeira Turma, 2016): a inscrição regular do responsável tributário não gera dano moral. Persuasivo.
- STJ, AgRg no AREsp 779.661/RS (Segunda Turma, 2015): Súmula 385 aplicada ao Cadin. Persuasivo, com base em súmula.
- TRF5, AC 0802213-33.2013.4.05.8400 (4ª Turma, Des. Federal Rogério Fialho Moreira, 11/03/2014): inscrição sem a notificação e sem o prazo então vigente de 75 dias violou o contraditório; dano moral fixado em R$ 10.000,00 e reduzido para R$ 5.000,00. Persuasivo e aplicado à redação anterior da lei, antes da mudança para 30 dias.
- TRF5, 0800289-35.2014.4.05.8308 (4ª Turma, 2015): taxa de ocupação de imóvel que nunca foi do autor, inscrição em dívida ativa e no Cadin; débito declarado inexistente e dano moral de R$ 10.000,00. Persuasivo.
Para um guia comentado e mais extenso das decisões, veja jurisprudência sobre inscrição indevida no Cadin.
Exemplos práticos
Os exemplos são hipotéticos e servem apenas para ilustrar como as regras se aplicam.
O CPF usado por terceiro
Um técnico em eletrônica descobre, ao pedir um financiamento em banco público, que está no Cadin por um débito com uma autarquia federal relativo a um contrato que nunca assinou. Ele registra boletim de ocorrência, pede à autarquia a identificação da pendência e a cópia do contrato e, com base nos documentos, requer a exclusão do registro. Se a autarquia não responder em 30 dias, o registro deve ser suspenso ou baixado (art. 14-A da Portaria 819/2023). Se houver recusa sem fundamento, a ação judicial com pedido de urgência permite produzir prova pericial sobre a assinatura.
O parcelamento que não chegou ao Cadin
Uma pequena empresa parcela um débito inscrito em dívida ativa, paga a primeira parcela e, duas semanas depois, é impedida de assinar um contrato com uma universidade federal porque o registro continua ativo. Como a exigibilidade está suspensa (art. 151, VI, do CTN), o registro deveria ter sido suspenso em até 5 dias úteis. A empresa pede a suspensão no portal Regularize, com o termo de adesão e o comprovante, e, se o prazo passar sem solução, pode recorrer ao mandado de segurança, pois a prova é toda documental.
A ação sem garantia
Um comerciante ajuizou ação para discutir uma multa administrativa, sem depósito, fiança ou seguro garantia, e sem liminar. Ele pede a retirada do registro alegando que a dívida está “em discussão”. Pelo Tema 264 do STJ, isso não basta. Para obter a suspensão, ele precisa oferecer garantia idônea e suficiente (art. 7º, I, da Lei 10.522/2002) ou obter decisão que suspenda a exigibilidade.
O registro de origem desconhecida
Uma professora aposentada encontra um registro de um conselho profissional do qual se desligou há anos. A consulta não mostra a referência da pendência. Ela pede ao conselho a identificação da irregularidade e, paralelamente, reúne o comprovante do pedido de cancelamento da inscrição profissional. Se a cobrança se referir a período posterior ao desligamento, há fundamento para pedir a exclusão.
Perguntas frequentes
Como saber se a minha inscrição no Cadin é indevida?
Comece pela consulta ao Cadin, que mostra o credor, e peça a ele a identificação da pendência. Depois confira cinco pontos: se a dívida existe, se é sua, se está vencida e exigível, se você foi avisado antes e se quem registrou é o credor. Se algum deles falhar, há indício de irregularidade. A avaliação final depende dos documentos do caso.
Estar discutindo a dívida na Justiça torna a inscrição indevida?
Não por si só. Pelo Tema 264 do STJ, a mera discussão judicial, sem garantia idônea ou suspensão da exigibilidade, não impede a inclusão. A situação muda se houver depósito, fiança ou seguro garantia aceitos, ou decisão que suspenda a cobrança.
Fui incluído sem aviso. O registro é automaticamente nulo?
A falta de comunicação prévia contraria o art. 2º, § 2º, da Lei 10.522/2002 e é uma das hipóteses mais claras de irregularidade. Mas o vício é de procedimento: ele não apaga a dívida, e o credor pode refazer o registro depois de comunicar corretamente. Há também situações em que a comunicação se considera feita. A carta enviada ao endereço indicado no instrumento que originou o débito presume-se entregue 15 dias após a expedição (art. 2º, § 3º), e a notificação da Receita Federal, da PGFN ou da Procuradoria-Geral Federal sobre o débito ou sobre a inscrição em dívida ativa atende à exigência (§ 4º). Veja os detalhes em Cadin sem notificação prévia.
A PGFN pode retirar um registro feito por outro órgão?
Não. A PGFN gere o sistema, mas cada credor responde pelos próprios registros (art. 2º, § 4º, da Portaria 819/2023). O pedido deve ser dirigido ao órgão que aparece na consulta.
Quanto tempo o credor tem para corrigir um registro indevido?
Depende da situação. Após a regularização da dívida, a baixa deve ocorrer em 5 dias úteis; após a suspensão da exigibilidade, a suspensão do registro também. No pedido de identificação da pendência, o credor tem até 30 dias. Em pedidos de revisão, aplica-se a regra do processo administrativo: no âmbito federal, decisão em até 30 dias após a instrução, prorrogáveis por igual período com motivação.
Posso ser indenizado por inscrição indevida no Cadin?
Pode haver direito à indenização, e a Segunda Turma do STJ tem presumido o dano moral na inscrição ou manutenção indevida no Cadin. Mas a indenização não é automática: depende de o registro ser de fato indevido, de não haver outras anotações legítimas (Súmula 385 do STJ) e da análise do caso. Simples inscrição em dívida ativa, sem registro em cadastro, hoje exige prova do abalo concreto no STJ.
Uma dívida prescrita pode continuar no Cadin?
A prescrição extingue o crédito tributário (art. 156, V, do CTN), e sem crédito não há fundamento para o registro. O reconhecimento da prescrição, porém, depende da contagem correta dos prazos e da verificação das causas de interrupção. Veja dívida prescrita e Cadin.
O registro no Cadin aparece no Serasa e no SPC?
O Cadin é um cadastro público federal, distinto dos birôs privados de crédito. Mas a PGFN pode comunicar a inscrição em dívida ativa da União aos serviços de proteção ao crédito (art. 20-B, § 3º, I, da Lei 10.522/2002), e a certidão de dívida ativa pode ser protestada. Cada registro tem regra própria. Veja Cadin, protesto, SPC e Serasa.
Preciso de advogado para pedir a correção?
Na via administrativa, não. O próprio interessado pode fazer o pedido. Para o mandado de segurança, é necessária a representação por advogado ou pela Defensoria Pública. Na ação judicial, também em regra, embora os Juizados Especiais admitam, em certas hipóteses e em primeiro grau, a atuação sem advogado. A análise profissional ajuda a escolher a via e os fundamentos adequados.
Conclusão
A inscrição no Cadin é legítima quando há uma pendência registrável, da pessoa certa, vencida e exigível, comunicada previamente e registrada pelo credor competente. Quando um desses elementos falta, ou quando o registro sobrevive à extinção ou à suspensão da dívida, ele se torna indevido, e a legislação oferece instrumentos concretos para corrigi-lo: pedido de identificação da pendência, baixa e suspensão em prazos curtos, controle de legalidade da inscrição em dívida ativa, mandado de segurança e ação judicial.
Também é preciso reconhecer os limites. Discutir a dívida sem garantia não basta, o responsável tributário pode ser registrado, e um vício de procedimento não apaga a dívida. Por isso, o primeiro passo é sempre identificar com precisão o credor, a pendência e a regra aplicável, que pode ser federal, estadual ou municipal. Com essas informações e com os documentos organizados, a escolha do caminho, administrativo ou judicial, fica muito mais segura, e a orientação de um profissional pode ser útil nos casos que envolvem prova complexa ou pedido de indenização.
Leia também
- Inscrição no Cadin sem notificação prévia: é legal? O que fazer?
- Como pedir a exclusão do Cadin administrativamente: documentos e passo a passo
- Inscrição indevida no Cadin gera dano moral? Entenda quando cabe indenização
- Indenização do Estado: buraco na rua, queda de árvore e outros danos
Mais artigos sobre o tema na página Direito Administrativo.
Fontes
- Lei nº 10.522/2002, texto compilado, arts. 2º a 8º e 20-B
- Portaria PGFN/MF nº 819/2023, arts. 2º, 3º, 5º a 8º, 10 e 12
- Portaria PGFN/MF nº 1.580/2024 (arts. 2º-A, 3º e 11-A da Portaria nº 819/2023)
- Portaria PGFN/MF nº 364/2025 (art. 14-A da Portaria nº 819/2023)
- PGFN: perguntas frequentes sobre o Cadin
- Código Tributário Nacional, arts. 151, 156, 201 e 202
- Lei Complementar nº 225/2026 (Código de Defesa do Contribuinte), arts. 3º e 4º
- Lei nº 9.784/1999 (processo administrativo federal), arts. 3º, 48, 49 e 59
- Lei nº 12.016/2009 (mandado de segurança), arts. 23 e 25
- Constituição Federal, arts. 5º, XXXIV e XXXV, e 37, § 6º
- CNJ, Resolução nº 547/2024, art. 1º-B, § 4º
- Lei estadual de São Paulo nº 12.799/2008 (Cadin Estadual), texto compilado
- Código Tributário Municipal de Jaboatão dos Guararapes, art. 182-A
- STF, ADI 1454/DF, Rel. Min. Ellen Gracie
- STF, Tema 940 da repercussão geral (RE 1.027.633/SP)
- STF, Súmula 430
- STJ, Tema 264 dos recursos repetitivos (REsp 1.137.497/CE)
- STJ, REsp 978.031/RS, Primeira Turma
- STJ, REsp 1.370.591/PR, Segunda Turma
- STJ, AgRg no REsp 1.256.420/RS, Segunda Turma
- STJ, REsp 1.790.577/SP, Segunda Turma
- STJ, REsp 1.238.650/MG, Primeira Turma
- STJ, REsp 1.306.407/RS, Primeira Turma
- STJ, REsp 1.389.892/SP, Segunda Turma
- STJ, REsp 977.704/SP, Primeira Turma
- STJ, Súmula 385
- STJ, AgRg no AREsp 779.661/RS, Segunda Turma
- STJ, AgInt no AREsp 2.913.309/ES, Segunda Turma
- STJ, AgInt no REsp 2.239.999/PB, Primeira Turma
- STJ, CC 56.667/SP, Primeira Seção
- TRF5, AC 0802213-33.2013.4.05.8400, 4ª Turma
- TRF5, 0800289-35.2014.4.05.8308, 4ª Turma
- TRF5, 0801777-42.2015.4.05.8000, 1ª Turma
Informações conferidas nas fontes em 19/10/2026.
Conteúdo informativo e geral. Não substitui a orientação de um advogado sobre o seu caso. Leis e decisões dos tribunais mudam: confira sempre a situação atual.