Atualizado em 29/10/2026.
Quitar uma dívida com o governo e, semanas depois, descobrir que o nome continua no Cadin é uma situação mais comum do que parece. Às vezes o pagamento não foi vinculado ao débito certo; às vezes o registro foi feito por um órgão e a dívida foi paga a outro; às vezes simplesmente ninguém deu baixa. Quando a situação é de Cadin com dívida paga, a lei é clara: a baixa é obrigação do credor e tem prazo.
Este artigo explica qual é esse prazo, o que conta como regularização, como provar o pagamento, a quem pedir a exclusão e o que fazer se o registro continuar ativo. Também trata de situações que costumam confundir, como o protesto que permanece no cartório e o registro de dívida que foi transferida para a dívida ativa.
Neste artigo
- O que diz a lei sobre a baixa após o pagamento
- O que conta como regularização
- Como contar o prazo de 5 dias úteis
- Situações especiais de pagamento
- Por que o nome continua no Cadin depois do pagamento
- Como comprovar o pagamento
- A quem pedir a exclusão
- O que escrever no pedido
- Se a baixa não acontecer
- O que os tribunais dizem sobre a manutenção após o pagamento
- Documente o prejuízo enquanto ele acontece
- Cuidado: o Cadin não é o único registro a limpar
- Exemplos práticos
- Perguntas frequentes
- Conclusão
O que diz a lei sobre a baixa após o pagamento
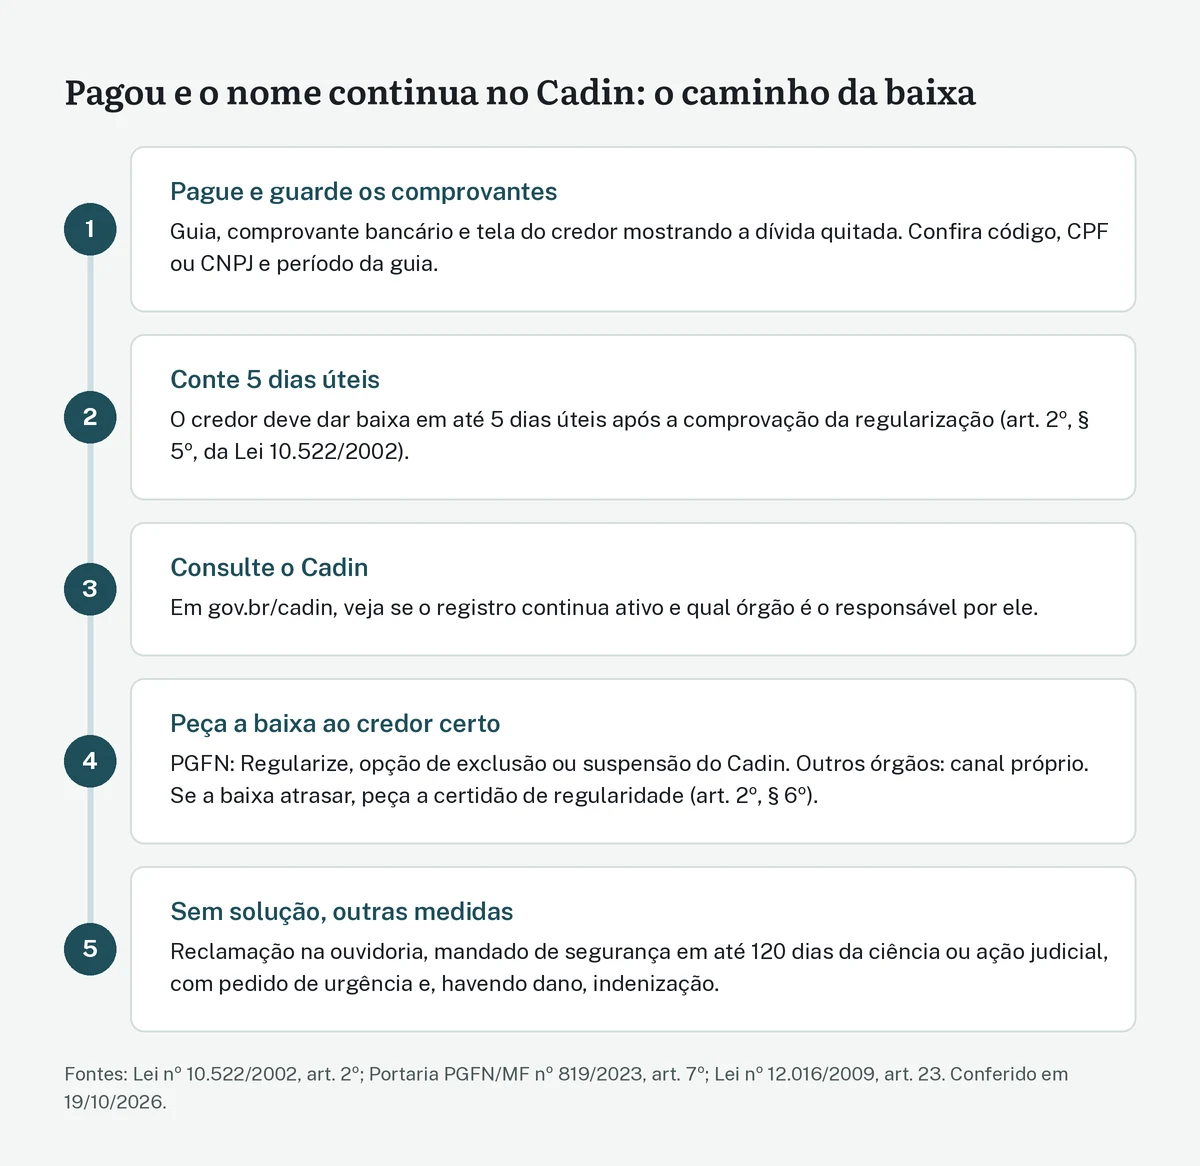
A regra central está no art. 2º, § 5º, da Lei 10.522/2002: comprovado ter sido regularizada a situação que deu causa à inclusão no Cadin, o órgão ou entidade responsável pelo registro deve dar baixa “no prazo de 5 (cinco) dias úteis”. A Portaria PGFN/MF 819/2023, que regulamenta o cadastro, repete o prazo: a baixa ocorre em até 5 dias úteis após a regularização definitiva (art. 7º).
A lei prevê ainda duas regras complementares:
- Certidão quando a baixa atrasar. Se a baixa não puder ser feita no prazo, o credor deve fornecer certidão de regularidade do débito, caso não haja outros pendentes de regularização (art. 2º, § 6º).
- Responsabilidade do servidor. Deixar de excluir o registro no prazo sujeita o responsável às penalidades da Lei 8.112/1990, que rege os servidores federais, e da CLT (art. 2º, § 7º). O art. 8º da lei repete a previsão de sanções para o descumprimento das regras de suspensão.
A obrigação de dar baixa é do credor que fez o registro. A Portaria 819/2023 é expressa: a inclusão, a manutenção, a suspensão e a exclusão de registros ficam sob exclusiva responsabilidade do órgão ou entidade credora (art. 2º, § 4º).
O que conta como regularização
A palavra usada pela lei é “regularizada”, e ela abrange mais do que o pagamento integral. Na prática, há três situações diferentes, com efeitos diferentes.
Pagamento integral
O pagamento de todo o valor devido, com os acréscimos legais, extingue o crédito (art. 156, I, do Código Tributário Nacional, para créditos tributários). É a regularização definitiva que leva à baixa do registro.
Parcelamento ou outra causa de suspensão
O parcelamento não extingue a dívida: ele suspende a exigibilidade do crédito (art. 151, VI, do Código Tributário Nacional). Nesse caso, o registro não é baixado, mas suspenso, também em até 5 dias úteis (art. 7º da Lei 10.522/2002 e art. 6º da Portaria 819/2023). A diferença importa: se o parcelamento for rescindido, o registro pode voltar a valer. O tema está no artigo sobre parcelamento e Cadin.
Outras formas de extinção
A dívida também pode ser extinta por compensação, transação cumprida, decisão administrativa ou judicial definitiva favorável ao devedor, prescrição e decadência, entre outras hipóteses do art. 156 do Código Tributário Nacional. Em todos esses casos, deixa de existir o débito que deu causa ao registro, e a baixa é devida. A situação da dívida prescrita tem particularidades e está tratada no artigo sobre dívida prescrita e Cadin.
Como contar o prazo de 5 dias úteis
O prazo da lei é de dias úteis, e não corridos: sábados, domingos e feriados não entram na contagem. Ele começa a correr da comprovação da regularização, o que levanta uma questão prática: quando a regularização se considera comprovada?
Na prática, nos sistemas em que o pagamento é identificado automaticamente, como as guias emitidas pelo próprio credor, considera-se comprovada a regularização quando o pagamento é processado e o débito aparece como quitado. Em geral, isso leva alguns dias após o pagamento, porque depende da compensação bancária e do repasse da informação ao órgão. Quando o pagamento não é identificado automaticamente, a comprovação passa a depender do pedido do devedor, com os documentos. Nesse caso, a data do protocolo é a referência mais segura.
Um exemplo de contagem: um débito pago numa segunda-feira, que aparece como quitado no sistema do credor na quarta-feira da mesma semana, deve ter o registro baixado até a quarta-feira seguinte, se não houver feriado no período. Se houver feriado nacional, o prazo avança um dia útil.
Por isso, a recomendação prática é aguardar alguns dias úteis após o pagamento, consultar o Cadin e, se o registro continuar ativo, protocolar o pedido. O protocolo fixa uma data objetiva e evita discussões sobre quando o credor tomou conhecimento da quitação.
Situações especiais de pagamento
Algumas formas de pagamento exigem atenção redobrada, porque o caminho entre o dinheiro pago e a baixa do registro passa por mais de uma etapa.
Pagamento no cartório de protesto
Se a certidão de dívida ativa foi apontada a protesto e ainda está no prazo da intimação, o pagamento pode ser feito no próprio tabelionato, que repassa o valor ao credor (art. 19 da Lei 9.492/1997). Se o protesto já foi lavrado, é preciso pedir o cancelamento (art. 26). Em qualquer caso, a baixa no Cadin depende de o credor receber a informação e registrar a quitação. Guarde o recibo do cartório e confira o Cadin alguns dias depois.
Transação com desconto
Na transação tributária, a PGFN pode conceder descontos em multas, juros e encargos e prazos maiores de pagamento. A transação não implica novação (art. 12, § 3º, da Lei 13.988/2020). Enquanto as parcelas estão sendo pagas, a proposta aceita suspende a exigibilidade (art. 151, VIII, do Código Tributário Nacional, incluído pela Lei Complementar 236/2026), e o registro deve ser suspenso. A baixa definitiva ocorre com o cumprimento integral do acordo. Se a transação for rescindida, o registro pode voltar.
Pagamento feito por terceiro
O pagamento pode ser feito por outra pessoa, como um parente, o comprador de um imóvel ou a empresa sucessora. O importante é que a guia identifique corretamente o devedor e o débito. Em caso de dúvida, peça ao credor que confirme a vinculação antes de considerar o problema resolvido.
Dívida de pessoa falecida
Se a dívida era de uma pessoa que faleceu, o pagamento pelo espólio ou pelos herdeiros quita o débito, e a baixa deve ser pedida com a certidão de óbito e os documentos que comprovem a legitimidade de quem pede, como a nomeação do inventariante. O tema da responsabilidade por dívidas de imóvel de pessoa falecida está no artigo sobre IPTU de proprietário falecido.
Por que o nome continua no Cadin depois do pagamento
Antes de pedir a baixa, vale entender a causa do problema. As mais frequentes são estas.
O pagamento não foi vinculado ao débito
Um pagamento feito com código de receita errado, número de referência incorreto, CPF ou CNPJ trocado ou período de apuração equivocado pode ficar “solto” no sistema, sem quitar o débito que gerou o registro. No âmbito da Receita Federal, há serviço próprio para corrigir dados de guias pagas, o pedido de retificação de Darf, feito pelo e-CAC. Enquanto a correção não é processada, o débito aparece como aberto.
O pagamento foi parcial
Pagar apenas o valor original, sem multa e juros, ou pagar uma guia vencida sem atualização, deixa saldo devedor. O registro permanece enquanto houver saldo.
Havia mais de um débito no mesmo registro
A Portaria 819/2023 permite que o credor agrupe no mesmo registro obrigações decorrentes da mesma relação jurídica; nesse caso, a baixa só ocorre depois da regularização de tudo o que foi agrupado (art. 4º). Quitar uma das parcelas ou um dos períodos não basta.
Há registros de outros credores
O Cadin pode ter registros de vários órgãos ao mesmo tempo. Pagar a dívida com a Receita Federal não resolve o registro feito por um conselho profissional ou pelo Ibama. A consulta ao sistema mostra cada credor separadamente.
A dívida mudou de mãos
Quando um débito administrado por um órgão é transferido para inscrição em dívida ativa, a Portaria 819/2023 prevê que a baixa do registro original só ocorre depois do registro feito pelo órgão responsável pela cobrança judicial (art. 7º). Se o pagamento foi feito ao credor original depois da transferência, ou se houve demora na comunicação entre os órgãos, o registro pode ficar em nome de quem já não tem a dívida.
Ninguém deu baixa
Por fim, há os casos de simples omissão. A lei fixou prazo e responsabilidade justamente para isso. Segundo a página oficial do serviço da PGFN, a baixa dos registros da própria PGFN é feita automaticamente em 5 dias úteis; quando isso não acontece, o contribuinte deve pedir.
Como comprovar o pagamento
A comprovação é o ponto central de qualquer pedido de baixa. Vale reunir, em um único arquivo:
- a guia de pagamento (Darf, DAS, boleto, guia estadual ou municipal), com o código de barras ou a linha digitável;
- o comprovante bancário com autenticação, ou o comprovante do aplicativo do banco com data, valor e identificação do beneficiário;
- o extrato bancário que mostra o débito do valor, quando o comprovante não for suficiente;
- a tela ou o extrato do sistema do credor mostrando a dívida como paga, se disponível (no caso da PGFN, a consulta da inscrição no Regularize);
- a certidão negativa ou positiva com efeitos de negativa emitida após o pagamento, quando possível;
- o comprovante da consulta ao Cadin, com data e hora, mostrando que o registro continua ativo.
Guarde também a data em que o pagamento foi feito e a data em que o crédito apareceu como quitado no sistema do credor. O prazo de 5 dias úteis começa a contar da comprovação da regularização, e essas datas ajudam a demonstrar quando ele terminou.
A quem pedir a exclusão
O pedido vai ao órgão que fez o registro. A consulta ao Cadin, no sistema da PGFN (gov.br/cadin), mostra o credor e as instruções de regularização de cada registro. O passo a passo da consulta está em como consultar o Cadin pelo CPF ou CNPJ.
Registros da PGFN
Pela página oficial do serviço “Excluir ou suspender nome do Cadin”, o procedimento é este:
- confirme, na consulta ao Cadin, que o registro é da PGFN;
- acesse o portal Regularize com a conta gov.br;
- no menu “Outros Serviços”, escolha a opção de exclusão ou suspensão do Cadin;
- preencha o formulário e anexe os comprovantes;
- acompanhe o pedido em “Consultar Requerimento”.
Registros da Receita Federal
Pendências registradas pela Receita Federal são tratadas pelos canais de atendimento da própria Receita, em regra pelo e-CAC. Se o problema for um pagamento não vinculado, a correção da guia costuma resolver a origem do registro.
Registros de outros órgãos federais
Cada autarquia, fundação ou ministério tem seu canal. O Ibama, por exemplo, oferece serviço específico no gov.br para pedir a regularização de registro no Cadin, pelo sistema eletrônico de processos do órgão ou pela plataforma Fala.BR. Quando não houver canal específico, o pedido pode ser protocolado por escrito, com base no direito de petição (art. 5º, XXXIV, da Constituição).
Registros de estados e municípios conveniados
Se o registro foi feito por estado ou município com convênio com a PGFN, o pedido vai ao ente credor, que é obrigado pela Portaria 819/2023 a oferecer um serviço para pedido de exclusão (art. 2º-A).
O que escrever no pedido
O pedido não precisa de formalidade especial, mas deve ser objetivo e completo. Um roteiro útil:
- identificação do requerente (nome, CPF ou CNPJ, endereço, e-mail);
- identificação do registro (credor, data da consulta, referência que aparece no sistema);
- descrição do pagamento (data, valor, guia, débito a que se refere);
- fundamento: art. 2º, § 5º, da Lei 10.522/2002 e art. 7º da Portaria PGFN/MF 819/2023, que impõem a baixa em 5 dias úteis;
- pedido de baixa imediata e, se a baixa não puder ser feita no prazo, de emissão da certidão de regularidade do art. 2º, § 6º;
- lista dos documentos anexados.
Se o credor não souber identificar a que débito o registro se refere, vale incluir o pedido de identificação da pendência previsto no art. 14-A da Portaria 819/2023: o credor tem até 30 dias para complementar a informação, sob pena de suspensão ou baixa do registro.
Modelos e documentos para outras situações estão no artigo como sair do Cadin.
Se a baixa não acontecer
Passado o prazo, com o pedido protocolado e sem solução, há caminhos administrativos e judiciais.
Reclamação e ouvidoria
A ouvidoria do órgão e a plataforma Fala.BR, no caso de órgãos federais, permitem registrar reclamação formal sobre a demora. A reclamação cria mais um registro documental da omissão, o que é útil se for necessário ir à Justiça.
Mandado de segurança
Quando o pagamento está comprovado por documentos e o registro continua ativo após o prazo legal, a situação costuma se encaixar no conceito de direito líquido e certo, que admite mandado de segurança (art. 5º, LXIX, da Constituição, e Lei 12.016/2009). O prazo para impetração é de 120 dias, contados da ciência do ato impugnado (art. 23 da Lei 12.016/2009). Atenção: pedidos de reconsideração na via administrativa não interrompem esse prazo (Súmula 430 do Supremo Tribunal Federal), por isso não convém esperar indefinidamente pela resposta do credor. No mandado de segurança não há condenação em honorários advocatícios (art. 25), mas também não há espaço para pedir indenização. Os detalhes estão no artigo sobre mandado de segurança contra o Cadin.
Ação judicial com pedido de urgência
A ação pelo procedimento comum permite pedir a exclusão do registro, com tutela de urgência (art. 300 do Código de Processo Civil), e, quando houver prejuízo, a reparação dos danos. É o caminho mais adequado quando há necessidade de produzir provas além dos documentos ou quando a demora causou perdas concretas. Veja ação judicial contra inscrição indevida no Cadin.
Indenização pela manutenção indevida
A manutenção do registro depois do pagamento é diferente da inscrição feita com base em dívida existente: aqui, o Estado mantém uma restrição que já não tem fundamento. A responsabilidade civil do Estado por danos causados por seus agentes é objetiva (art. 37, § 6º, da Constituição). Para o dano material, é preciso demonstrar o prejuízo e o nexo com o registro. Quanto ao dano moral, há precedentes do Superior Tribunal de Justiça que o consideram presumido na manutenção indevida no Cadin após o pagamento, salvo quando existirem outras anotações legítimas, como se verá adiante. O tema é tratado no artigo sobre danos morais por inscrição indevida no Cadin.
O que os tribunais dizem sobre a manutenção após o pagamento
Há precedentes que reconhecem a responsabilidade do Estado pela manutenção do registro após a quitação.
No Superior Tribunal de Justiça (STJ), a Segunda Turma julgou o REsp 1.370.591/PR (Rel. Min. Herman Benjamin, julgado em 06/06/2013), em que o contribuinte foi mantido no Cadin após pagar a dívida ativa. O tribunal afirmou que a indenização é cabível com base na simples prova de que houve inscrição ou manutenção indevida do registro, sendo desnecessária a demonstração de efetivo prejuízo, e manteve o valor de R$ 5.000,00. No AgRg no REsp 1.256.420/RS (mesmo relator, julgado em 20/09/2011), a Turma entendeu que a manutenção do nome no Cadin em desacordo com decisão judicial que mandava excluí-lo também gera indenização por dano moral.
Sobre a responsabilidade pela baixa, a Primeira Turma do STJ decidiu, no REsp 978.031/RS (Rel. Min. Denise Arruda, julgado em 23/04/2009), que, deferido o parcelamento, a exigibilidade fica suspensa e o credor deveria ter excluído a empresa do cadastro. O acórdão afirmou que a responsabilidade pela exclusão do nome do devedor adimplente do Cadin é dos órgãos ou entidades credoras, e não do gestor do sistema.
No Tribunal Regional Federal da 5ª Região, que abrange Pernambuco, a Quarta Turma manteve indenização de R$ 5.000,00 em caso de inscrição no Cadin após o pagamento (AC 534530/CE, Rel. Des. Federal Margarida Cantarelli, julgada em 31/01/2012, citada em acórdãos posteriores do próprio tribunal).
Há também limites. Quando o devedor já tinha anotação legítima preexistente, os tribunais costumam aplicar a Súmula 385 do STJ, segundo a qual não cabe indenização por anotação irregular quando preexistente legítima inscrição, ressalvado o direito ao cancelamento. Foi o que ocorreu no AgRg no AREsp 779.661/RS (STJ, Segunda Turma, julgado em 19/11/2015) e em acórdão da Primeira Turma do TRF5 que negou indenização pela demora na retirada do Cadin após acordo, porque o autor tinha outras restrições (Apelação 0801497-62.2015.4.05.8100, documento de 31/03/2017). Esses julgados são precedentes persuasivos, e o resultado depende das provas de cada caso.
Documente o prejuízo enquanto ele acontece
Se a manutenção indevida do registro estiver causando perdas materiais, como a recusa de um financiamento com recursos públicos, a suspensão de um contrato com órgão federal ou a impossibilidade de receber um incentivo, vale registrar tudo no momento em que acontece. A prova feita depois costuma ser mais difícil. Guarde:
- e-mails, ofícios ou mensagens em que o órgão ou o banco informa que a operação foi barrada pelo Cadin;
- o comprovante da consulta ao Cadin com data e hora, feito no mesmo período;
- o edital, a proposta ou o contrato que deixou de ser assinado e os valores envolvidos;
- os protocolos dos pedidos de baixa e as respostas recebidas.
Esses documentos servem sobretudo para demonstrar o dano material e o nexo entre o registro mantido e o prejuízo, e ajudam também a dimensionar eventual indenização por dano moral.
Cuidado: o Cadin não é o único registro a limpar
Quem pagou uma dívida pública pode ter mais de um registro a resolver, e cada um tem regra própria.
Protesto em cartório
Se a certidão de dívida ativa foi protestada, o pagamento ao credor não cancela o protesto automaticamente. O cancelamento é pedido no tabelionato, com o título ou a declaração de anuência do credor, pagando os emolumentos (art. 26 da Lei 9.492/1997). Para dívidas da União, o caminho é aguardar o processamento do pagamento e procurar o cartório que lavrou o protesto para pedir o cancelamento, com a anuência do credor. Enquanto o protesto não for cancelado, ele continua sendo informado aos birôs de crédito (art. 29).
Serasa e SPC
Para dívidas inscritas em dívida ativa da União, a PGFN pode comunicar a inscrição aos serviços de proteção ao crédito (art. 20-B, § 3º, I, da Lei 10.522/2002). Se isso ocorreu, confira se a anotação foi retirada após o pagamento. As diferenças entre os registros estão no artigo Cadin, protesto, SPC e Serasa.
Cadastros estaduais e municipais
Dívidas com estados e municípios seguem regras locais. Em Jaboatão dos Guararapes, por exemplo, o Cadastro de Inadimplentes Municipal (CADIM) é destinado a débitos inscritos em dívida ativa que não estejam com a exigibilidade suspensa (art. 182-A do Código Tributário Municipal); com o pagamento, deixa de haver fundamento para o registro. No Recife, onde não foi localizada lei que crie cadastro municipal de inadimplentes, a regularidade é comprovada pela certidão emitida no portal Recife em Dia.
Execução fiscal em andamento
Se havia execução fiscal, o pagamento deve ser comunicado no processo, para que o juiz declare extinta a execução. Bloqueios e penhoras só são levantados por ordem judicial.
Exemplos práticos
Os exemplos são hipotéticos e servem para ilustrar como as regras se aplicam.
O Darf com código errado
Um contador pagou o imposto de renda de um cliente com o código de receita de outro tributo. O valor saiu da conta, mas o débito continuou em aberto e foi inscrito em dívida ativa, com registro no Cadin. A solução começa pela retificação da guia na Receita Federal, para vincular o pagamento ao débito correto. Feita a correção, o cliente pede a baixa à PGFN pelo Regularize, anexando a guia, o comprovante e o resultado da retificação.
A multa paga ao órgão errado
Uma empresa pagou uma multa diretamente à agência reguladora depois que o débito já havia sido encaminhado para inscrição em dívida ativa pela Procuradoria-Geral Federal. O registro no Cadin passou a ser da PGF. A empresa precisa demonstrar o pagamento aos dois órgãos e pedir que o valor seja aproveitado na inscrição e o registro, baixado.
O registro mantido por meses
Um profissional autônomo quitou à vista uma dívida inscrita na PGFN. Dois meses depois, ao tentar assinar contrato com uma universidade federal, a consulta acusou o registro. Ele protocola o pedido no Regularize com os comprovantes e, diante da urgência, pede também a certidão de regularidade prevista no art. 2º, § 6º. Como o contrato foi perdido por causa do registro mantido após o prazo, ele reúne a correspondência com a universidade e o comprovante da consulta, que podem fundamentar eventual pedido de indenização.
Perguntas frequentes
Em quanto tempo o nome sai do Cadin depois de pagar?
A lei fixa o prazo de 5 dias úteis após a comprovação da regularização (art. 2º, § 5º, da Lei 10.522/2002). Na PGFN, segundo a página oficial do serviço, a baixa é feita automaticamente nesse prazo. Se não ocorrer, é preciso pedir.
Preciso pedir a baixa ou ela é automática?
Depende do credor. A obrigação de dar baixa é sempre do órgão que fez o registro, mas nem todos têm processamento automático. Se, passados 5 dias úteis da quitação, o registro continuar ativo, faça o pedido por escrito com os comprovantes.
Parcelei a dívida. O nome sai do Cadin?
O registro deve ser suspenso, e não baixado, em até 5 dias úteis após a suspensão da exigibilidade (art. 6º da Portaria 819/2023). Pela lógica dos arts. 6º-A e 7º da Lei 10.522/2002, com o registro suspenso, o impedimento deixa de valer. Se o parcelamento for rescindido, o registro pode voltar a ficar ativo.
O que é a certidão de regularidade do art. 2º, § 6º?
É um documento que o credor deve fornecer quando não consegue dar baixa no prazo legal, atestando que o débito foi regularizado, desde que não haja outras pendências. Ela serve para comprovar a situação perante o órgão que está consultando o Cadin enquanto a baixa não é processada.
Paguei, mas o protesto continua. O que faço?
O cancelamento do protesto é feito no cartório, com o título ou a carta de anuência do credor, pagando os emolumentos (art. 26 da Lei 9.492/1997). O pagamento ao credor, sozinho, não cancela o protesto.
Posso ser indenizado se o nome ficar no Cadin depois de pagar?
Pode haver direito à indenização. Há precedentes do Superior Tribunal de Justiça que consideram o dano moral presumido na manutenção indevida no Cadin após o pagamento, salvo se houver anotação legítima preexistente (Súmula 385). Prejuízos materiais, como a perda de um contrato, precisam ser demonstrados. Cada caso depende das provas.
Paguei no último dia antes de um contrato. O que apresento ao órgão?
Se a baixa ainda não ocorreu, peça ao credor a certidão de regularidade prevista no art. 2º, § 6º, da Lei 10.522/2002 e apresente-a ao órgão que vai contratar, junto com o comprovante de pagamento e as certidões fiscais emitidas após a quitação. A consulta ao Cadin é feita no momento da celebração do contrato (art. 11-A, § 2º, da Portaria 819/2023), e a certidão ajuda a demonstrar que a pendência já não existe.
O registro foi baixado, mas o sistema do banco ainda acusa restrição. Por quê?
O banco pode estar consultando outro cadastro, como o protesto ou os birôs de crédito, ou pode ter feito a consulta antes da baixa. Peça ao banco a identificação exata da restrição e confira se a anotação vem do Cadin, de um protesto em cartório ou de outra fonte.
Paguei a dívida de IPTU. Isso tira meu nome do Cadin federal?
Só se o registro no Cadin federal tiver sido feito pelo município, por convênio com a PGFN. Nesse caso, a baixa é pedida ao município, pelo canal de exclusão que ele deve manter. Se o problema for um protesto da certidão de dívida ativa municipal ou uma anotação em cadastro local, como o CADIM de Jaboatão dos Guararapes, a retirada segue as regras próprias de cada um.
O pagamento de um débito tira todos os registros?
Não. Cada credor responde pelo próprio registro. Se a consulta mostrar registros de órgãos diferentes, cada um precisa ser regularizado e baixado separadamente.
Conclusão
Quando a dívida foi paga, a lei não deixa margem: o credor que fez o registro no Cadin deve dar baixa em 5 dias úteis, e, se não conseguir, fornecer certidão de regularidade. A demora sujeita o servidor responsável a sanções, e a manutenção indevida pode gerar responsabilidade do Estado quando causa dano.
Na prática, a maior parte dos problemas se resolve com organização: identificar o credor certo, conferir se o pagamento foi vinculado ao débito correto, reunir os comprovantes e protocolar o pedido. Quando isso não basta, o mandado de segurança e a ação judicial com pedido de urgência são instrumentos adequados, e a escolha entre eles depende das provas disponíveis e de haver ou não prejuízo a reparar. E vale lembrar que o Cadin não é o único registro: protestos, anotações em birôs de crédito e cadastros locais precisam ser verificados à parte.
Leia também
- Como pedir a exclusão do Cadin administrativamente: documentos e passo a passo
- Parcelamento de dívida e Cadin: quando a inscrição pode ser suspensa ou excluída
- Mandado de segurança para retirar o nome do Cadin: quando é cabível?
- Cobrança indevida e abusiva: devolução em dobro e como contestar
Mais artigos sobre o tema na página Direito Tributário.
Fontes
- Lei nº 10.522/2002, texto compilado, arts. 2º, §§ 5º a 7º, 7º, 8º e 20-B
- Portaria PGFN/MF nº 819/2023, arts. 2º, § 4º, 4º, 6º e 7º
- Portaria PGFN/MF nº 364/2025 (art. 14-A da Portaria nº 819/2023)
- Gov.br: excluir ou suspender nome do Cadin (PGFN)
- Código Tributário Nacional, arts. 151 e 156
- Lei nº 9.492/1997 (protesto), arts. 26 e 29
- Lei nº 12.016/2009 (mandado de segurança), arts. 23 e 25
- Código Tributário Municipal de Jaboatão dos Guararapes, art. 182-A
- STJ, REsp 1.370.591/PR, Segunda Turma
- STJ, AgRg no REsp 1.256.420/RS, Segunda Turma
- STJ, REsp 978.031/RS, Primeira Turma
- STJ, Súmula 385
- TRF5, Apelação 0801497-62.2015.4.05.8100
Informações conferidas nas fontes em 19/10/2026.
Conteúdo informativo e geral. Não substitui a orientação de um advogado sobre o seu caso. Leis e decisões dos tribunais mudam: confira sempre a situação atual.