Atualizado em 19/10/2026.
Saber o que é Cadin costuma virar uma necessidade de uma hora para outra: um financiamento com dinheiro público travado, um convênio que não pode ser assinado, um contrato com o governo suspenso porque “o CPF ou o CNPJ consta no Cadin”. O Cadin é o Cadastro Informativo de créditos não quitados do setor público federal, regulado pela Lei 10.522/2002. Ele não é uma multa nem uma cobrança. É uma lista que os órgãos federais são obrigados a consultar antes de liberar recursos públicos para alguém.
Este guia explica de onde vem o cadastro, quem administra, quem pode ser incluído, como a inclusão deve acontecer, o que o registro impede e o que não impede, como suspender e como dar baixa. O texto considera as mudanças recentes: a Lei 14.973/2024, que encurtou o prazo de inclusão e ampliou o cadastro, e a Lei Complementar 225/2026, o Código de Defesa do Contribuinte.
Neste artigo
- O que é o Cadin, em linguagem simples
- De onde vem o Cadin: fundamento legal e mudanças recentes
- Quem administra e quem inclui os nomes
- Quem pode ser incluído no Cadin
- Como a inclusão deve acontecer
- O que o registro no Cadin impede
- O que o Cadin não faz
- Como suspender ou dar baixa no registro
- Direitos de quem está no cadastro
- O que dizem os tribunais sobre o cadastro
- Cadastros de estados e municípios
- Exemplos práticos
- Se você descobriu que está no Cadin
- Perguntas frequentes
- Conclusão
O que é o Cadin, em linguagem simples
O Cadin é um banco de dados federal com os nomes de pessoas físicas e empresas que têm pendências com o poder público. O nome completo diz muito: é um cadastro informativo de créditos não quitados. O Estado é o credor, e o cadastro informa quem deve.
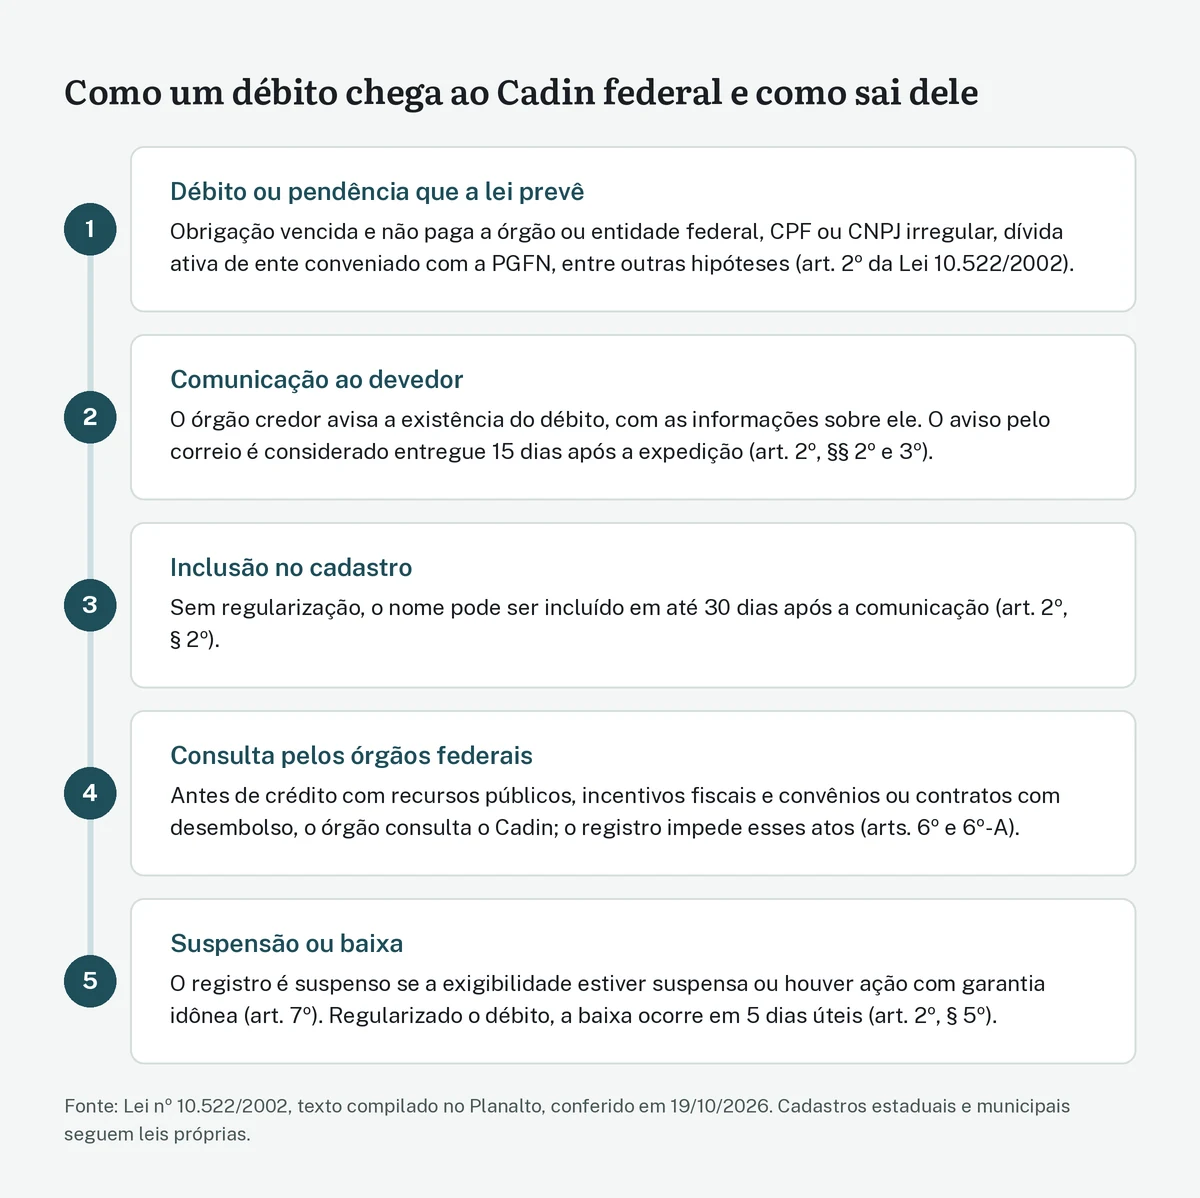
Pelo art. 2º da Lei 10.522/2002, entram no Cadin, entre outros, os responsáveis por obrigações em dinheiro vencidas e não pagas a órgãos e entidades da administração pública federal, direta e indireta. Isso inclui ministérios, autarquias (como o INSS, o Ibama e as agências reguladoras) e fundações públicas federais. A administração indireta abrange também empresas estatais, mas a própria lei exclui do cadastro os preços de serviços públicos e as operações financeiras que não envolvam recursos orçamentários (art. 2º, § 8º).
Três ideias ajudam a entender o cadastro:
- Ele não cobra nada. A cobrança continua sendo feita pelo órgão credor, por boleto, inscrição em dívida ativa, protesto ou execução fiscal. O Cadin só registra que existe uma pendência.
- Ele serve a uma consulta obrigatória. A lei obriga os órgãos federais a consultar o cadastro antes de liberar crédito, incentivos ou contratos com dinheiro público (art. 6º).
- Ele tem dono em cada registro. Quem inclui, suspende e exclui um nome é o órgão credor que fez o registro, e não um órgão central (art. 2º, § 1º, e Portaria PGFN/MF 819/2023, art. 2º, § 4º).
Por isso, a pergunta “como tiro meu nome do Cadin?” sempre começa por outra: quem me registrou e por quê?
De onde vem o Cadin: fundamento legal e mudanças recentes
O cadastro foi criado pelo Decreto 1.006/1993 e passou depois a ser regulado por medidas provisórias sucessivamente reeditadas. A última delas, a Medida Provisória 2.176-79/2001, foi convertida na Lei 10.522/2002, que hoje concentra as regras. A lei foi alterada várias vezes, e as mudanças mais recentes afetam diretamente quem está ou pode ser incluído.
| Norma | O que mudou |
|---|---|
| Lei 10.522/2002 | Regula o Cadin (arts. 1º a 8º): quem entra, aviso prévio, consulta obrigatória, suspensão e baixa. |
| Lei 14.195/2021 | Passou a gestão do sistema para a Procuradoria-Geral da Fazenda Nacional (PGFN). Antes, os dados ficavam no Sisbacen, do Banco Central (art. 3º). |
| Portaria PGFN/MF 819/2023 | Regulamento atual. O antigo Cadin do Banco Central parou de ser consultado em 06/12/2023, quando começou a operar o Cadin-PGFN. |
| Lei 14.973/2024 | Prazo de inclusão passou para “até 30 dias” após o aviso (antes eram 75 dias). Incluiu dívidas de estados e municípios conveniados, de conselhos profissionais e do FGTS. Criou o art. 6º-A, que torna o registro “fator impeditivo”. |
| Portaria PGFN/MF 364/2025 | Criou o direito de pedir ao credor a identificação da pendência, com prazo de 30 dias para resposta, sob pena de suspensão ou baixa do registro (art. 14-A da Portaria 819/2023). |
| Lei Complementar 225/2026 | Código de Defesa do Contribuinte. Incluiu no Cadin o devedor contumaz e reforçou o direito de acesso e correção de dados. |
O texto atualizado da Lei 10.522/2002 está no site do Planalto, na versão compilada. Como a lei foi muito alterada, informações antigas que circulam na internet, como o prazo de 75 dias ou a gestão pelo Banco Central, já não valem.
Quem administra e quem inclui os nomes
Desde a Lei 14.195/2021, as informações do Cadin ficam centralizadas em um sistema gerido pela PGFN, que também edita as normas sobre inclusão e exclusão (art. 3º da Lei 10.522/2002). Mas a PGFN não decide sozinha quem entra no cadastro. Cada órgão ou entidade credora inclui os devedores “segundo normas próprias e sob sua exclusiva responsabilidade” (art. 2º, § 1º).
Na prática, isso significa que o Cadin reúne registros de dezenas de credores diferentes. A Receita Federal registra pendências tributárias que ainda estão com ela. A própria PGFN registra os débitos inscritos em dívida ativa da União. A Procuradoria-Geral Federal (PGF) cuida das dívidas ativas de autarquias e fundações. Um ministério pode registrar quem não prestou contas de um convênio. Um conselho profissional pode registrar anuidades inscritas em dívida ativa.
A própria PGFN, em suas perguntas frequentes sobre o Cadin, informa que não tem atribuição legal para incluir, baixar ou suspender registros feitos por outros órgãos. Se o registro é do Ibama, por exemplo, o pedido de revisão vai ao Ibama, e não à PGFN.
Quem pode ser incluído no Cadin
O art. 2º da Lei 10.522/2002 lista as situações que permitem a inclusão. Vale ler cada uma com atenção, porque a ampliação feita em 2024 mudou bastante o alcance do cadastro.
Dívidas vencidas com órgãos federais
É a hipótese clássica (inciso I): obrigações em dinheiro vencidas e não pagas a órgãos e entidades da administração federal. Entram aqui tributos federais, multas administrativas (do Ibama, da ANTT, da Anvisa), devoluções de valores recebidos indevidamente, ressarcimentos e débitos de contratos.
A Portaria PGFN/MF 819/2023 detalha que, fora das dívidas inscritas em dívida ativa, os órgãos registram obrigações “com valores iguais ou superiores a R$ 1.000,00” (art. 2º, II). Além disso, o registro de obrigações inferiores a R$ 10.000,00 é facultativo, a critério do credor (art. 2º, § 2º). Ou seja: um débito pequeno pode ou não levar ao Cadin, dependendo da política do credor.
CPF cancelado ou CNPJ inapto
O inciso II alcança quem tem a inscrição cancelada no CPF ou declarada inapta no cadastro de contribuintes (hoje, o CNPJ). Aqui não há propriamente uma dívida: o registro decorre da irregularidade cadastral. Uma empresa declarada inapta por deixar de entregar declarações, por exemplo, pode aparecer no Cadin mesmo sem débito em aberto.
Dívidas de estados e municípios conveniados
Desde a Lei 14.973/2024, o Cadin pode receber pessoas inscritas na dívida ativa dos estados, do Distrito Federal e dos municípios, “conforme convênio firmado com a União, representada pela Procuradoria-Geral da Fazenda Nacional” (inciso III). Sem convênio, a dívida estadual ou municipal não vai para o Cadin federal.
Um ponto importante: segundo a Portaria 819/2023 (art. 2º-A, § 4º, incluído em 2025), a obrigatoriedade da consulta e as consequências dos registros feitos por estados e municípios seguem a legislação do próprio ente. Ou seja, o registro de um município no Cadin não produz automaticamente os mesmos efeitos de um registro federal.
Conselhos profissionais e FGTS
Também desde 2024, entram no Cadin as pessoas inscritas na dívida ativa de autarquias profissionais e conselhos de classe (inciso IV), como anuidades não pagas a conselhos regionais, e as que estão em situação irregular com o Fundo de Garantia do Tempo de Serviço (inciso V), hipótese que atinge principalmente empregadores.
Devedor contumaz
A Lei Complementar 225/2026 incluiu o inciso VI: pessoas “enquadradas como devedores contumazes, na forma da legislação específica”. Devedor contumaz não é quem simplesmente atrasou impostos. No plano federal, a lei exige inadimplência substancial (débitos irregulares a partir de R$ 15 milhões e superiores ao patrimônio conhecido), reiterada e sem justificativa, apurada em processo com notificação prévia e 30 dias para defesa, com efeito suspensivo salvo nas hipóteses de fraude previstas na lei (arts. 11 e 12 da LC 225/2026). É uma hipótese restrita, voltada a grandes devedores.
O que não entra
O próprio art. 2º, § 8º, exclui do cadastro os débitos referentes a “preços de serviços públicos” e a operações financeiras que não envolvam recursos orçamentários. Preços e tarifas cobrados pela prestação de serviços públicos não autorizam, por si, o registro no Cadin federal.
Como a inclusão deve acontecer
A inclusão no Cadin não pode ser feita de surpresa. A lei exige aviso prévio e fixa um prazo.
Pelo art. 2º, § 2º, da Lei 10.522/2002, na redação da Lei 14.973/2024, “a inclusão no Cadin far-se-á em até 30 (trinta) dias após a comunicação ao devedor da existência do débito passível de inscrição naquele Cadastro, fornecendo-se todas as informações pertinentes ao débito”. A Portaria 819/2023 (art. 3º) repete a regra: o registro é feito trinta dias após a comunicação, com todas as informações pertinentes.
Três detalhes da lei completam a regra:
- A comunicação enviada pelo correio ao endereço que consta do documento que originou o débito é considerada entregue 15 dias após a expedição (art. 2º, § 3º).
- A notificação da Receita Federal, da PGFN ou da PGF que dá ciência do débito ou da inscrição em dívida ativa vale como a comunicação exigida (art. 2º, § 4º).
- Cada registro deve conter a data em que o devedor foi comunicado (art. 5º, IV, da Portaria 819/2023), o que permite conferir se o prazo foi respeitado.
A lei também prevê consequência para o servidor que descumpre essas regras. Incluir alguém sem a comunicação prévia, ou deixar de excluir no prazo, sujeita o responsável às penalidades da Lei 8.112/1990 (servidores federais) e da CLT (art. 2º, § 7º). A discussão sobre o que acontece com o registro feito sem aviso está no artigo sobre inclusão no Cadin sem notificação prévia.
O que o registro no Cadin impede
O efeito central do Cadin vem da consulta obrigatória. Pelo art. 6º da Lei 10.522/2002, os órgãos e entidades da administração federal devem consultar o cadastro antes de:
- realizar operações de crédito que envolvam recursos públicos;
- conceder incentivos fiscais e financeiros;
- celebrar convênios, acordos, ajustes ou contratos que envolvam desembolso, a qualquer título, de recursos públicos, e os respectivos aditamentos.
Até 2024, havia discussão sobre se o registro, por si, impedia esses atos. A Lei 14.973/2024 passou a prever expressamente, no art. 6º-A, que “a existência de registro no Cadin, quando da consulta prévia de que trata o art. 6º, constitui fator impeditivo para a realização de qualquer dos atos previstos”. A Portaria 819/2023 (art. 11-A, III) acrescenta que o impedimento alcança a “celebração de contratos, inclusive decorrentes de processos licitatórios”.
Há exceções expressas à consulta (art. 6º, parágrafo único, da lei, e art. 11-A, § 1º, da Portaria): auxílio a municípios em calamidade pública reconhecida pelo governo federal, operações destinadas a regularizar os próprios débitos registrados sem desembolso, crédito educativo, penhor civil de bens pessoais e aditamentos que apenas prorrogam a vigência de convênios.
O Cadin também aparece como filtro em normas específicas. O Decreto 13.106/2026, que regulamenta o sistema de compras expressas do governo federal, determina que a oferta de fornecedor com restrição no Cadin não será considerada apta (art. 17, § 1º). O detalhamento dessas consequências, inclusive para financiamentos e licitações, está no artigo sobre restrições do Cadin.
O que o Cadin não faz
Muitas dúvidas vêm de confundir o Cadin com outros mecanismos. Alguns pontos ajudam a separar as coisas.
- Não é o SPC nem a Serasa. O Cadin é um cadastro público, consultado por órgãos federais. Bancos privados, lojas e financeiras não têm acesso a ele para decidir uma compra a prazo. A dívida com o governo pode chegar aos birôs de crédito por outros caminhos, como o protesto da certidão de dívida ativa, mas isso é outro instrumento. As diferenças estão no artigo Cadin, protesto, SPC e Serasa.
- Não é uma lista pública. Quando um órgão consulta o Cadin para os fins do art. 6º, o sistema mostra apenas a existência ou não de pendência e o órgão responsável (art. 11 da Portaria 819/2023). O detalhamento da dívida fica com o credor.
- Não substitui as certidões. A ausência de registro “não implica reconhecimento de regularidade de situação” nem dispensa os documentos exigidos em lei (art. 4º). Quem não está no Cadin pode, ainda assim, ter dívidas que impedem a certidão negativa.
- Não bloqueia contas nem bens. Penhora e bloqueio de valores dependem de ordem judicial em execução fiscal. O Cadin não tem esse efeito.
- Não impede, por si, emprego, viagem ou movimentação bancária comum. As restrições previstas na lei são as do art. 6º, ligadas a recursos públicos.
Como suspender ou dar baixa no registro
O Cadin prevê duas saídas diferentes: a suspensão, quando a dívida continua existindo mas não pode ser exigida, e a baixa, quando a pendência foi resolvida.
Suspensão
Pelo art. 7º da Lei 10.522/2002, o registro é suspenso quando o devedor comprova que:
- ajuizou ação para discutir a natureza da obrigação ou o seu valor, oferecendo “garantia idônea e suficiente ao Juízo, na forma da lei”; ou
- a exigibilidade do crédito está suspensa, nos termos da lei.
As hipóteses de suspensão da exigibilidade dos créditos tributários estão no art. 151 do Código Tributário Nacional (CTN), recentemente ampliado pela Lei Complementar 236/2026: moratória, depósito integral, impugnações e recursos administrativos, liminar em mandado de segurança, liminar ou tutela provisória em outras ações, parcelamento, arbitragem tributária, proposta de transação aceita pela administração, mediação e seguro garantia ou fiança aceitos na execução fiscal. A Portaria 819/2023 fixa que o credor deve suspender o registro em até 5 dias úteis após a suspensão da exigibilidade ou a constatação de ação judicial com garantia integral (art. 6º). O tema é aprofundado no artigo sobre parcelamento e Cadin.
Baixa
Comprovada a regularização, como o pagamento, o órgão responsável deve dar baixa no registro “no prazo de 5 (cinco) dias úteis” (art. 2º, § 5º, da lei; art. 7º da Portaria). Se a baixa não puder ser feita nesse prazo, o credor deve fornecer certidão de regularidade do débito, caso não haja outras pendências (art. 2º, § 6º). Quando o débito é transferido para a dívida ativa, a baixa do registro antigo só ocorre depois que o órgão de cobrança judicial faz o seu próprio registro (art. 7º da Portaria).
Identificação da pendência
Uma novidade pouco conhecida está no art. 14-A da Portaria 819/2023, incluído pela Portaria PGFN/MF 364/2025. A pessoa incluída pode pedir ao credor que identifique a irregularidade que motivou o registro. O credor tem prazo máximo de trinta dias para complementar a informação. Se não o fizer, “o registro deverá ser suspenso ou baixado”. Identificada a pendência depois, o registro pode ser reativado. É um instrumento útil para quem descobre o registro e não sabe de onde ele vem.
O passo a passo do pedido administrativo está no artigo como sair do Cadin, e a situação de quem já pagou e continua registrado está em nome no Cadin após o pagamento.
Direitos de quem está no cadastro
A pessoa registrada não fica sem ferramentas. A legislação garante, entre outros, os seguintes direitos:
- Acesso às informações. Quem está no Cadin tem acesso às informações a seu respeito diretamente junto ao órgão responsável pelo registro ou, com autorização, por outro órgão integrante do cadastro (art. 3º, parágrafo único, da Lei 10.522/2002). A consulta pessoal é feita no sistema da PGFN, pelo endereço gov.br/cadin (art. 10 da Portaria 819/2023).
- Aviso prévio com informações completas. A comunicação anterior à inclusão deve trazer “todas as informações pertinentes ao débito” (art. 2º, § 2º).
- Correção de dados. O Código de Defesa do Contribuinte garante o direito de acessar as próprias informações mantidas pela administração tributária e de obter a “retificação, complementação, esclarecimento ou atualização de dados incorretos” (art. 4º, V, da LC 225/2026), além do direito de ser intimado e impugnar atos que imponham restrições (art. 4º, VI).
- Informação clara sobre a inadimplência. É dever da administração tributária informar ao contribuinte, de modo claro, a condição de inadimplência, com orientação para a regularização (art. 3º, XVII, da LC 225/2026).
- Controle de legalidade da dívida. O controle da certeza, liquidez e exigibilidade da inscrição em dívida ativa “constitui direito do contribuinte e dever da Fazenda Pública credora” e pode ser feito a qualquer tempo, inclusive a pedido do interessado (art. 201, § 2º, do CTN, incluído pela LC 236/2026).
- Petição e certidões. A Constituição assegura, sem pagamento de taxas, o direito de petição e a obtenção de certidões em repartições públicas para defesa de direitos (art. 5º, XXXIV).
- Acesso ao Judiciário. Nenhuma lesão ou ameaça a direito pode ser excluída da apreciação do Poder Judiciário (art. 5º, XXXV, da Constituição). Medidas como o mandado de segurança e a ação judicial com pedido de urgência podem ser usadas contra registros irregulares.
O que dizem os tribunais sobre o cadastro
O Supremo Tribunal Federal examinou o Cadin na Ação Direta de Inconstitucionalidade 1454, relatada pela Ministra Ellen Gracie. Em 15/06/2000, o Plenário julgou improcedente o pedido quanto ao art. 6º das medidas provisórias que antecederam a Lei 10.522/2002, mantendo a obrigatoriedade de consulta prévia ao cadastro. Na leitura que se fez dessa decisão, a criação do cadastro e a simples obrigatoriedade de consulta não representavam, por si sós, impedimento à celebração dos atos. Em 2007, a ação foi julgada prejudicada quanto ao art. 7º daquelas medidas provisórias, cujo texto não foi mantido na lei de conversão. É uma decisão de controle concentrado, mas tomada antes da Lei 14.973/2024, que passou a qualificar o registro como “fator impeditivo” (art. 6º-A).
Duas observações ajudam a ler essa decisão. Primeiro, não foi localizado precedente do STF ou do Superior Tribunal de Justiça (STJ) que qualifique o Cadin como “sanção política”, expressão usada pelo STF para meios indiretos e desproporcionais de cobrança de tributos (Súmulas 70, 323 e 547 e Tema 31 da repercussão geral). Segundo, quando examinou outro mecanismo de cobrança, o protesto da certidão de dívida ativa, o STF afirmou que ele é legítimo e não constitui sanção política (ADI 5135, julgada em 09/11/2016).
No STJ, o precedente mais relevante sobre o cadastro é o Tema 264 dos recursos repetitivos (REsp 1.137.497/CE, Rel. Min. Luiz Fux, Primeira Seção, julgado em 14/04/2010). A tese firmada é que “a mera discussão judicial da dívida, sem garantia idônea ou suspensão da exigibilidade do crédito, nos termos do art. 151 do CTN, não obsta a inclusão do nome do devedor no CADIN”. Por ser tese repetitiva, ela deve ser observada pelos juízes e tribunais (art. 927, III, do Código de Processo Civil).
O mesmo tribunal tem reconhecido, em decisões de suas turmas de direito público, que a inscrição ou a manutenção indevida no Cadin pode gerar indenização por dano moral. No REsp 1.370.591/PR (Rel. Min. Herman Benjamin, Segunda Turma, julgado em 06/06/2013), o STJ manteve indenização a um contribuinte mantido no cadastro depois de pagar a dívida, afirmando ser desnecessária a demonstração de efetivo prejuízo. Esses julgados são precedentes persuasivos, e não vinculantes, e o tema é aprofundado no artigo sobre danos morais por inscrição indevida no Cadin. Um guia comentado das decisões está em jurisprudência sobre inscrição indevida no Cadin.
Cadastros de estados e municípios
O Cadin da Lei 10.522/2002 é federal. Estados e municípios podem ter cadastros próprios, criados por lei local, com regras diferentes de inclusão, aviso prévio e efeitos. Não é correto presumir que as regras do Cadin federal valem para eles.
Em Pernambuco, a pesquisa feita para este guia não localizou lei estadual que institua um cadastro de inadimplentes nos moldes do Cadin. No Recife, o Código Tributário Municipal (Lei 15.563/1991) não cria cadastro municipal de inadimplentes. Em Jaboatão dos Guararapes, segundo o texto compilado do Código Tributário Municipal (Lei 155/1991) disponível no Portal da Transparência do município, foi criado o Cadastro de Inadimplentes Municipal (CADIM), no art. 182-A, para débitos inscritos em dívida ativa que não estejam com a exigibilidade suspensa. As diferenças entre os cadastros estão no artigo Cadin federal, estadual e municipal.
Exemplos práticos
Os exemplos abaixo são hipotéticos e servem apenas para ilustrar como as regras funcionam.
A multa ambiental esquecida
Uma produtora rural recebeu uma multa do Ibama anos atrás, apresentou defesa e perdeu. A multa venceu sem pagamento. Ao pedir um financiamento de custeio com recursos de um programa oficial, o banco informa que a consulta acusou registro no Cadin, em nome do Ibama. Como a operação envolve recursos públicos, o registro é fator impeditivo (art. 6º-A). O caminho é procurar o Ibama, conferir se recebeu a comunicação prévia, verificar se a multa já foi inscrita em dívida ativa pela PGF e avaliar pagamento, parcelamento ou discussão. Se a cobrança estiver prescrita ou houver erro, cabe pedido de revisão ao credor.
A empresa inapta sem dívida
Uma pequena empresa deixou de entregar declarações por dois anos e teve o CNPJ declarado inapto. Mesmo sem dever tributos, ela aparece no Cadin pelo inciso II do art. 2º. Ao tentar assinar um contrato com uma universidade federal, a contratação é barrada. A solução, aqui, não passa por pagar uma dívida, mas por regularizar a situação cadastral perante a Receita Federal, entregando as declarações em atraso e pedindo a reativação do CNPJ.
O parcelamento em dia
Um profissional liberal tinha um débito de imposto de renda inscrito em dívida ativa da União e registrado no Cadin. Ele aderiu a um parcelamento na PGFN e pagou a primeira parcela. Com o parcelamento, a exigibilidade fica suspensa (art. 151, VI, do CTN), e o registro deve ser suspenso em até 5 dias úteis. Se, passado o prazo, o registro continuar ativo, ele pode pedir a suspensão pelo portal Regularize, anexando o comprovante.
Se você descobriu que está no Cadin
Antes de qualquer medida, vale organizar as informações:
- Consulte o sistema da PGFN (gov.br/cadin) com a sua conta gov.br e anote o órgão credor e a referência do registro. Veja o passo a passo em como consultar o Cadin pelo CPF ou CNPJ.
- Procure o órgão credor e peça a identificação da dívida: origem, valor, data de vencimento e data da comunicação.
- Confira se você recebeu a comunicação prévia e se o débito existe, está correto e não prescreveu.
- Se a dívida for devida, compare pagamento à vista, parcelamento e transação. Se não for, peça revisão administrativa com documentos.
- Guarde todos os protocolos e respostas. Eles são a principal prova em eventual discussão administrativa ou judicial.
Se o registro for irregular e houver prejuízo concreto, como um contrato perdido, pode haver discussão sobre indenização por inscrição indevida. Cada caso depende dos documentos e das circunstâncias, e a análise por um advogado ou pela Defensoria Pública ajuda a escolher o caminho.
Perguntas frequentes
Cadin e dívida ativa são a mesma coisa?
Não. A dívida ativa é o registro, feito pelo órgão de cobrança, dos créditos públicos vencidos e não pagos, que permite emitir a certidão de dívida ativa e cobrar na Justiça. O Cadin é um cadastro informativo consultado antes de liberar recursos públicos. Uma dívida inscrita em dívida ativa da União costuma também ser registrada no Cadin, mas há registros no Cadin de débitos ainda não inscritos e de situações sem dívida, como o CNPJ inapto. Veja mais sobre dívida ativa, protesto e execução fiscal.
Quem está no Cadin fica com o nome sujo no comércio?
Não pelo Cadin em si, porque bancos e lojas privados não consultam esse cadastro para operações comuns. A dívida pública pode, porém, chegar ao SPC e à Serasa por outros caminhos, como a comunicação feita pela PGFN após a inscrição em dívida ativa (art. 20-B, § 3º, I, da Lei 10.522/2002) e o protesto da certidão de dívida ativa em cartório.
Quanto tempo o nome fica no Cadin?
A lei não fixa um prazo máximo de permanência. O registro dura enquanto a pendência existir e deve ser baixado em até 5 dias úteis após a regularização. Se a dívida for extinta, por pagamento ou prescrição, por exemplo, não há base para manter o registro.
O governo precisa me avisar antes de me incluir?
Sim. A inclusão só pode ocorrer após a comunicação ao devedor sobre a existência do débito, com as informações pertinentes, em até 30 dias depois dessa comunicação (art. 2º, § 2º). As notificações da Receita Federal, da PGFN e da PGF sobre o débito ou a inscrição em dívida ativa valem como esse aviso.
Estar no Cadin impede participar de licitação?
O registro impede a celebração de contratos com desembolso de recursos públicos por órgãos federais, inclusive os decorrentes de licitação, segundo o art. 6º-A da lei e o art. 11-A da Portaria 819/2023. A Lei de Licitações (Lei 14.133/2021) não menciona o Cadin, mas exige regularidade fiscal na habilitação (art. 68). O efeito em contratos de estados e municípios depende da legislação local.
Se eu pagar, o nome sai na hora?
Não necessariamente na hora, mas em até 5 dias úteis após a comprovação da regularização. Se o prazo passar, peça a baixa ao credor que fez o registro, com o comprovante, e solicite a certidão de regularidade prevista no art. 2º, § 6º.
Posso consultar o Cadin de outra pessoa ou empresa?
O sistema da PGFN permite que o cidadão consulte o próprio CPF e os CNPJs de empresas em que conste do quadro societário, além de entes públicos. A consulta de terceiros é feita pelos órgãos públicos para os fins do art. 6º e mostra apenas a existência da pendência e o órgão responsável.
Dívida com prefeitura pode me levar ao Cadin federal?
Só se o município tiver convênio com a União, por meio da PGFN, para incluir seus devedores (art. 2º, III, da Lei 10.522/2002). Sem convênio, a dívida municipal fica restrita aos instrumentos de cobrança do próprio município, como a dívida ativa municipal, o protesto e, onde houver lei, o cadastro municipal de inadimplentes.
Conclusão
O Cadin é um instrumento de proteção dos recursos públicos: antes de emprestar, conceder incentivo ou contratar com dinheiro do Estado, o órgão federal verifica se a outra parte tem pendências. Desde 2024, o registro é expressamente um fator impeditivo para esses atos, e o cadastro passou a receber dívidas de estados e municípios conveniados, conselhos profissionais e FGTS.
Na mesma medida em que ampliou o alcance do cadastro, a legislação manteve garantias importantes para quem é registrado: aviso prévio com informações completas, prazo de 5 dias úteis para baixa, suspensão quando a dívida não pode ser exigida e, desde 2025, o direito de exigir que o credor identifique a pendência em até 30 dias. Entender quem fez o registro e por quê é o primeiro passo para resolver. Quando o registro é indevido, há medidas administrativas e judiciais disponíveis, e a escolha entre elas depende das provas e da situação concreta de cada pessoa ou empresa.
Leia também
- Cadin federal, estadual e municipal: quais são as diferenças e as regras de cada cadastro
- Como consultar o Cadin pelo CPF ou CNPJ e descobrir a origem da dívida
- Inscrição indevida no Cadin: quando ela é ilegal e quais são os direitos do cidadão?
- Dívida ativa: como consultar, negociar e o que acontece se não pagar
Mais artigos sobre o tema na página Direito Tributário.
Fontes
- Lei nº 10.522/2002 (Cadin), texto compilado, arts. 1º a 8º e 20-B
- Portaria PGFN/MF nº 819/2023 (normas de inclusão, suspensão, exclusão e consulta)
- Portaria PGFN/MF nº 1.580/2024 e Portaria PGFN/MF nº 364/2025
- Lei Complementar nº 225/2026 (Código de Defesa do Contribuinte), arts. 3º, 4º, 11, 12 e 48
- Código Tributário Nacional, arts. 151 e 201, com a redação da LC nº 236/2026
- Decreto nº 13.106/2026, art. 17, § 1º
- PGFN: perguntas frequentes sobre o Cadin
- Código Tributário Municipal de Jaboatão dos Guararapes (Lei nº 155/1991), art. 182-A
- STF, ADI 1454/DF, Rel. Min. Ellen Gracie
- STF, ADI 5135/DF (protesto de certidão de dívida ativa)
- STJ, Tema 264 dos recursos repetitivos (REsp 1.137.497/CE)
- STJ, REsp 1.370.591/PR, Segunda Turma
Informações conferidas nas fontes em 19/10/2026.
Conteúdo informativo e geral. Não substitui a orientação de um advogado sobre o seu caso. Leis e decisões dos tribunais mudam: confira sempre a situação atual.