Atualizado em 29/10/2026.
Muita gente só descobre que está no Cadin quando um financiamento é negado ou um contrato com o governo deixa de ser assinado. Nessa hora, a reação comum é dizer que nunca recebeu aviso algum. A queixa tem base legal: a inclusão no Cadin federal depende de comunicação prévia ao devedor, e o registro feito no Cadin sem notificação prévia contraria a lei. Mas a resposta completa exige cuidado, porque nem toda falta de aviso tem o mesmo efeito e nem todo cadastro segue a mesma regra.
Este artigo explica o dever de comunicação no Cadin federal, o que mudou com a Lei 14.973/2024, quais notificações a lei considera suficientes, quem deve provar o aviso, as consequências de um registro feito sem ele e os limites desse argumento. Também mostra como o tema funciona em cadastros estaduais e municipais e por que as regras dos birôs privados de crédito, como Serasa e SPC, não podem ser simplesmente transportadas para o Cadin.
Neste artigo
- Por que a lei exige o aviso antes do registro
- A regra do Cadin federal
- Quando a falta de aviso torna o registro irregular
- Quando a falta de aviso não basta
- Consequências de um registro feito sem aviso
- Cadastros diferentes, regras diferentes
- O que fazer se você foi incluído sem notificação
- Documentos que ajudam
- O que os tribunais decidiram
- Exemplos práticos
- Perguntas frequentes
- Conclusão
Por que a lei exige o aviso antes do registro
O Cadin, regulado pela Lei 10.522/2002, não é um simples arquivo de informações. Desde a Lei 14.973/2024, a existência de registro, no momento da consulta obrigatória, “constitui fator impeditivo” para operações de crédito com recursos públicos, concessão de incentivos fiscais e financeiros e celebração de convênios e contratos com desembolso de recursos públicos (art. 6º-A). Um registro, portanto, restringe direitos de forma concreta. Uma visão geral do cadastro está em o que é o Cadin.
A comunicação prévia cumpre duas funções. A primeira é dar ao devedor a chance de pagar, parcelar ou contestar a cobrança antes de sofrer a restrição. A segunda é permitir que ele verifique se a dívida existe, se é dele e se o valor está correto, corrigindo erros antes que produzam efeitos. Por isso, o aviso se liga a garantias mais amplas: o contraditório e a ampla defesa, assegurados também nos processos administrativos (art. 5º, LV, da Constituição), e o direito do contribuinte de “ser intimado e impugnar atos e decisões que lhe imponham deveres, ônus, sanções ou restrições ao exercício de direitos e atividades” (art. 4º, VI, da Lei Complementar 225/2026, o Código de Defesa do Contribuinte).
A regra do Cadin federal
O texto atual da lei
O dispositivo central é o art. 2º, § 2º, da Lei 10.522/2002, com a redação da Lei 14.973/2024: “A inclusão no Cadin far-se-á em até 30 (trinta) dias após a comunicação ao devedor da existência do débito passível de inscrição naquele Cadastro, fornecendo-se todas as informações pertinentes ao débito.”
A Portaria PGFN/MF 819/2023, que regulamenta o cadastro, foi ajustada pela Portaria PGFN/MF 1.580/2024 e hoje diz: “O registro no Cadin será realizado trinta dias após comunicação ao devedor da existência do débito ou da irregularidade, com todas as informações pertinentes” (art. 3º). A página oficial do serviço da PGFN no gov.br informa, no mesmo sentido, que a PGFN registra o contribuinte no Cadin após 30 dias da notificação da primeira cobrança.
O que mudou em 2024
Até a Lei 14.973/2024, publicada em 16/09/2024, o § 2º dizia que a inclusão se faria “75 (setenta e cinco) dias após a comunicação”. O regulamento repetia os 75 dias até a alteração feita pela Portaria 1.580/2024, publicada em 04/10/2024. Por isso, decisões judiciais anteriores, como as do Tribunal Regional Federal da 5ª Região citadas adiante, falam em 75 dias: elas aplicavam a redação então vigente.
Em regra, a validade de um registro é examinada pela regra vigente na data em que ele foi feito. Um registro de 2023, por exemplo, deveria ter respeitado os 75 dias; um registro de 2026 se submete à regra atual. Para registros feitos entre 16/09/2024 e 04/10/2024, a lei já falava em “até 30 dias”, mas o regulamento ainda previa 75 dias. Nesses casos, convém examinar as duas normas.
Como ler o “em até 30 dias”
A redação nova trocou a expressão “75 dias após” por “em até 30 dias após”. Literalmente, o texto passou a indicar um limite para a inclusão, e não um prazo de espera. O regulamento, porém, fala que o registro “será realizado trinta dias após” a comunicação, e a PGFN descreve o procedimento da mesma forma. Não foi localizada decisão judicial que tenha interpretado a nova redação.
Seja qual for a leitura, um ponto não mudou: a comunicação vem antes da inclusão. O § 2º continua condicionando o registro à comunicação prévia ao devedor, e o § 7º continua punindo “a inclusão no Cadin sem a expedição da comunicação ou da notificação”. Para os registros federais, a referência prática é o regulamento: 30 dias contados da comunicação.
O que a comunicação deve conter
A lei exige que a comunicação forneça “todas as informações pertinentes ao débito”. Não basta um aviso genérico de que existe pendência. Para cumprir a finalidade da regra, a comunicação deve permitir ao devedor saber, ao menos:
- qual órgão ou entidade é o credor;
- a que se refere o débito (tributo, multa, contrato, convênio, anuidade), com número de processo, inscrição ou contrato;
- o valor e o período;
- que o débito é passível de inclusão no Cadin;
- como pagar, parcelar ou contestar.
O Código de Defesa do Contribuinte reforça esse conteúdo ao impor à administração tributária o dever de “informar ao contribuinte, de modo claro, preferencialmente de forma automática, a condição de inadimplência, de atraso de pagamento, de divergência ou de inconsistência, acompanhada da orientação necessária para a regularização” (art. 3º, XVII, da LC 225/2026).
A comunicação pelo correio e a presunção de 15 dias
Quando a comunicação é enviada por via postal ou telegráfica “para o endereço indicado no instrumento que deu origem ao débito”, ela se considera entregue 15 dias após a expedição (art. 2º, § 3º, da Lei 10.522/2002; art. 3º, § 1º, da Portaria 819/2023). Isso significa que o prazo para a inclusão começa a correr dessa data presumida, e não necessariamente da data em que o devedor abriu a carta.
A presunção tem dois limites que convém observar. Ela pressupõe que a carta foi de fato expedida, o que o credor precisa demonstrar. E ela se refere ao endereço indicado no instrumento que originou o débito, como o contrato, o auto de infração ou o cadastro da obrigação. Se a carta foi para endereço diferente, sem relação com o instrumento, a presunção legal não se aplica nos mesmos termos.
Notificações que a lei considera suficientes
O § 4º do art. 2º diz que “a notificação expedida pela Secretaria da Receita Federal do Brasil, pela Procuradoria-Geral da Fazenda Nacional ou pela Procuradoria-Geral Federal, dando conhecimento ao devedor da existência do débito ou da sua inscrição em Dívida Ativa” atende à exigência do § 2º. A Portaria repete a regra (art. 3º, § 3º).
Na prática, isso quer dizer que, para débitos da Receita Federal, da PGFN e das autarquias e fundações representadas pela Procuradoria-Geral Federal, não é preciso uma carta específica dizendo “você será incluído no Cadin”. A notificação do débito ou da inscrição em dívida ativa já cumpre o papel.
Para a dívida ativa da União, a própria Lei 10.522/2002 regula essa notificação: inscrito o crédito, o devedor é notificado para pagar em até cinco dias (art. 20-B). A notificação pode ser eletrônica ou postal, considera-se entregue 15 dias após a expedição, e presume-se válida quando enviada ao endereço informado pelo devedor à Fazenda (art. 20-B, §§ 1º e 2º). Manter o endereço atualizado perante a Receita Federal, portanto, é do interesse do próprio contribuinte.
Quem deve provar a comunicação
O regulamento é claro quanto à responsabilidade: “É de exclusiva responsabilidade do órgão ou entidade a expedição da comunicação e controle dos prazos” (art. 3º, § 2º, da Portaria 819/2023). Além disso, cada registro deve conter a “data de comunicação” ao devedor (art. 5º, IV).
Daí decorre uma consequência prática importante. Quem afirma que não foi avisado alega um fato negativo, que é difícil de provar. O credor, por sua vez, tem o dever de expedir a comunicação, de controlar os prazos e de registrar a data do aviso. Diante de um pedido de exclusão fundado na falta de comunicação, é o credor quem está em condições de apresentar a cópia do aviso e o comprovante de envio.
O TRF5 seguiu esse raciocínio em precedente transcrito no acórdão da AC 0802213-33.2013.4.05.8400: na APELREEX 16230/CE, o tribunal afirmou que, “tratando-se de prova de fato negativo, já que o autor alega que não foi notificado de sua inscrição, caberia à Fazenda Nacional […] comprovar que realizou a prévia comunicação do devedor acerca de sua inscrição no CADIN”.
Quando a falta de aviso torna o registro irregular
Com base nessas regras, a irregularidade aparece, em geral, nas seguintes situações:
- Nenhuma comunicação. O credor registrou sem enviar aviso algum, nem a notificação do débito ou da inscrição em dívida ativa.
- Comunicação sem prova de envio. O credor não consegue demonstrar que expediu a comunicação, nem informar a data registrada no sistema.
- Comunicação incompleta. O aviso não identifica o débito, o valor ou o credor, o que impede o devedor de reagir.
- Comunicação de outro débito. O aviso tratou de uma pendência diferente da que foi registrada.
- Registro antes do prazo. A inclusão ocorreu antes do decurso do prazo previsto no regulamento, contado da comunicação ou da data em que ela se presume entregue.
Em cada caso, o enquadramento depende dos documentos. O mesmo registro pode ser regular para um débito e irregular para outro, se o credor tiver notificado só um deles.
Quando a falta de aviso não basta
O argumento da falta de notificação é forte, mas tem limites que precisam ser conhecidos antes de qualquer pedido.
Reativação de um registro suspenso
Se o registro foi feito com comunicação regular e depois suspenso, por exemplo por causa de um parcelamento, a sua reativação, quando o parcelamento é rescindido, não exige nova comunicação. Foi o que decidiu a Primeira Turma do Superior Tribunal de Justiça no REsp 1.238.650/MG (Rel. Min. Benedito Gonçalves, julgado em 05/06/2012), em caso de exclusão do Refis: a “reativação” da inscrição antes suspensa não depende de nova notificação prévia. É uma decisão persuasiva, mas que mostra o raciocínio do tribunal: o aviso se exige para a inclusão, não para cada mudança de situação do registro.
Notificação feita por outro instrumento
Como visto, a notificação da Receita Federal, da PGFN ou da Procuradoria-Geral Federal sobre o débito ou sobre a inscrição em dívida ativa vale como comunicação (art. 2º, § 4º). Quem recebeu essa notificação, ainda que sem menção ao Cadin, dificilmente conseguirá sustentar a falta de aviso.
Ciência inequívoca
Nos processos administrativos federais, as intimações feitas sem observância das regras legais são nulas, “mas o comparecimento do administrado supre sua falta ou irregularidade” (art. 26, § 5º, da Lei 9.784/1999). Raciocínio semelhante pode ser invocado pelo credor quando o devedor, comprovadamente, já conhecia o débito: por exemplo, porque pediu parcelamento, apresentou defesa ou recorreu da cobrança. Nesses casos, a alegação de que não foi avisado perde força, e a discussão tende a se deslocar para outros pontos.
O vício não apaga a dívida
A falta de comunicação é um vício do procedimento de inclusão, e não da dívida. Reconhecida a irregularidade, o registro deve ser excluído, mas o credor pode comunicar corretamente e, decorrido o prazo, registrar de novo. Quem tem uma dívida real precisa considerar essa hipótese ao decidir o que fazer. Em muitos casos, a solução mais rápida para voltar a contratar com o poder público é regularizar a dívida, por pagamento ou parcelamento, sem prejuízo de discutir a irregularidade do registro e eventual reparação.
Discussão judicial sem garantia
A falta de aviso também não se confunde com a discussão da dívida. Pelo Tema 264 dos recursos repetitivos do STJ (REsp 1.137.497/CE, Rel. Min. Luiz Fux, Primeira Seção, julgado em 14/04/2010), “a mera discussão judicial da dívida, sem garantia idônea ou suspensão da exigibilidade do crédito, nos termos do art. 151 do CTN, não obsta a inclusão do nome do devedor no CADIN”. Esse precedente é vinculante. Se a comunicação foi regular, ajuizar ação sem garantia não impede o registro.
Consequências de um registro feito sem aviso
Para o registro
O registro feito sem a comunicação exigida por lei é irregular e deve ser excluído. O pedido pode ser feito ao credor e, se negado, levado ao Judiciário. As demais hipóteses de irregularidade estão no panorama sobre inscrição indevida no Cadin.
Para o servidor responsável
A lei prevê sanção específica: “A inclusão no Cadin sem a expedição da comunicação ou da notificação de que tratam os §§ 2º e 4º […] sujeitará o responsável às penalidades cominadas pela Lei nº 8.112, de 11 de dezembro de 1990, e pelo Decreto-Lei nº 5.452, de 1º de maio de 1943 (Consolidação das Leis do Trabalho)” (art. 2º, § 7º, da Lei 10.522/2002). O art. 8º reforça que o descumprimento das regras do cadastro sujeita os responsáveis a essas sanções. O Código de Defesa do Contribuinte acrescenta que a autoridade que agir “com dolo, má-fé, abuso ou excesso ficará sujeita à responsabilidade civil, penal e administrativa cabível” (art. 3º, § 8º, da LC 225/2026).
Para o Estado: o dever de indenizar
A responsabilidade civil do Estado pelos danos causados por seus agentes é objetiva (art. 37, § 6º, da Constituição). O TRF5 já reconheceu dano moral pela inclusão no Cadin sem a comunicação prévia.
Na Apelação Cível 0802213-33.2013.4.05.8400, do Rio Grande do Norte (4ª Turma, Des. Federal Rogério Fialho Moreira, julgada em 11/03/2014), a Fundação Nacional de Saúde (Funasa) incluiu uma empresa no Cadin sem a notificação e sem o prazo de 75 dias então previsto no art. 2º, § 2º. A empresa havia sido intimada para se defender no processo administrativo, mas não foi cientificada do relatório final nem do despacho que determinou a inscrição no Cadin e na dívida ativa. O tribunal entendeu que houve violação ao contraditório, aplicou a responsabilidade objetiva e considerou o dano presumido; a indenização fixada em primeiro grau, de R$ 10.000,00, foi reduzida para R$ 5.000,00 (cinco mil reais).
Esse acórdão cita outro precedente do próprio tribunal, a APELREEX 16230/CE (1ª Turma, Des. Federal Francisco Cavalcanti, julgada em 19/05/2011), em que um CPF usado por terceiro levou à inscrição no Cadin sem a comunicação prévia de 75 dias; o TRF5 reconheceu a ilegalidade e o dano moral, com redução do valor, que não foi transcrito.
Duas observações são necessárias. Primeiro, as duas decisões aplicaram a regra antiga, de 75 dias; hoje, o prazo regulamentar é de 30 dias, mas a exigência de comunicação prévia continua a mesma. Segundo, são precedentes persuasivos de um tribunal regional, e não teses vinculantes.
O que considerar sobre o dano moral
No Superior Tribunal de Justiça, a linha da Segunda Turma presume o dano moral na inscrição ou na manutenção indevida no Cadin. Isso é diferente da simples inscrição indevida em dívida ativa ou da execução fiscal indevida, sem registro em cadastro, situações em que decisões de 2026 passaram a exigir prova do abalo concreto (AgInt no AREsp 2.913.309/ES, Segunda Turma, e AgInt no REsp 2.239.999/PB, Primeira Turma). Além disso, quem já tinha outra anotação legítima pode ter a indenização negada (Súmula 385 do STJ). O tema está em danos morais por inscrição indevida no Cadin.
Cadastros diferentes, regras diferentes
Um erro frequente é presumir que todo cadastro de devedores segue a mesma regra de aviso. Não segue. Cada cadastro tem sua lei, e a regra de um não vale automaticamente para o outro.
Registros de estados e municípios no Cadin federal
Desde a Lei 14.973/2024, estados, Distrito Federal e municípios podem registrar no Cadin federal os inscritos em sua dívida ativa, mediante convênio com a União, representada pela PGFN (art. 2º, III, da Lei 10.522/2002; art. 2º-A da Portaria 819/2023). O § 2º do art. 2º fala em “inclusão no Cadin”, sem distinguir a origem do débito, e o art. 3º da Portaria também é geral. Ao mesmo tempo, a Portaria determina que a obrigatoriedade de consulta e a consequência jurídica desses registros sigam a legislação do ente titular do crédito (art. 2º-A, § 4º), e o convênio pode estabelecer regras de cooperação (art. 2º, § 9º, da Lei). Diante de um registro desse tipo, vale examinar tanto a regra federal de comunicação quanto a lei do ente credor.
Para a região de Pernambuco, a pesquisa não localizou convênio do Estado, do Recife ou de Jaboatão dos Guararapes com a PGFN. Como a PGFN não publica lista desses convênios, a confirmação depende de consulta aos extratos no Diário Oficial da União ou aos próprios entes.
Cadastros estaduais próprios: o exemplo de São Paulo
Vários estados criaram cadastros próprios por lei estadual. São Paulo é um bom exemplo de como as regras podem ser diferentes. A Lei estadual 12.799/2008, que criou o Cadin Estadual, prevê que a inclusão ocorre 75 dias após a comunicação ao devedor (art. 3º). Desde a Lei estadual 17.843/2023, essa comunicação é feita por publicação no Diário Oficial do Estado, com possibilidade complementar de envio por via postal ou eletrônica, e considera-se realizada 15 dias após a publicação ou o envio (art. 3º, §§ 2º e 6º). Antes, a lei previa comunicação postal ou telegráfica. A baixa deve ocorrer em até 5 dias úteis após a regularização (art. 3º, § 3º).
Repare nas diferenças em relação ao Cadin federal: o prazo paulista continua sendo de 75 dias, e a comunicação principal se faz pelo Diário Oficial, e não por carta ao endereço do instrumento. Quem foi incluído no cadastro paulista precisa analisar a regularidade do aviso segundo a lei paulista. As diferenças entre os cadastros estão em Cadin federal, estadual e municipal.
Pernambuco
A pesquisa em fontes oficiais não localizou lei pernambucana que institua cadastro estadual de inadimplentes. Isso não elimina o dever de comunicação nos procedimentos de cobrança do Estado. Para créditos não tributários estaduais, a Lei estadual 13.178/2006 exige intimação pessoal, por carta com aviso de recebimento ou, quando esses meios falharem, por publicação no Diário Oficial, e considera nula a intimação irregular (art. 3º). E a Lei estadual 11.781/2000, que regula o processo administrativo no Estado, exige a intimação dos atos que imponham restrições (art. 28), declara nulas as intimações feitas sem observância das regras legais (art. 26, § 5º) e assegura ao administrado o direito de apresentar alegações antes da decisão (art. 3º).
Jaboatão dos Guararapes: um cadastro sem regra de aviso
Em Jaboatão dos Guararapes, o art. 182-A do Código Tributário Municipal, na redação da Lei municipal 1.321/2017, criou o Cadastro de Inadimplentes Municipal (CADIM), destinado aos débitos inscritos em dívida ativa que não estejam com a exigibilidade suspensa, cujos dados podem ser informados às instituições de proteção ao crédito. O dispositivo não traz regra sobre comunicação prévia, prazo de inclusão ou baixa, e a pesquisa não localizou regulamento específico do cadastro.
A ausência de regra própria não autoriza a inclusão sem aviso, nem permite importar automaticamente o prazo federal de 30 dias. O que se aplica são as garantias gerais. O Código de Defesa do Contribuinte vale para os municípios (arts. 1º e 2º da LC 225/2026) e assegura o direito de ser intimado e impugnar atos que imponham restrições (art. 4º, VI) e de receber informação clara sobre a inadimplência (art. 3º, XVII). O próprio Código Tributário de Jaboatão prevê a notificação extrajudicial entre os instrumentos de cobrança (art. 182-B, I). Na falta de norma local de processo, a lei federal de processo administrativo costuma ser lembrada como parâmetro, com sua exigência de intimação dos atos que imponham restrições (art. 28 da Lei 9.784/1999).
Recife
O Código Tributário do Recife não cria cadastro municipal de inadimplentes, e não foi localizada lei que o faça. O Código Tributário Municipal prevê a comunicação aos órgãos de proteção ao crédito na rescisão de parcelamento (arts. 163, § 2º, e 164, § 1º), e o Município protesta certidões de dívida ativa. Cada um desses instrumentos tem regra própria, que não se confunde com a do Cadin.
Devedor contumaz: um regime à parte
A Lei Complementar 225/2026 incluiu no Cadin os devedores contumazes (art. 2º, VI, da Lei 10.522/2002). Para eles, há um processo próprio, com notificação prévia e prazo de 30 dias para regularizar ou apresentar defesa com efeito suspensivo, salvo hipóteses de fraude (arts. 11 e 12 da LC 225/2026). É uma regra mais detalhada que a do Cadin comum e restrita a grandes devedores, com inadimplência substancial, reiterada e injustificada.
Serasa, SPC e outros cadastros privados
As regras dos birôs privados de crédito são frequentemente citadas em discussões sobre o Cadin, mas servem apenas para distinguir. Nos cadastros de consumo, o Código de Defesa do Consumidor exige que a abertura de cadastro seja comunicada por escrito ao consumidor (art. 43, § 2º, da Lei 8.078/1990). O STJ fixou que “cabe ao órgão mantenedor do Cadastro de Proteção ao Crédito a notificação do devedor antes de proceder à inscrição” (Súmula 359) e que “é dispensável o aviso de recebimento (AR) na carta de comunicação ao consumidor sobre a negativação de seu nome em bancos de dados e cadastros” (Súmula 404).
No Cadin, a lógica é outra. O cadastro é público e regido pela Lei 10.522/2002; a própria lei do cadastro positivo diz que os bancos de dados mantidos por pessoas jurídicas de direito público são regidos por legislação específica (art. 1º, parágrafo único, da Lei 12.414/2011). Quem comunica não é o gestor do sistema, a PGFN, mas o credor que faz o registro (art. 3º, § 2º, da Portaria 819/2023). E a forma da comunicação e a presunção de entrega seguem os §§ 3º e 4º do art. 2º da Lei 10.522/2002. Por isso, não é correto afirmar, sem mais, que no Cadin o AR é dispensável ou que o gestor deve notificar: as súmulas tratam de outro sistema. Se a dívida ativa da União for comunicada a birôs privados (art. 20-B, § 3º, I, da Lei 10.522/2002), essa anotação passa a conviver com regras próprias, tratadas em Cadin, protesto, SPC e Serasa e em negativação no SPC e Serasa.
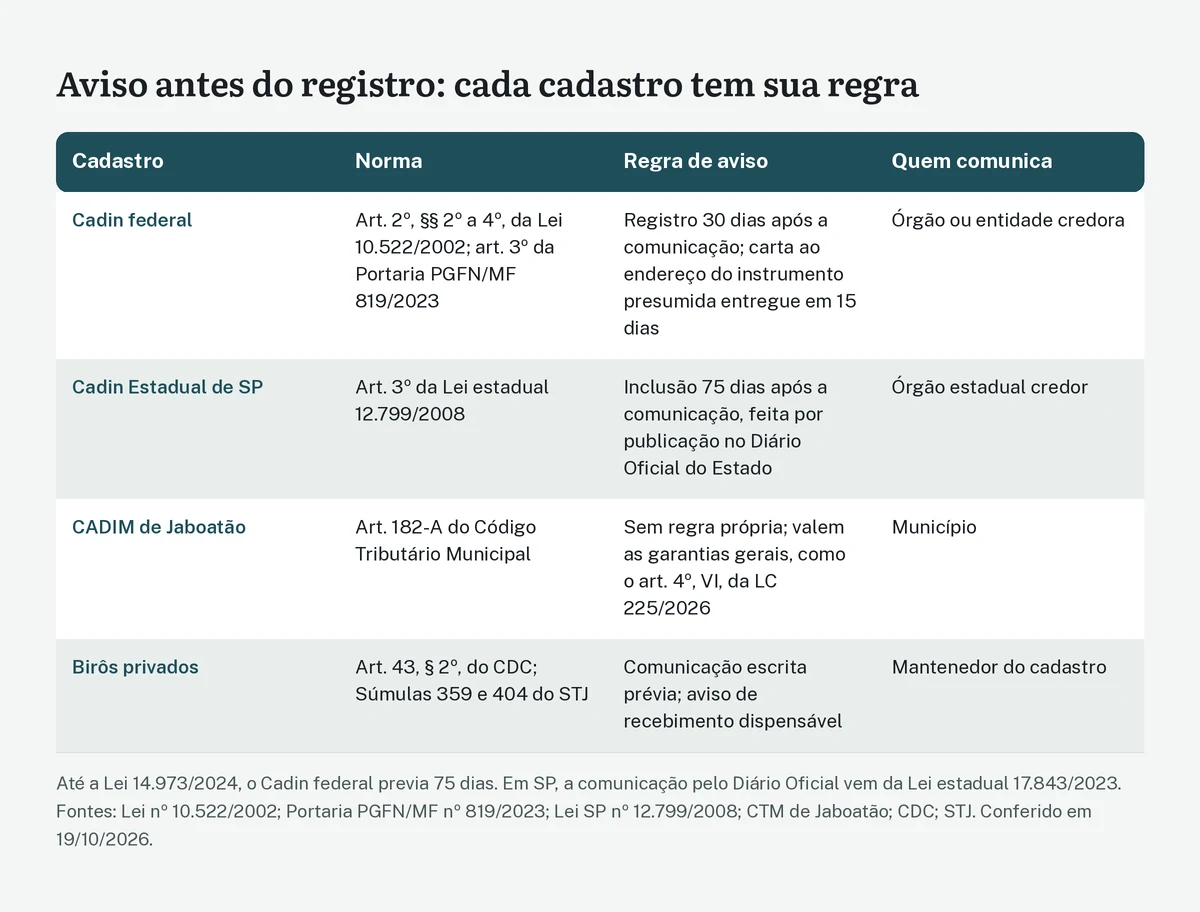
O quadro a seguir resume as diferenças.
| Cadastro | Norma | Regra de aviso | Quem comunica |
|---|---|---|---|
| Cadin federal | Lei 10.522/2002, art. 2º, §§ 2º a 4º; Portaria 819/2023, art. 3º | Inclusão 30 dias após a comunicação (regulamento); carta presumida entregue em 15 dias | Órgão ou entidade credora |
| Cadin Estadual de SP | Lei estadual 12.799/2008, art. 3º | Inclusão 75 dias após a comunicação, por publicação no Diário Oficial | Órgão estadual credor, conforme a lei paulista |
| CADIM de Jaboatão | Art. 182-A do CTM | Sem regra própria; valem as garantias gerais | Município |
| Devedor contumaz | LC 225/2026, arts. 11 e 12 | Notificação prévia e 30 dias para defesa com efeito suspensivo | Administração tributária que instaura o processo |
| Birôs privados | CDC, art. 43, § 2º; Súmulas 359 e 404 do STJ | Comunicação escrita prévia; AR dispensável | Mantenedor do cadastro |
O que fazer se você foi incluído sem notificação
1. Identifique o registro e o credor
Consulte o Cadin no sistema da PGFN (gov.br/cadin), com a conta gov.br, e anote o credor, a referência da pendência e a data da consulta. O passo a passo está em como consultar o Cadin pelo CPF ou CNPJ.
2. Peça ao credor a identificação da pendência e a prova do aviso
A pessoa incluída tem acesso às informações a ela referentes junto ao órgão responsável pelo registro (art. 3º, parágrafo único, da Lei 10.522/2002). Também pode pedir a identificação da irregularidade que motivou o registro; o credor tem até 30 dias para responder, sob pena de suspensão ou baixa (art. 14-A da Portaria 819/2023). No mesmo pedido, solicite a cópia da comunicação prévia, o comprovante de expedição e a data de comunicação registrada no sistema (art. 5º, IV, da Portaria). Para órgãos federais, a Lei de Acesso à Informação oferece um canal adicional; veja como pedir pela Lei de Acesso à Informação.
3. Requeira a exclusão do registro
Se o credor não apresentar a comunicação, ou se ela for irregular, protocole o pedido de exclusão, com fundamento no art. 2º, §§ 2º e 7º, da Lei 10.522/2002 e no art. 3º da Portaria 819/2023. O roteiro do requerimento e os canais de cada credor estão em como sair do Cadin.
4. Avalie a situação da dívida
Paralelamente, verifique se a dívida existe e se é exigível. Se ela não existe, está paga, parcelada ou prescrita, o pedido deve incluir esse fundamento, que é mais forte que a falta de aviso, porque impede um novo registro. Se a dívida é real e a urgência é grande, a regularização pode ser o caminho mais rápido, sem prejuízo de discutir a irregularidade do registro.
5. Se não houver solução, avalie a via judicial
Quando a ausência de comunicação puder ser demonstrada por documentos, como a resposta do credor sem a prova do aviso, o mandado de segurança é uma via possível, no prazo de 120 dias contados da ciência do ato (art. 23 da Lei 12.016/2009). Em registro feito sem aviso, essa ciência costuma ser a data em que a pessoa descobriu o registro, e os pedidos feitos ao credor nos passos 2 e 3 não interrompem o prazo (Súmula 430 do STF). Se essa via interessar, acompanhe a contagem desde a descoberta. Quando a prova for mais complexa ou houver prejuízo a reparar, a ação pelo procedimento comum permite pedir a exclusão com tutela de urgência e a indenização. Veja mandado de segurança para retirar o nome do Cadin e ação judicial contra inscrição indevida no Cadin.
Documentos que ajudam
- comprovante da consulta ao Cadin, com data, hora, credor e referência;
- pedido ao credor de identificação da pendência e de cópia da comunicação, com o protocolo;
- resposta do credor, especialmente se ela não trouxer a prova do envio do aviso;
- comprovantes de endereço da época em que a comunicação deveria ter sido enviada;
- comprovante do endereço informado à Receita Federal ou ao credor, se houver divergência;
- documentos que mostrem a situação da dívida: pagamento, parcelamento, decisão que suspendeu a cobrança;
- prova do prejuízo, como a recusa de crédito ou de contrato motivada pelo registro.
O que os tribunais decidiram
- STJ, Tema 264 (REsp 1.137.497/CE, Primeira Seção, 2010): a mera discussão judicial, sem garantia ou suspensão da exigibilidade, não impede a inclusão. Vinculante.
- STJ, REsp 1.238.650/MG (Primeira Turma, Rel. Min. Benedito Gonçalves, 05/06/2012): a reativação de registro suspenso, após a exclusão do Refis, não exige nova notificação prévia. Persuasivo.
- TRF5, AC 0802213-33.2013.4.05.8400 (4ª Turma, Des. Federal Rogério Fialho Moreira, 11/03/2014): inclusão sem notificação e sem o prazo de 75 dias então vigente; violação ao contraditório e dano moral presumido; valor reduzido de R$ 10.000,00 para R$ 5.000,00. Persuasivo, aplicado à redação anterior da lei.
- TRF5, APELREEX 16230/CE (1ª Turma, Des. Federal Francisco Cavalcanti, 19/05/2011), citada em acórdão do próprio tribunal: CPF usado por terceiro e inclusão sem a comunicação prévia de 75 dias; ilegalidade e dano moral. Persuasivo, aplicado à redação anterior.
- STJ, Súmulas 359 e 404: tratam de cadastros privados de proteção ao crédito e não regulam o Cadin.
Exemplos práticos
Os exemplos são hipotéticos e servem apenas para ilustrar como as regras se aplicam.
A mudança de endereço
Uma arquiteta mudou de cidade e atualizou o endereço na Receita Federal. Meses depois, uma autarquia federal a incluiu no Cadin por uma multa, enviando a comunicação para o endereço antigo, que constava do auto de infração. Pela lei, a carta enviada ao endereço indicado no instrumento que deu origem ao débito se presume entregue em 15 dias. A discussão, aqui, passa por saber se a autarquia tinha meios de conhecer o endereço atualizado e se a presunção deve prevalecer; o resultado depende dos documentos e da análise do caso.
A notificação da dívida ativa
Um empresário alega que nunca recebeu aviso de inclusão no Cadin. O credor é a PGFN, que demonstra ter enviado, pelo sistema eletrônico, a notificação de inscrição em dívida ativa prevista no art. 20-B da Lei 10.522/2002. Como essa notificação atende ao art. 2º, § 4º, a alegação de falta de aviso dificilmente prospera. O caminho é verificar a própria dívida e, se for o caso, negociá-la ou contestá-la.
O parcelamento rescindido
Uma prestadora de serviços teve o registro suspenso enquanto pagava um parcelamento. Após três parcelas em atraso, o parcelamento foi rescindido e o registro voltou a valer. Ela alega que não foi avisada da reativação. Pelo entendimento do REsp 1.238.650/MG, a reativação não exige nova comunicação prévia, pois a comunicação original já havia sido feita.
O registro sem rastro
Um aposentado encontra um registro de um órgão federal e pede a identificação da pendência e a cópia do aviso. Passados 30 dias, o órgão não responde. Pelo art. 14-A da Portaria 819/2023, o registro deve ser suspenso ou baixado. Ele protocola novo pedido, juntando o primeiro, e, persistindo a omissão, avalia o mandado de segurança.
O cadastro paulista
Uma associação sediada em Pernambuco foi incluída no Cadin Estadual de São Paulo por falta de prestação de contas de convênio com o governo paulista. Ela alega que não recebeu carta alguma. Pela lei paulista, porém, a comunicação se faz por publicação no Diário Oficial do Estado, com envio postal ou eletrônico apenas complementar. A análise da regularidade do aviso deve ser feita pela lei paulista, e não pela regra do Cadin federal.
Perguntas frequentes
O governo pode me colocar no Cadin sem avisar?
Não, no Cadin federal. A inclusão depende de comunicação prévia ao devedor, com as informações pertinentes ao débito (art. 2º, § 2º, da Lei 10.522/2002). A notificação da Receita Federal, da PGFN ou da Procuradoria-Geral Federal sobre o débito ou sobre a inscrição em dívida ativa vale como comunicação (§ 4º).
Qual é o prazo entre o aviso e a inclusão?
No Cadin federal, a lei fala em inclusão “em até 30 dias após a comunicação”, e o regulamento diz que o registro “será realizado trinta dias após” o aviso (art. 3º da Portaria 819/2023). Antes da Lei 14.973/2024, o prazo era de 75 dias. Cadastros estaduais podem ter prazos diferentes, como os 75 dias da lei paulista.
A comunicação precisa ter aviso de recebimento?
A Lei 10.522/2002 não exige AR. Ela presume entregue a comunicação postal enviada ao endereço do instrumento que originou o débito 15 dias após a expedição (art. 2º, § 3º). Isso não se confunde com a Súmula 404 do STJ, que trata de cadastros privados. O credor, de todo modo, precisa demonstrar que expediu a comunicação.
Quem tem de provar que houve o aviso?
O credor. A expedição da comunicação e o controle dos prazos são de sua “exclusiva responsabilidade” (art. 3º, § 2º, da Portaria 819/2023), e cada registro deve conter a data da comunicação (art. 5º, IV).
Se não fui notificado, a dívida deixa de existir?
Não. A falta de aviso torna irregular o registro, não a dívida. O credor pode comunicar corretamente e registrar de novo depois do prazo. Por isso, vale verificar também se a dívida existe, se está paga, parcelada ou prescrita.
Meu parcelamento foi cancelado e voltei ao Cadin sem aviso. Isso é permitido?
Segundo o REsp 1.238.650/MG, do STJ, a reativação de um registro antes suspenso não exige nova comunicação prévia. A situação é diferente se o registro original foi feito sem comunicação: nesse caso, o vício continua.
A regra federal vale para o cadastro do meu município?
Não automaticamente. Cadastros municipais seguem a lei local. Em Jaboatão dos Guararapes, por exemplo, o CADIM não tem regra própria de aviso, e o que se aplica são as garantias gerais, como o direito de ser intimado antes de restrições (art. 4º, VI, da LC 225/2026). Registros de municípios no Cadin federal dependem de convênio com a PGFN.
Posso pedir indenização por ter sido incluído sem aviso?
Pode haver direito à indenização, como reconheceu o TRF5 em casos julgados sob a regra antiga de 75 dias. A análise depende do caso: se o registro foi de fato irregular, se houve outras anotações legítimas (Súmula 385 do STJ) e quais foram as consequências. Veja danos morais por inscrição indevida no Cadin.
Conclusão
No Cadin federal, a comunicação prévia é requisito da inclusão. A lei exige que o devedor seja avisado, com todas as informações pertinentes ao débito, e o regulamento fixa a inclusão em 30 dias após o aviso, desde a Lei 14.973/2024 e a Portaria 1.580/2024. A notificação da Receita Federal, da PGFN ou da Procuradoria-Geral Federal sobre o débito ou a inscrição em dívida ativa cumpre essa exigência, e a carta enviada ao endereço do instrumento se presume entregue em 15 dias. Cabe ao credor expedir o aviso, controlar os prazos e registrar a data da comunicação.
O argumento da falta de notificação, porém, tem limites: não alcança a reativação de registro suspenso, perde força quando houve ciência inequívoca e não extingue a dívida. E cada cadastro tem sua regra: o paulista mantém 75 dias e comunica pelo Diário Oficial; o CADIM de Jaboatão não tem regra própria e se apoia nas garantias gerais; os birôs privados seguem o Código de Defesa do Consumidor. Diante de um registro sem aviso, o caminho mais seguro é identificar o cadastro e a lei aplicável, pedir ao credor a prova da comunicação e, conforme a resposta, escolher entre o pedido administrativo, a regularização da dívida e a via judicial, com orientação profissional quando o caso envolver prova complexa ou pedido de reparação.
Leia também
- Inscrição indevida no Cadin: quando ela é ilegal e quais são os direitos do cidadão?
- Cadin federal, estadual e municipal: quais são as diferenças e as regras de cada cadastro
- Mandado de segurança para retirar o nome do Cadin: quando é cabível?
- Processo administrativo: seus direitos, prazos e como recorrer
Mais artigos sobre o tema na página Direito Administrativo.
Fontes
- Lei nº 10.522/2002, texto compilado, arts. 2º, 3º, 6º-A, 8º e 20-B
- Lei nº 10.522/2002, texto com histórico de redações (art. 2º, § 2º, original)
- Portaria PGFN/MF nº 819/2023, arts. 2º-A, 3º e 5º
- Portaria PGFN/MF nº 1.580/2024 (nova redação do art. 3º da Portaria nº 819/2023)
- Portaria PGFN/MF nº 364/2025 (art. 14-A da Portaria nº 819/2023)
- Gov.br: excluir ou suspender nome do Cadin (PGFN)
- Lei Complementar nº 225/2026, arts. 3º, 4º, 11 e 12
- Lei nº 9.784/1999, arts. 26 e 28
- Lei nº 12.016/2009 (mandado de segurança), art. 23
- STF, Súmula 430
- Lei estadual de Pernambuco nº 11.781/2000 (processo administrativo)
- Lei estadual de Pernambuco nº 13.178/2006 (créditos não tributários), art. 3º
- Lei estadual de São Paulo nº 12.799/2008 (Cadin Estadual), art. 3º
- Código Tributário Municipal de Jaboatão dos Guararapes, arts. 182-A e 182-B
- Código Tributário Municipal do Recife, anotado, arts. 163 e 164
- PGFN: Cadin para órgãos e entidades de estados e municípios
- Código de Defesa do Consumidor, art. 43
- Lei nº 12.414/2011, art. 1º, parágrafo único
- STJ, Tema 264 dos recursos repetitivos (REsp 1.137.497/CE)
- STJ, REsp 1.238.650/MG, Primeira Turma
- STJ, Súmula 359
- STJ, Súmula 404
- STJ, Súmula 385
- TRF5, AC 0802213-33.2013.4.05.8400, 4ª Turma (cita a APELREEX 16230/CE)
Informações conferidas nas fontes em 19/10/2026.
Conteúdo informativo e geral. Não substitui a orientação de um advogado sobre o seu caso. Leis e decisões dos tribunais mudam: confira sempre a situação atual.