Atualizado em 29/10/2026.
Quem pesquisa a jurisprudência sobre inscrição indevida no Cadin encontra, lado a lado, decisões de pesos muito diferentes: teses repetitivas que vinculam todos os juízes, acórdãos de turma que apenas orientam, julgados antigos que aplicavam uma redação da lei já alterada e decisões sobre protesto, SPC ou Serasa apresentadas como se tratassem do Cadin. Misturar essas categorias leva a conclusões erradas, tanto para quem pretende discutir um registro quanto para quem avalia um pedido de indenização.
Este guia organiza as principais decisões por tribunal e por tema. Para cada uma, indica o número, o órgão julgador, o relator, a data, o que foi decidido e a força do precedente, com link para a fonte oficial. Ele cobre o Supremo Tribunal Federal (STF), o Superior Tribunal de Justiça (STJ), o Tribunal Regional Federal da 5ª Região (TRF5), que abrange Pernambuco, e decisões do Tribunal de Justiça de Pernambuco (TJPE) e do Tribunal de Justiça do Rio de Janeiro (TJRJ). Os demais tribunais regionais federais não foram pesquisados para este guia e, por isso, não são citados.
Neste artigo
Como ler este guia
Antes das decisões, três chaves de leitura evitam a maior parte dos equívocos.
Vinculante, persuasivo e isolado
O Código de Processo Civil define quais precedentes juízes e tribunais devem observar. Entre eles estão as decisões do STF em controle concentrado de constitucionalidade, como as ações diretas de inconstitucionalidade (art. 927, I), os acórdãos em recursos extraordinário e especial repetitivos, o que inclui os temas de repercussão geral do STF e os temas repetitivos do STJ (art. 927, III), e os enunciados das súmulas do STF em matéria constitucional e do STJ em matéria infraconstitucional (art. 927, IV). Neste guia, essas decisões aparecem como vinculantes.
Os acórdãos de turma do STJ, dos tribunais regionais federais e dos tribunais de justiça são persuasivos: mostram como o tribunal costuma decidir, mas não obrigam outros juízes. Quando uma decisão não tem confirmação em julgados semelhantes, ela é tratada como isolada. Um precedente persuasivo bem fundamentado pode ser muito útil, mas não deve ser apresentado como regra obrigatória.
A lei mudou, e os acórdãos antigos refletem a redação anterior
O prazo de inclusão no Cadin hoje é de “até 30 (trinta) dias após a comunicação ao devedor da existência do débito” (art. 2º, § 2º, da Lei 10.522/2002, na redação da Lei 14.973/2024). Até 2024, a lei dizia que a inclusão se faria “75 (setenta e cinco) dias após a comunicação”. Por isso, acórdãos antigos, especialmente do TRF5, falam em 75 dias. Eles continuam úteis pelo raciocínio, ou seja, a exigência de comunicação prévia e o respeito ao contraditório, mas o prazo numérico aplicável a inclusões atuais é o da redação vigente. A mesma lei criou o art. 6º-A, que torna o registro “fator impeditivo” para os atos do art. 6º, e passou a admitir registros de estados e municípios conveniados, conselhos profissionais e FGTS. Decisões anteriores a 2024 não examinaram essas regras.
Cadin não é SPC, Serasa nem protesto
O Cadin é um cadastro público federal regido pela Lei 10.522/2002. SPC e Serasa são bancos de dados de proteção ao crédito, e o protesto de certidão de dívida ativa é um ato de cartório regido pela Lei 9.492/1997. Os tribunais às vezes tratam essas situações em conjunto, e algumas decisões usam a palavra “Cadin” para cadastros estaduais ou municipais com outra base legal. Ao longo do guia, as decisões que não tratam do Cadin federal são sinalizadas. Elas podem servir de analogia, mas não estabelecem automaticamente o regime do Cadin.
Tabela-resumo
| Tribunal | Decisão | Tema | Força |
|---|---|---|---|
| STF | ADI 1454 | Consulta prévia ao Cadin mantida (2000) | Vinculante, anterior à Lei 14.973/2024 |
| STF | ADIs 1155 e 1178 | Cadin original, Decreto 1.006/1993 | Histórico, sem mérito |
| STF | ADI 5135 | Protesto de CDA é legítimo | Vinculante (protesto, não Cadin) |
| STF | Temas 31 e 732; Súmulas 70, 323 e 547 | Sanções políticas | Vinculantes (não tratam do Cadin) |
| STF | Tema 940 | Ação contra o Estado, não contra o servidor | Vinculante |
| STF | Tema 1184 | Execução fiscal de baixo valor | Vinculante |
| STJ | Tema 264 | Discussão judicial sem garantia não impede a inclusão | Vinculante |
| STJ | Tema 1263 | Seguro garantia, protesto e Cadin | Pendente, sem tese |
| STJ | Tema 1393 | Execução fiscal contra devedor falecido | Repetitivo, trânsito em julgado em 23/10/2026 |
| STJ | Súmulas 227, 385, 54, 362 e 392 | Pessoa jurídica, anotação preexistente, juros, correção, CDA | Vinculantes |
| STJ | REsp 1.370.591/PR e outros da 2ª Turma | Dano moral presumido no Cadin | Persuasivo |
| STJ | AgInt no AREsp 2.913.309/ES e AgInt no REsp 2.239.999/PB | Dívida ativa e execução fiscal exigem prova do dano | Persuasivo |
| TRF5 | 0800289-35.2014.4.05.8308 (PE) e outros | Inscrição indevida e dano moral | Persuasivo |
| TJPE | Acórdãos de 2025 e 2026 | IPTU, protesto de CDA e dano moral | Persuasivo (em geral, protesto) |
| TJRJ | 0027072-31.2017.8.19.0011 | IPTU de imóvel alheio e protesto | Persuasivo (protesto) |
Supremo Tribunal Federal
Não foi localizada decisão do STF que qualifique o Cadin como “sanção política” ou declare o cadastro inconstitucional no mérito. Houve apenas suspensões cautelares de dispositivos do decreto original (ADIs 1155 e 1178) e do art. 7º da medida provisória de 1996 (ADI 1454), depois julgadas prejudicadas nessas partes. Suas decisões relevantes são de três tipos: as que examinaram o próprio Cadin, as que tratam de outros meios de cobrança e as que definem regras gerais de responsabilidade e de execução fiscal.
ADIs 1155 e 1178: o Cadin original
O primeiro Cadin foi criado por decreto. Nas ADIs 1155 e 1178, que tiveram como relator originário o Ministro Marco Aurélio, o Plenário suspendeu, em 15/02/1995, a eficácia dos arts. 4º, 5º, 6º e 7º do Decreto 1.006/1993. Em 20/08/2001, o Ministro Carlos Velloso, então relator, julgou as duas ações prejudicadas em decisão monocrática, porque o decreto havia sido substituído pelas medidas provisórias seguintes. Não houve julgamento de mérito.
Comentário: as ações têm valor histórico. Mostram que a discussão sobre os efeitos do cadastro é antiga, mas não fixam tese aplicável ao Cadin atual.
ADI 1454: a consulta prévia foi mantida
A ADI 1454, relatada pela Ministra Ellen Gracie, impugnou as medidas provisórias que regularam o Cadin a partir de 1996 e depois foi aditada para alcançar a Lei 10.522/2002. A trajetória teve três momentos:
- em 19/06/1996, o Plenário deferiu em parte a liminar, suspendendo apenas o art. 7º da medida provisória então vigente;
- em 15/06/2000, o Plenário, por maioria, julgou improcedente a ação quanto ao art. 6º, que trata da consulta prévia obrigatória, vencidos os Ministros Marco Aurélio e Carlos Velloso;
- em 20/06/2007, por unanimidade, julgou a ação prejudicada quanto ao art. 7º, porque o texto impugnado não foi mantido na lei de conversão.
Segundo a ementa, a criação do cadastro e “a simples obrigatoriedade de sua prévia consulta” não representavam, “por si só, impedimento à celebração dos atos previstos no art. 6º”.
Comentário: é decisão de controle concentrado, vinculante quanto ao que decidiu sobre o art. 6º. Duas cautelas são necessárias. Primeiro, ela é anterior à Lei 14.973/2024, que criou o art. 6º-A e passou a qualificar o registro como “fator impeditivo”; a constitucionalidade desse novo dispositivo não foi examinada ali. Segundo, a decisão não autoriza dizer que o STF considera o Cadin “sanção política”: ela fez o contrário, manteve a consulta.
ADI 5135: o protesto de CDA é legítimo
Na ADI 5135, relatada pelo Ministro Luís Roberto Barroso e julgada em 09/11/2016, o Plenário fixou a tese: “O protesto das Certidões de Dívida Ativa constitui mecanismo constitucional e legítimo, por não restringir de forma desproporcional quaisquer direitos fundamentais garantidos aos contribuintes e, assim, não constituir sanção política”. Ficaram vencidos os Ministros Fachin, Marco Aurélio e Lewandowski.
Comentário: a decisão trata do protesto, não do Cadin. É citada aqui porque é o exemplo mais claro de como o STF avalia meios indiretos de cobrança. O protesto, por si, é legítimo; o que pode ser ilegal é o protesto indevido em um caso concreto.
Sanções políticas: Súmulas 70, 323 e 547 e Temas 31 e 732
O STF considera inadmissíveis os meios indiretos e desproporcionais de forçar o pagamento de tributos, as chamadas sanções políticas:
- Súmula 70: “É inadmissível a interdição de estabelecimento como meio coercitivo para cobrança de tributo.”
- Súmula 323: “É inadmissível a apreensão de mercadorias como meio coercitivo para pagamento de tributos.”
- Súmula 547: “Não é lícito à autoridade proibir que o contribuinte em débito adquira estampilhas, despache mercadorias nas alfândegas e exerça suas atividades profissionais.”
- Tema 31 da repercussão geral (RE 565.048/RS, Rel. Min. Marco Aurélio, mérito julgado em 29/05/2014): é inconstitucional exigir fiança ou garantia como condição para impressão de notas fiscais de contribuintes com débitos tributários.
- Tema 732 da repercussão geral (RE 647.885, Rel. Min. Edson Fachin, sessão virtual de 17 a 24/04/2020): é inconstitucional a suspensão, por conselho de fiscalização profissional, do exercício laboral de seus inscritos por inadimplência de anuidades.
Comentário: são precedentes vinculantes, mas nenhum deles trata do Cadin. Eles delimitam o que o Estado não pode fazer para cobrar e ajudam a interpretar o alcance das restrições do cadastro. O Tema 732 é especialmente útil desde que o Cadin passou a receber registros de conselhos profissionais (art. 2º, IV, da Lei 10.522/2002): o registro produz os efeitos do art. 6º, mas não autoriza suspender o exercício da profissão. O alcance das restrições está em restrições do Cadin.
Tema 940: a ação é contra o Estado
No Tema 940 da repercussão geral (RE 1.027.633/SP, Rel. Min. Marco Aurélio, julgado em 14/08/2019), o STF fixou que “a ação por danos causados por agente público deve ser ajuizada contra o Estado ou a pessoa jurídica de direito privado prestadora de serviço público, sendo parte ilegítima para a ação o autor do ato, assegurado o direito de regresso contra o responsável nos casos de dolo ou culpa”.
Comentário: vinculante. Quem pretende indenização por inscrição indevida no Cadin deve processar o ente credor responsável pelo registro, e não o servidor que o lançou. A responsabilidade é objetiva, com base no art. 37, § 6º, da Constituição.
Tema 1184: execução fiscal de baixo valor
No Tema 1184 da repercussão geral (RE 1.355.208/SC, Rel. Min. Cármen Lúcia, julgado em 19/12/2023, com embargos de declaração julgados em abril de 2024), o STF afirmou que é legítima a extinção de execução fiscal de baixo valor por falta de interesse de agir e que o ajuizamento depende de tentativa prévia de conciliação ou solução administrativa e de protesto do título, salvo por motivo de eficiência administrativa. Os embargos esclareceram que a tese se aplica somente às execuções fiscais de baixo valor.
Comentário: vinculante. A ligação com o Cadin veio depois, no plano administrativo do Judiciário: a Resolução CNJ 547/2024, editada a partir do tema, passou a admitir, pela Resolução 617/2025, que a inclusão do crédito inscrito em dívida ativa no Cadin dispense o protesto prévio (art. 3º, parágrafo único, IV). Ou seja, pela resolução do CNJ, a inclusão do crédito no Cadin passou a dispensar o protesto prévio ao ajuizamento da execução fiscal; segundo o próprio CNJ, as condições de ajuizamento da Resolução 547/2024 valem para as execuções fiscais em geral, e não apenas para as de baixo valor.
Superior Tribunal de Justiça
O STJ concentra a maior parte das decisões sobre o Cadin. Há duas grandes linhas: a que trata de quando o registro pode ser feito ou mantido e a que trata da indenização por registro indevido.
Tema 264: discutir a dívida não basta
O precedente central é o Tema 264 dos recursos repetitivos (REsp 1.137.497/CE, Rel. Min. Luiz Fux, Primeira Seção, julgado em 14/04/2010, com trânsito em julgado em 08/06/2010). O caso veio do TRF5. A tese: “A mera discussão judicial da dívida, sem garantia idônea ou suspensão da exigibilidade do crédito, nos termos do art. 151 do CTN, não obsta a inclusão do nome do devedor no CADIN”. A ementa lembra que o art. 7º da Lei 10.522/2002 condiciona a suspensão do registro a ação com “garantia idônea e suficiente ao Juízo” ou à suspensão da exigibilidade do crédito. A Corte Especial reafirmou a orientação no REsp 1.049.974/SP, em 02/06/2010.
Comentário: vinculante e vigente. Ele supera julgados anteriores que diziam ser inviável a inscrição enquanto a dívida fosse discutida em juízo, como o REsp 575.872/PB, de 2007, que não deve ser apresentado como orientação atual. Na prática, o Tema 264 significa que a ação judicial só protege do Cadin quando acompanhada de garantia ou de decisão que suspenda a exigibilidade.
Tema 1263: seguro garantia, protesto e Cadin (pendente)
O STJ afetou ao rito dos repetitivos a questão de “definir se a oferta de seguro garantia tem o efeito de obstar o encaminhamento do título a protesto e a inscrição do débito tributário no […] CADIN” (Tema 1263, Rel. Min. Afrânio Vilela; afetação em 04/06/2024, com novos recursos afetados em 03/03/2026). Há suspensão nacional dos recursos especiais e agravos sobre a matéria.
Comentário: o tema está pendente e não tem tese. Não há como afirmar o resultado. Quem discute o efeito da oferta de seguro garantia sobre o Cadin deve acompanhar o julgamento. A aceitação do seguro pelo credor em execução fiscal é outra situação: desde a Lei Complementar 236/2026, suspende a exigibilidade do crédito tributário (art. 151, X, do Código Tributário Nacional).
Pedido administrativo, execução suspensa e mandado de segurança
Outras decisões de turma completam o quadro da suspensão do registro:
- REsp 1.389.892/SP (Rel. Min. Herman Benjamin, Segunda Turma, julgado em 27/08/2013): o pedido administrativo de cancelamento de débito já inscrito em dívida ativa não suspende a exigibilidade e não impede a manutenção do nome do devedor no Cadin.
- REsp 977.704/SP (Rel. para acórdão Min. Luiz Fux, Primeira Turma, julgado em 02/12/2008): a execução fiscal suspensa não autoriza, por si só, a retirada do Cadin.
- REsp 1.161.823/CE (Rel. Min. Eliana Calmon, Segunda Turma, julgado em 15/06/2010): o ajuizamento de ação importa renúncia à instância administrativa (art. 38, parágrafo único, da Lei 6.830/1980); com isso, a impugnação administrativa deixa de suspender a exigibilidade, e ficam inviáveis a certidão positiva com efeito de negativa e a retirada do Cadin.
- REsp 948.580/RJ (Rel. Min. Luiz Fux, Primeira Turma, julgado em 06/10/2009): mandado de segurança para impedir a inscrição no Cadin, com pedido idêntico a tutela antecipada já indeferida em ação ordinária, esbarra na coisa julgada.
- REsp 1.470.947/SC (Rel. Min. Mauro Campbell Marques, Segunda Turma, julgado em 11/11/2014): foi mantida a exclusão do Cadin com base no art. 7º, porque havia penhora suficiente e incerteza quanto aos créditos; o STJ não reexaminou os fatos (Súmula 7).
Comentário: são persuasivos, mas seguem a lógica do Tema 264. A estratégia processual importa: escolher entre a via administrativa e a judicial, oferecer garantia e evitar pedidos repetidos pode definir se o registro será ou não suspenso. O tema está em mandado de segurança contra o Cadin.
Reativação do registro e responsabilidade pela baixa
- REsp 1.238.650/MG (Rel. Min. Benedito Gonçalves, Primeira Turma, julgado em 05/06/2012): quando o contribuinte é excluído de programa de parcelamento, a reativação da inscrição antes suspensa não exige nova notificação prévia.
- REsp 978.031/RS (Rel. Min. Denise Arruda, Primeira Turma, julgado em 23/04/2009): deferido o parcelamento, a exigibilidade fica suspensa e o credor deveria ter excluído a empresa do cadastro; a manutenção gerou dano moral. O acórdão afirmou que “a responsabilidade pela exclusão do nome do devedor adimplente do CADIN é dos órgãos ou entidades credoras”, e não do gestor do sistema, que na época era o Banco Central.
Comentário: o primeiro julgado limita o argumento da falta de notificação quando há apenas reativação de registro suspenso. O segundo continua atual em seu núcleo, porque a lei e a Portaria PGFN/MF 819/2023 mantêm a responsabilidade do credor pelo registro (art. 2º, § 4º, da Portaria), embora hoje a gestão do sistema seja da PGFN.
Dano moral presumido na inscrição indevida no Cadin
A Segunda Turma do STJ tem uma linha consistente que reconhece dano moral presumido (in re ipsa) na inscrição ou manutenção indevida no Cadin. Os principais julgados:
- REsp 639.969/PE (Rel. Min. Eliana Calmon, julgado em 08/11/2005): “Inscrição indevida no CADIN – dano moral presumido”. Valor reduzido para R$ 5.000,00. O caso veio de Pernambuco.
- AgRg no REsp 690.230/PE (Rel. Min. Eliana Calmon, julgado em 08/11/2005): mesma orientação, com valor reduzido para R$ 5.000,00.
- REsp 915.593/RS (Rel. Min. Castro Meira, julgado em 10/04/2007): “É indenizável por dano moral a simples circunstância de inscrição indevida em cadastro de inadimplentes”; o processo voltou à origem para fixar o valor.
- REsp 1.155.726/SC (Rel. Min. Eliana Calmon, julgado em 04/03/2010): dano presumido por inscrição indevida no Cadin, com manutenção do valor de R$ 4.180,00.
- AgRg no REsp 1.256.420/RS (Rel. Min. Herman Benjamin, julgado em 20/09/2011): a manutenção no Cadin contra tutela antecipada que mandava excluir o registro também gera dano moral.
- AgRg no AREsp 12.223/PR (Rel. Min. Humberto Martins, julgado em 20/09/2011): pessoa jurídica inscrita indevidamente no Cadin, com dano reconhecido na origem e juros de mora desde o evento danoso (Súmula 54).
- REsp 1.370.591/PR (Rel. Min. Herman Benjamin, julgado em 06/06/2013): manutenção no Cadin após o pagamento da dívida ativa; a indenização é cabível “com base na simples prova de que houve inscrição, ou manutenção, indevida de registro”, sendo “desnecessária a demonstração de efetivo prejuízo”. Valor mantido em R$ 5.000,00.
- AgRg no AREsp 416.891/ES (Rel. Min. Og Fernandes, julgado em 20/02/2014): lançamento indevido no Cadin ligado ao FCVS, com dano moral e manutenção do valor fixado na origem.
- AgRg no AREsp 854.967/SP (Rel. Min. Humberto Martins, julgado em 15/03/2016): responsabilidade civil do Estado por inscrição indevida no Cadin, com dano configurado.
- REsp 1.790.577/SP (Rel. Min. Herman Benjamin, julgado em 23/04/2019): multa de trânsito anulada e inscrição indevida no Cadin; o tribunal de origem reduziu o valor de R$ 10.000,00 para R$ 3.000,00, e o STJ manteve.
Comentário: é a orientação mais favorável a quem foi inscrito indevidamente no Cadin, mas é persuasiva, não vinculante: não há tema repetitivo nem súmula específica sobre dano moral no Cadin. Os valores mantidos pelo STJ refletem, em grande parte, a Súmula 7, que impede o tribunal de reexaminar provas; o STJ só revisa o valor quando ele é irrisório ou exorbitante. Esses números ilustram casos concretos e não são tabela. Valores e critérios estão em valor da indenização por inscrição indevida no Cadin.
Os limites: quando o STJ nega a indenização
A mesma jurisprudência traz limites importantes:
- AgRg no AREsp 779.661/RS (Rel. Min. Herman Benjamin, Segunda Turma, julgado em 19/11/2015): a Súmula 385 foi aplicada ao Cadin porque havia outros débitos vencidos e não pagos, vinculados ao mesmo CNPJ, também inscritos no cadastro. Dano moral afastado.
- REsp 1.306.407/RS (Rel. Min. Gurgel de Faria, Primeira Turma, julgado em 27/10/2016): “A inscrição regular do responsável tributário no cadastro de inadimplentes, por não se qualificar como ato ilícito, não ocasiona dano moral indenizável”.
- AgInt no AREsp 1.382.087/SP (Rel. Min. Francisco Falcão, Segunda Turma, julgado em 04/06/2019): dano afastado porque o próprio contribuinte errou ao preencher a guia de pagamento.
- AgInt no AREsp 1.206.474/SP (Rel. Min. Francisco Falcão, Segunda Turma, julgado em 12/06/2018): inclusão no Cadin por sanções do Tribunal de Contas; a origem negou o dano, tratando a situação como aborrecimento, e o STJ manteve.
Comentário: a presunção do dano não dispensa a prova de que o registro era indevido. Se o registro era regular, se havia outras anotações legítimas ou se o próprio interessado deu causa ao problema, a indenização tende a ser negada.
A divergência: dívida ativa e execução fiscal não são o mesmo que Cadin
O ponto mais delicado da jurisprudência atual é a diferença entre a inscrição indevida no Cadin e a simples inscrição em dívida ativa ou o ajuizamento de execução fiscal indevida.
- REsp 1.139.492/PB (Rel. Min. Mauro Campbell Marques, Segunda Turma, julgado em 08/02/2011): afirmou que a execução fiscal para cobrar valor já quitado ou débito cuja inexistência deveria ser conhecida pela Fazenda “por si só faz presumir a ocorrência de dano moral”.
- REsp 1.696.393/RS (Rel. Min. Herman Benjamin, Segunda Turma, julgado em 21/11/2017): inscrição em dívida ativa e execução fiscal contra coisa julgada favorável ao contribuinte foram consideradas exercício temerário do direito de ação, com dano configurado.
- AgInt no AREsp 2.107.835/SC (Rel. Min. Herman Benjamin, Segunda Turma, julgado em 28/11/2022): manteve decisão segundo a qual o dano por inscrição indevida em dívida ativa precisa ser comprovado, porque não se trata de dano in re ipsa, “como ocorre com a inscrição ou manutenção indevida em cadastro de devedores”.
- AgInt no AREsp 2.913.309/ES (Rel. Min. Marco Aurélio Bellizze, Segunda Turma, julgado em 24/06/2026): “O ajuizamento de execução fiscal e a inscrição em dívida ativa não geram, per se, dano moral in re ipsa, impondo-se a comprovação do prejuízo”.
- AgInt no REsp 2.239.999/PB (Rel. Min. Paulo Sérgio Domingues, Primeira Turma, julgado em 31/08/2026): “A inscrição indevida em dívida ativa e o ajuizamento de execução fiscal não configuram, por si, dano moral presumido, exigindo prova de abalo concreto que ultrapasse meros dissabores administrativos”.
Comentário: os dois julgados de 2026, um de cada turma de direito público, indicam a orientação atual do STJ para dívida ativa e execução fiscal: é preciso provar o abalo. Os precedentes de 2011 e de 2017 (este último num caso de cobrança contra coisa julgada favorável ao contribuinte) não refletem a orientação mais recente. A própria decisão de 2022 faz a distinção que interessa: o dano presumido continua associado à inscrição ou manutenção indevida em cadastro de devedores, como o Cadin. Na prática, quem sofreu cobrança indevida deve verificar se houve, além da dívida ativa ou da execução, um registro no Cadin, e reunir provas do prejuízo de todo modo.
Protesto de CDA: decisões que não tratam do Cadin
As decisões abaixo envolvem protesto de certidão de dívida ativa. Elas não estabelecem o regime do Cadin e são citadas para distinguir.
- Tema 777 dos repetitivos (REsp 1.686.659/SP, Rel. Min. Herman Benjamin, Primeira Seção, julgado em 28/11/2018): a Fazenda pode protestar a CDA, na forma do art. 1º, parágrafo único, da Lei 9.492/1997. Vinculante.
- REsp 1.093.601/RJ (Rel. Min. Eliana Calmon, Segunda Turma, julgado em 18/11/2008): disse que o protesto de CDA era “desnecessário e inócuo” e não gerava dano in re ipsa. A premissa foi superada pelo Tema 777 e pela ADI 5135; serve apenas como registro histórico.
- AgInt no AREsp 1.620.766/SP (Rel. Min. Assusete Magalhães, Segunda Turma, julgado em 16/11/2020): protesto indevido por taxa municipal, com retirada do “CADIN ESTADUAL”, Serasa e SCPC; o dano de R$ 5.000,00 foi mantido. Atenção: o “Cadin estadual” mencionado é um cadastro do estado, distinto do Cadin federal da Lei 10.522/2002.
- AgInt no AREsp 923.244/SP (Rel. Min. Napoleão Nunes Maia Filho, Primeira Turma, julgado em 29/04/2019): CDA protestada e depois cancelada pelo município, com indenização de R$ 10.000,00 mantida.
- AgInt no REsp 1.906.628/ES (Rel. Min. Herman Benjamin, Segunda Turma, julgado em 16/08/2021) e AgInt no AREsp 1.939.109/RS (Rel. Min. Francisco Falcão, Segunda Turma, julgado em 16/05/2022): casos em que a origem exigiu prova do dano à pessoa jurídica; o STJ não fixou tese de mérito.
- REsp 1.059.663/MS (Rel. Min. Nancy Andrighi, Terceira Turma, julgado em 02/12/2008): relação privada; afirmou o dano in re ipsa no protesto indevido e na inscrição irregular em cadastros de inadimplentes, ainda que a prejudicada seja pessoa jurídica. É citado pelo TJPE ao tratar de protesto de CDA, mas não é precedente sobre o Cadin.
Comentário: no STJ, as decisões recentes sobre dano por protesto indevido de CDA esbarram na Súmula 7 e não fixam tese. Os tribunais estaduais, como se verá, presumem o dano no protesto indevido. As diferenças entre os instrumentos estão em Cadin, protesto, SPC e Serasa.
Tema 1026: cadastros privados na execução fiscal
No Tema 1026 dos repetitivos (REsp 1.814.310/RS e outros, Rel. Min. Og Fernandes, Primeira Seção, julgados em 24/02/2021), o STJ fixou que o art. 782, § 3º, do Código de Processo Civil se aplica às execuções fiscais, e o juiz deve deferir a inclusão do executado em cadastros de inadimplentes, preferencialmente pelo SerasaJud, salvo dúvida razoável sobre o crédito. Vinculante, mas trata de cadastros privados de proteção ao crédito acionados no processo, não do Cadin.
Tema 1393: execução contra devedor falecido
No Tema 1393 (REsp 2.237.254/SC e REsp 2.227.141/SC, Rel. Min. Maria Thereza de Assis Moura, Primeira Seção, julgados em 20/08/2026, acórdãos publicados em 28/08/2026), o STJ fixou que “o redirecionamento da execução fiscal contra o espólio ou os sucessores só é admitido quando o falecimento do contribuinte ocorrer depois de ele ter sido devidamente citado nos respectivos autos”; se o óbito é anterior à citação, a execução deve ser extinta. Na data deste guia, a página oficial não registrava o trânsito em julgado.
Comentário: o tema não trata do Cadin, mas reforça um ponto útil para quem discute registros ligados a dívidas de pessoa falecida: a correta identificação do devedor é requisito da inscrição em dívida ativa e da CDA (art. 2º, §§ 5º, I, e 6º, da Lei 6.830/1980). A questão está em IPTU de proprietário falecido.
Súmulas do STJ mais usadas nesses casos
- Súmula 227: “A pessoa jurídica pode sofrer dano moral.” Base para os pedidos de empresas, tratados em Cadin indevido de pessoa jurídica.
- Súmula 385: “Da anotação irregular em cadastro de proteção ao crédito, não cabe indenização por dano moral, quando preexistente legítima inscrição, ressalvado o direito ao cancelamento.” Embora redigida para cadastros de proteção ao crédito, foi aplicada ao Cadin no AgRg no AREsp 779.661/RS.
- Súmula 54: “Os juros moratórios fluem a partir do evento danoso, em caso de responsabilidade extracontratual.” Aplicada contra a Fazenda em caso de Cadin (AgRg no AREsp 12.223/PR).
- Súmula 362: “A correção monetária do valor da indenização do dano moral incide desde a data do arbitramento.”
- Súmula 392: “A Fazenda Pública pode substituir a certidão de dívida ativa (CDA) até a prolação da sentença de embargos, quando se tratar de correção de erro material ou formal, vedada a modificação do sujeito passivo da execução.” Relevante quando a cobrança foi dirigida à pessoa errada.
Comentário: as súmulas são de observância obrigatória (art. 927, IV, do Código de Processo Civil). A Súmula 359, sobre a notificação pelo mantenedor de cadastro privado, não se aplica ao Cadin, cuja regra de comunicação prévia é o art. 2º, § 2º, da Lei 10.522/2002.
Outras decisões úteis
- CC 56.667/SP (Rel. Min. Teori Zavascki, Primeira Seção, julgado em 26/04/2006): a ação contra a União por inclusão indevida no Cadin é de competência da Justiça Federal.
- RMS 53.989/SE (Rel. Min. Gurgel de Faria, Primeira Turma, julgado em 17/04/2018): o enquadramento de contribuinte de ICMS como “inapto” foi considerado sanção política, com base no Tema 31 do STF. Não trata do Cadin, mas mostra que o STJ aplica o conceito a situações concretas de restrição desproporcional.
- Súmula 615: “Não pode ocorrer ou permanecer a inscrição do município em cadastros restritivos fundada em irregularidades na gestão anterior quando, na gestão sucessora, são tomadas as providências cabíveis à reparação dos danos eventualmente cometidos.” O enunciado fala em cadastros restritivos em geral, sem nomear o Cadin, e se dirige a municípios.
Tribunal Regional Federal da 5ª Região
O TRF5 julga as causas contra a União e as entidades federais em Pernambuco, Alagoas, Ceará, Paraíba, Rio Grande do Norte e Sergipe. Como a maior parte dos registros no Cadin é feita por órgãos federais, é nesse tribunal que costumam chegar os casos de quem vive em Pernambuco. Os acórdãos abaixo foram lidos no inteiro teor oficial; alguns arquivos trazem apenas a data do documento, indicada como tal.
A regra antiga dos 75 dias
Vários acórdãos do TRF5 afirmam que a inclusão no Cadin exigia notificação do devedor e o decurso de 75 dias. Era o que dizia o art. 2º, § 2º, da Lei 10.522/2002 até a Lei 14.973/2024. Hoje, a inclusão ocorre “em até 30 (trinta) dias após a comunicação”. O fundamento desses julgados, ou seja, a nulidade da inclusão sem comunicação prévia e a violação ao contraditório, continua relevante; o número de dias, não. A discussão atual sobre a comunicação está em Cadin sem notificação prévia.
Os acórdãos
- PJe 0800289-35.2014.4.05.8308 (Pernambuco), 4ª Turma, Rel. Des. Federal Lázaro Guimarães; apelação julgada em 17/03/2015 e embargos de declaração na apelação julgados em 07/04/2015. Taxa de ocupação de imóvel no Pina, no Recife, cobrada de quem nunca foi proprietário. O órgão de patrimônio pediu em 2009 o cancelamento da inscrição em dívida ativa, mas a cobrança foi mantida, com execução fiscal e registro no Cadin. A sentença declarou inexistente o débito e fixou dano moral de R$ 10.000,00, com juros desde o evento danoso (Súmula 54) e correção desde a sentença (Súmula 362). O acórdão registrou que o dano por inscrição indevida no Cadin “é considerado in re ipsa”. Persuasivo.
- AC 0802213-33.2013.4.05.8400 (Rio Grande do Norte), 4ª Turma, Rel. Des. Federal Rogério Fialho Moreira, julgado em 11/03/2014. Inscrição de empresa no Cadin por uma fundação pública federal sem a notificação e sem o prazo de 75 dias então previsto. O tribunal reconheceu violação ao contraditório e à ampla defesa, responsabilidade objetiva e dano presumido, reduzindo a indenização de R$ 10.000,00 para R$ 5.000,00. Persuasivo.
- PJe 0801777-42.2015.4.05.8000 (Alagoas), 1ª Turma, Rel. Des. Federal Élio Siqueira, documento datado de 14/06/2016. Imposto de renda lançado com base em declaração que o autor comprovadamente não apresentou, com inscrição indevida no Cadin. O tribunal fixou R$ 5.000,00 por dano moral presumido. Persuasivo.
- PJe 0804158-64.2013.4.05.8300 (Pernambuco), 1ª Turma, Rel. Des. Federal Manoel de Oliveira Erhardt, documento datado de 18/01/2016. Execução fiscal de imposto de renda inexistente, já retido na fonte. O acórdão não trata de dano presumido por inscrição no Cadin: exige a ocorrência de “fortes constrangimentos” para o dano moral, apoia-se na cobrança judicial indevida, com citação na residência do autor, e apenas menciona a “praxe” da Fazenda Nacional de inscrever devedores no Cadin. Indenização de R$ 10.000,00. Persuasivo; a leitura deve considerar a orientação de 2026 do STJ, que exige prova do abalo em execução fiscal indevida.
- PJe 0801497-62.2015.4.05.8100 (Ceará), 1ª Turma, Rel. Des. Federal Élio Siqueira Filho, documento datado de 31/03/2017. Houve demora em retirar o nome do Cadin após pagamento por acordo com a Caixa Econômica Federal, mas o autor tinha outras restrições. A Súmula 385 foi aplicada, e o dano moral foi negado. Persuasivo e importante como contraponto.
Precedentes citados nesses acórdãos
Os julgados a seguir foram verificados apenas como citação dentro dos acórdãos acima. Por isso, são mencionados com os dados transcritos, sem detalhes adicionais:
- AC 526357/CE, Rel. Des. Federal José Maria Lucena, 1ª Turma, julgada em 24/04/2014, citada no PJe 0800289-35.2014.4.05.8308: execução fiscal ajuizada com parcelamento em vigor, com dano reconhecido e reduzido de R$ 30.000,00 para R$ 10.000,00.
- AC 534530/CE, Rel. Des. Federal Margarida Cantarelli, 4ª Turma, julgada em 31/01/2012, citada na AC 0802213-33.2013.4.05.8400: inscrição no Cadin após o pagamento, com indenização de R$ 5.000,00 mantida.
- APELREEX 16230/CE, Rel. Des. Federal Francisco Cavalcanti, 1ª Turma, julgada em 19/05/2011, citada na AC 0802213-33.2013.4.05.8400: CPF usado por terceiro e inscrição no Cadin sem a comunicação prévia então exigida, com reconhecimento da ilegalidade e do dano moral.
- AC 417978/RN, Rel. Des. Federal José Maria Lucena, 1ª Turma, DJe de 16/09/2010, citada no PJe 0801777-42.2015.4.05.8000: declaração de imposto de renda fraudulenta e inscrição em dívida ativa, com R$ 2.600,00 mantidos.
Comentário geral: o TRF5 acompanha a linha da Segunda Turma do STJ e presume o dano na inscrição indevida no Cadin, com valores que, nos casos lidos, variaram conforme as circunstâncias, e aplica a Súmula 385 quando há restrições anteriores legítimas. Os julgados são persuasivos e, em boa parte, anteriores à Lei 14.973/2024.
Tribunais estaduais
Os tribunais de justiça julgam as causas contra estados e municípios. A maior parte das decisões estaduais encontradas trata de IPTU, ISS ou IPVA, com inscrição em dívida ativa e protesto de CDA, e não do Cadin federal. Elas são úteis para entender como esses tribunais tratam a cobrança indevida, mas não devem ser lidas como decisões sobre o Cadin, salvo quando o próprio acórdão indica o registro, e mesmo assim é preciso verificar a qual cadastro ele se refere.
Tribunal de Justiça de Pernambuco
As decisões abaixo foram consultadas na base de jurisprudência do TJPE. Em alguns registros, o relator indicado no sistema difere do magistrado que assinou o voto, e os dois são informados.
- Apelação/Remessa Necessária 0110139-45.2024.8.17.2001 (Recife), 3ª Câmara de Direito Público, julgada em 08/09/2026; relator no sistema Carlos Frederico Gonçalves de Moraes, voto assinado pelo Des. Waldemir Tavares de Albuquerque Filho. IPTU cobrado pelo Município do Recife de pessoa jurídica sem propriedade nem posse; CDAs declaradas ineficazes e protestos cancelados. O tribunal reconheceu que o protesto e a negativação indevidos de pessoa jurídica configuram dano in re ipsa e manteve R$ 10.000,00. Trata de protesto e negativação, não do Cadin.
- Apelação/Remessa Necessária 0027023-20.2019.8.17.2001 (Recife), 4ª Câmara de Direito Público, Rel. Des. André Oliveira da Silva Guimarães, julgada em 20/08/2026. Erro grosseiro no cadastro imobiliário, com imóveis atribuídos a pessoa que sequer era nascida à época do registro e protesto de CDA de IPTU. Indenização de R$ 20.000,00 mantida. Trata de protesto.
- Apelação Cível 0080426-25.2024.8.17.2001 (Recife), 2ª Câmara de Direito Público, Rel. Des. José Ivo de Paula Guimarães, julgada em 27/07/2026. IPTU lançado em nome de ex-proprietários, com inscrição indevida em dívida ativa e protesto. O tribunal afirmou que “a inscrição indevida em dívida ativa e o protesto irregular configuram dano moral in re ipsa” e que a falta de atualização do cadastro imobiliário não afasta a responsabilidade do Município. A sentença que negava o dano foi reformada, com indenização de R$ 5.000,00. Atenção: a presunção do dano pela simples inscrição em dívida ativa diverge da orientação de 2026 do STJ.
- Apelação Cível 0005249-85.2024.8.17.2670 (Gravatá), 1ª Câmara Regional de Caruaru, 2ª Turma, julgada em 27/08/2026, relator em substituição Des. Evanildo Coelho de Araújo Filho. IPTU pago no vencimento com o boleto do Município em banco não credenciado, seguido de protesto da CDA. O acórdão afirma o dano in re ipsa no protesto indevido com base na Súmula 131 do TJPE (Órgão Especial, 24/04/2017): “O protesto indevido de título de crédito gera dano moral in re ipsa”, aplicada por analogia ao protesto de CDA. Trata de protesto.
- Apelação Cível 0007412-31.2024.8.17.2640 (Garanhuns), Núcleo 4.0 R2G, 1ª Turma, julgada em 25/07/2026; relator no sistema Alexandre Freire Pimentel, voto do Des. Ruy Trezena Patu Júnior. ISS lançado com notificação apenas por aplicativo de mensagens; lançamento nulo. O protesto de CDA nula foi considerado ato ilícito com dano presumido, e a indenização de R$ 5.000,00 foi mantida. Trata de protesto.
- Apelação Cível 0002254-73.2017.8.17.2370 (Cabo de Santo Agostinho), 4ª Câmara de Direito Público, Rel. Des. André Oliveira da Silva Guimarães, julgada em 25/08/2026. IPTU cobrado de condomínio sobre área comum, que é parte ilegítima, com “inscrição em cadastro de inadimplentes (CADIN)”. Dano da pessoa jurídica (Súmula 227 do STJ), com R$ 10.000,00 mantidos. Atenção: o acórdão usa a palavra “CADIN” em cobrança municipal; não se deve presumir que se trate do Cadin federal da Lei 10.522/2002.
- Recurso Inominado 0036444-48.2025.8.17.8201, 2ª Turma Recursal do I Colégio Recursal da Capital, julgado em 28/08/2026; relatora no sistema Ana Carolina Fernandes Paiva, voto da Juíza Patrícia Rodrigues Ramos Galvão. IPTU e taxa cobrados pelo Município do Recife sem prova do fato gerador, com inscrição em dívida ativa e “ameaça de CADIN, protesto e SERASA”. Indenização de R$ 5.000,00 mantida. O registro no Cadin não chegou a ser o fundamento da decisão.
- Apelação/Remessa Necessária 0003502-59.2025.8.17.2640 (Garanhuns), Núcleo 4.0 R2G, 2ª Turma, julgada em 06/05/2026; relator no sistema Francisco Assis de Morais Júnior, voto da Juíza Priscila Vasconcelos Areal Cabral Farias Patriota. IPVA cobrado pelo Estado de Pernambuco de veículo que sofreu perdimento em favor da União. O débito foi declarado inexistente, mas o dano moral foi afastado (a sentença havia fixado R$ 7.000,00), por inércia do ex-proprietário e erro escusável da Administração. Contraponto importante.
- Apelação Cível 0099658-91.2022.8.17.2001 (Recife), 4ª Câmara de Direito Público, Rel. Des. André Oliveira da Silva Guimarães, julgada em 14/09/2026: na execução fiscal de IPTU contra espólio, cabe ao Município indicar o inventariante ou o administrador provisório e juntar a certidão de óbito.
- Apelação Cível 0011545-39.2008.8.17.0810 (Jaboatão dos Guararapes), 2ª Câmara de Direito Público, julgada em 11/06/2026, com embargos de declaração rejeitados em 14/09/2026; relator no sistema Carlos Gil Rodrigues Filho, voto do Des. Ricardo Paes Barreto: com base na Súmula 392 do STJ, é inviável redirecionar a execução fiscal ao espólio ou aos sucessores quando o devedor morre antes da citação válida, em linha com a tese depois fixada no Tema 1393 do STJ.
Há ainda acórdão do TJPE citado em decisão do próprio tribunal: a Apelação/Remessa Necessária 0014310-61.2024.8.17.8201, Rel. Waldemir Tavares de Albuquerque Filho, julgada em 28/08/2025, envolvendo o Município de Jaboatão dos Guararapes, IPTU de imóvel que não pertencia à autora, inscrição em CDA e negativação, com dano in re ipsa e R$ 5.000,00 mantidos.
Comentário: o TJPE presume o dano no protesto indevido de CDA e, em alguns julgados, também na inscrição indevida em dívida ativa. São decisões persuasivas, e quase todas tratam de protesto, negativação ou dívida ativa, e não do Cadin federal. Dos dois julgados sobre espólio, o de Jaboatão dos Guararapes segue a orientação do Tema 1393; o do Recife trata da indicação do inventariante ou do administrador provisório na execução contra o espólio. A situação do IPTU é tratada em Cadin por dívida de IPTU.
Tribunal de Justiça do Rio de Janeiro
- Apelação Cível 0027072-31.2017.8.19.0011, 1ª Câmara de Direito Público, Rel. Des. Jacqueline Lima Montenegro, julgada em 28/01/2025. IPTU cobrado pelo Município de Cabo Frio de imóvel que nunca pertenceu ao autor, com inscrição em dívida ativa em 2017 e protesto; as CDAs só foram canceladas em 2022. O tribunal afirmou que o protesto e a inscrição em dívida ativa, “por si só”, caracterizam abalo moral in re ipsa, e manteve R$ 5.000,00. Trata de protesto e dívida ativa, não do Cadin.
O mesmo acórdão transcreve outros julgados do TJRJ, verificados apenas como citação:
- 0012061-54.2018.8.19.0066, Des. José Acir Lessa Giordani, 1ª Câmara de Direito Público, julgado em 14/03/2024: protesto indevido mantido pelo Estado do Rio de Janeiro de outubro de 2015 a abril de 2018, com R$ 10.000,00.
- 0027562-37.2019.8.19.0026, decisão monocrática da Des. Mônica Maria Costa Di Piero, 8ª Câmara Cível, de 07/11/2022: IPTU e protesto por homonímia no cadastro, com valor reduzido para R$ 10.000,00.
- 0023012-33.2020.8.19.0068, JDS Isabela Pessanha Chagas, 5ª Câmara de Direito Público, julgado em 10/08/2023: IPVA já pago pelo antigo proprietário e protesto, com R$ 6.000,00.
Comentário: o TJRJ segue a mesma linha do TJPE no protesto indevido. São decisões de outro estado, persuasivas e relativas a protesto; servem como referência de raciocínio, não de regime jurídico do Cadin.
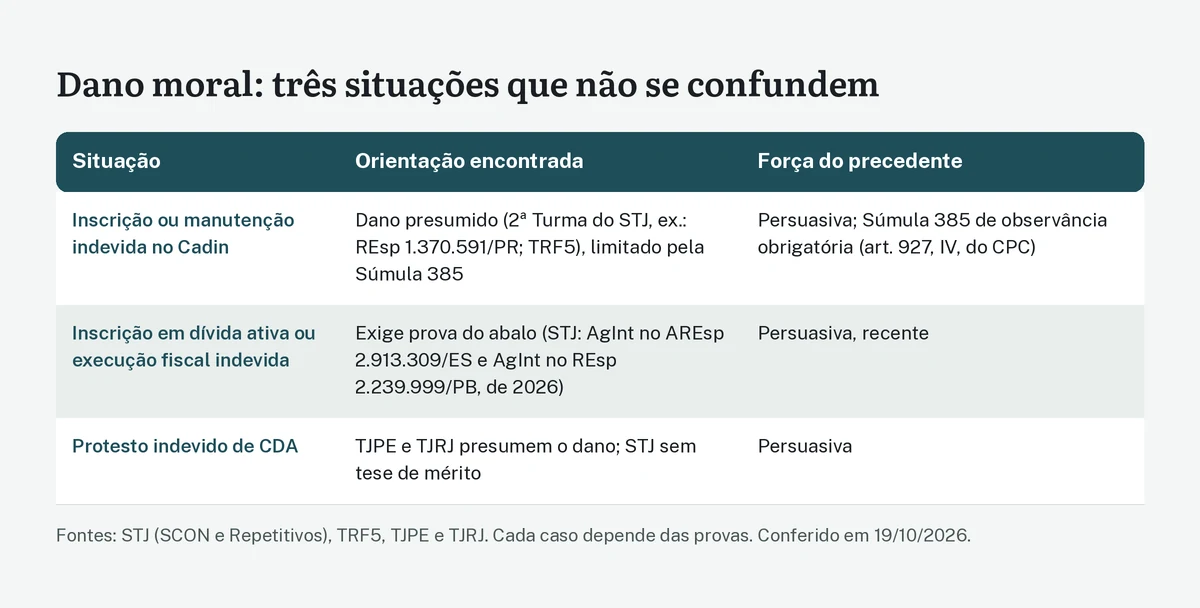
As três situações que não devem ser misturadas
O quadro atual pode ser resumido assim, com a ressalva de que cada caso depende das provas:
| Situação | Orientação encontrada | Força |
|---|---|---|
| Inscrição ou manutenção indevida no Cadin | Dano presumido na linha da 2ª Turma do STJ e do TRF5; limitado pela Súmula 385 | Persuasiva, consistente |
| Simples inscrição em dívida ativa ou execução fiscal indevida | STJ, em 2026, nas duas turmas de direito público: exige prova do abalo | Persuasiva, recente |
| Protesto indevido de CDA | TJPE e TJRJ presumem o dano; STJ sem tese de mérito | Persuasiva |
A consequência prática é direta. Quem pretende indenização deve identificar com precisão o que ocorreu: houve registro no Cadin, ou apenas inscrição em dívida ativa? Houve protesto? Houve anotação em birô de crédito? Cada resposta leva a um padrão de prova diferente. E, mesmo quando o dano é presumido, é preciso provar que o registro foi indevido e que não havia anotação legítima preexistente (Súmula 385).
Como usar a jurisprudência num caso concreto
Comece pelo que é vinculante
O Tema 264 define quando a discussão judicial suspende o registro; o Tema 940 indica contra quem propor a ação; as Súmulas 227, 385, 54 e 362 orientam a indenização. Esses pontos não dependem da opinião de cada juiz.
Use os precedentes persuasivos com fidelidade
Ao citar um acórdão de turma, informe o tribunal, o órgão, o número, a data e o que exatamente foi decidido. Evite apresentar um julgado sobre protesto ou SPC como se tratasse do Cadin, e evite citar acórdãos antigos sobre o prazo de 75 dias sem explicar a mudança da lei.
Escolha a Justiça competente
Registros feitos pela União, por autarquias, fundações e empresas públicas federais são discutidos na Justiça Federal (art. 109, I, da Constituição), como decidiu o STJ no CC 56.667/SP para a União; registros feitos por sociedades de economia mista federais vão, em regra, à Justiça estadual. Registros e cobranças de estados e municípios vão à Justiça estadual. Em Pernambuco, isso significa TRF5 para os primeiros e TJPE para os segundos.
Reúna as provas que os tribunais valorizam
Os acórdãos lidos para este guia mostram o que pesa nas decisões: comprovante da consulta ao Cadin com data, prova do pagamento ou da suspensão da exigibilidade, prova da falta de comunicação prévia, documentos que mostrem a ausência de outras restrições legítimas e, quando o dano não é presumido, prova do prejuízo concreto, como um contrato ou um crédito negado. O roteiro da ação está em ação judicial contra inscrição indevida no Cadin, e os fundamentos da indenização em danos morais por inscrição indevida no Cadin.
Exemplos práticos
Os exemplos são hipotéticos e servem para mostrar como a jurisprudência se aplica a situações diferentes.
A dívida discutida sem garantia
Uma empresa ajuíza ação para anular uma multa federal, sem depósito nem garantia, e pede que o juiz impeça o registro no Cadin. Pelo Tema 264, a mera discussão judicial não impede a inclusão. Para obter a suspensão, a empresa precisa oferecer garantia idônea e suficiente ou obter decisão que suspenda a exigibilidade do crédito. Se oferecer seguro garantia, o efeito da simples oferta no Cadin depende do Tema 1263, ainda pendente; já a aceitação, pelo credor, de seguro garantia ou fiança oferecidos em execução fiscal suspende a exigibilidade do crédito tributário desde a Lei Complementar 236/2026 (art. 151, X, do Código Tributário Nacional), o que leva à suspensão do registro (art. 7º, II, da Lei 10.522/2002).
A cobrança que nunca virou registro
Um contribuinte recebe uma execução fiscal de imposto já pago. Não houve registro no Cadin, nem protesto. Pela orientação de 2026 do STJ, a execução fiscal indevida, por si, não gera dano presumido: ele precisará provar o abalo concreto se quiser indenização. A situação seria diferente se a mesma cobrança tivesse levado a registro indevido no Cadin.
O registro mantido com outras pendências
Um profissional autônomo pagou uma dívida e continuou no Cadin por meses, mas já tinha, antes disso, outros registros legítimos de outros órgãos. A manutenção é irregular e deve ser corrigida, mas a Súmula 385, aplicada ao Cadin pelo STJ e pelo TRF5, tende a afastar a indenização por dano moral, ressalvado o direito ao cancelamento do registro.
Perguntas frequentes
O STF já declarou o Cadin inconstitucional ou “sanção política”?
Não. Na ADI 1454, o STF julgou improcedente o pedido quanto à consulta prévia obrigatória (art. 6º), em 2000. A pesquisa feita para este guia não localizou precedente do STF ou do STJ que qualifique o Cadin como sanção política. A decisão é anterior à Lei 14.973/2024, que criou o art. 6º-A.
Ajuizar ação contra a dívida tira o nome do Cadin?
Não por si só. Pelo Tema 264 do STJ, a discussão judicial só impede a inclusão quando há garantia idônea e suficiente ou suspensão da exigibilidade do crédito, como prevê o art. 7º da Lei 10.522/2002.
A inscrição indevida no Cadin gera dano moral automaticamente?
A Segunda Turma do STJ e o TRF5 reconhecem dano presumido na inscrição ou manutenção indevida no Cadin, em decisões persuasivas. Mas é preciso provar que o registro era indevido, e a Súmula 385 afasta a indenização por dano moral quando havia anotação legítima preexistente, ressalvado o direito ao cancelamento. O resultado depende do caso.
E se houve só inscrição em dívida ativa ou execução fiscal indevida?
A orientação recente do STJ, em julgados de 2026 das duas turmas de direito público, é que a inscrição em dívida ativa e a execução fiscal indevidas não geram, por si, dano presumido. É necessário provar o abalo concreto.
Decisões sobre protesto ou Serasa valem para o Cadin?
Não automaticamente. O protesto é regido pela Lei 9.492/1997, e os birôs de crédito têm regras próprias. Essas decisões podem servir de analogia, mas o Cadin tem regime próprio na Lei 10.522/2002.
Por que alguns acórdãos falam em 75 dias?
Porque aplicavam a redação anterior do art. 2º, § 2º, da Lei 10.522/2002. Desde a Lei 14.973/2024, a inclusão ocorre em até 30 dias após a comunicação ao devedor. O raciocínio sobre a necessidade de comunicação prévia continua útil.
Contra quem devo propor a ação?
Contra o ente público responsável pelo registro, e não contra o servidor, conforme o Tema 940 do STF. Se o registro foi feito por órgão federal, a ação corre na Justiça Federal.
O Tema 1263 já foi julgado?
Na data deste guia, não. O STJ ainda vai definir se a oferta de seguro garantia impede a inscrição do débito tributário no Cadin e o protesto. Até lá, não há tese a aplicar. Independentemente do tema, a aceitação do seguro garantia pelo credor em execução fiscal suspende a exigibilidade desde a Lei Complementar 236/2026 (art. 151, X, do Código Tributário Nacional).
Conclusão
A jurisprudência sobre inscrição indevida no Cadin tem poucos pontos vinculantes e muitos precedentes persuasivos. Os vinculantes definem a moldura: a consulta prévia é constitucional (ADI 1454), a mera discussão judicial não impede o registro (Tema 264), a ação é contra o Estado (Tema 940) e súmulas do STJ orientam a indenização. O efeito da simples oferta de seguro garantia ainda depende do Tema 1263; a aceitação em execução fiscal já suspende a exigibilidade (art. 151, X, do Código Tributário Nacional). Dentro dessa moldura, a Segunda Turma do STJ e o TRF5 reconhecem dano presumido na inscrição ou manutenção indevida no Cadin, com o limite da Súmula 385.
O cuidado principal é não misturar regimes. Inscrição em dívida ativa e execução fiscal indevidas, segundo o STJ em 2026, exigem prova do abalo; o protesto indevido de CDA tem tratamento próprio nos tribunais estaduais; e decisões sobre SPC, Serasa ou cadastros estaduais e municipais não definem, por si, o regime do Cadin federal. Ler cada precedente pelo que ele efetivamente decidiu, e pela lei vigente na época, é o que permite usá-lo de forma útil no caso concreto, cuja análise depende sempre dos documentos e das circunstâncias.
Leia também
- Inscrição indevida no Cadin gera dano moral? Entenda quando cabe indenização
- Quanto vale uma indenização por inscrição indevida no Cadin?
- Inscrição indevida no Cadin: quando ela é ilegal e quais são os direitos do cidadão?
- Indenização do Estado: buraco na rua, queda de árvore e outros danos
Mais artigos sobre o tema na página Direito Administrativo.
Fontes
- Lei nº 10.522/2002, texto compilado, arts. 2º, 6º, 6º-A e 7º
- Código de Processo Civil, art. 927
- Constituição Federal, art. 109, I, Código Tributário Nacional, art. 151, X (Lei Complementar nº 236/2026) e Lei nº 6.830/1980, art. 2º
- STF, ADI 1454/DF, ADI 1155/DF, ADI 1178/DF e ADI 5135/DF
- STF, Tema 31, Tema 732, Tema 940 e Tema 1184 da repercussão geral
- STF, Súmulas 70, 323 e 547
- STJ, Tema 264, Tema 1263, Tema 777, Tema 1026 e Tema 1393
- STJ, Súmulas 227, 385, 54, 362, 392 e 615
- STJ, acórdãos: REsp 1.137.497, REsp 1.389.892, REsp 977.704, REsp 1.161.823, REsp 948.580, REsp 1.470.947, REsp 1.238.650, REsp 978.031
- STJ, dano moral no Cadin: REsp 639.969, AgRg no REsp 690.230, REsp 915.593, REsp 1.155.726, AgRg no REsp 1.256.420, AgRg no AREsp 12.223, REsp 1.370.591, AgRg no AREsp 416.891, AgRg no AREsp 854.967, REsp 1.790.577
- STJ, limites e divergência: AgRg no AREsp 779.661, REsp 1.306.407, AgInt no AREsp 1.382.087, AgInt no AREsp 1.206.474, REsp 1.139.492, REsp 1.696.393, AgInt no AREsp 2.107.835, AgInt no AREsp 2.913.309, AgInt no REsp 2.239.999
- STJ, protesto e outros: REsp 1.093.601, AgInt no AREsp 1.620.766, AgInt no AREsp 923.244, AgInt no REsp 1.906.628, AgInt no AREsp 1.939.109, REsp 1.059.663, CC 56.667, RMS 53.989
- TRF5: 0800289-35.2014.4.05.8308, 0802213-33.2013.4.05.8400, 0801777-42.2015.4.05.8000, 0804158-64.2013.4.05.8300, 0801497-62.2015.4.05.8100
- TJPE, Consulta de Jurisprudência (pesquisa pelo número do processo)
- TJRJ, Apelação Cível 0027072-31.2017.8.19.0011
- CNJ, Resolução nº 547/2024, art. 3º
Informações conferidas nas fontes em 19/10/2026.
Conteúdo informativo e geral. Não substitui a orientação de um advogado sobre o seu caso. Leis e decisões dos tribunais mudam: confira sempre a situação atual.