Atualizado em 29/10/2026.
Para uma empresa que vende ao governo, depende de crédito com recursos públicos ou usa incentivos fiscais, um registro no Cadin pode significar contrato não assinado, aditivo travado ou financiamento negado. Quando o registro é de Cadin indevido de pessoa jurídica, surgem duas perguntas: como retirar o nome rapidamente e se a empresa pode ser indenizada pelos prejuízos e pelo abalo à sua reputação.
Este artigo trata do ângulo empresarial: o que o registro impede, como o dano moral da pessoa jurídica é tratado pela lei e pelos tribunais, como funcionam os danos emergentes e os lucros cessantes, o que é preciso provar, a situação do CNPJ inapto, as particularidades para empresas de Pernambuco e os documentos que a empresa deve manter organizados. A responsabilidade do Estado e o dano moral em geral estão no artigo sobre danos morais por inscrição indevida no Cadin.
Neste artigo
- Por que o Cadin pesa mais para empresas
- O que o registro trava na operação da empresa
- Pessoa jurídica pode sofrer dano moral?
- Presumido ou provado: o dano moral da empresa nos tribunais
- Dano material: danos emergentes e lucros cessantes
- CNPJ inapto e registro no Cadin
- Responsabilidade do Estado perante a empresa
- Empresas de Pernambuco: o que observar
- Documentos que a empresa deve guardar
- Como agir diante do registro indevido
- Exemplos práticos
- Perguntas frequentes
- Conclusão
Por que o Cadin pesa mais para empresas
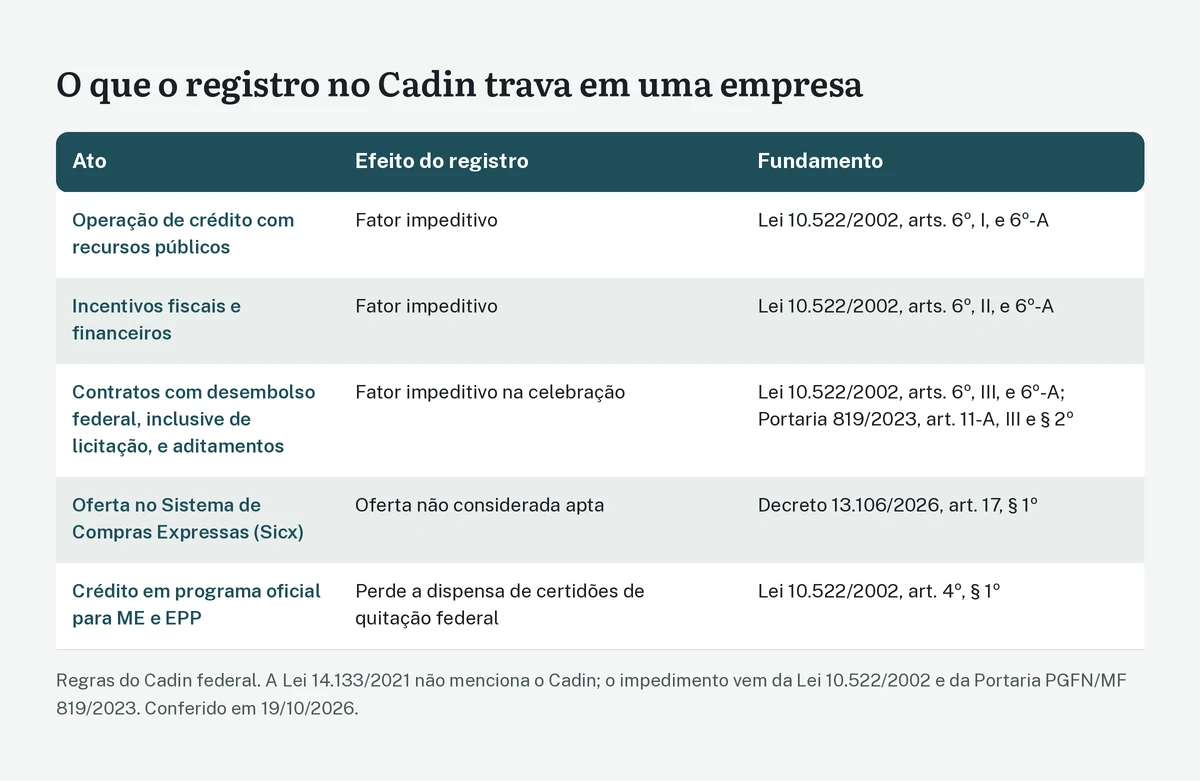
O Cadin não funciona como um cadastro de crédito comercial consultado por qualquer fornecedor. Ele é consultado pela Administração Pública Federal antes de determinados atos, e é justamente aí que as empresas mais sentem o efeito. A Lei 10.522/2002 obriga os órgãos e entidades federais a consultar previamente o cadastro para (art. 6º):
- realizar operações de crédito que envolvam a utilização de recursos públicos (inciso I);
- conceder incentivos fiscais e financeiros (inciso II);
- celebrar convênios, acordos, ajustes ou contratos que envolvam desembolso, a qualquer título, de recursos públicos, e respectivos aditamentos (inciso III).
Desde a Lei 14.973/2024, a existência de registro no Cadin na consulta prévia “constitui fator impeditivo” para a realização de qualquer desses atos (art. 6º-A). Antes, a lei exigia a consulta, mas não dizia expressamente que o registro impedia o ato. Hoje, um registro ativo, ainda que indevido, bloqueia o contrato, o crédito ou o incentivo até ser suspenso ou baixado.
Um panorama completo das restrições está em restrições do Cadin. Aqui, o foco é o impacto na operação da empresa.
O que o registro trava na operação da empresa
Contratos com a Administração federal e licitações
A Lei 14.133/2021, de licitações e contratos, não menciona o Cadin. A habilitação fiscal exige regularidade perante as Fazendas federal, estadual ou municipal, a Seguridade Social, o FGTS e a Justiça do Trabalho (art. 68), e antes de formalizar ou prorrogar o contrato a Administração verifica a regularidade fiscal (art. 91, § 4º). O impedimento ligado ao Cadin vem de outra fonte: a Lei 10.522/2002 (arts. 6º, III, e 6º-A) e a Portaria PGFN/MF 819/2023.
A Portaria é explícita: o registro existente na consulta obrigatória é fator impeditivo para a “celebração de contratos, inclusive decorrentes de processos licitatórios, e respectivos aditamentos” (art. 11-A, III, incluído pela Portaria PGFN/MF 1.580/2024). A consulta ocorre, no mínimo, na celebração do ajuste ou do aditamento (art. 11-A, § 2º). Isso significa que uma empresa pode vencer a licitação e ser barrada no momento da assinatura do contrato, ou ter o aditivo de um contrato em execução travado por um registro.
Entre as dispensas previstas na Portaria, uma interessa diretamente a contratos: a consulta não é exigida para aditamentos de convênios e contratos de repasse que exclusivamente prorrogam o prazo de vigência (art. 11-A, § 1º, V). Para os demais contratos e aditivos, a regra geral se aplica. A Portaria também esclarece que a obrigatoriedade de consulta alcança os registros de órgãos e entidades federais (art. 11-A, § 4º), e que a consequência jurídica dos registros feitos por estados e municípios conveniados segue a legislação do ente titular do crédito (art. 2º-A, § 4º).
Compras pelo Sistema de Compras Expressas
O Decreto 13.106/2026, que regulamenta o Sistema de Compras Expressas (Sicx), previsto no art. 79, IV, da Lei 14.133/2021, estabelece que “a oferta de fornecedor com restrições no Cadastro Informativo de créditos não quitados do setor público federal – Cadin não será considerada apta para os compradores públicos” (art. 17, § 1º). Para empresas que vendem por esse sistema, o registro retira a oferta do alcance dos compradores públicos enquanto durar.
Os benefícios das microempresas e empresas de pequeno porte nas licitações estão no artigo sobre licitação para microempresa e EPP.
Crédito com recursos públicos
Operações de crédito que envolvam recursos públicos dependem de consulta prévia ao Cadin, e o registro impede a operação (arts. 6º, I, e 6º-A). Há ainda um efeito menos conhecido. Em operações de crédito contratadas por instituições financeiras no âmbito de programas oficiais de apoio à microempresa e à empresa de pequeno porte, as mutuárias que não estão inscritas no Cadin ficam dispensadas de apresentar certidões de quitação de tributos e contribuições federais, inclusive aos cartórios, no registro dos instrumentos de crédito e garantias (art. 4º, § 1º). Essa dispensa vale por 60 dias contados da consulta de inexistência de registro (art. 4º, § 3º). Um registro indevido faz a pequena empresa perder essa facilidade.
Incentivos fiscais e financeiros
A concessão de incentivos fiscais e financeiros pela Administração federal também depende da consulta (art. 6º, II). Atos recentes usam o Cadin como filtro em programas específicos: o Decreto 13.092/2026, que trata de subvenção a produtores de cana-de-açúcar do Nordeste, exige situação regular no cadastro (art. 3º, III).
O que o Cadin não faz
O registro no Cadin, por si, não é negativação em birôs de crédito privados e não impede a empresa de vender a clientes particulares. A inexistência de registro, por outro lado, não prova regularidade: a lei afirma que ela “não implica reconhecimento de regularidade de situação”, nem dispensa os documentos exigidos em lei (art. 4º). Para comparar com protestos e anotações em birôs, veja Cadin, protesto, SPC e Serasa.
Pessoa jurídica pode sofrer dano moral?
Sim. A Súmula 227 do Superior Tribunal de Justiça (STJ) é direta: “A pessoa jurídica pode sofrer dano moral.” O Código Civil, por sua vez, estabelece que se aplica às pessoas jurídicas, “no que couber, a proteção dos direitos da personalidade” (art. 52).
Honra objetiva: o que se protege
A pessoa jurídica não sente dor ou angústia. O que a lei protege é a sua reputação perante terceiros, o bom nome no mercado, a credibilidade junto a clientes, fornecedores, bancos e órgãos públicos. É o que se costuma chamar de honra objetiva, em oposição à honra subjetiva, ligada à autoestima e aos sentimentos, que é própria das pessoas físicas.
No caso do Cadin, a lesão à honra objetiva aparece de forma concreta: a empresa é apresentada a um órgão público como devedora, num momento em que precisa demonstrar regularidade para contratar ou receber recursos. O registro indevido comunica ao contratante público uma informação falsa sobre a idoneidade financeira da empresa.
Dano moral da empresa e dano moral do sócio
O dano moral da empresa e o dano moral do sócio são coisas diferentes. A indenização da pessoa jurídica é devida a ela, e não aos sócios. Se o sócio também foi incluído indevidamente no Cadin, por exemplo como corresponsável (o registro pode ser feito contra o devedor principal ou o corresponsável, segundo o art. 2º da Portaria PGFN/MF 819/2023), ele tem pretensão própria, analisada pelas regras da pessoa física.
Presumido ou provado: o dano moral da empresa nos tribunais
A questão mais sensível para empresas é saber se o dano moral precisa ser provado ou se é presumido. As decisões não são uniformes, e a resposta depende do tipo de registro e do tribunal.
No STJ, o AgRg no AREsp 12.223/PR (Rel. Min. Humberto Martins, Segunda Turma, julgado em 20/09/2011) examinou caso de pessoa jurídica inscrita indevidamente no Cadin, com dano moral reconhecido na origem, e aplicou a contagem de juros desde o evento danoso (Súmula 54); a ementa não discute se o dano foi presumido ou provado.
Decisões que presumem o dano
- No Tribunal Regional Federal da 5ª Região (TRF5), o processo 0802213-33.2013.4.05.8400 (Quarta Turma, Rel. Des. Federal Rogério Fialho Moreira, julgado em 11/03/2014) tratou de empresa incluída no Cadin por uma fundação federal sem a notificação e sem o prazo de 75 dias então previsto no art. 2º, § 2º, da Lei 10.522/2002. O tribunal reconheceu a responsabilidade objetiva e o dano presumido. O acórdão aplicou a redação da época; desde a Lei 14.973/2024, a lei fala em inclusão “em até 30 (trinta) dias após” a comunicação ao devedor, e a Portaria PGFN/MF 819/2023 prevê o registro trinta dias após a comunicação (art. 3º).
- No Tribunal de Justiça de Pernambuco (TJPE), a Apelação/Remessa Necessária 0110139-45.2024.8.17.2001 (3ª Câmara de Direito Público, julgada em 08/09/2026), envolvendo o Município do Recife, tratou de IPTU cobrado de pessoa jurídica que não tinha propriedade nem posse do imóvel. As certidões de dívida ativa foram declaradas ineficazes, os protestos cancelados, e o tribunal afirmou que o protesto e a negativação indevidos de pessoa jurídica configuram “dano moral in re ipsa”.
- Também no TJPE, a Apelação Cível 0002254-73.2017.8.17.2370 (4ª Câmara de Direito Público, Rel. Des. André Oliveira da Silva Guimarães, julgada em 25/08/2026), de Cabo de Santo Agostinho, tratou de IPTU cobrado de um condomínio sobre área comum, com “inscrição em cadastro de inadimplentes (CADIN)”. O tribunal reconheceu o dano in re ipsa da pessoa jurídica, com base na Súmula 227.
Em relação privada, a Terceira Turma do STJ afirmou, no REsp 1.059.663/MS (Rel. Min. Nancy Andrighi, julgado em 02/12/2008), que nos casos de protesto indevido ou inscrição irregular em cadastros de inadimplentes o dano moral se configura in re ipsa, “ainda que a prejudicada seja pessoa jurídica”. O precedente é citado pelo TJPE ao tratar de protesto de certidão de dívida ativa.
Decisões que exigem prova
- No AgInt no REsp 1.906.628/ES (Rel. Min. Herman Benjamin, Segunda Turma, julgado em 16/08/2021), o caso era de protesto indevido de certidão de dívida ativa. O TRF havia excluído a condenação da União porque exigiu prova do dano à pessoa jurídica, e o STJ não conheceu do recurso por questão processual (Súmula 126). Não há tese de mérito.
- No AgInt no AREsp 1.939.109/RS (Rel. Min. Francisco Falcão, Segunda Turma, julgado em 16/05/2022), envolvendo nulidade de certidão de dívida ativa e cancelamento de protesto contra uma autarquia federal, o dano moral foi negado na origem por falta de prova de abalo à reputação da pessoa jurídica, e o STJ não reexaminou os fatos (Súmula 7).
Como ler esse quadro
Três observações ajudam. Primeiro, as decisões que exigem prova citadas acima tratam de protesto de certidão de dívida ativa, e não de registro no Cadin; para o Cadin, a linha da Segunda Turma do STJ é a do dano presumido; para empresas, há acórdãos do TRF5 e do TJPE que aplicam a presunção (0802213-33.2013.4.05.8400 e 0002254-73.2017.8.17.2370), mas não há tese do STJ específica sobre a presunção do dano da pessoa jurídica no Cadin. Segundo, quando a discussão envolve apenas inscrição em dívida ativa ou execução fiscal, sem registro no Cadin, o STJ hoje exige prova de abalo concreto para qualquer autor (AgInt no AREsp 2.913.309/ES e AgInt no REsp 2.239.999/PB, ambos de 2026). Terceiro, nenhum desses acórdãos é vinculante: são precedentes de turma e de tribunais locais.
A conclusão prática é que a empresa deve sempre produzir prova do abalo à sua reputação e dos efeitos concretos do registro, mesmo quando houver precedentes favoráveis à presunção. A prova reforça o pedido onde o dano é presumido e é indispensável onde não é.
Dano material: danos emergentes e lucros cessantes
Para a empresa, o prejuízo econômico costuma ser mais relevante que o dano moral. O Código Civil define o alcance das perdas e danos: “Salvo as exceções expressamente previstas em lei, as perdas e danos devidas ao credor abrangem, além do que ele efetivamente perdeu, o que razoavelmente deixou de lucrar” (art. 402). E acrescenta que as perdas e danos “só incluem os prejuízos efetivos e os lucros cessantes por efeito dela direto e imediato” (art. 403). Esses dispositivos, do capítulo das perdas e danos, trazem os conceitos de prejuízo efetivo e de lucro cessante. Na responsabilidade civil, o Código Civil acrescenta que “a indenização mede-se pela extensão do dano” (art. 944).
Danos emergentes: o que a empresa efetivamente perdeu
São os gastos e as perdas diretas causados pelo registro indevido. Exemplos:
- despesas com a participação em licitação cujo contrato não pôde ser assinado, como garantias de proposta, seguros e documentos;
- diferença de juros paga ao contratar crédito em condições piores porque a linha com recursos públicos foi negada;
- multas contratuais suportadas por não cumprir obrigação com terceiros em razão da perda do contrato público;
- custos para obter certidões, laudos e pareceres necessários para demonstrar a irregularidade do registro.
Os honorários do processo seguem regras próprias e não costumam ser tratados como dano emergente da mesma forma. O ponto deve ser examinado no caso concreto.
Lucros cessantes: o que razoavelmente deixou de ganhar
São os ganhos que a empresa deixou de obter. O exemplo típico é o lucro que teria com o contrato público que não foi assinado. A expressão da lei, “razoavelmente”, indica que não basta a mera possibilidade: é preciso demonstrar que o ganho era provável e que deixou de existir por efeito direto e imediato do registro.
Na prática, isso significa provar três coisas: que a empresa tinha direito ou expectativa concreta ao contrato ou à operação (por exemplo, era a vencedora da licitação ou tinha proposta de crédito aprovada); que o ato não se concretizou por causa do registro no Cadin (e não por outro motivo, como outra pendência fiscal ou desistência do órgão); e qual seria o resultado líquido esperado, e não o faturamento bruto.
Como provar o dano material
O dano material nunca é presumido. As provas mais úteis são:
- o edital, a ata da sessão, o resultado da licitação e a convocação para assinatura;
- a comunicação do órgão que recusou a contratação, a operação ou o incentivo citando o registro no Cadin;
- o comprovante da consulta ao Cadin na data dos fatos;
- a proposta comercial, a planilha de custos e a margem esperada;
- os demonstrativos contábeis que permitam estimar o resultado do contrato perdido;
- contratos com terceiros prejudicados e as multas pagas.
Nas ações mais complexas, é comum a perícia contábil para estimar os lucros cessantes. A Súmula 37 do STJ permite cumular o dano material com o dano moral oriundos do mesmo fato.
CNPJ inapto e registro no Cadin
O Cadin não contém apenas devedores. A Lei 10.522/2002 também inclui as pessoas jurídicas cuja inscrição esteja “declarada inapta perante o Cadastro Geral de Contribuintes – CGC” (art. 2º, II, “b”), cadastro que corresponde hoje ao CNPJ. A Portaria PGFN/MF 819/2023 repete a hipótese, referindo-se ao CNPJ inapto (art. 2º, IV).
Isso significa que uma empresa pode estar no Cadin sem dever nada, apenas porque o CNPJ foi declarado inapto. As hipóteses e o procedimento de inaptidão seguem a legislação federal e os atos da Receita Federal, que devem ser conferidos na situação concreta. Nesses casos, o caminho é regularizar a situação do CNPJ e, comprovada a regularização, pedir a baixa do registro, que deve ocorrer em 5 dias úteis (art. 2º, § 5º, da Lei 10.522/2002).
O registro decorrente de inaptidão é indevido quando a própria declaração de inaptidão é irregular, por exemplo por erro de identificação ou por pendência que já havia sido resolvida, ou quando o registro é mantido depois da regularização. A inaptidão também pode ser uma das medidas aplicadas ao devedor contumaz, figura regulada pela Lei Complementar 225/2026, que também passou a ser registrada no Cadin (art. 2º, VI, da Lei 10.522/2002). O enquadramento como devedor contumaz exige processo com notificação prévia e prazo de 30 dias para regularizar ou apresentar defesa com efeito suspensivo, salvo hipóteses de fraude (art. 12 da Lei Complementar 225/2026).
Responsabilidade do Estado perante a empresa
A empresa prejudicada por registro indevido tem as mesmas bases legais que a pessoa física: a responsabilidade objetiva das pessoas jurídicas de direito público pelos danos que seus agentes causarem (art. 37, § 6º, da Constituição; art. 43 do Código Civil). A ação é dirigida ao ente que fez o registro, e não ao servidor, conforme o Tema 940 da repercussão geral do Supremo Tribunal Federal (RE 1.027.633/SP, julgado em 14/08/2019).
O responsável é o credor que fez o registro, já que a inclusão e a exclusão ocorrem “sob sua exclusiva responsabilidade” (art. 2º, § 1º, da Lei 10.522/2002). No REsp 978.031/RS (Rel. Min. Denise Arruda, Primeira Turma, julgado em 23/04/2009), o STJ reconheceu dano moral pela manutenção de uma empresa no Cadin depois do deferimento de parcelamento, afirmando que a responsabilidade pela exclusão do nome do devedor adimplente é dos órgãos ou entidades credoras.
Os limites que valem também para empresas
- Outras inscrições legítimas: a Súmula 385 do STJ afasta o dano moral quando havia inscrição legítima preexistente. No AgRg no AREsp 779.661/RS (Rel. Min. Herman Benjamin, Segunda Turma, julgado em 19/11/2015), o dano moral foi negado porque havia outros débitos vencidos e não pagos vinculados ao CNPJ da autora inscritos no Cadin. Empresas com várias pendências precisam verificar se todas são indevidas antes de pedir indenização.
- Inscrição regular: se o registro tinha fundamento legal, não há ato ilícito (REsp 1.306.407/RS).
- Culpa da própria empresa: erros no preenchimento de guias, falta de atualização cadastral e omissões da empresa podem romper a relação de causa e efeito com a conduta do Estado (AgInt no AREsp 1.382.087/SP).
O pedido judicial e a tutela de urgência para retirar o registro estão no artigo sobre ação judicial contra inscrição indevida no Cadin. Os valores fixados pelos tribunais estão em valor da indenização por Cadin indevido.
Empresas de Pernambuco: o que observar
Empresas sediadas em Pernambuco convivem com o Cadin federal e com mecanismos locais de cobrança que têm regras próprias. Uma regra de um ente não vale automaticamente para outro.
- Estado de Pernambuco: não foi localizada lei que institua cadastro estadual de inadimplentes. A regularidade com o Estado é comprovada por certidões da Secretaria da Fazenda (Certidão de Regularidade Fiscal e Certidão Negativa de Débitos (CND)), emitidas pela internet. A Procuradoria-Geral do Estado passou a protestar certidões de dívida ativa em 2017, segundo notícias da época. O Decreto estadual 36.775/2011 não cria cadastro de devedores: trata da regularidade do próprio Estado perante cadastros federais.
- Recife: não há cadastro municipal de inadimplentes. O Código Tributário Municipal prevê que a falta de pagamento de 3 parcelas de parcelamento autoriza a inscrição imediata em dívida ativa e a comunicação aos órgãos de proteção ao crédito (art. 163, § 2º, da Lei 15.563/1991). O portal Recife em Dia oferece consulta de débito protestado e emissão de certidões para pessoa jurídica.
- Jaboatão dos Guararapes: existe o Cadastro de Inadimplentes Municipal (CADIM), criado pelo art. 182-A do Código Tributário Municipal, para débitos inscritos em dívida ativa sem exigibilidade suspensa, cujos dados podem ser informados a instituições de proteção ao crédito. O artigo não regula comunicação prévia nem prazo de baixa.
- Convênio com a PGFN: não foi localizado convênio do Estado, do Recife ou de Jaboatão com a PGFN para registro de seus devedores no Cadin federal. Como não há lista pública oficial, a confirmação depende de consulta ao Diário Oficial da União ou ao ente.
Na prática, uma empresa pernambucana com registro no Cadin federal deve, em regra, procurar o órgão federal credor e, se for o caso, a Justiça Federal. Pendências com o Estado ou com os municípios se resolvem com o ente local e, judicialmente, na Justiça Estadual. Os dois casos do TJPE citados acima, envolvendo o Recife e Cabo de Santo Agostinho, mostram que o tribunal estadual tem reconhecido dano moral de pessoa jurídica em cobranças municipais indevidas com protesto ou inscrição em cadastro. As diferenças entre os cadastros estão em Cadin federal, estadual e municipal.
Documentos que a empresa deve guardar
Organização documental é a melhor defesa contra registros indevidos e a base de qualquer pedido de indenização. Uma rotina útil inclui manter, em arquivo organizado e com datas:
- consultas periódicas ao Cadin do CNPJ, especialmente antes de licitações, assinaturas de contratos e aditivos, salvando o comprovante com data e hora;
- certidões de regularidade fiscal federal, estadual e municipal, e o histórico das certidões emitidas;
- guias de tributos e comprovantes de pagamento, com conferência de códigos de receita, CNPJ e período de apuração;
- termos de parcelamento e transação, com os comprovantes de cada parcela;
- comunicações recebidas dos órgãos públicos, inclusive pelo Domicílio Tributário Eletrônico e pelas caixas postais dos sistemas fiscais;
- pedidos administrativos de baixa, revisão ou identificação de pendência, com protocolos e respostas;
- documentos de licitações e contratos públicos: editais, propostas, atas, convocações e comunicações de recusa;
- contratos e propostas de crédito, com as justificativas de eventual recusa;
- demonstrações contábeis que permitam medir resultados de contratos e operações;
- atos societários e dados cadastrais atualizados do CNPJ, para evitar inaptidão por desatualização.
A empresa também pode pedir ao credor a identificação da pendência quando não souber de onde vem o registro: o credor tem até 30 dias para complementar a informação, sob pena de suspensão ou baixa (art. 14-A da Portaria PGFN/MF 819/2023). O passo a passo da consulta pelo CNPJ está em como consultar o Cadin pelo CPF ou CNPJ.
Como agir diante do registro indevido
Uma sequência prática, quando o registro aparece às vésperas de um contrato ou operação:
- Consulte o Cadin, salve o comprovante e identifique o credor e a referência do registro.
- Verifique a causa: dívida paga, parcelada, inexistente, de outro CNPJ, CNPJ inapto já regularizado ou falta de comunicação prévia.
- Peça a baixa ou a suspensão ao credor, com os documentos, e, se a baixa atrasar após a regularização, a certidão de regularidade prevista no art. 2º, § 6º, da Lei 10.522/2002.
- Comunique por escrito ao órgão contratante a situação e o pedido em andamento, guardando a resposta.
- Se não houver solução no prazo, avalie o mandado de segurança (quando a prova é só documental, não há pedido de indenização e ainda não se passaram 120 dias da ciência do ato, art. 23 da Lei 12.016/2009) ou a ação judicial com pedido de urgência. Os pedidos administrativos não suspendem esse prazo: “Pedido de reconsideração na via administrativa não interrompe o prazo para o mandado de segurança” (Súmula 430 do STF).
- Documente desde o início todos os prejuízos, para eventual pedido de indenização.
O caminho administrativo está detalhado em como sair do Cadin, e o mandado de segurança, em mandado de segurança contra o Cadin.
Exemplos práticos
Os exemplos são hipotéticos e servem para ilustrar como as regras se aplicam. O resultado de cada caso depende das provas e das circunstâncias.
A construtora que venceu a licitação
Uma construtora de pequeno porte vence uma licitação de um órgão federal. Na convocação para assinar o contrato, a consulta acusa registro no Cadin por uma multa de autarquia que já havia sido anulada em recurso administrativo. O órgão convoca a segunda colocada. A construtora pode pedir a exclusão do registro e indenização. Os lucros cessantes exigem provar que o contrato seria assinado se não fosse o registro, com a ata, a convocação e a comunicação do órgão, e estimar o resultado líquido com base na proposta e na planilha de custos.
A empresa com CNPJ inapto já regularizado
Uma prestadora de serviços teve o CNPJ declarado inapto, regularizou a situação perante a Receita Federal e obteve a reativação. Meses depois, ainda constava no Cadin pelo CNPJ inapto. A baixa deveria ter ocorrido em 5 dias úteis após a regularização. Com o comprovante da reativação e a consulta ao Cadin, ela pede a baixa. Se a manutenção causou a perda de uma operação de crédito com recursos públicos, a documentação dessa perda sustenta o pedido de dano material.
A indústria com outras pendências
Uma indústria descobre um registro indevido no Cadin, mas tem, ao mesmo tempo, dois registros legítimos por tributos não pagos. Ela tem direito ao cancelamento do registro indevido, mas o pedido de dano moral tende a ser afastado pela Súmula 385, como no AgRg no AREsp 779.661/RS. Os danos materiais também ficam difíceis de demonstrar, porque os registros legítimos já impediriam a contratação.
O condomínio cobrado por IPTU de área comum
Um condomínio na Região Metropolitana do Recife é cobrado por IPTU de área comum e inscrito em cadastro de inadimplentes. A situação se aproxima da examinada pelo TJPE na Apelação Cível 0002254-73.2017.8.17.2370, em que o tribunal reconheceu o dano in re ipsa da pessoa jurídica. Como a cobrança é municipal, a ação é proposta na Justiça Estadual, contra o Município.
Perguntas frequentes
Empresa pode pedir dano moral por estar no Cadin indevidamente?
Sim. A Súmula 227 do STJ admite o dano moral da pessoa jurídica, e o art. 52 do Código Civil estende às pessoas jurídicas, no que couber, a proteção dos direitos da personalidade. O que se protege é a reputação da empresa perante terceiros.
A empresa precisa provar o abalo à reputação?
Depende do caso e do tribunal. Para o registro indevido no Cadin, há precedentes que presumem o dano, inclusive para empresas, como o processo 0802213-33.2013.4.05.8400 do TRF5. Em casos de protesto de certidão de dívida ativa, há decisões que exigiram prova do abalo à pessoa jurídica. Produzir essa prova é sempre recomendável.
O que são lucros cessantes no caso do Cadin?
São os ganhos que a empresa razoavelmente deixou de obter por efeito direto e imediato do registro (arts. 402 e 403 do Código Civil), como o resultado de um contrato público que não pôde ser assinado. Precisam ser provados com documentos e, muitas vezes, perícia contábil.
Estar no Cadin impede participar de licitação?
O registro é fator impeditivo para a celebração de contratos com desembolso de recursos públicos federais, inclusive os decorrentes de licitação, e respectivos aditamentos (art. 6º-A da Lei 10.522/2002; art. 11-A, III, da Portaria PGFN/MF 819/2023). A consulta ocorre, no mínimo, na celebração do contrato. No Sistema de Compras Expressas, a oferta de fornecedor com restrição no Cadin não é considerada apta (art. 17, § 1º, do Decreto 13.106/2026).
CNPJ inapto leva ao Cadin mesmo sem dívida?
Sim. A lei inclui no Cadin as pessoas jurídicas com inscrição declarada inapta (art. 2º, II, “b”, da Lei 10.522/2002). Regularizada a situação do CNPJ, o registro deve ser baixado em 5 dias úteis.
O sócio também pode ser incluído no Cadin pela dívida da empresa?
O registro pode ser feito contra o devedor principal ou o corresponsável (art. 2º da Portaria PGFN/MF 819/2023). O sócio só pode ser registrado se houver fundamento legal para sua responsabilidade. Se a inclusão for indevida, ele tem pretensão própria, distinta da empresa.
O registro da empresa no Cadin aparece para os bancos?
O Cadin é consultado pela Administração federal para os atos do art. 6º da Lei 10.522/2002, incluindo operações de crédito com recursos públicos. Isso não equivale a uma negativação em birôs privados. Bancos podem consultar outras bases, como protestos e anotações em birôs, que têm regras próprias.
Quanto tempo a empresa tem para pedir indenização?
A pretensão contra a Fazenda Pública prescreve em cinco anos contados da data do ato ou fato que a originou (art. 1º do Decreto 20.910/1932). Quando o registro é mantido por longo período, é prudente não deixar o prazo correr a partir da ciência do registro.
Conclusão
Para empresas, o registro indevido no Cadin tem efeitos práticos imediatos: desde a Lei 14.973/2024, ele é fator impeditivo para contratos com desembolso de recursos públicos federais, inclusive os decorrentes de licitação e seus aditamentos, para crédito com recursos públicos e para incentivos fiscais e financeiros, e retira a oferta da empresa do Sistema de Compras Expressas. A pessoa jurídica pode sofrer dano moral (Súmula 227 do STJ), centrado na sua reputação perante terceiros, e pode ser indenizada pelos danos emergentes e pelos lucros cessantes que comprovar.
Os tribunais divergem sobre a necessidade de prova do abalo à reputação da empresa, sobretudo fora do Cadin, e os limites da Súmula 385, da inscrição regular e da culpa da própria empresa também se aplicam. Por isso, a melhor estratégia é documental: consultar o cadastro com frequência, guardar certidões, guias, protocolos e comunicações, e registrar desde o início os prejuízos sofridos. Com esses elementos, a análise do caso concreto define o melhor caminho para retirar o registro e buscar a reparação.
Leia também
- Inscrição indevida no Cadin gera dano moral? Entenda quando cabe indenização
- Estar no Cadin impede financiamento, contratos com o governo ou participação em licitações?
- Licitações para microempresas e EPP: benefícios e como participar
- Ação judicial contra inscrição indevida no Cadin: procedimentos e tutela de urgência
Mais artigos sobre o tema na página Direito Administrativo.
Fontes
- Lei nº 10.522/2002, texto compilado, arts. 2º, 4º, 6º e 6º-A
- Portaria PGFN/MF nº 819/2023, arts. 2º e 2º-A
- Portaria PGFN/MF nº 1.580/2024 (art. 11-A da Portaria nº 819/2023)
- Portaria PGFN/MF nº 364/2025 (arts. 11-A, §§ 1º a 4º, e 14-A da Portaria nº 819/2023)
- Decreto nº 13.106/2026 (Sistema de Compras Expressas), art. 17
- Decreto nº 13.092/2026, art. 3º
- Lei nº 14.133/2021 (licitações e contratos), arts. 68 e 91
- Código Civil, arts. 43, 52, 402, 403 e 944
- Constituição Federal, art. 37, § 6º
- Lei Complementar nº 225/2026, arts. 11 a 13
- Decreto nº 20.910/1932, art. 1º
- STJ, Súmula 227
- STJ, Súmula 385
- STF, Tema 940 da repercussão geral (RE 1.027.633/SP)
- STJ, AgRg no AREsp 12.223/PR, Segunda Turma
- STJ, AgInt no REsp 1.906.628/ES, Segunda Turma
- STJ, AgInt no AREsp 1.939.109/RS, Segunda Turma
- STJ, REsp 1.059.663/MS, Terceira Turma
- STJ, REsp 978.031/RS, Primeira Turma
- STJ, AgRg no AREsp 779.661/RS, Segunda Turma
- STJ, REsp 1.306.407/RS, Primeira Turma
- STJ, AgInt no AREsp 1.382.087/SP, Segunda Turma
- STJ, AgInt no AREsp 2.913.309/ES, Segunda Turma
- STJ, AgInt no REsp 2.239.999/PB, Primeira Turma
- TRF5, processo 0802213-33.2013.4.05.8400, Quarta Turma
- TJPE, Consulta de Jurisprudência (Apelações 0110139-45.2024.8.17.2001 e 0002254-73.2017.8.17.2370)
- Código Tributário do Município do Recife (Lei nº 15.563/1991), art. 163
- Código Tributário Municipal de Jaboatão dos Guararapes, art. 182-A
- Decreto estadual de Pernambuco nº 36.775/2011
- PGFN: convênios do Cadin com estados e municípios
Informações conferidas nas fontes em 19/10/2026.
Conteúdo informativo e geral. Não substitui a orientação de um advogado sobre o seu caso. Leis e decisões dos tribunais mudam: confira sempre a situação atual.