Atualizado em 29/10/2026.
Quem pesquisa como sair do Cadin geralmente tem pressa: um contrato a assinar, um financiamento a liberar, um convênio a renovar. A boa notícia é que, na maior parte dos casos, a saída é administrativa, sem necessidade de ação judicial. O ponto de partida é entender que não existe um botão único de exclusão: cada registro tem um credor responsável, e a forma de sair depende do motivo pelo qual o nome foi incluído.
Este guia organiza o caminho em etapas: identificar o registro, escolher o pedido adequado à situação, reunir os documentos, protocolar o requerimento, acompanhar os prazos do credor e, se houver recusa, saber quais são os próximos passos. As regras citadas são as do Cadin federal, regulado pela Lei 10.522/2002 e pela Portaria PGFN/MF 819/2023, com observações sobre cadastros de estados e municípios.
Neste artigo
- Antes de tudo: quem fez o registro e por quê
- Os caminhos de saída, conforme o motivo
- Situações que não envolvem uma dívida comum
- Onde protocolar o pedido
- Pedidos a credores de Pernambuco, Recife e Jaboatão
- Documentos para cada situação
- Como escrever o requerimento
- Prazos que o credor deve respeitar
- Acompanhamento do pedido
- Se o pedido for negado ou ficar sem resposta
- O que os tribunais têm decidido
- Exemplos práticos
- Checklist final
- Perguntas frequentes
- Conclusão
Antes de tudo: quem fez o registro e por quê
O Cadin é gerido pela Procuradoria-Geral da Fazenda Nacional (PGFN), mas quem inclui, suspende e exclui cada registro é o órgão credor (art. 2º, § 1º, da Lei 10.522/2002 e art. 2º, § 4º, da Portaria 819/2023). A própria PGFN informa, em suas perguntas frequentes, que não tem atribuição para incluir, baixar ou suspender registros feitos por outros órgãos. Pedir a exclusão ao órgão errado é a causa mais comum de demora.
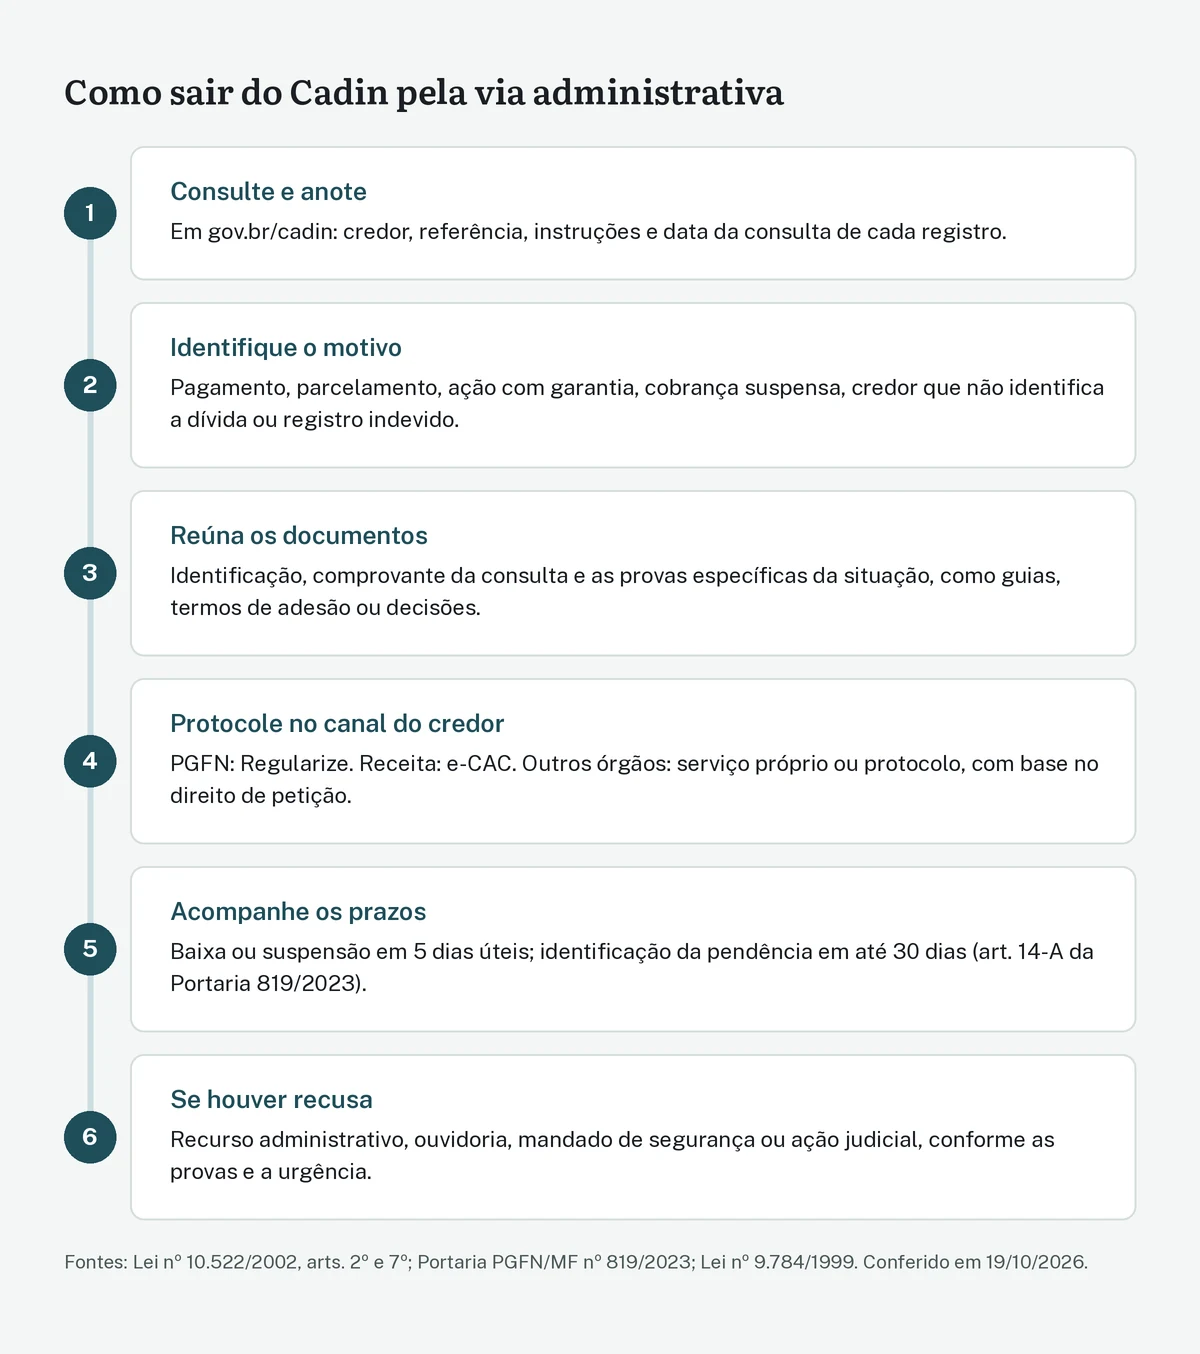
Por isso, o primeiro passo é consultar o Cadin no sistema oficial (gov.br/cadin), com a conta gov.br, e anotar, para cada registro:
- o órgão credor;
- a referência que aparece na consulta (número de inscrição, processo ou contrato, quando houver);
- as instruções de regularização exibidas pelo sistema;
- a data e a hora da consulta.
O passo a passo detalhado está em como consultar o Cadin pelo CPF ou CNPJ. Se a consulta não deixar claro a que dívida o registro se refere, o primeiro pedido deve ser o de identificação da pendência, explicado adiante.
Os caminhos de saída, conforme o motivo
Cada situação leva a um pedido diferente, com fundamento e efeito próprios.
| Situação | O que pedir | Efeito | Fundamento |
|---|---|---|---|
| Dívida paga ou extinta | Baixa do registro | Exclusão em até 5 dias úteis | Art. 2º, § 5º, da Lei 10.522/2002; art. 7º da Portaria 819/2023 |
| Parcelamento ou transação em dia | Suspensão do registro | Registro deixa de ser ativo enquanto durar | Art. 7º, II, da Lei 10.522/2002; art. 6º da Portaria 819/2023 |
| Ação judicial com garantia integral | Suspensão do registro | Registro suspenso enquanto a garantia for mantida | Art. 7º, I, da Lei 10.522/2002; art. 6º, II, da Portaria 819/2023 |
| Impugnação, recurso ou decisão judicial que suspende a cobrança | Suspensão do registro | Registro suspenso | Art. 7º, II, da Lei 10.522/2002; art. 151 do Código Tributário Nacional |
| Credor não identifica a pendência | Identificação em até 30 dias | Sem resposta, suspensão ou baixa | Art. 14-A da Portaria 819/2023 |
| Registro indevido (dívida inexistente, prescrita, erro de pessoa, falta de aviso prévio) | Revisão e exclusão do registro | Exclusão, se o pedido for acolhido | Arts. 2º, §§ 2º e 7º, da Lei 10.522/2002; art. 201, § 2º, do Código Tributário Nacional |
Os itens a seguir detalham cada caminho.
Quando a dívida foi paga
A lei manda dar baixa em 5 dias úteis após a comprovação da regularização. Se o prazo passou, o pedido é de baixa, com os comprovantes. Se a baixa não puder ser feita no prazo, o credor deve fornecer certidão de regularidade (art. 2º, § 6º). Os detalhes estão em nome no Cadin após o pagamento.
Quando a dívida foi parcelada ou negociada
O parcelamento e a transação aceita suspendem a exigibilidade do crédito (art. 151, VI e VIII, do Código Tributário Nacional), e com isso o registro deve ser suspenso em até 5 dias úteis. O pedido é de suspensão, com o termo de adesão e o comprovante da primeira parcela. Veja parcelamento e Cadin.
Quando a dívida é discutida na Justiça com garantia
A Lei 10.522/2002 prevê a suspensão do registro quando o devedor comprova que ajuizou ação para discutir a natureza da obrigação ou o seu valor, “com o oferecimento de garantia idônea e suficiente ao Juízo, na forma da lei” (art. 7º, I). A garantia pode ser depósito, fiança bancária ou seguro garantia, entre outras formas admitidas. Desde a Lei Complementar 236/2026, o seguro garantia ou a fiança bancária aceitos pelo credor na execução fiscal suspendem a exigibilidade do crédito (art. 151, X, do Código Tributário Nacional), o que permite pedir a suspensão do registro com base no art. 7º, II, da Lei 10.522/2002. Já o efeito da simples oferta de seguro garantia sobre a inscrição no Cadin está em discussão no Superior Tribunal de Justiça, no Tema 1263 dos recursos repetitivos, ainda sem tese. A mera existência de ação, sem garantia, não basta para a suspensão por esse inciso, salvo se houver decisão judicial que suspenda a exigibilidade.
Quando a cobrança está suspensa por outro motivo
Impugnações e recursos administrativos, liminares e tutelas provisórias, depósito integral, moratória, arbitragem tributária, mediação e seguro garantia ou fiança aceitos na execução fiscal também suspendem a exigibilidade (art. 151 do Código Tributário Nacional, com as alterações da Lei Complementar 236/2026). Em todos esses casos, o pedido é de suspensão do registro, com a prova da causa suspensiva.
Quando o credor não identifica a dívida
Desde 2025, a pessoa incluída no Cadin pode pedir ao credor a identificação da irregularidade que motivou o registro. O credor tem prazo máximo de 30 dias para complementar a informação; se não o fizer, o registro deve ser suspenso ou baixado (art. 14-A da Portaria 819/2023, incluído pela Portaria PGFN/MF 364/2025). Esse pedido é útil como primeiro passo quando a origem do registro é desconhecida, e também como forma de obter uma resposta objetiva do credor.
Quando o registro é indevido
Há registros que não deveriam existir: dívida já extinta, débito prescrito, cobrança dirigida à pessoa errada, homônimo, obrigação não inscrita em dívida ativa com valor inferior a R$ 1.000,00 (art. 2º, II, da Portaria 819/2023), inclusão sem comunicação prévia. Nesses casos, o pedido é de revisão e exclusão do registro, com a demonstração da irregularidade. Para débitos inscritos em dívida ativa, o controle de legalidade da inscrição é direito do contribuinte e dever da Fazenda, e pode ser feito a qualquer tempo, inclusive a pedido do interessado (art. 201, § 2º, do Código Tributário Nacional, incluído pela Lei Complementar 236/2026). As hipóteses de irregularidade estão no artigo sobre inscrição indevida no Cadin.
Situações que não envolvem uma dívida comum
Nem todo registro no Cadin decorre de imposto ou multa atrasados. Algumas hipóteses do art. 2º da Lei 10.522/2002 e do art. 2º da Portaria 819/2023 exigem providências diferentes do pagamento.
CPF cancelado ou CNPJ inapto
O registro decorre da situação cadastral perante a Receita Federal (art. 2º, II, da Lei 10.522/2002). Para empresas, a inaptidão costuma resultar da falta de entrega de declarações. A saída é regularizar a situação cadastral: entregar as declarações pendentes e pedir a regularização do CNPJ, ou regularizar o CPF nos canais da Receita. Feito isso, o registro deixa de ter fundamento, e a baixa pode ser pedida com o comprovante da nova situação cadastral.
Convênios e contratos de repasse
A Portaria 819/2023 prevê o registro de inadimplentes em convênios, contratos de repasse, termos de fomento, de colaboração e de parceria (art. 2º, III). Esses registros alcançam, por exemplo, associações, fundações privadas e prefeituras que receberam recursos federais e não prestaram contas, ou tiveram as contas rejeitadas. Aqui, a regularização passa pela apresentação ou aprovação da prestação de contas, ou pela devolução dos valores, conforme decidir o órgão concedente. O pedido de baixa é dirigido a esse órgão, com a prova da regularização.
FGTS e conselhos profissionais
Desde a Lei 14.973/2024, a irregularidade perante o FGTS e a inscrição na dívida ativa de conselhos profissionais também podem levar ao Cadin (art. 2º, IV e V, da Lei 10.522/2002). No caso do FGTS, a regularização envolve o recolhimento dos depósitos e a emissão do Certificado de Regularidade do FGTS. No caso dos conselhos, envolve o pagamento ou o parcelamento das anuidades inscritas, segundo as regras de cada conselho. Em ambos, o pedido de baixa vai ao responsável pelo registro, indicado na consulta.
Devedor contumaz
O registro de devedor contumaz, incluído pela Lei Complementar 225/2026, depende de um processo administrativo próprio, com notificação prévia e prazo de 30 dias para defesa com efeito suspensivo (arts. 11 e 12 da LC 225/2026). A qualificação cessa nas hipóteses previstas na lei, como a extinção dos créditos ou a demonstração de patrimônio suficiente (art. 15), e o processo é encerrado com o pagamento integral ou suspenso com a negociação integral em dia (art. 14). Nesses casos, a exclusão do Cadin acompanha o encerramento ou a cessação da qualificação.
Onde protocolar o pedido
O canal depende do credor. Os principais são estes.
PGFN: portal Regularize
Para registros feitos pela PGFN, que envolvem dívidas inscritas em dívida ativa da União e do FGTS, a página oficial do serviço “Excluir ou suspender nome do Cadin” orienta:
- consulte o Cadin e confirme que o registro é da PGFN;
- acesse o portal Regularize (regularize.pgfn.gov.br) com a conta gov.br;
- em “Outros Serviços”, escolha a opção de exclusão ou suspensão do Cadin;
- preencha o formulário e anexe os documentos;
- acompanhe o pedido em “Consultar Requerimento”.
A mesma página menciona como alternativas o Pedido de Revisão de Dívida Inscrita (PRDI), quando o problema está na própria dívida, e a averbação de garantia.
Receita Federal
Pendências registradas pela Receita Federal, antes da inscrição em dívida ativa, são tratadas pelos canais da própria Receita, em regra o e-CAC. O relatório de situação fiscal mostra os débitos e as divergências que podem estar na origem do registro.
Autarquias, fundações e ministérios
Cada órgão tem seus canais. Alguns oferecem serviço específico no gov.br, como o Ibama, que recebe pedidos de regularização de registro no Cadin pelo sistema eletrônico de processos do órgão ou pela plataforma Fala.BR. Quando não houver serviço específico, o pedido pode ser protocolado por escrito no protocolo do órgão ou pelo canal de atendimento, com base no direito de petição assegurado pela Constituição (art. 5º, XXXIV, “a”).
Estados e municípios
Se o registro foi feito por estado ou município conveniado com a PGFN, o pedido vai ao ente credor, que deve oferecer um serviço para pedido de exclusão (art. 2º-A da Portaria 819/2023). Cadastros próprios de estados e municípios seguem a lei local. Em Jaboatão dos Guararapes, por exemplo, o Cadastro de Inadimplentes Municipal (CADIM) se destina a débitos inscritos em dívida ativa que não estejam com a exigibilidade suspensa (art. 182-A do Código Tributário Municipal), e o pedido de retirada é feito à Prefeitura. As diferenças entre os cadastros estão em Cadin federal, estadual e municipal.
Pedidos a credores de Pernambuco, Recife e Jaboatão
Quando a pendência é com o Estado de Pernambuco ou com municípios da Região Metropolitana, o caminho é outro, porque esses entes não aparecem no Cadin federal sem convênio com a PGFN, e a pesquisa feita para este artigo não localizou convênio publicado de nenhum deles.
- Estado de Pernambuco: débitos tributários são consultados e regularizados na Secretaria da Fazenda, e os inscritos em dívida ativa, na Procuradoria-Geral do Estado. A regularidade é comprovada pela Certidão de Regularidade Fiscal e pela Certidão Negativa de Débitos (CND). Pedidos à administração estadual seguem a Lei estadual 11.781/2000, que garante vista dos autos, alegações antes da decisão e decisão em 30 dias após a instrução.
- Recife: o portal Recife em Dia emite extrato de débitos e certidão negativa e permite consultar certidões de dívida ativa protestadas. A cobrança judicial é feita pela Procuradoria da Fazenda Municipal, ligada à Procuradoria-Geral do Município.
- Jaboatão dos Guararapes: o pedido de retirada do Cadastro de Inadimplentes Municipal (CADIM) é feito à Prefeitura. Como o cadastro se destina a débitos que não estejam com a exigibilidade suspensa (art. 182-A do Código Tributário Municipal), o pagamento, o parcelamento ou uma decisão que suspenda a cobrança são fundamentos para a retirada. A certidão municipal deve ser fornecida em até 10 dias (art. 138, § 7º).
Documentos para cada situação
Reunir os documentos certos evita exigências e retrabalho. Em todos os casos, inclua a identificação do requerente (documento de identidade e CPF; para empresas, ato constitutivo atualizado, cartão do CNPJ e documento do representante) e o comprovante da consulta ao Cadin.
| Situação | Documentos específicos |
|---|---|
| Pagamento | Guia, comprovante bancário com autenticação, extrato do sistema do credor mostrando a quitação |
| Parcelamento ou transação | Termo de adesão ou recibo de consolidação, comprovante da primeira parcela e das parcelas seguintes |
| Ação com garantia | Petição inicial, comprovante do depósito, apólice de seguro garantia ou carta de fiança, decisão que aceitou a garantia |
| Decisão que suspende a cobrança | Cópia da decisão administrativa ou judicial e certidão de andamento do processo |
| Prescrição | Documentos que mostrem a data da constituição do crédito e a ausência de causas de interrupção, como a notificação de lançamento e o extrato da inscrição |
| Erro de pessoa ou homônimo | Documentos pessoais, comprovantes de endereço da época, documentos que demonstrem que o débito pertence a outra pessoa |
| Imóvel vendido (dívidas de imóvel) | Escritura, registro da transmissão na matrícula, comunicação ao cadastro imobiliário |
| Falta de comunicação prévia | Prova de endereço diverso do usado pelo credor ou de mudança de endereço comunicada a ele, eventual resposta do credor sem a prova do aviso |
Se o pedido for feito por advogado ou outro representante, junte a procuração.
Como escrever o requerimento
Não há forma obrigatória, mas um requerimento claro e bem documentado é respondido mais rápido. Uma estrutura que funciona:
- Identificação. Nome, CPF ou CNPJ, endereço, telefone e e-mail do requerente e, se houver, do representante.
- Registro. Credor, data da consulta, referência que aparece no sistema.
- Fatos. Em poucos parágrafos, o que aconteceu: pagamento, parcelamento, ação judicial, ausência de dívida, falta de aviso.
- Fundamento. Os dispositivos aplicáveis à situação, como os indicados na tabela de caminhos acima.
- Pedido. Baixa, suspensão, identificação da pendência ou revisão, conforme o caso. Se houver urgência, explique o motivo, como a data de assinatura de um contrato, e peça, se for o caso, a certidão de regularidade do art. 2º, § 6º.
- Documentos. Lista numerada dos anexos.
- Data e assinatura.
Evite pedidos genéricos (“peço a exclusão do meu nome”) sem fatos e documentos. Também evite misturar, no mesmo pedido, registros de credores diferentes: cada credor responde apenas pelos seus.
Prazos que o credor deve respeitar
A legislação fixa prazos para o credor agir. Conhecê-los permite cobrar a resposta e, se necessário, demonstrar a omissão.
| Prazo | O que o credor deve fazer | Base |
|---|---|---|
| 5 dias úteis | Dar baixa após a regularização definitiva | Art. 2º, § 5º, da Lei 10.522/2002; art. 7º da Portaria 819/2023 |
| 5 dias úteis | Suspender após a suspensão da exigibilidade ou a ação com garantia integral | Art. 6º da Portaria 819/2023 |
| 30 dias | Identificar a pendência, a pedido do registrado | Art. 14-A da Portaria 819/2023 |
| 30 dias | Decidir, após a instrução, os processos administrativos federais, prorrogáveis por igual período com motivação | Art. 49 da Lei 9.784/1999 |
O Código de Defesa do Contribuinte assegura, além disso, o direito a decisão em prazo razoável (art. 4º, XI, da Lei Complementar 225/2026). Em processos da administração estadual de Pernambuco, a Lei estadual 11.781/2000 também fixa prazo de 30 dias para decidir após a instrução, prorrogável por igual período com justificativa (art. 49, combinado com o art. 24, parágrafo único).
Acompanhamento do pedido
Depois do protocolo:
- guarde o número do protocolo e o comprovante de envio;
- anote as datas-limite dos prazos aplicáveis;
- consulte o andamento no sistema do credor (no Regularize, em “Consultar Requerimento”);
- responda rapidamente a eventuais exigências de documentos;
- consulte o Cadin novamente após a resposta, para confirmar a baixa ou a suspensão;
- emita a certidão fiscal atualizada, quando for o caso.
Se o pedido for negado ou ficar sem resposta
A recusa ou o silêncio não encerram as opções. Os próximos passos dependem do motivo e da urgência.
Recurso administrativo
Nos processos administrativos federais, cabe recurso contra a decisão, em regra no prazo de 10 dias, contados da ciência ou da divulgação oficial da decisão (art. 59 da Lei 9.784/1999). O recurso é dirigido à autoridade que decidiu, que pode reconsiderar ou encaminhá-lo à autoridade superior (art. 56). Normas específicas de cada órgão podem prever prazos e instâncias próprios.
Reclamação na ouvidoria
A ouvidoria do órgão e a plataforma Fala.BR, para órgãos federais, recebem reclamações sobre demora ou falha no atendimento. A reclamação não substitui o recurso, mas ajuda a documentar a omissão.
Mandado de segurança
Quando a ilegalidade pode ser demonstrada só com documentos, como o pagamento comprovado ou o parcelamento em dia, o mandado de segurança pode ser adequado, por dispensar a produção de provas. O prazo é de 120 dias, contados da ciência do ato impugnado (art. 23 da Lei 12.016/2009), e pedidos de reconsideração na via administrativa não o interrompem (Súmula 430 do Supremo Tribunal Federal). Por isso, acompanhe as datas desde o início, mesmo enquanto o pedido administrativo estiver em análise. Veja mandado de segurança contra o Cadin.
Ação judicial
Quando é preciso produzir provas, ou quando há prejuízo a reparar, a ação pelo procedimento comum permite pedir a exclusão do registro, com tutela de urgência, e a indenização dos danos. Contra a União e suas autarquias, a ação é proposta na Justiça Federal; causas de até 60 salários mínimos podem tramitar nos Juizados Especiais Federais, mas a Lei 10.259/2001 exclui de sua competência, entre outras, as causas para anulação ou cancelamento de ato administrativo federal, salvo o de natureza previdenciária e o de lançamento fiscal (art. 3º, § 1º, III), o que exige atenção ao formular o pedido. Veja ação judicial contra inscrição indevida no Cadin.
O que os tribunais têm decidido
Alguns precedentes do Superior Tribunal de Justiça (STJ) ajudam a escolher o pedido adequado e evitar caminhos sem saída.
O primeiro é o Tema 264 dos recursos repetitivos (REsp 1.137.497/CE, Primeira Seção, julgado em 14/04/2010): a simples discussão judicial da dívida, sem garantia idônea ou suspensão da exigibilidade, não impede a inclusão no Cadin. Por isso, quem pretende discutir a dívida na Justiça e afastar o registro precisa oferecer garantia ou obter decisão que suspenda a exigibilidade.
O segundo diz respeito ao pedido administrativo. No REsp 1.389.892/SP (Rel. Min. Herman Benjamin, Segunda Turma, julgado em 27/08/2013), o STJ entendeu que o pedido administrativo de cancelamento de débito já inscrito em dívida ativa não suspende a exigibilidade e não impede a manutenção do nome no Cadin. O pedido de revisão continua sendo útil para corrigir erros, mas não tem, por si, efeito suspensivo.
O terceiro trata da escolha entre as vias. No REsp 1.161.823/CE (Rel. Min. Eliana Calmon, Segunda Turma, julgado em 15/06/2010), o STJ afirmou que o ajuizamento de ação judicial sobre o mesmo débito importa renúncia à discussão administrativa (art. 38, parágrafo único, da Lei 6.830/1980). Com isso, a impugnação administrativa deixa de suspender a exigibilidade. Antes de ir à Justiça, vale avaliar se o processo administrativo em curso será prejudicado.
Por fim, a responsabilidade pela exclusão é do credor. No REsp 978.031/RS (Rel. Min. Denise Arruda, Primeira Turma, julgado em 23/04/2009), o STJ afirmou que a exclusão do nome do devedor adimplente do Cadin cabe aos órgãos ou entidades credoras, e reconheceu dano moral pela manutenção indevida após o parcelamento. O Tema 264 é de observância obrigatória; os demais são decisões de turmas, com valor persuasivo.
Exemplos práticos
Os exemplos são hipotéticos e servem para ilustrar o procedimento.
A empresa com contrato marcado
Uma empresa de manutenção vence uma licitação de um órgão federal, mas, na consulta feita antes da assinatura, aparece um registro da PGFN por débito de contribuição previdenciária patronal. A empresa parcela o débito no Regularize no mesmo dia, paga a primeira parcela e protocola o pedido de suspensão no portal, anexando o termo de adesão e o comprovante. Também emite a certidão positiva com efeitos de negativa. Com o registro suspenso, a consulta deixa de apontar a pendência ativa.
O registro de origem desconhecida
Um engenheiro descobre registro em nome de uma autarquia federal. Ele protocola, pelo canal do órgão, pedido de identificação da pendência com base no art. 14-A da Portaria 819/2023. Passados 30 dias sem resposta, ele protocola novo pedido, desta vez de suspensão ou baixa pela falta de identificação, anexando o primeiro protocolo.
A dívida prescrita em dívida ativa
Uma comerciante tem um débito inscrito em dívida ativa da União há muitos anos, sem execução fiscal e sem qualquer causa de interrupção da prescrição. Ela apresenta Pedido de Revisão de Dívida Inscrita, pedindo o reconhecimento da prescrição, com base no controle de legalidade previsto no art. 201, § 2º, do Código Tributário Nacional. Reconhecida a prescrição, o crédito é extinto (art. 156, V), e não há mais fundamento para o registro no Cadin.
Checklist final
- Consultei o Cadin e anotei credor, referência e data.
- Identifiquei o motivo do registro e o pedido adequado.
- Reuni os documentos de identificação e os específicos da situação.
- Escrevi um requerimento com fatos, fundamento e pedido claros.
- Protocolei no canal do credor certo e guardei o comprovante.
- Anotei os prazos do credor e acompanhei o andamento.
- Conferi o Cadin após a resposta e emiti as certidões atualizadas.
- Verifiquei se há protesto ou anotação em birôs de crédito a resolver separadamente.
Perguntas frequentes
Existe um formulário único para sair do Cadin?
Não. Cada credor tem seu canal. A PGFN usa o portal Regularize; a Receita Federal, o e-CAC; outros órgãos têm serviços próprios ou recebem pedidos por protocolo. A consulta ao Cadin mostra o credor e as instruções de regularização de cada registro.
Preciso de advogado para pedir a exclusão do Cadin?
Não é obrigatório na via administrativa. O pedido pode ser feito pelo próprio interessado. Em casos complexos, como discussões sobre prescrição, responsabilidade de sócios ou dívidas de imóveis, a orientação profissional ajuda a escolher o pedido e os fundamentos.
Quanto custa pedir a exclusão?
O pedido administrativo é gratuito. O Código de Defesa do Contribuinte veda a exigência de custas, garantia ou prova de quitação para o exercício dos direitos do contribuinte, salvo previsão em lei (art. 4º, § 2º, da Lei Complementar 225/2026). Pode haver custos com a própria dívida, se for paga, e com o cancelamento de protestos em cartório.
Em quanto tempo o nome sai do Cadin?
Depende do caminho. Após o pagamento, a baixa deve ocorrer em 5 dias úteis; após o parcelamento, a suspensão também. No pedido de identificação da pendência, o credor tem até 30 dias. Pedidos de revisão de dívida dependem da análise do credor.
Posso pedir a suspensão só porque entrei com uma ação?
Pela Lei 10.522/2002, a ação judicial leva à suspensão do registro quando acompanhada de garantia idônea e suficiente (art. 7º, I). Sem garantia, a suspensão depende de decisão judicial que suspenda a exigibilidade do crédito ou determine a retirada do registro.
O que fazer se o credor pedir documentos que eu não tenho?
Explique por escrito a impossibilidade e indique onde o documento pode ser obtido. Sobre a comunicação prévia, cabe ao credor demonstrar que a expediu: o registro deve trazer a data da comunicação (art. 5º, IV, da Portaria 819/2023), e a expedição é responsabilidade do órgão (art. 3º, § 2º). Atenção, porém: a carta enviada ao endereço que consta do documento do débito se presume entregue 15 dias após a postagem (art. 2º, § 3º, da Lei 10.522/2002).
O pedido administrativo suspende o registro enquanto é analisado?
Em regra, não. O pedido de revisão de uma dívida já inscrita não suspende, por si, a exigibilidade do crédito, segundo decisão do Superior Tribunal de Justiça mencionada neste artigo. A exceção é o pedido de identificação da pendência: se o credor não responder em 30 dias, o registro deve ser suspenso ou baixado (art. 14-A da Portaria 819/2023). Impugnações e recursos no processo administrativo de lançamento, antes da inscrição, suspendem a exigibilidade (art. 151, III, do Código Tributário Nacional).
Posso pedir a exclusão por outra pessoa?
Sim, com procuração. Familiares de pessoa falecida devem demonstrar a legitimidade, por exemplo com a nomeação do inventariante. Para empresas, o pedido é feito pelo representante legal ou por procurador com poderes específicos.
Saí do Cadin. Meu nome está limpo em todos os lugares?
Não necessariamente. Protestos em cartório, anotações em birôs de crédito e cadastros estaduais e municipais têm regras próprias e precisam ser verificados separadamente. Veja Cadin, protesto, SPC e Serasa.
Conclusão
Sair do Cadin pela via administrativa é, na maioria dos casos, uma questão de método: identificar o credor e o motivo do registro, escolher o pedido certo, apresentar os documentos e acompanhar os prazos. A lei e o regulamento dão ao registrado instrumentos concretos, como a baixa em 5 dias úteis após a regularização, a suspensão quando a dívida não pode ser cobrada e o direito de exigir a identificação da pendência em até 30 dias.
Quando o pedido é negado sem fundamento ou fica sem resposta, há recurso administrativo, mandado de segurança e ação judicial, cada um com requisitos e prazos próprios. A escolha entre eles depende das provas disponíveis, da urgência e de haver ou não prejuízo a reparar, e a análise do caso concreto por um profissional ajuda a evitar caminhos que atrasem a solução.
Leia também
- Como consultar o Cadin pelo CPF ou CNPJ e descobrir a origem da dívida
- Nome no Cadin mesmo após o pagamento da dívida: como solicitar a exclusão
- Mandado de segurança para retirar o nome do Cadin: quando é cabível?
- Processo administrativo: seus direitos, prazos e como recorrer
Mais artigos sobre o tema na página Direito Administrativo.
Fontes
- Lei nº 10.522/2002, texto compilado, arts. 2º e 7º
- Portaria PGFN/MF nº 819/2023, arts. 2º, 2º-A, 5º, 6º e 7º
- Portaria PGFN/MF nº 364/2025 (art. 14-A da Portaria nº 819/2023)
- Gov.br: excluir ou suspender nome do Cadin (PGFN)
- Gov.br: solicitar regularização junto ao Cadin (Ibama)
- Código Tributário Nacional, arts. 151, 156 e 201, com a redação da LC nº 236/2026
- Lei nº 9.784/1999 (processo administrativo federal), arts. 49, 56 e 59
- Lei Complementar nº 225/2026, art. 4º
- Lei nº 10.259/2001 (Juizados Especiais Federais), art. 3º
- Lei estadual de Pernambuco nº 11.781/2000, art. 49
- STJ, Tema 264 dos recursos repetitivos (REsp 1.137.497/CE)
- STJ, REsp 1.389.892/SP, Segunda Turma
- STJ, REsp 1.161.823/CE, Segunda Turma
- STJ, REsp 978.031/RS, Primeira Turma
Informações conferidas nas fontes em 19/10/2026.
Conteúdo informativo e geral. Não substitui a orientação de um advogado sobre o seu caso. Leis e decisões dos tribunais mudam: confira sempre a situação atual.