Atualizado em 29/10/2026.
Quem importa produto à base de cannabis com autorização da Anvisa costuma ser surpreendido por duas cobranças diferentes: os tributos e as tarifas da empresa de transporte. Entender o imposto na importação de canabidiol exige separar essas cobranças e conhecer uma regra de 2024: a alíquota zero do Imposto de Importação para medicamentos importados por pessoa física, para uso próprio ou individual, até US$ 10.000. A dúvida central é se o produto derivado de cannabis, que não tem registro como medicamento, entra nessa regra.
Este artigo explica quais tributos podem incidir, como funciona a alíquota zero, por que o enquadramento do produto de cannabis é uma questão de interpretação, como cada forma de importação é tributada, o que muda com a Lei 15.502/2026 para doenças raras, o que se sabe sobre o ICMS e o que fazer diante de uma cobrança que pareça indevida. As regras foram conferidas nas fontes oficiais em 29/10/2026 e podem mudar.
Neste artigo
- Quais tributos e cobranças podem aparecer
- A alíquota zero para medicamentos
- O produto de cannabis é “medicamento” para esse fim?
- Como a forma de importação muda a tributação
- Lei 15.502/2026 e as doenças raras ou negligenciadas
- ICMS: o imposto estadual
- Taxas das transportadoras não são impostos
- Uso veterinário: sem alíquota zero
- Cobrança indevida: o que fazer
- O que dizem os tribunais
- Exemplos práticos
- Perguntas frequentes
- Conclusão
Quais tributos e cobranças podem aparecer
Na importação feita por pessoa física, podem surgir cobranças de naturezas diferentes, com origens e regras próprias:
| Cobrança | Quem cobra | Natureza | Na remessa expressa |
|---|---|---|---|
| Imposto de Importação (II) | União, pela Receita Federal | Tributo federal | Cobrado pelo Regime de Tributação Simplificada; alíquota zero para medicamentos de pessoa física até US$ 10.000 |
| IPI, PIS e Cofins | União | Tributos federais | Isentos no Regime de Tributação Simplificada, segundo a Receita |
| ICMS | Estado de destino | Tributo estadual | Incide nas importações pelo regime simplificado, com alíquota que varia conforme o estado, segundo a Receita |
| Tarifas da transportadora | Empresa de remessa expressa | Preço de serviço privado | Não é tributo; depende do contrato |
O Imposto de Importação é de competência da União e tem como contribuinte o importador (art. 22, I, do Código Tributário Nacional). O Poder Executivo pode alterar suas alíquotas nas condições e nos limites estabelecidos em lei (art. 21 do CTN). É essa característica que permitiu a criação da alíquota zero para medicamentos por ato do Ministro da Fazenda.
O Regime de Tributação Simplificada
As encomendas internacionais com valor aduaneiro (bens, frete e seguro) de até US$ 3.000 são tributadas, em regra, pelo Regime de Tributação Simplificada (RTS), instituído pelo Decreto-Lei 1.804/1980. Segundo a Receita Federal, no RTS ocorre a cobrança do Imposto de Importação, com isenção do IPI, do PIS e da Cofins. O próprio decreto-lei prevê a isenção do IPI para os bens desse regime (art. 1º, § 1º). A regra geral do RTS, informada pela Receita, é a alíquota de 60% sobre o valor aduaneiro, com regras específicas para compras em sites certificados no Programa Remessa Conforme e para medicamentos.
O RTS é aplicado por padrão, mas não é obrigatório: o destinatário pode optar por outro regime, informando a empresa de transporte em tempo hábil, segundo a Receita.
A alíquota zero para medicamentos
O que diz a norma
A Portaria MF 1.086/2024, publicada em 28/06/2024 e com efeitos a partir de 01/08/2024, alterou a Portaria MF 156/1999 para fixar a alíquota de 0% “no valor limite de até US$ 10.000,00” incidente sobre “os produtos acabados pertencentes às classes de medicamentos, importados por remessa postal ou encomenda aérea internacional, por pessoa física para uso próprio ou individual, desde que cumpridos todos os requisitos estabelecidos pelos órgãos de controle administrativo”.
A base legal está no Decreto-Lei 1.804/1980. A portaria invoca o § 2º-B do art. 1º, que autoriza ato do Ministro da Fazenda a alterar “as alíquotas para produtos acabados pertencentes a classes de medicamentos, importados por pessoa física para uso próprio ou individual”, sem o limite de valor máximo de US$ 3.000 do regime simplificado e sem as alíquotas mínimas da tabela geral (art. 1º, § 2º-B, I). No texto atualizado do decreto-lei, esse parágrafo consta como incluído pela Lei 15.071/2024, de 23/12/2024, resultado de projeto que incorporou o conteúdo das Medidas Provisórias 1.236/2024 e 1.271/2024.
Em 2024, a Medida Provisória 1.271 também tratou do tema, fixando alíquota zero até 31/03/2025. Essa MP perdeu a eficácia, e a matéria foi absorvida pela Lei 15.071/2024.
Os requisitos
Pela portaria e pelas orientações da Receita Federal, a alíquota zero exige, ao mesmo tempo:
- importação por pessoa física;
- uso humano, próprio ou individual. A Receita explica que “uso individual” é o do medicamento importado por uma pessoa física para o tratamento de outra, como o pai ou a mãe que importa para o filho;
- produto acabado pertencente a classe de medicamentos;
- valor de até US$ 10.000;
- importação por remessa postal ou encomenda aérea internacional;
- cumprimento dos requisitos dos órgãos de controle administrativo, como a Anvisa.
A Receita acrescenta que a descrição do medicamento na declaração aduaneira deve ser completa, que a receita médica pode ser exigida para comprovar o uso próprio ou individual e que, se os requisitos não forem atendidos, a encomenda pode ser retida para retificação da declaração ou devolvida ao exterior.
Alíquota zero não é isenção
O título deste artigo fala em isenção porque é assim que o tema costuma ser procurado, mas, tecnicamente, a regra dos medicamentos é de alíquota zero. A diferença tem consequências. A isenção “é sempre decorrente de lei que especifique as condições e requisitos exigidos para a sua concessão” (art. 176 do CTN). A alíquota zero do Imposto de Importação, por sua vez, foi fixada por portaria do Ministro da Fazenda, com base na autorização legal do Decreto-Lei 1.804/1980 e na regra do art. 21 do CTN. Como foi criada por ato do Executivo, pode ser alterada da mesma forma. Por isso, antes de cada importação, vale conferir se a portaria continua em vigor nos mesmos termos.
O produto de cannabis é “medicamento” para esse fim?
Aqui está a principal incerteza do tema. A portaria fala em “produtos acabados pertencentes às classes de medicamentos”, e o produto importado pela RDC 660/2022 é definido pela Anvisa como “produto derivado de Cannabis”: “produto industrializado, destinado à finalidade medicinal, contendo derivados da planta Cannabis spp.” (art. 2º, V). Ele não tem registro como medicamento no Brasil. Não foi localizada norma ou orientação oficial que afirme expressamente se esse produto se enquadra na alíquota zero (conferido em 29/10/2026). O que segue é interpretação.
Argumentos favoráveis à alíquota zero
- A portaria fala em “classes de medicamentos” e “produtos acabados”, e não exige registro do produto no Brasil. A própria Receita admite a importação de remédios sem registro para uso pessoal, ainda que com a ressalva das substâncias sujeitas a controle especial, vista abaixo, o que indica que a falta de registro nacional, por si, não afasta a categoria de medicamento para fins aduaneiros.
- O produto derivado de cannabis importado pela RDC 660 tem “finalidade medicinal” (art. 2º, V), é usado com prescrição e passa pelo controle sanitário da Anvisa antes do desembaraço.
- Na página “Como importar medicamentos?”, a Receita Federal remete expressamente à página da Anvisa sobre a importação de produtos derivados de cannabis, o que sugere que trata o tema dentro da importação de medicamentos.
Argumentos contrários ou de cautela
- O produto não é registrado como medicamento. As normas da Anvisa tratam os produtos de cannabis como categoria própria: no regime nacional, a RDC 1.015/2026 obriga o rótulo a informar que o produto “não é um medicamento” (art. 22, III, “g”) e proíbe o uso do termo “medicamento” na embalagem (art. 19). Embora essa regra seja para os produtos vendidos no Brasil, ela mostra que a própria Anvisa distingue as categorias.
- A Receita, na mesma página, afirma que é possível importar remédios sem registro para uso pessoal desde que não tenham “substâncias sujeitas a controle especial”, e remete os produtos de cannabis a regras próprias da Anvisa. Isso indica tratamento diferenciado, ainda que não exclua a alíquota zero.
- Nos tribunais, em processos de saúde, há divergência sobre a natureza desses produtos, como mostra a seção sobre jurisprudência.
O que isso significa na prática
O enquadramento é feito pela Receita Federal na análise da declaração de cada encomenda. Se a encomenda for tributada e o importador entender que a alíquota zero se aplica, o caminho é o pedido de revisão, explicado adiante, com a prescrição, a autorização da Anvisa e a fatura. A descrição correta do produto na declaração e o cumprimento das exigências da Anvisa são o ponto de partida. O resultado depende da análise do caso concreto e dos documentos.
Como a forma de importação muda a tributação
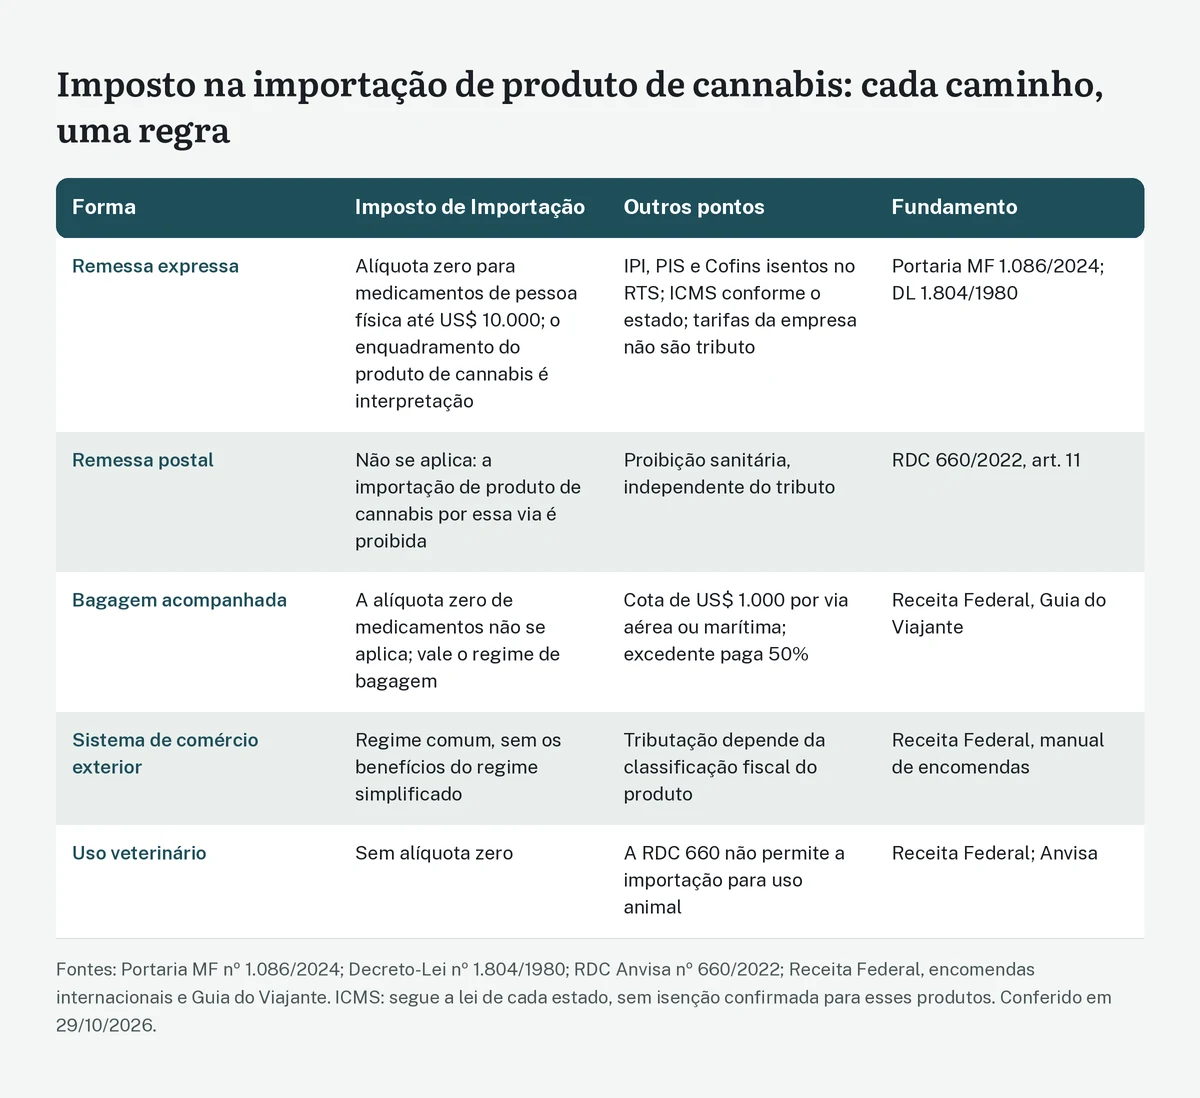
A RDC 660/2022 permite importar o produto de três formas: registro no sistema de comércio exterior, bagagem acompanhada e remessa expressa (art. 10, parágrafo único). A remessa postal é proibida (art. 11). Cada forma tem regra tributária própria.
Remessa expressa
É a forma em que a alíquota zero pode ser aplicada, já que a portaria abrange a “encomenda aérea internacional”. A empresa de transporte registra a declaração, acompanha a fiscalização e informa os valores a pagar. Segundo a Receita, fora do Programa Remessa Conforme, o pagamento dos tributos e serviços é feito no site da empresa de transporte em até 20 dias após a liberação, e a entrega depende da confirmação do pagamento.
A empresa deve fornecer ao destinatário um demonstrativo com, entre outros dados, o número da declaração, a descrição e o valor dos bens, o valor e a base de cálculo do Imposto de Importação, do ICMS e de eventuais multas, e o recibo do pagamento, segundo o manual de encomendas da Receita. Esse documento é essencial para conferir e, se for o caso, contestar a cobrança.
Remessa postal
A Portaria MF 1.086/2024 menciona a remessa postal, e a Receita trata da alíquota zero também para encomendas que chegam pelos Correios. Para os produtos de cannabis, porém, esse caminho não está disponível: a RDC 660 proíbe a importação desses produtos por remessa postal (art. 11). A alíquota zero não afasta a proibição sanitária.
Bagagem acompanhada
A Receita Federal é expressa: a alíquota zero dos medicamentos vale para encomendas e “não se aplica para outros casos como, por exemplo, bagagem de viajantes, que possui regras próprias”. As regras da bagagem, segundo o Guia do Viajante, são estas: os bens de uso ou consumo pessoal são isentos quando atendem cumulativamente às condições da Receita, como ser de uso próprio, ter aquisição necessária pelas circunstâncias da viagem ou pela condição física do viajante e apresentar-se na condição de usado; os demais bens ficam isentos até a cota de US$ 1.000, na chegada por via aérea ou marítima, ou de US$ 500, por outras vias; o excedente paga 50% pelo Regime de Tributação Especial. O enquadramento do produto de cannabis na bagagem depende da fiscalização. As regras de declaração estão em viajar com canabidiol.
Registro no sistema de comércio exterior
Na importação formal, com declaração registrada no sistema de comércio exterior, aplica-se o regime comum de importação. A Receita explica que, nesse regime, os bens seguem “as regras gerais do despacho aduaneiro de importação, afastando-se os benefícios próprios do RTS ou do RTE”. A tributação depende da classificação fiscal do produto e das regras desse regime, e a análise exige conhecimento técnico de comércio exterior.
Acima de US$ 10.000
A alíquota zero da portaria tem limite de US$ 10.000. Acima desse valor, ela não se aplica, e a tributação segue as regras gerais, que dependem do regime de importação utilizado. Fracionar artificialmente uma compra para ficar abaixo do limite pode ter consequências graves: a Receita informa que as remessas internacionais estão sujeitas à pena de perdimento no caso de mercadorias fracionadas “visando elidir o pagamento de tributos ou normas de controle aduaneiro”. Além disso, a quantidade importada deve ser compatível com a prescrição e é monitorada pela Anvisa (art. 13 da RDC 660). A Lei 15.502/2026 também incluiu no Decreto-Lei 1.804/1980 o § 2º-F, que autoriza o Poder Executivo a estabelecer limites e critérios para coibir o fracionamento de remessas, em regra ligada à redução das alíquotas gerais do regime simplificado.
Lei 15.502/2026 e as doenças raras ou negligenciadas
A Lei 15.502, de 10/09/2026, que converteu a Medida Provisória 1.357/2026, incluiu no art. 1º do Decreto-Lei 1.804/1980 uma regra para medicamentos usados no tratamento de doenças raras ou negligenciadas.
Pelo novo § 2º-C, no caso de “produtos acabados pertencentes a classes de medicamentos sem similar nacional, importados por pessoa física para uso próprio ou individual, para tratamento de doenças raras ou negligenciadas”, “não se aplicam os limites previstos nos §§ 2º-A e § 2º-B aos medicamentos classificados pela Anvisa como sem similar nacional”, e a alíquota do Imposto de Importação “será reduzida a zero”. Pela leitura do texto, nesses casos a alíquota zero passa a decorrer da própria lei, sem o teto de US$ 10.000 fixado na portaria de 2024.
Há duas condições de aplicação:
- regulamento conjunto dos órgãos competentes disporá sobre os critérios, as condições e os procedimentos (§ 2º-D);
- a regra produzirá efeitos a partir da data fixada em ato do Poder Executivo, observado o prazo máximo de 180 dias da publicação da lei (§ 2º-E).
Até 29/10/2026, esse ato do Poder Executivo não foi localizado. A página da Receita sobre importação de medicamentos já menciona a regra para doenças raras ou negligenciadas, mas a aplicação depende do regulamento.
Se o produto de cannabis se enquadra nessa regra é questão ainda mais aberta do que a da portaria de 2024. Além da dúvida sobre ser “medicamento”, a lei exige classificação da Anvisa como “sem similar nacional” e tratamento de doença rara ou negligenciada. Com a existência de produtos de cannabis autorizados no mercado nacional pela RDC 1.015/2026, a análise de similaridade dependerá do regulamento e do caso concreto. Não é possível afirmar, hoje, que a regra alcança esses produtos.
ICMS: o imposto estadual
O ICMS é tributo estadual e, por isso, segue a legislação de cada estado. A Receita Federal informa que as importações pelo regime simplificado estão sujeitas ao ICMS e que “atualmente a alíquota aplicável é de 17% a 20% (conforme o Estado da federação)”. Segundo a Receita, a base de cálculo do ICMS nessas importações soma o valor dos bens, o frete, o seguro e o Imposto de Importação, dividido por um menos a alíquota do ICMS.
O que não foi possível confirmar em fonte oficial é se há isenção ou tratamento diferenciado de ICMS para medicamentos ou produtos de cannabis importados por pessoa física, nem se a alíquota zero federal tem reflexo no imposto estadual (conferido em 29/10/2026). A alíquota zero da Portaria MF 1.086/2024 trata apenas do Imposto de Importação, que é federal. Por isso, não se deve presumir que o ICMS também será zero.
Antes de importar:
- consulte a Secretaria da Fazenda do seu estado sobre a cobrança de ICMS na importação de medicamentos e de produtos de cannabis por pessoa física;
- peça à empresa de remessa expressa a simulação dos valores e, depois da chegada, o demonstrativo com a base de cálculo e o valor do ICMS;
- guarde a fatura, o comprovante de frete e os documentos da Anvisa, que servem de base para conferir o cálculo.
Quem mora em Pernambuco
Para quem recebe o produto em Pernambuco, o ICMS da importação é tema da Secretaria da Fazenda de Pernambuco. Não foi confirmada em fonte oficial a existência de regra estadual específica para produtos de cannabis importados por pessoa física, e a consulta à Secretaria da Fazenda é o caminho para esclarecer o ponto. A Lei estadual 18.757/2024, que instituiu a Política Estadual de fornecimento de produtos derivados de cannabis, trata de fornecimento pelo SUS, e não de tributação, e não tinha regulamentação localizada até 29/10/2026.
Taxas das transportadoras não são impostos
As empresas de remessa expressa podem cobrar pelos serviços ligados ao despacho aduaneiro. A Receita Federal é clara: “Essas tarifas fazem parte da transação privada entre o destinatário e essas empresas, e não se tratam de impostos cobrados pelos entes federativos”. Isso tem duas consequências práticas.
A primeira: a alíquota zero do Imposto de Importação não afasta as tarifas de serviço, que dependem do contrato com a transportadora. A segunda: a discussão sobre essas tarifas não é feita com a Receita, mas com a empresa, à luz do contrato e, quando houver relação de consumo, do Código de Defesa do Consumidor.
O Código de Defesa do Consumidor garante a informação adequada e clara sobre produtos e serviços, com especificação correta de “tributos incidentes e preço” (art. 6º, III), exige que a oferta traga informações corretas, claras e precisas sobre preço e características (art. 31) e proíbe exigir do consumidor vantagem manifestamente excessiva (art. 39, V). O consumidor cobrado em quantia indevida tem direito à devolução em dobro do que pagou em excesso, com correção e juros, salvo engano justificável (art. 42, parágrafo único). A aplicação dessas regras depende do contrato, da informação prestada antes da contratação e do caso concreto.
Na prática, antes de contratar, peça à empresa a lista das tarifas cobradas na importação. Depois da chegada, compare o demonstrativo com o que foi informado. Se houver divergência, registre reclamação no atendimento da empresa e, sem solução, no Procon ou na plataforma consumidor.gov.br.
Uso veterinário: sem alíquota zero
A alíquota zero é para medicamentos de uso humano. A Receita Federal afirma que não estão incluídas as importações de medicamentos destinados ao uso veterinário, de suplementos e de cosméticos, que “são tributados normalmente”.
Além disso, a importação pela RDC 660/2022 é exclusivamente para uso humano. A Anvisa afirmou, em 30/10/2024, que a permissão de prescrição veterinária “não altera as determinações da RDC 660/2022, que prevê a possibilidade de importação por pessoa física somente para uso próprio (uso humano)”. O tutor de animal não pode usar esse caminho. As regras para o uso veterinário estão em cannabis para animais: o que a lei permite ao veterinário e ao tutor.
Cobrança indevida: o que fazer
Se a encomenda chegar com tributos que você considera indevidos, há caminhos diferentes antes e depois do pagamento.
Antes de pagar: o pedido de revisão
A Receita Federal permite que o destinatário peça a reanálise do Imposto de Importação, das multas ou de outras informações da declaração da encomenda. Segundo o manual de encomendas, o pedido de revisão só pode ser feito:
- em até 20 dias após a liberação da encomenda;
- antes do pagamento dos valores cobrados;
- uma única vez.
Na remessa expressa, o pedido é feito na forma prevista no site da empresa contratada. Ele deve trazer a identificação da encomenda e do destinatário, as razões de fato e de direito, informações detalhadas sobre os bens, esclarecimentos sobre o uso, como uso próprio ou de terceiros, o preço, o frete e o seguro, a forma de compra e de pagamento e os documentos que comprovem as alegações. A falta de informações ou de documentos leva ao indeferimento. O resultado pode ser a manutenção da cobrança, o reconhecimento da alíquota zero, a redução ou até o aumento dos valores, inclusive com multa se forem constatadas irregularidades.
Para um produto de cannabis tributado sem a alíquota zero, os documentos úteis são a prescrição dentro da validade, o comprovante de cadastro e a autorização da Anvisa, a fatura e o comprovante de pagamento, além de uma explicação objetiva de que o produto é de uso próprio e se destina a tratamento de saúde.
Depois de pagar: a restituição
Se o tributo já foi pago, o caminho é a restituição. O Código Tributário Nacional garante a restituição do tributo pago indevidamente ou a maior, inclusive por erro na determinação da alíquota (art. 165, I e II). O direito de pedir a restituição se extingue em 5 anos, contados, nesses casos, da data da extinção do crédito tributário, que normalmente é a do pagamento (art. 168, I). Desde a Lei Complementar 236/2026, o CTN prevê que os valores restituídos sejam atualizados pelos mesmos índices aplicados aos créditos tributários (art. 165-A). Se a restituição for negada administrativamente, a ação anulatória dessa decisão prescreve em 2 anos (art. 169), prazo bem mais curto que o do pedido de restituição; por isso, anote a data da decisão que negar o pedido.
A Receita orienta, na página sobre reembolso, que o destinatário pode pedir o reembolso dos impostos pagos quando a encomenda não foi recebida, por ter sido devolvida ou apreendida, e que, na remessa expressa, as informações devem ser pedidas à empresa autorizada. A mesma página informa que não há, por ora, restituição pela Receita quando o destinatário desiste da compra depois de receber o produto, porque a restituição prevista na Lei 15.071/2024 para essa situação ainda depende de regulamentação.
O ICMS pago indevidamente segue as regras do estado que o cobrou, e o pedido é dirigido à respectiva Secretaria da Fazenda.
Quando a encomenda é devolvida
Para medicamentos importados com alíquota zero cuja devolução tenha sido determinada, a Receita sugere registrar manifestação na plataforma Fala.BR, com os dados da encomenda, o código de rastreamento e a imagem da receita, pedindo o encaminhamento à ouvidoria da Receita. A própria Receita adverte que essa solução não é possível se o produto já tiver sido enviado de volta ao exterior.
A via judicial
Se a via administrativa não resolver, a discussão sobre o Imposto de Importação é feita com a União, na Justiça Federal; a do ICMS, com o estado, na Justiça Estadual. Causas de até 60 salários mínimos contra a União podem tramitar nos Juizados Especiais Federais (art. 3º da Lei 10.259/2001). Quando o direito pode ser demonstrado só com documentos, o mandado de segurança é uma alternativa, com prazo de 120 dias contados da ciência do ato (art. 23 da Lei 12.016/2009). A escolha do caminho depende do valor, das provas e do caso concreto.
O que dizem os tribunais
Nas bases oficiais do Superior Tribunal de Justiça e do Tribunal Regional Federal da 5ª Região, não foram localizadas decisões sobre o Imposto de Importação ou o ICMS na importação de produtos de cannabis por pessoa física (conferido em 29/10/2026).
Há, porém, decisões em processos de saúde que mostram como a natureza desses produtos é discutida, o que ajuda a entender a dúvida sobre o conceito de “medicamento”. Nenhuma delas trata de tributo.
- TRF5, 6ª Turma, AC 0820894-74.2024.4.05.8300, relator André Granja, julgado em 19/06/2026: considerou o produto de cannabis um “produto para saúde” e aplicou o Tema 1161 do Supremo Tribunal Federal, afastando os Temas 6, 500 e 1234. Precedente persuasivo.
- TRF5, 5ª Turma, AI 0010357-52.2026.4.05.0000, relatora Gisele Sampaio, julgado em 29/09/2026: afirmou que a autorização excepcional de importação “não equivale ao registro sanitário” e aplicou o Tema 500. Precedente persuasivo.
- STF, Tema 1466 (RE 1.594.313/MG, repercussão geral reconhecida, acórdão publicado em 02/07/2026, mérito pendente): a manifestação que reconheceu a repercussão geral cita acórdão de turma recursal do Paraná segundo o qual os Temas 6 e 1234 não se aplicariam porque produtos de cannabis não são “medicamentos” para a Anvisa. O tema discute o regime jurídico do fornecimento judicial desses produtos, sem tese fixada até 29/10/2026.
Essas decisões não resolvem a questão tributária, mas mostram que a classificação dos produtos de cannabis como medicamento não é pacífica e depende do contexto normativo.
Exemplos práticos
Os exemplos são hipotéticos, com valores ilustrativos, e servem para mostrar como as regras se aplicam.
A encomenda com alíquota zero reconhecida
Um paciente com cadastro na Anvisa compra no exterior produto de US$ 400, com frete de US$ 50, e contrata remessa expressa. A declaração descreve o produto de forma completa, e a fiscalização sanitária confere a prescrição. A Receita aplica a alíquota zero do Imposto de Importação. Ainda assim, a empresa informa o ICMS calculado pelas regras do estado de destino e a tarifa de serviço do despacho. O paciente confere o demonstrativo, consulta a Secretaria da Fazenda do seu estado sobre o ICMS e paga os valores antes da entrega.
A encomenda tributada como produto comum
Uma paciente recebe aviso de cobrança de Imposto de Importação à alíquota da regra geral, porque a fatura do vendedor descreveu o produto apenas como “óleo”. Antes de pagar, dentro de 20 dias da liberação, ela apresenta pedido de revisão pelo canal da transportadora, com a prescrição, a autorização da Anvisa, a fatura e a explicação de que o produto é de uso próprio para tratamento de saúde. O resultado depende da análise da Receita, que pode reconhecer a alíquota zero ou manter a cobrança.
O produto para o cachorro
Um tutor quer importar produto de cannabis para o cachorro com a mesma alíquota zero. Não é possível: a Receita exclui o uso veterinário da alíquota zero, e a RDC 660 não permite a importação para uso animal. O tratamento do animal segue as regras da prescrição veterinária e dos produtos regularizados no país.
O imposto pago por engano
Um paciente pagou o Imposto de Importação sem perceber que poderia ter pedido revisão. Meses depois, conclui que a alíquota zero era aplicável. Como já pagou, não cabe mais o pedido de revisão, que deve ser feito antes do pagamento. Ele pode pedir a restituição, dentro de 5 anos do pagamento (art. 168 do CTN), com os mesmos documentos, sabendo que o resultado depende do enquadramento do produto.
Perguntas frequentes
Pago imposto para importar canabidiol?
Pode pagar. Medicamentos importados por pessoa física para uso próprio ou individual, por encomenda, até US$ 10.000, têm alíquota zero de Imposto de Importação (Portaria MF 1.086/2024). Se o produto de cannabis se enquadra como medicamento para esse fim é questão de interpretação, e o ICMS e as tarifas da transportadora podem ser cobrados.
A alíquota zero vale para qualquer forma de importação?
Não. Ela vale para encomendas. A Receita afirma que não se aplica à bagagem de viajantes, e o regime comum de importação afasta os benefícios do regime simplificado. Para os produtos de cannabis, a remessa postal é proibida pela RDC 660.
Preciso pagar ICMS?
A Receita informa que as importações pelo regime simplificado estão sujeitas ao ICMS, com alíquota de 17% a 20%, conforme o estado. Não foi confirmada em fonte oficial isenção para medicamentos ou produtos de cannabis importados por pessoa física. Consulte a Secretaria da Fazenda do seu estado.
A taxa cobrada pela transportadora é imposto?
Não. Segundo a Receita, as tarifas dos Correios e das empresas de courier são parte de uma transação privada, e não impostos. A discussão sobre elas é com a empresa, com base no contrato e, quando for o caso, no Código de Defesa do Consumidor.
Importei para meu filho. Tenho direito à alíquota zero?
A Receita considera “uso individual” o medicamento importado por uma pessoa física para tratamento de outra, como os pais que importam para o filho. Os demais requisitos continuam valendo, e, para produtos de cannabis, vale a mesma dúvida sobre o enquadramento como medicamento.
Acima de US$ 10.000, o que acontece?
A alíquota zero da portaria não se aplica, e a tributação segue as regras gerais do regime de importação utilizado. Para medicamentos sem similar nacional usados em doenças raras ou negligenciadas, a Lei 15.502/2026 prevê alíquota zero sem esse limite, mas a regra depende de regulamento e de ato do Poder Executivo ainda não localizados.
Como contesto o imposto cobrado?
Antes de pagar, pelo pedido de revisão, em até 20 dias da liberação, uma única vez, pelo canal da transportadora. Depois de pagar, pelo pedido de restituição, no prazo de 5 anos (arts. 165 e 168 do CTN).
Importação para uso veterinário tem alíquota zero?
Não. A Receita exclui o uso veterinário da alíquota zero, e a RDC 660 só permite a importação para uso humano.
Conclusão
Na importação de produto de cannabis por pessoa física, o Imposto de Importação pode ter alíquota zero se o produto for enquadrado como medicamento importado por encomenda, para uso próprio ou individual, até US$ 10.000, nos termos da Portaria MF 1.086/2024. Esse enquadramento, porém, não está expressamente definido em norma para o produto derivado de cannabis sem registro, e deve ser tratado como interpretação, sujeita à análise da Receita em cada encomenda. A Lei 15.502/2026 abriu outra possibilidade para doenças raras ou negligenciadas, ainda dependente de regulamentação.
O ICMS segue a lei de cada estado, e não há confirmação oficial de isenção para esses produtos; a consulta à Secretaria da Fazenda é o caminho seguro. As tarifas das transportadoras não são tributos e se discutem com a empresa. Diante de uma cobrança que pareça indevida, o pedido de revisão, feito antes do pagamento e no prazo, costuma ser o instrumento mais rápido; depois do pagamento, resta a restituição, administrativa ou judicial, cuja viabilidade depende do caso concreto e dos documentos.
Leia também
- Como importar canabidiol com autorização da Anvisa
- Viajar com canabidiol: regras para voos nacionais e internacionais
- Cannabis para animais: o que a lei permite ao veterinário e ao tutor
- Produtos de CBD vendidos na internet: o que é irregular e os direitos do consumidor
Mais artigos sobre o tema na página Direito Tributário.
Fontes
- Portaria MF nº 1.086/2024 (alíquota zero para medicamentos de pessoa física)
- Decreto-Lei nº 1.804/1980, art. 1º, com as alterações das Leis nº 15.071/2024 e nº 15.502/2026 (texto atualizado)
- Receita Federal: como importar medicamentos
- Receita Federal: não tributação, medicamentos importados por pessoa física
- Receita Federal: tributação das encomendas (RTS, ICMS e serviços)
- Receita Federal: procedimentos, desembaraço, pedido de revisão e perdimento por fracionamento
- Receita Federal: como pedir reembolso dos impostos pagos
- Receita Federal, Guia do Viajante: isenções e cota da bagagem
- Anvisa, RDC nº 660/2022, arts. 2º, 10, 11 e 13
- Anvisa, RDC nº 1.015/2026, arts. 19 e 22
- Anvisa: notícia de 30/10/2024 sobre produtos de cannabis para uso em animais
- Código Tributário Nacional, arts. 21, 22, 165, 165-A, 168, 169 e 176 (texto atualizado)
- Código de Defesa do Consumidor, arts. 6º, 31, 39 e 42 (texto atualizado)
- Lei nº 10.259/2001 (Juizados Especiais Federais), art. 3º
- Lei nº 12.016/2009 (mandado de segurança), art. 23
- TRF5, pesquisa de jurisprudência: AC 0820894-74.2024.4.05.8300 e AI 0010357-52.2026.4.05.0000
- STF, Tema 1466 (RE 1.594.313/MG)
- Lei estadual de Pernambuco nº 18.757/2024
Informações conferidas nas fontes em 29/10/2026.
Conteúdo informativo e geral. Não substitui a orientação de um advogado sobre o seu caso. Leis e decisões dos tribunais mudam: confira sempre a situação atual.